销量大跳水!国内单月仅卖112辆,73年日系神车 “扛”不住了?

73年造车,一个月在中国只卖出112辆。
不是清库存,不是缺芯片,就是没人买。 2026年1月,斯巴鲁在全国终端只交出去112台车——平均每个省还分不到4台,一天卖不到4辆。
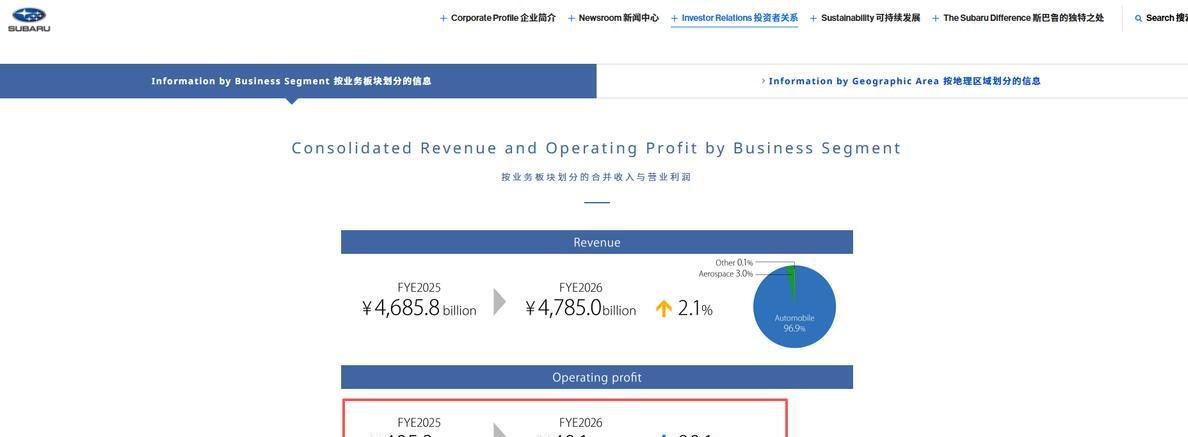
同一家公司,2025财年营收还有4.785万亿日元,看着挺稳。 可营业利润只剩401亿,同比暴跌90%;净利润908亿,跌了73%。 钱没少收,利润像被抽干。
这事就有意思了。
在中国,斯巴鲁是从山顶滑下来的。 2013年巅峰卖过5.7万辆,后来一路往下:2023年7884辆,2024年3635辆,2025年2580辆,到今年1月直接砸到112辆。 经销商也从快200家缩到不足80家,很多店不进货了,只留个售后工位,帮老车主换个机油、续个保险。
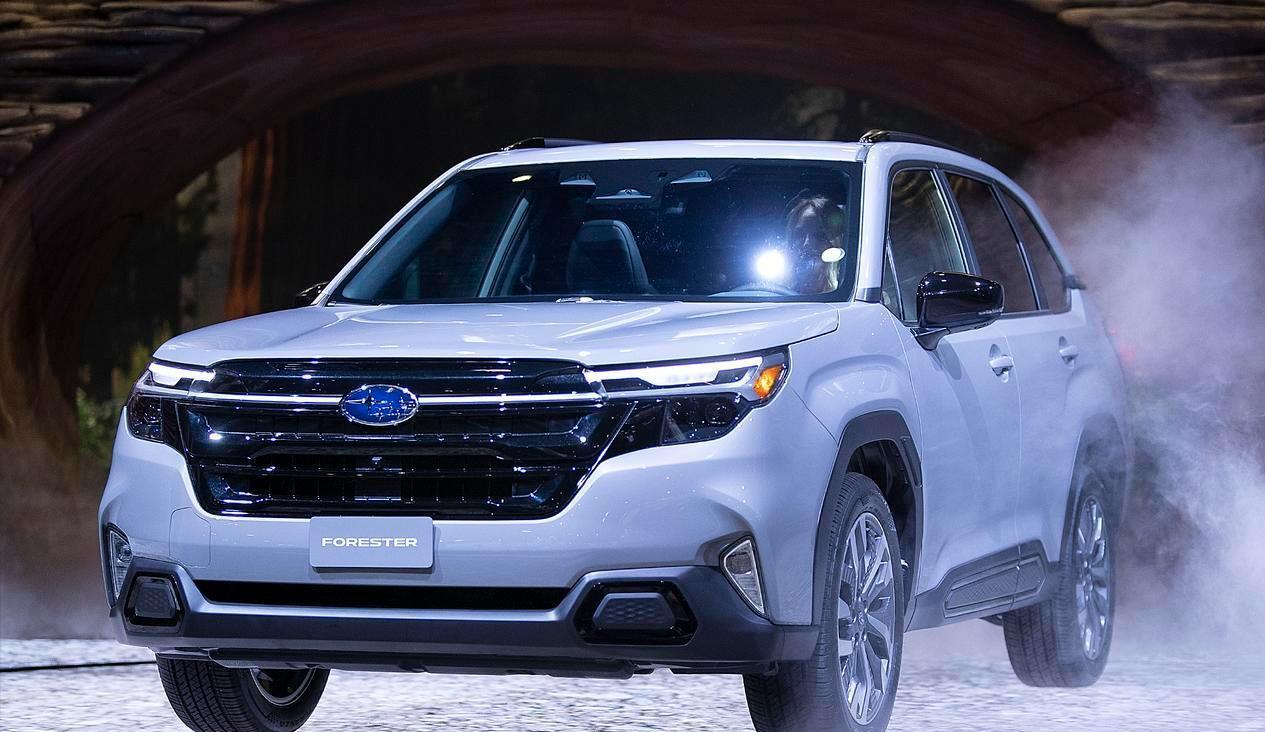
没人真觉得它要“退市”。 它只是慢慢透明了。
透明到什么程度? 2025财年斯巴鲁全球卖了89.6万辆,中国市场大概就两千多辆,占全球千分之三不到。 美国一口就吃掉64万多辆,北美加起来70.8万辆,占它全球销量近八成。
所以你看,斯巴鲁不是“全球品牌”,它是“美国品牌”,顺便在别的地方留了几个招牌灯。
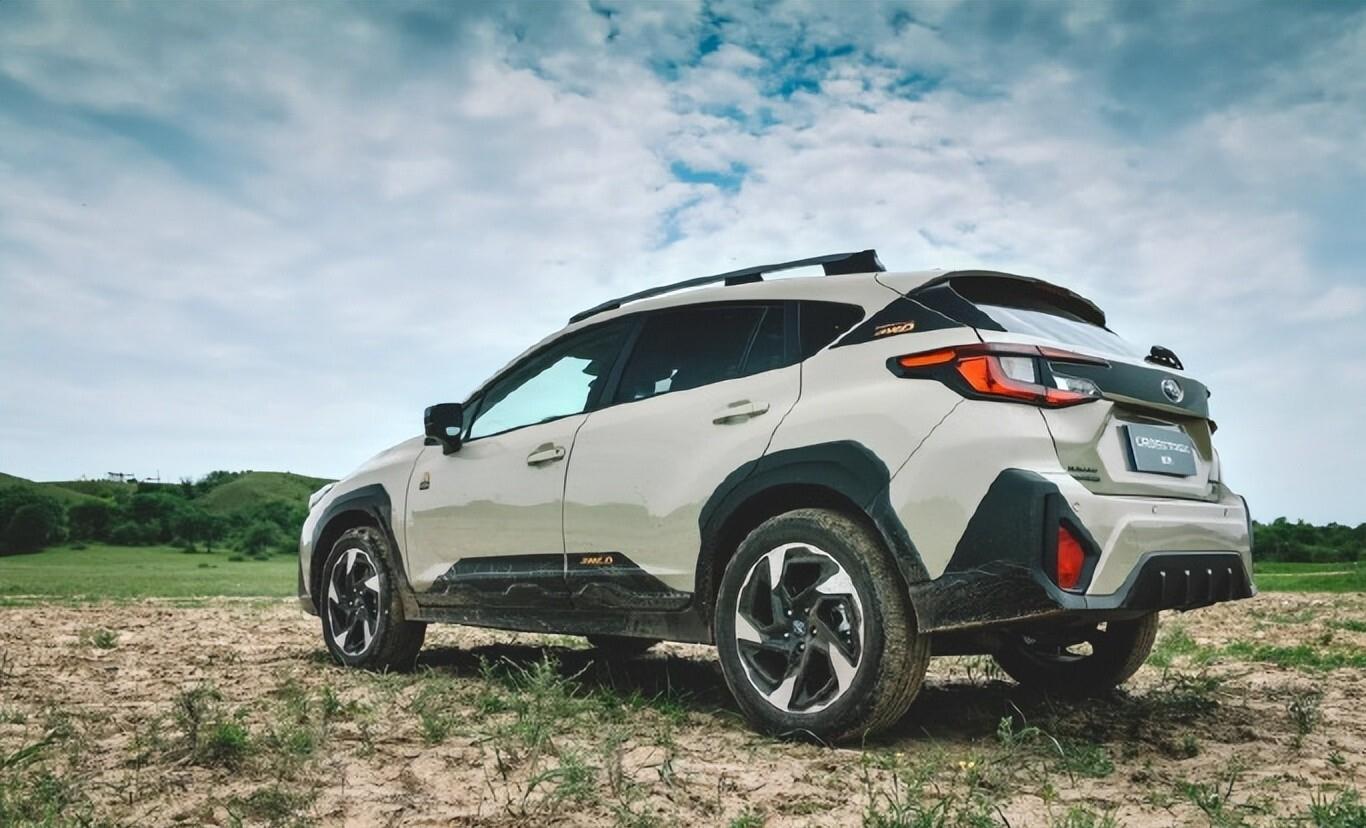
问题就出在这个“偏科”上。
营收还在涨,利润没了。 像一个人工资没降,医保房租全涨了。
更尴尬的是电动化这笔账。
斯巴鲁原来信誓旦旦要搞自研纯电,说2028年出第一款自己开发的电车,2030年电车占比冲到50%。 结果今年5月财报一出来,先把自研计划无限期推迟了。 四款自研纯电重新评估,群马县大泉工厂那个新建厂区,先拿回来造燃油车,以后再混着造。
为啥? 因为亏不起。
2025财年,它给纯电业务计提了578亿日元减值——比全年营业利润还高。 意思是:前面砸进去的钱,先认栽。
社长大崎笃说得很直白:美国市场电动车卖得没预期快,补贴还在退,得重新看清楚再动手。 “现在谈时间线太早。 ”
自己造不动,先借丰田的轮子跑。
欧洲那边更被动。
表面看是“拥抱电动”,其实是被欧盟排放法规逼的。
斯巴鲁在欧洲一年就卖2.3万辆,份额0.2%。 德国一年才卖三千多辆。 排放达标、辅助驾驶合规、认证测试……每一项都要钱,摊到这么点销量上,单车合规成本高到离谱。 欧洲人不是不让它卖油车,是它自己算过账:接着卖,亏得更多。
那套引以为傲的水平对置发动机,在欧洲活了60年,到点退场。
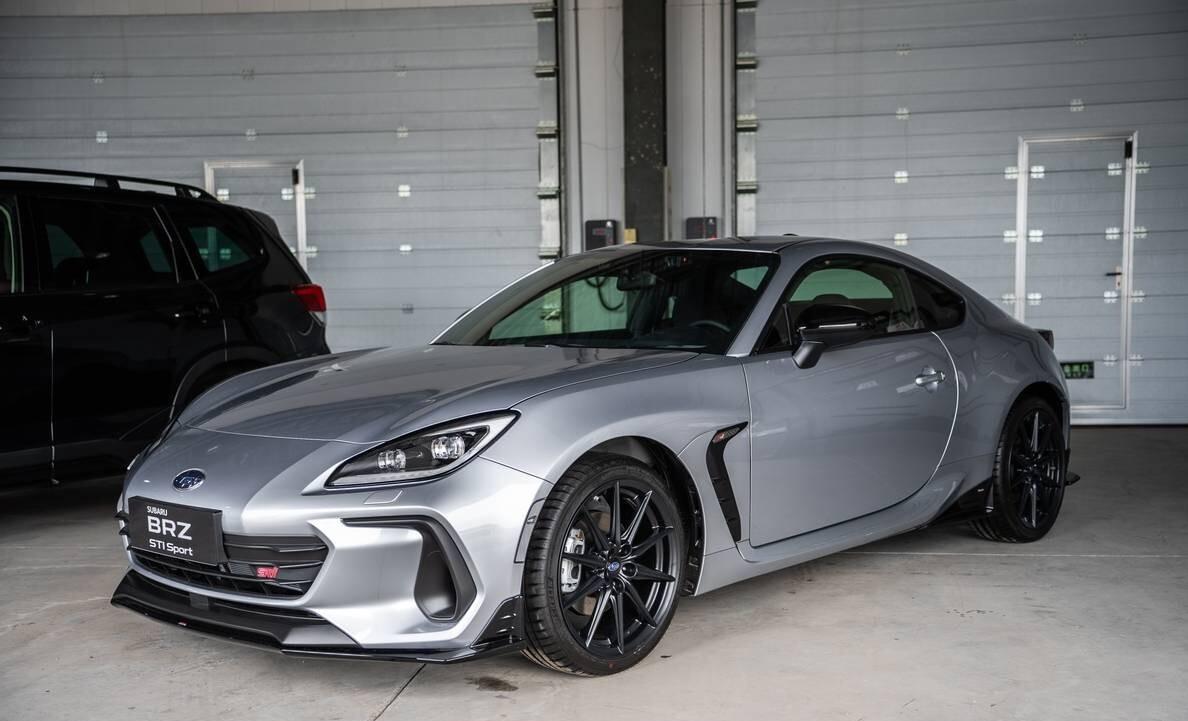
挺讽刺。 发动机是斯巴鲁的魂,现在欧洲先把它送进博物馆,美国还在接着用,中国没人买。
回过头看中国为啥塌得这么狠。
不是车不好开。 森林人底盘、傲虎长途、BRZ操控,懂的人真懂。 可国内24.98万起售的森林人,落地快30万,这价钱能买理想、问界、坦克、方程豹,屏幕、智驾、语音、补能全维度碾压。
斯巴鲁还在讲“机械素质”“驾驶沟通感”。 年轻人问:能自己泊车吗? 能城市领航吗? 能外接冰箱吗?
答不上来。
再加上一直坚持整车进口,不国产、不本地化,配置还抠:国内低配不给满配EyeSight,动力版本也比美国少。 不是粉丝,真的没理由为那个标多掏十万。
日系车整体都在往下出溜。
2020年前后日系在国内还能占两成多份额,现在掉到一成左右。 丰田还能扛,本田在巨亏里调战略,日产关厂裁员。 斯巴鲁体量小,掉得最显性——别家是份额缩水,它是直接看不见。
它也没躺平。
美国市场把森林人、Crosstrek加上混动系统接着卖;日本本土稳着10万辆基本盘;欧洲切掉油车保合规;中国就维持“还活着”的最小运营:少量进口、少量门店、老车主续命。
自研电动没放弃,只是往后挪。 工程师还在做专属电动平台、自研电机和控制单元,部分技术说2029年前后慢慢上。 可2029年市场是什么样,没人敢打包票。
眼下这张牌桌,斯巴鲁手里就剩北美那七成销量、丰田那层股东关系、还有一群不肯换标老粉。
发动机还在转。
只是烧的不再是原来的故事。