比亚迪F3到E6:从“比三万”到全球新能源销冠的全链路进阶

当下谈到新能源乘用车,销量榜前列总能看到比亚迪的身影。2022年其在中国乘用车市场拿到年度销冠,2023年首次进入全球车企销量前十,2025年位列第六,2022到2025年连续四年新能源销量全球第一,2025年纯电车型销量达到225.6万辆并超越特斯拉。这条路线,并不是从一开始就顺风顺水,而是从一款被经销商普遍不看好、最终被砍掉的代号316车型起步。
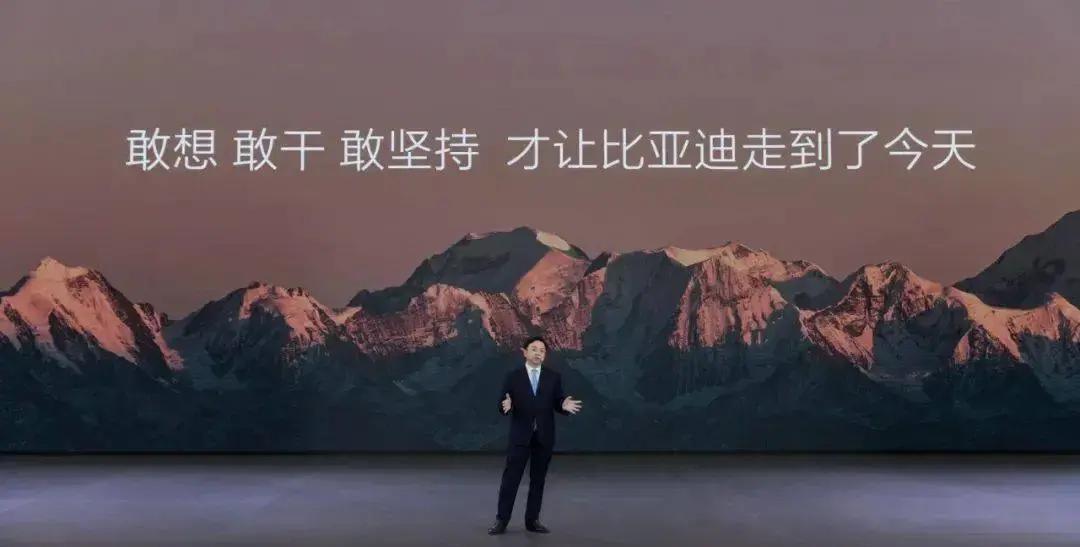
时间拉回到2003年,比亚迪确定收购西安秦川汽车后才算正式踏入整车制造领域。面对内部外部的质疑,比亚迪创始人王传福明确表态,下半辈子要专注汽车业务。为了新车规划,他在刚确定收购意向后不久就与整车设计公司签下新车型开发合同,并很快把设计公司的联合创始人廉玉波招至麾下。
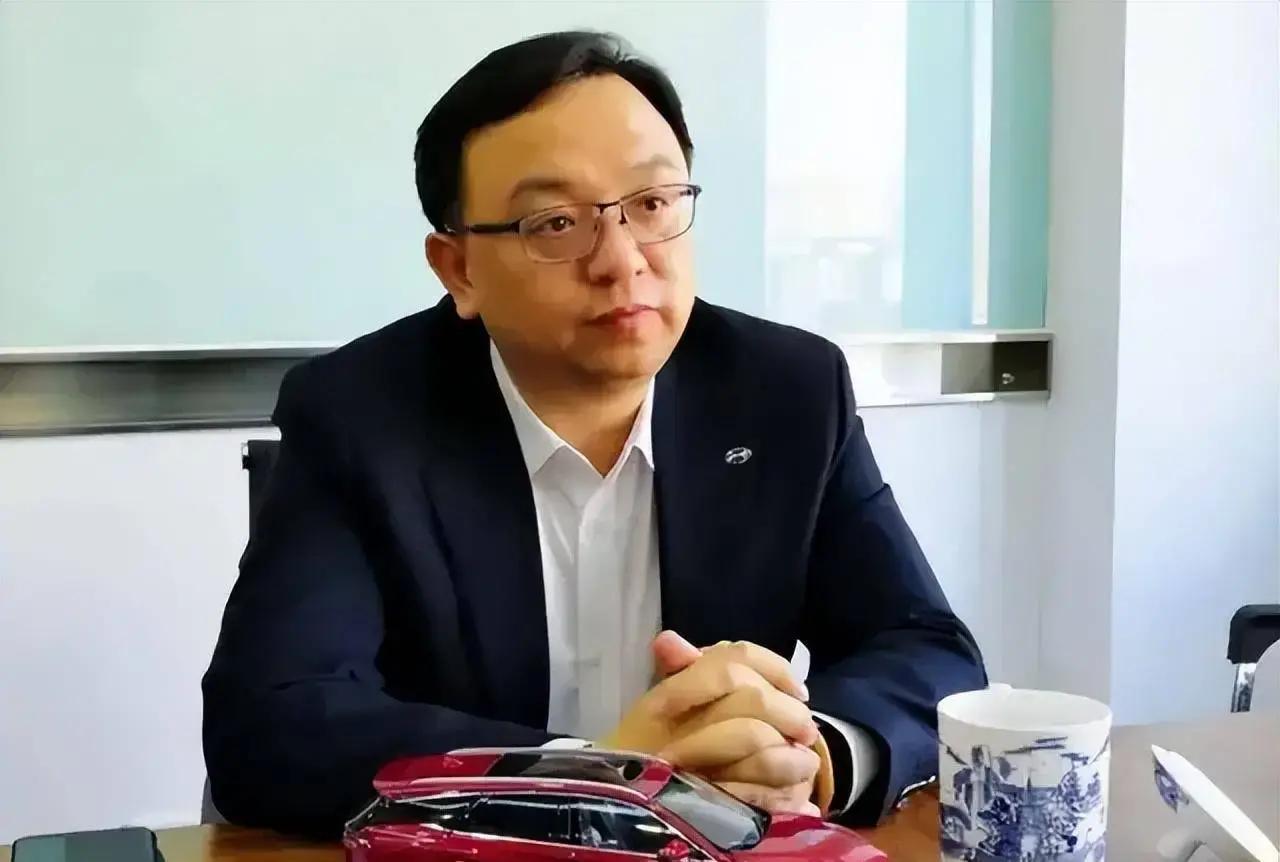
廉玉波后来成为比亚迪首席科学家、汽车总工程师,并于2025年底当选中国工程院院士。在他回忆中,早期与王传福接触时,王传福第一次到北京出差就先去王府井的新华书店,将几乎所有汽车专业书籍以及大学、研究生阶段的相关教材买回去系统学习。与其他只先谈待遇的民企老板不同,他在多次沟通中始终围绕汽车技术和产品路线展开,这一点成为廉玉波加入比亚迪的重要原因。
316项目折戟:一年研发换来一次大规模止损
面对这一反馈,王传福经过一夜思考,选择直接砍掉316项目。投入已经达到数亿元,但他认为如果明知上市后销量大概率不佳而继续推向市场,后续在生产、营销和服务上的投入只会更大,及时终止可以降低整体损失。
在316项目失败后,原有零部件合作伙伴不再愿继续参与,比亚迪需要重建供应链。然而当时整车产业链德系、日系、美系各有较为封闭的配套体系,比亚迪作为新进入的自主品很难拿到优质产能,生产排期也被排在后端。自身在供应商需求定义、招标流程方面也缺乏经验。
在此背景下,比亚迪选择强化内部制造能力,从发动机、变速箱到内饰、底盘、电子元件,除了轮胎和玻璃,其它部件尽可能自研自制。所有相关人员集中在约3000平方米的大厂房中办公生产,设计、技术、采购和开发并行推进,问题随时拉通用会解决,有时会议一直开到半夜。这样的高度协同使得F3从项目立项到下线仅用一年时间,而常规新车开发周期一般需要至少三年。
F3上市运营:分时分站开卖与价格优势
新车下线后,比亚迪再次组织经销商现场看车,这一次得到的反馈明显好于316时代。有资料显示,第一届营销大会邀请了7位经销商,最终留下的只有1位,其余6位选择退出。比亚迪随后在渠道招募中降低门槛,首批经销商中既有修车行业的,也有从事服装生意的,还有餐饮经营者,只要愿意参与,就予以合作。
限于品影响力和渠道基础,比亚迪无法像传统大厂那样进行全国同步上市,于是采用“分时分站开卖”的方式,从单个城市试水。最终选择济南作为首个试点市场,开售首日订单达到2000台,随后在多个城市逐步打开局面。
垂直整合能力直接作用于成本。当比亚迪按传统方式向德国采购刹车系统时,报价为每套2000元;在比亚迪自研并推出自主刹车系统后,对方报价降至800元。成本控制为F3提供了价格空间。除了国内销量,F3还出口到海外市场,在埃及开罗曾出现约三分之一出租车采用比亚迪品车型的情况。
三纵三横产品路线与坪山基地建设
F3稳定运行后,比亚迪开始规划更为系统化的产品布局,提出“三纵三横”的路线,在不同级别和细分车型上形成序列。支撑这一规划的是深圳坪山生产基地的建设。该基地于2006年9月动工,2007年8月完成建设,用时不足11个月。施工过程中平整了30多座山头,填平了120多个鱼塘,为后续规模化生产提供空间。
在2007年坪山基地落成仪式上,王传福提出比亚迪计划在2015年成为中国第一的汽车生产企业,在2025年成为全球第一的汽车生产企业。彼时比亚迪刚有F3一款爆款车型,这一目标在媒体报道后受到不少质疑和讽刺。但他认为如果连想都不敢想,就更不可能在实践中达到。
新能源三件套布局:电池、电机、电控与IGBT芯片
比亚迪在电池领域起步较早,2002年就开始研究车用锂离子动力电池。在正极材料路线上,锂离子电池有磷酸铁锂和三元锂两大路径。铁和锂在中国储量较为丰富,成本相对低,获取相对容易;钴储量占全球约1%,镍储量占全球约3%,资源相对稀缺且价格较高。出于成本考虑以及避免关键材料受制于人的考虑,王传福坚定选择磷酸铁锂路线。
磷酸铁锂在化学稳定性和热稳定性上表现突出,在相同条件下安全性高于三元锂,不易发生爆炸或自燃。电池路线确定后,2004年比亚迪又成立了电机和电控研究室,进一步完善新能源汽车三件套的技术储备。与此同时,比亚迪通过收购宁波一家芯片制造厂切入车用IGBT芯片领域,将核心功率器件纳入垂直整合体系。
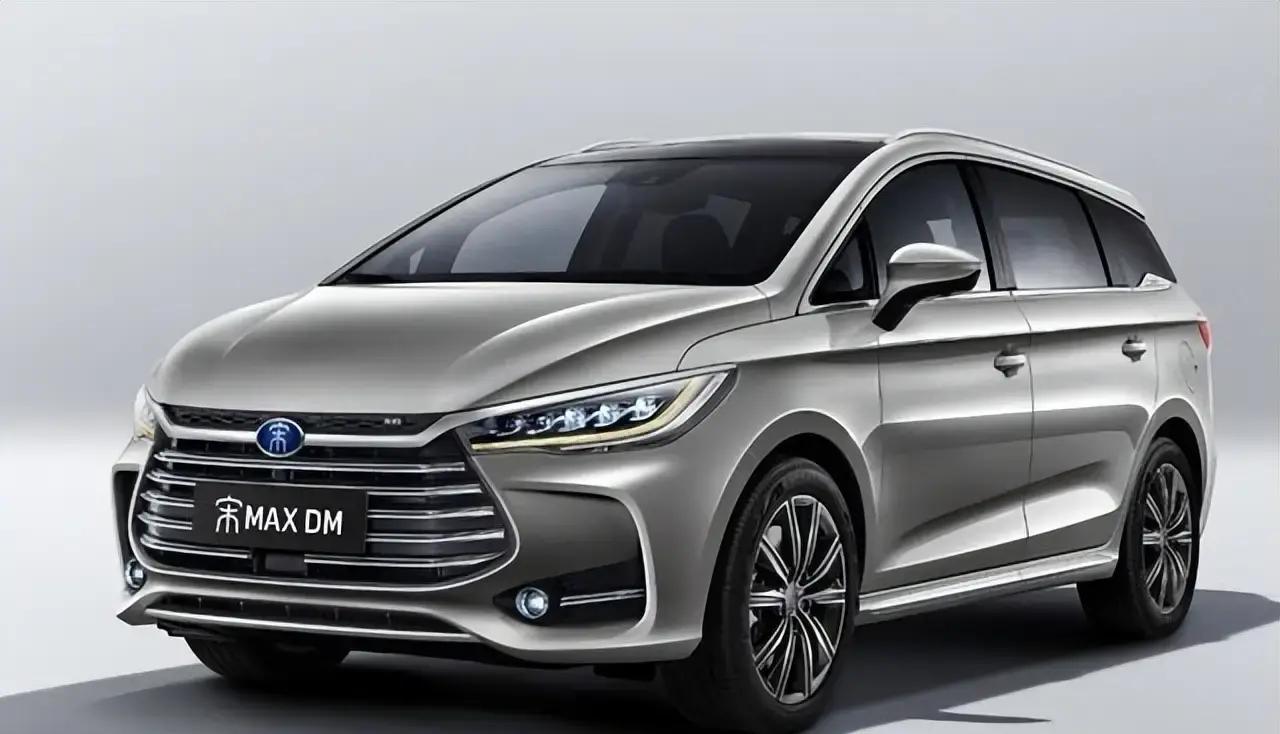
在全球电动车发展过程中,美国通用汽车1996年推出的EV1是较早期的探索者。该车型是在加州发布ZEV零排放车辆法案背景下推出,通用投入超过十亿美元开发,造型现代且偏科幻。EV1从1996年量产到1999年停产,两代车型共生产1117台,全部采用租赁方式,在加州和亚利桑那州推广,不对外销售。2003年通用正式终止EV1项目,将车辆全部回收并销毁大部分,仅保留少量用于教育和展示。包括特斯拉在内的后续企业都从EV1中获取一定启发,在前人经验有限的情况下,比亚迪只能通过持续研发探索适合自身的新能源路线。
F3DM与E6:插电混动与纯电出租车实践
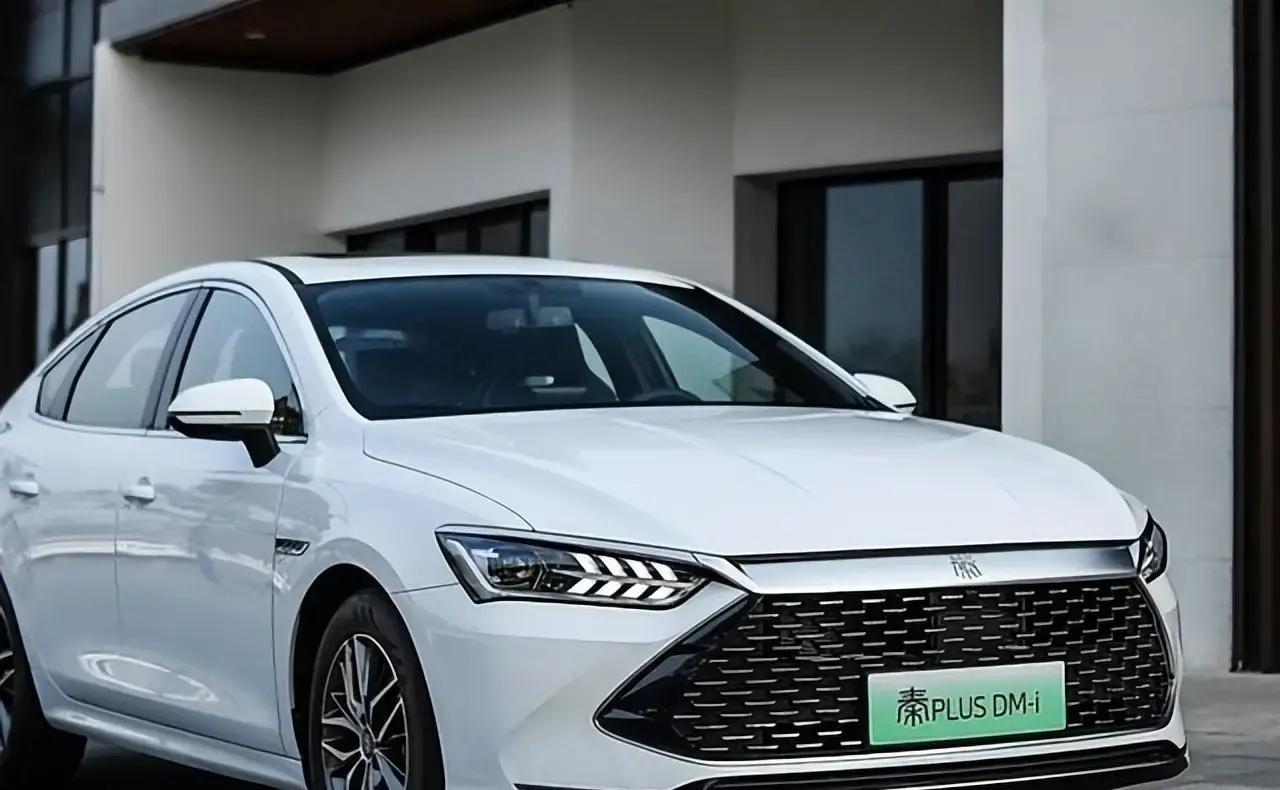
比亚迪首款量产新能源乘用车是F3DM,2008年3月在日内瓦国际车展首次亮相,2008年底正式上市。F3DM是全球第一款上市销售的插电式混合动力车型,纯电模式下在电量充足时可行驶100公里。DM代表Dual Mode双模式,其工作逻辑与传统混合动力有所不同。
早期混合动力车型如丰田的方案,采用电池与电机组合,但车辆无法外接电源充电。插电式混合动力的关键变化是能够通过充电提升电池容量,让车辆在纯电模式下行驶几十到一百多公里,将燃油与电力结合为双重保障。比亚迪的DM插电系统在架构上与丰田传统混动存在明显差异。
在纯电领域,比亚迪在2010年推出E6并将其投入出租车运营,成为全国第一批纯电动出租车之一。深圳政府为支持新能源出租车发展,为纯电出租车免费办理照,并设计融资租赁模式缓解企业购车压力。这一支持力度既是对本地车企的配合,也与深圳承办第26届世界大学生夏季运动会有关。为服务大运会交通需求,当年比亚迪新能源车约占赛事车辆总数的近1/4,共约500辆。
在推广过程中,市场上对电动汽车存在诸多疑虑,包括辐射影响身体健康、电池容易爆炸、甚至与脱发相关联等。比亚迪与公交公司、充电设施企业及相关管理部门沟通了数月,通过解释和示范缓解顾虑。曾有比亚迪人员现场卷起裤腿,以自身长期驾驶电动车但腿毛仍然旺盛来回应关于脱发或身体异常的担心。
随着巴菲特入股,比亚迪在资本市场获得更多关注。2009年,比亚迪汽车业务销售收入首次超过IT业务与电池业务之和,汽车成为营收主力。王传福提出2010年整车销量要在上一年的基础上翻番,达到80万辆。为此比亚迪进行渠道结构调整,将销售网络划分为A1、A2、A3、A4四张网,并大幅增加经销商数量,到2010年一级经销商数量增至1100家,接近当时大众在中国的规模。
同年,比亚迪与奔驰成立合资企业,双方各持一半股权,合资品命名为“腾势”。这一品延续至今,股权后来由比亚迪全部收回。比亚迪内部曾出现观点认为无需等到2015年,2012年就能在整体销量上位居中国车企第一。不过实际发展中,2015年并未在整车销量上实现中国第一,但在新能源车型销量上取得领先。
在四张销售网络规划中,原本计划每张网配备约四款车型,总数达到十余款,最终只有A1网实现约四款车型的规划目标。期间新能源补贴政策对比亚迪发展产生一定影响,2009到2020年间比亚迪合计获得新能源补贴收入为133.3亿元,为大规模产品布局与技术迭代提供资金支持。
从中国销冠到全球前十:与特斯拉的不同赛道
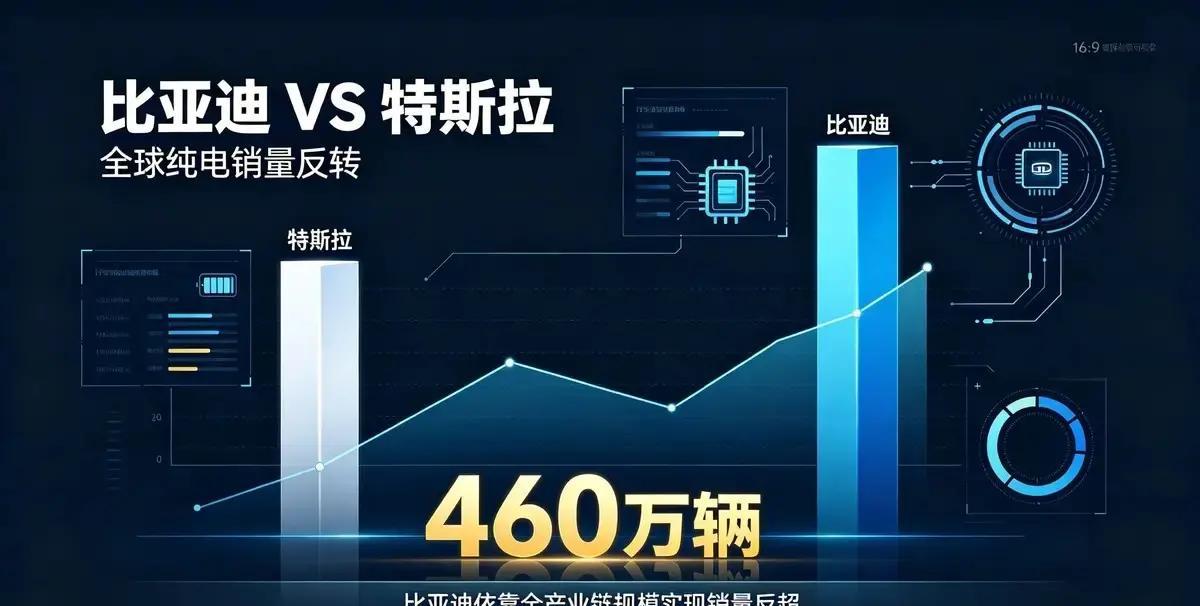
2022年,比亚迪拿到中国车市销冠,成为本土品历史上第一次在年度销量上超越合资品。2023年在全球市场销量首次进入前十,2025年提升到第六位。纯看新能源板块,2022到2025年比亚迪连续四年占据全球销量第一的位置,2025年纯电车销量达到225.6万辆,完成对特斯拉的超越。
回看王传福在2007年提出的“2015年中国第一、2025年全球第一”的目标,在整体车企销量维度并未完全符合时间节点,但在新能源领域已经达到世界第一。比亚迪在电池、电机、电控及IGBT芯片上的垂直整合,叠加多年来在营运车与私人乘用车上的推广,使其构建出整体产业链优势。
与此同时,埃隆·马斯克在特斯拉的发展中也采取了与传统车企不同的策略。例如在火箭与整车制造中大量推动自研和内部制造,尽量减少外部采购,以提高效率和掌控力。在新能源汽车市场,两家企业选择了差异化路径,一个依靠大规模、全链路整合和广泛车型布局提升销量占比,另一个则在技术架构与未来出行模式上进行更激进探索。
走到2026年,两家企业在全球新能源产业中的影响力均已不可忽视,比亚迪通过F3、F3DM、E6等车型以及后续完整产品矩阵,建立了从传统燃油到插电混动再到纯电的连续实践路径,并在中国乃至全球市场的销量表现中进一步体现其产业链整合能力。