2026年1—8月中国汽车出口715.3万辆,越南8月新车卖48484辆,前十无中国车,为何拿不下越南?

2026年1—8月,中国汽车整车出口715.3万辆,同比增长66.7%。
这个数字已经超过2025年全年709.8万辆的总量,创下历史同期新高。
新加坡,比亚迪连续第二年成为销量第一的汽车品牌。泰国,中国品牌占据超过七成电动车市场。今年2月,中国首次超过日本,成为澳大利亚最大的单月新车来源地。
可偏偏只隔一道国境线的越南,中国车却像撞上一堵透明墙。
越南8月新车销售48484辆,同比增长19.4%。本土品牌VinFast交付20161辆,占比超过40%。丰田、起亚、三菱、现代紧随其后。

前十名里,没有一款中国品牌汽车。
再把时间拉长看,2025年越南9座以下乘用车首次登记量中,中国品牌接近1.8万辆,市场份额不足5%。
中国汽车横扫全球,为何拿不下越南?
这不是一句“品牌不行”能解释的。背后是三场硬仗。
一、越南车市在爆发前夜,谁都看得见
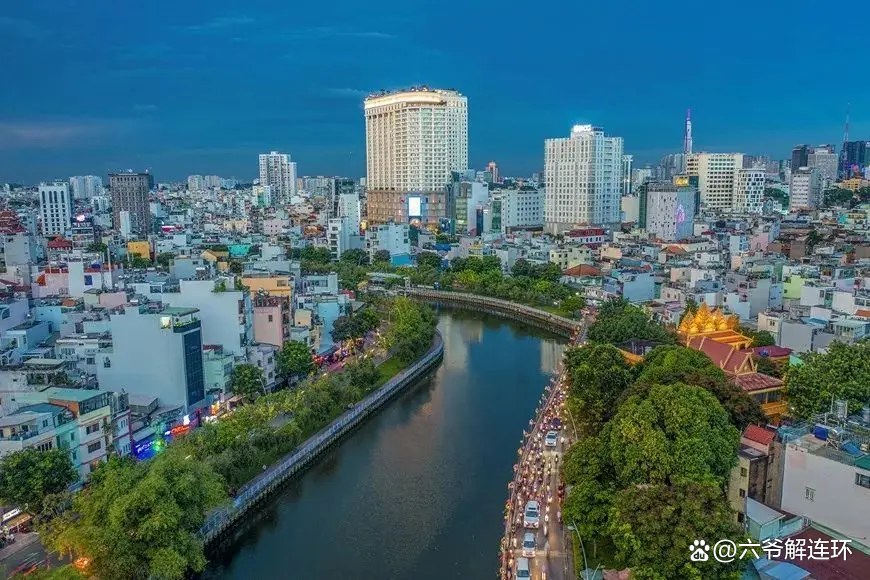
1亿人口,只有9%的家庭拥有汽车,2025年经济增速达到8%。三个数字摆在一起,越南车市的分量就出来了。
经济学家乔伊斯·达盖等人曾追踪45个国家40多年的数据发现,当一个国家进入中等收入阶段,汽车保有量的增长速度,往往能达到人均收入增速的两倍。越南正卡在这个位置。
2025年,越南主要车企合计卖出60.4万辆新车,同比增长超过22%,创下历史新高。2026年前7个月,上述口径下越南新车销量达到38.8万辆,同比增长28.6%。

照这个速度,全年销量还会刷新纪录。
60万辆放在中国不算多,放在东南亚已经接近一个成熟汽车市场的体量。拿泰国做对比,泰国2025年卖出62.1万辆新车,越南已经跟泰国处在同一量级。
但泰国平均每千人拥有275辆汽车,越南只有68辆,不到泰国的四分之一。越南人口还比泰国多出近3000万。
近九成越南家庭日常仍在使用摩托车。收入涨上去,两轮换四轮,就是最直接的增量。

中国品牌已经在泰国和印尼打开局面。面对人口更多、汽车普及率更低、销量仍在快速增长的越南,更没有理由缺席。
问题是,这块肉不是谁都能咬。
二、第一道坎:VinFast把主场做成了体系
VinFast成立不到十年,却已经形成完整的电动车产品线。某种程度上,它就是“越南版比亚迪”。
从微型车VF 3,到VF 5、VF 6等家庭用车,再到七座车型和中大型SUV,几乎覆盖了越南汽车市场的主要需求。它还专门推出Green系列,争夺出租车和网约车市场。
围绕VinFast,V-GREEN已经在越南建成约15万个充电端口,包括电动汽车和摩托车。Green SM出行平台使用的也是VinFast电动车。
中国品牌还在陆续进场,VinFast已经把卖车、充电和出行服务连在了一起。
这就不是单纯卖一辆车,而是在卖一整套本地生态。消费者买它,不只是买产品,也是买便利和归属感。
中国品牌想抢市场,得先回答:你能给越南用户什么?更便宜?不一定。更方便?还没铺开。更信任?需要时间。
这一局,VinFast占的是先手,不只是价格先手。
三、第二道坎:日韩几十年信任,不是配置表能抹平
丰田早在1995年就进入越南建厂,现代、起亚也与越南企业合作多年。几十年下来,销售渠道、维修网点和零部件供应已经铺开。
今天的越南,有些像十多年前的中国。汽车刚开始走进普通家庭,但仍是一笔需要反复考虑的大额支出。

2024年,越南劳动者月均收入约为770万越南盾。一辆售价5.5亿越南盾的中档汽车,相当于两个普通劳动者不吃不喝工作三年的收入。
所以越南消费者买车,不只看配置和价格,还要考虑质量、维修和二手车残值。丰田、现代等品牌经营时间长,更容易获得信任。
这种信任差距,还叠加着一段历史包袱。
2007年至2009年间,中国品牌就曾进入越南,后来又因为销量和口碑问题逐渐退出。当时的产品和售后表现,给部分消费者留下了一些刻板印象。
如今的中国汽车早已换了一代,但产品更新容易,消费者的印象没那么容易更新。
品牌信任这件事,砸广告不够,得靠一辆辆车、一次次维修、一年年残值慢慢攒。
四、第三道坎:价格优势被进口成本吃掉了
中国品牌在很多市场打开局面,往往靠的是“性价比”。
但在越南市场,除了少数已经在当地组装的车型,大多数中国品牌仍然是整车进口,需要承担关税、运输和渠道成本。相比已经本土生产的日系、韩系,中国车原有的性价比优势,很难在越南充分发挥。
比如2024年,比亚迪进入越南时,Atto 3起售价为7.66亿越南盾。同期,包含电池的VinFast VF 6起售价为7.65亿越南盾。两款车几乎处在同一价格区间。

当然,也有部分中国车型比日系、韩系便宜,但价格差距还不足以抵消品牌、售后和保值率上的顾虑。
在越南,单靠低价很难打开局面。
低价能吸引眼球,却撑不起长期信任。尤其当对手已经把工厂、渠道、服务网络扎进当地,进口车每卖一辆,都像在替关税和渠道打工。
五、要拿下越南,先扎根越南
中国汽车尚未在越南站稳脚跟,但背后的产业链已经先到了。
VinFast公布的电池合作伙伴中,就有宁德时代和国轩高科。这至少说明,越南对中国电池技术并不陌生。我们真正需要补上的,是本地化和品牌信任。
目前整车依赖进口,是大多数品牌的现状,但已有多家车企开始推进本土化进程。
2025年10月,奇瑞旗下Omoda & Jaecoo与越南Geleximco合作的工厂正式开工,规划年产12万辆汽车。
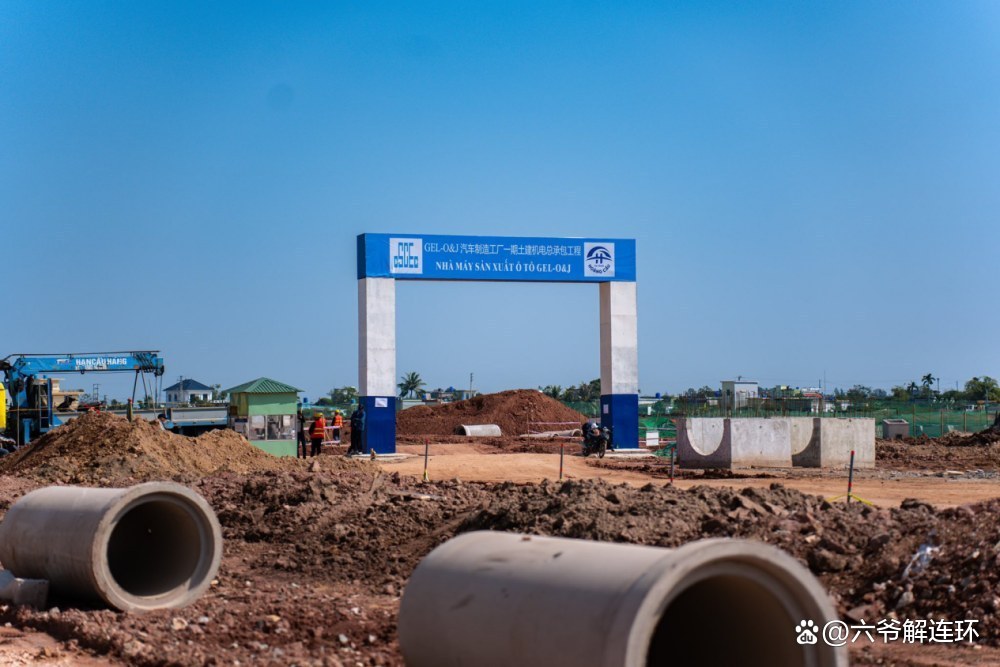
长安与越南金龙汽车签署合作协议,计划在顺化建设一座年产5万辆的乘用车工厂;吉利也与越南Tasco成立合资项目,计划建设年产7.5万辆的组装工厂。
奇瑞位于越南兴安省的汽车组装厂项目正在施工。
这些项目进度不同,有的已经投产,有的仍在建设或规划,但方向是一致的:以前主要把车从国内运过去,现在则是与当地企业合作,把生产、销售和售后体系一起扎下去。
本地组装能缓解关税和物流带来的成本压力。借助当地伙伴,中国品牌还能更快补齐渠道和售后网络。长期经营,则可以慢慢建立消费者信任。
类似的路径,中国车企已经在其他地方跑通。
奇瑞2014年就在巴西建厂,后来又与当地汽车集团CAOA成立合资公司,借助对方的工厂、渠道和售后体系重新打开市场。2024年,CAOA Chery在巴西卖出约6.1万辆汽车,创下历史新高。
吉利则在2017年入股马来西亚汽车品牌宝腾,向其导入车型、技术和管理体系。2025年,宝腾销量达到15.8万辆,市场份额为19.4%,继续位居马来西亚第二。
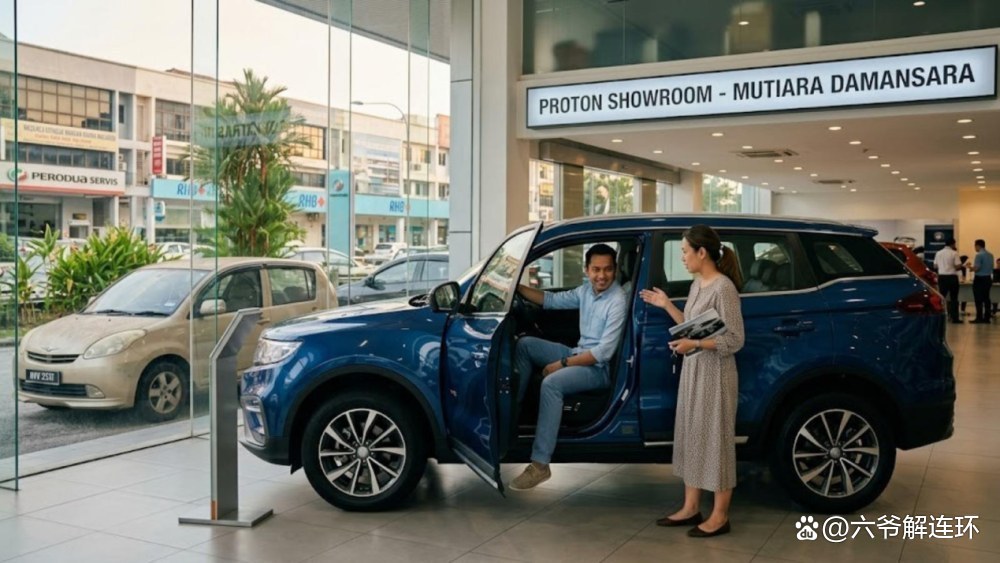
这些经验说明,海外市场最终比拼的,是一整套本地经营能力。
建厂只是起点。工厂投产、车型本地化、渠道和售后铺开,都需要时间。
所以,2026年还不是中国品牌在越南的收获之年,更像是落子之年。到2030年前后,才是真正决战的时候。
中国汽车已经连续三年稳居全球汽车出口第一。从欧洲到南美和东南亚,中国车企用产品和销量证明了自己,也积累了足够多的出海经验。
越南市场这块硬骨头,迟早会被啃下来。
但在此之前,谁都得先学会一件事:卖车是短跑,扎根是马拉松。越南市场不吃“漂洋过海便宜卖”的老套路,它要看谁愿意留下来,把工厂、服务和信任一起种下去。