电动车腰部品牌迎来压力:高端打不过极核,中端干不过九号、雅迪

最近逛电动车市场的人多半有同感:选性能直接看极核、霓星这类跨界电摩,选通勤就认准九号、小牛、雅迪、爱玛、台铃。那些不上不下的腰部品牌,存在感越来越低。
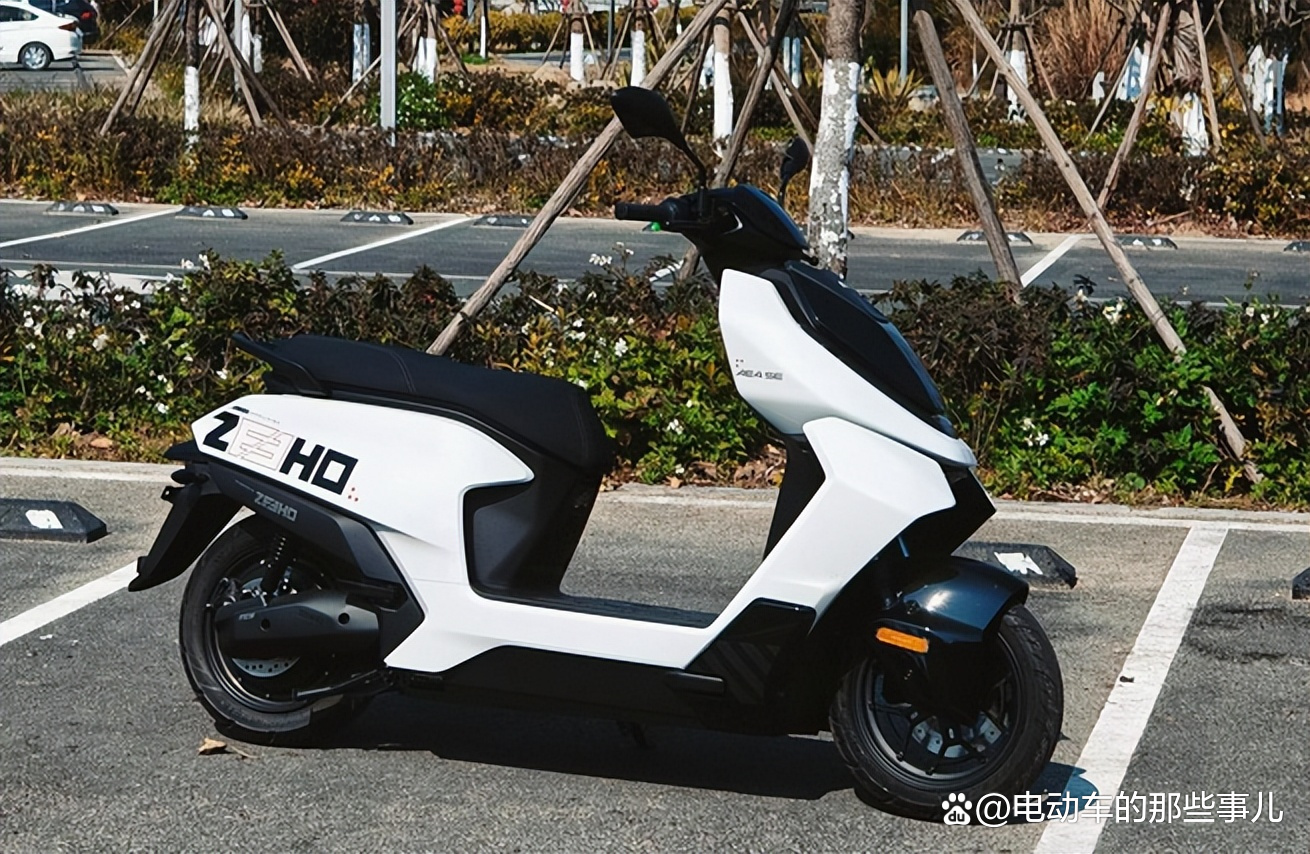
这正是 2026 年行业的真实写照:一场针对中间品牌的 “夹心层围剿” 正在上演,往上冲不动高端性能赛道,往下守不住中端通勤基本盘,大批品牌的生存空间正被两头的玩家持续压缩。
高端市场:跨界电摩降维打击,封死上升路径
高端局早已不是传统电动车品牌的主场。 以春风极核为代表的跨界电摩,本质是摩托车企业下场造电车,按燃油机车的工程标准做产品,车架刚性、底盘悬挂调校、动力曲线匹配全是机车级规格。
对比传统电动车 “自行车架 + 电池 + 电机” 的拼凑思路,高速稳定性、过弯质感、动力平顺性完全不在一个维度。霓星这类品牌则主打深度智能 + 性能调校,进一步拉高了高端市场的门槛。
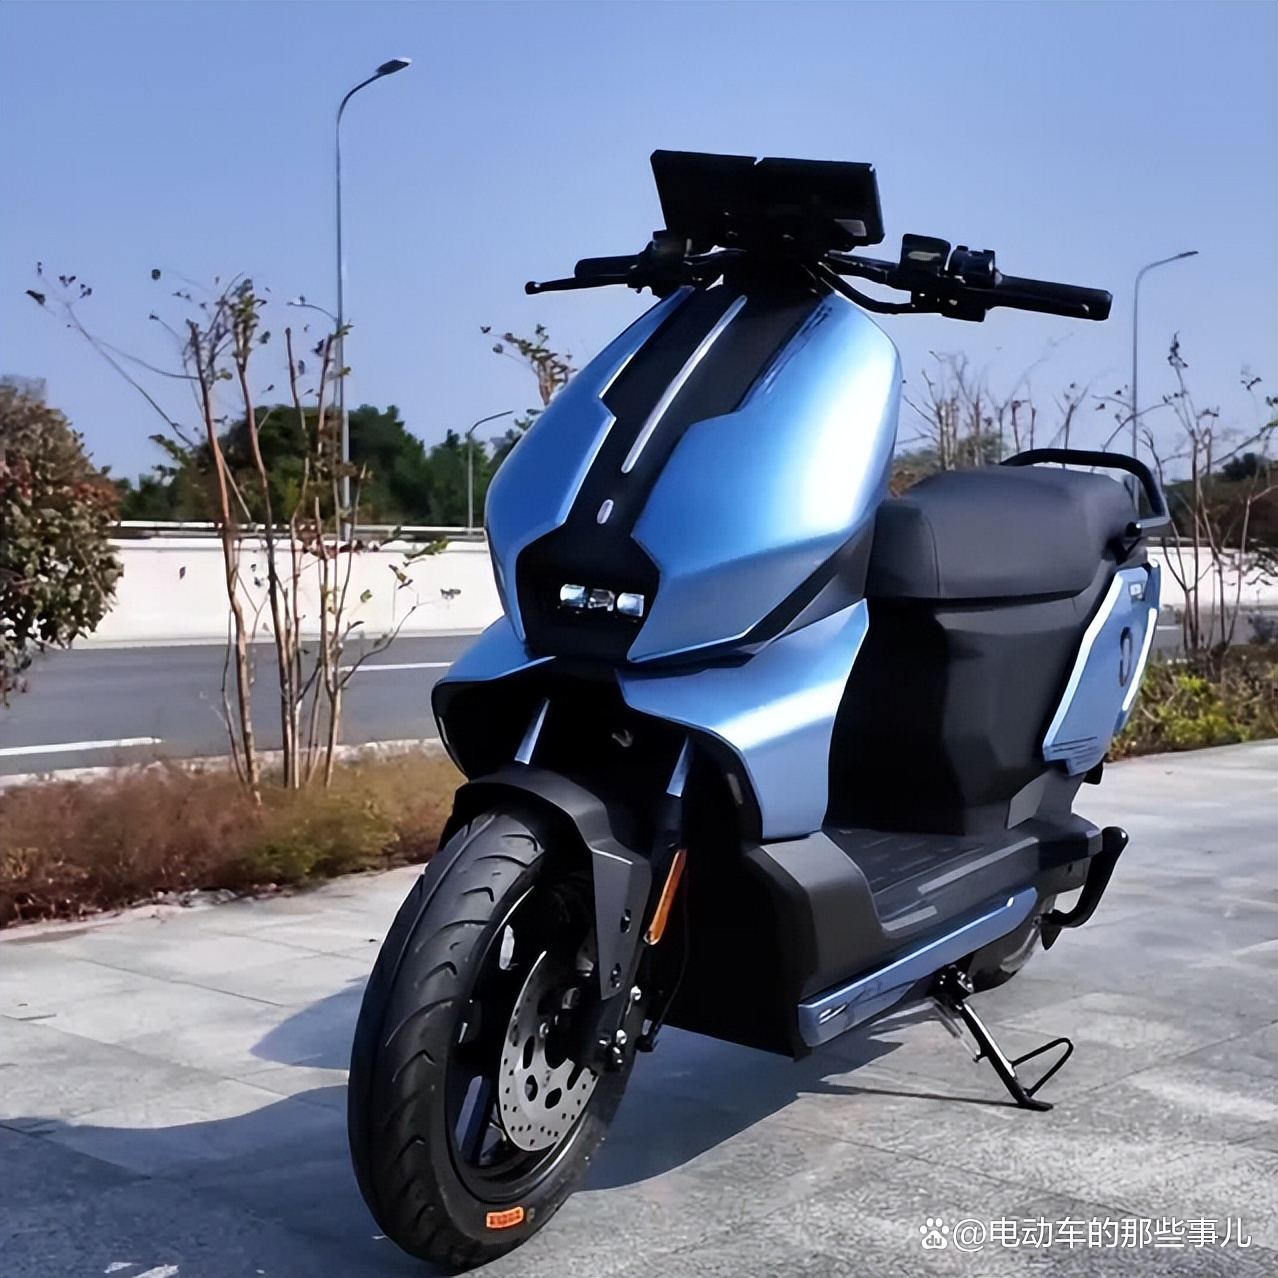
更狠的是,高端玩家主动降价下探,直接堵死了腰部品牌的上升路。此前极核主力车型单价偏高,牢牢贴着高端标签;2026 年直接把产品均价下探至 3400 元区间,用摩托车级的技术和做工杀入主流通勤市场,上半年销量同比暴涨 34.93%。 技术底蕴差一截,价格又拉不开差距,腰部品牌想靠性价比冲高端,根本没有竞争力。
中端市场:前后夹击,存量厮杀里难分一杯羹
如果说高端是降维打击,中端市场就是实打实的 “两头围剿”。 作为行业最大的基本盘,中端红海的厮杀早已白热化。卡在中间的品牌,要同时应对两拨完全不同的对手,哪边都不好惹。
第一拨是九号、小牛为代表的智能新势力。它们不走单纯代步的老路,主打无感解锁、手机远程控车、OTA 整车升级等智能化体验,搭配年轻化的外观设计和品牌调性,精准拿捏了 35 岁以下消费主力。
上半年线上电动车市场,九号加小牛拿下超五成份额;九号整体销量同比增长 18.87%,营收跃居行业第二。智能化布局慢、迭代慢的腰部品牌,根本抢不到年轻用户。
第二拨是雅迪、爱玛、台铃组成的传统三巨头。它们靠极致的供应链成本控制和覆盖全国的万家级线下渠道,牢牢把持下沉市场和入门代步基本盘,三家合计占据近六成市场份额。拼价格、拼网点、拼下沉市场,腰部品牌完全不是对手。
说白了,讲智能比不过九号小牛,拼性价比干不过雅迪爱玛台铃。中间品牌高不成低不就,没有核心卖点,用户凭什么放弃头部品牌选你?
核心困境:没有长板的 “中间派”,正在被加速清场
眼下整个行业正处在大盘缩水、头部集中的阶段。奥维云网数据显示,2026 年上半年国内电动两轮车内销 2825.2 万辆,同比下滑 12.6%,行业从增量时代彻底进入存量时代,蛋糕变小了,抢蛋糕的人却更凶了。
存量市场下马太效应愈发明显:雅迪、爱玛守住入门代步基本盘,九号、小牛收割年轻智能用户,极核等跨界品牌拿下高端性能市场,市场份额持续向两头的头部玩家集中,留给腰部品牌的空间越来越小。
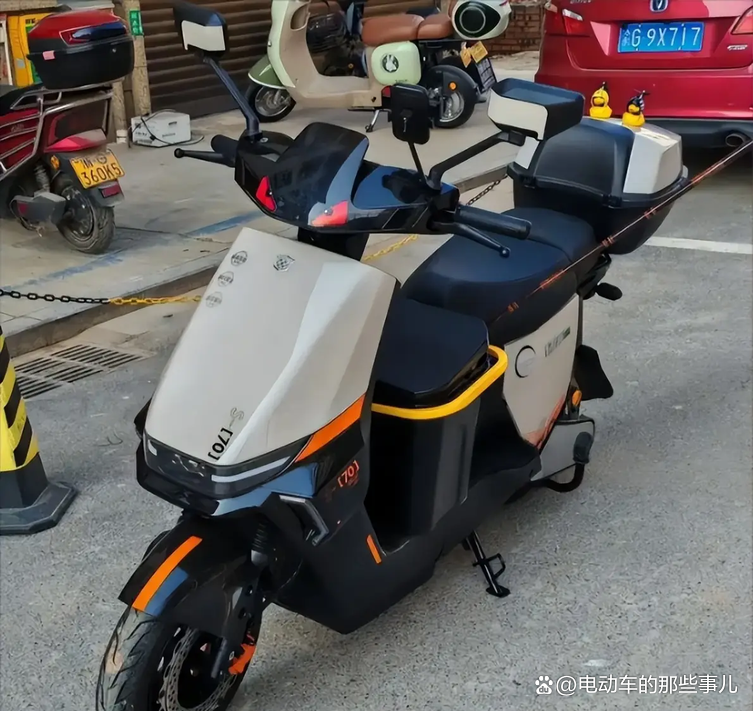
绝大多数腰部品牌的致命问题,就是没有自己的核心长板:论技术研发,没有摩托车大厂的底蕴,做不出性能操控优势;论智能化,舍不得投入研发,体验跟不上新势力;论成本和渠道,没有几十年积累,拼不过传统三巨头;论品牌认知,很多消费者连名字都没听过。
行业高速增长时,有产品就能分一杯羹;到了存量厮杀阶段,用户只会选头部的、有特色的、性价比高的。啥都懂一点但啥都不精通的 “中间派”,只会最先被淘汰。目前已有不少小品牌悄然退出市场,接下来的行业洗牌只会更快。
最后说几句
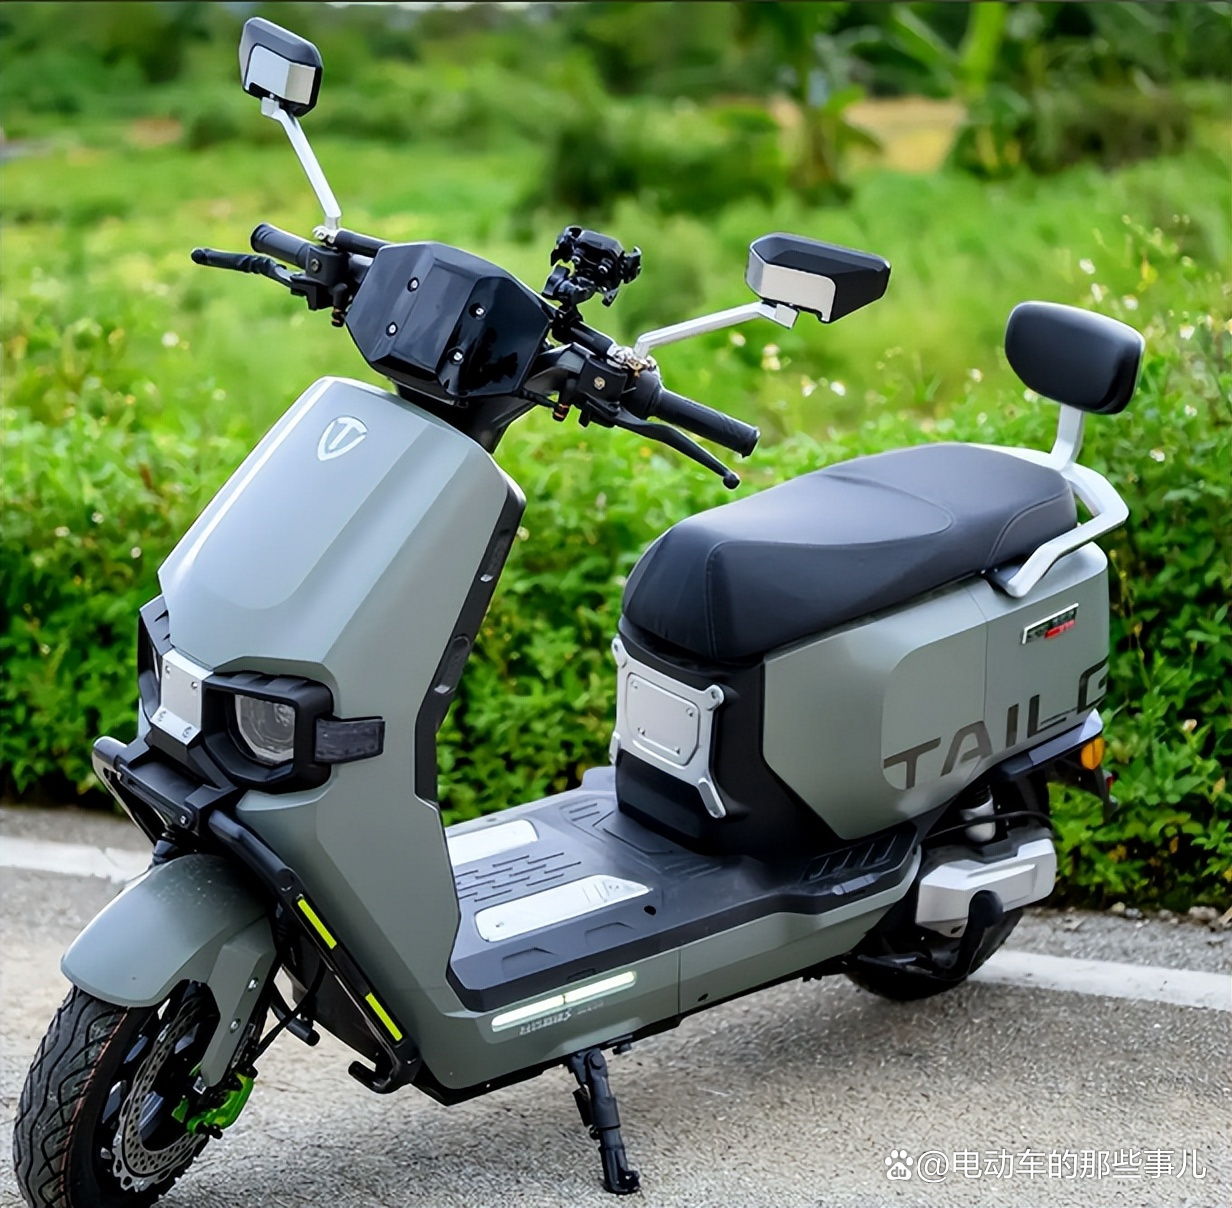
其实不是中端市场不行了,而是没有差异化的中端品牌,不行了。 电动车行业早已过了随便造个车就能卖的年代,想要活下去,总得有一样拿得出手的硬本事:要么死磕技术性能,要么把智能化做到极致,要么把成本和渠道铺到别人到不了的地方。最怕定位模糊、不上不下,高端市场摸不到,中端市场守不住,最终在两头的挤压里慢慢被市场遗忘。