2026上半年GDP大比拼!全球3大经济体形成:美国、欧盟、中国

三份GDP成绩单摆在一起,真正值得看的不是谁“赢了”,而是中国、美国、欧盟的增长,究竟靠什么在支撑。
2026年上半年,中国GDP达到69.57万亿元,实际同比增长4.7%;美国二季度实际GDP按年化口径增长2.2%;欧元区和欧盟27国二季度环比分别增长0.6%和0.7%。
数字相近,经济体感和增长质量,却并不在同一条轨道上。
一、先别急着排名,三种统计口径并不相同
国家统计局7月15日公布的初步核算显示,中国一季度GDP同比增长5.0%,二季度回落至4.3%,二季度环比增长0.9%。
从产业结构第一产业增加值3.15万亿元,同比增长3.7%;第二产业25.05万亿元,增长3.9%;第三产业41.37万亿元,增长5.2%。
服务业仍是最大支撑,但二季度增速低于一季度,也说明经济修复并不是单线加速。
美国经济分析局9月30日发布的二季度第三次估算显示,美国实际GDP按年化环比增长2.2%,一季度数据则被上修至2.5%。消费、投资和出口均为正贡献,政府支出有所回落。
欧盟的数据则采用季度环比和同比并列观察。9月7日,欧盟统计局确认,二季度欧元区GDP同比增长1.2%,欧盟27国增长1.4%;一季度欧元区同比增速只有0.6%。
这里有一个容易被忽略的比较陷阱中国公布的是半年累计实际增速,美国强调的是季度年化环比,欧盟主要使用季度环比和同比。三者可以观察趋势,但不能简单把数字直接当成同一把尺子。
二、中国的优势在产业,美国的拉动集中在科技
中国上半年实际增长4.7%,国家发展改革委8月27日披露,名义GDP增量约3.6万亿元,为近5年同期最高水平,就业、物价和贸易等指标也处于预期区间。
增长的支撑,主要来自高技术制造业、装备制造业以及“新三样”产业。新能源汽车、锂电池和光伏产品,在出口与投资两端继续提供动力。
房地产对宏观经济的拖累有所收窄,但出清过程尚未结束,投资端压力仍可能延续。更需要补上的短板,是社会消费品零售总额实际增速仍低于GDP增速,内需还没有完全接棒。
美国二季度增长看起来更稳,但结构并不均衡。根据原文披露,投资端的强劲表现,较多集中在人工智能基础设施、数据中心以及少数科技企业的资本开支。
这类投资能够快速形成增长拉动,却也意味着经济对单一赛道的依赖上升。传统制造业采购经理人指数在上半年多次处于荣枯线下方,高利率也在压缩部分家庭的消费弹性。
美国经济能否把科技投资转化为更广泛的生产率提升,欧盟能否重新找回制造业活力,中国能否让消费补上出口和地产留下的缺口,才是比单季增速更值得观察的变量。
三、汇率抬高了账面规模,但不能替代真实产出
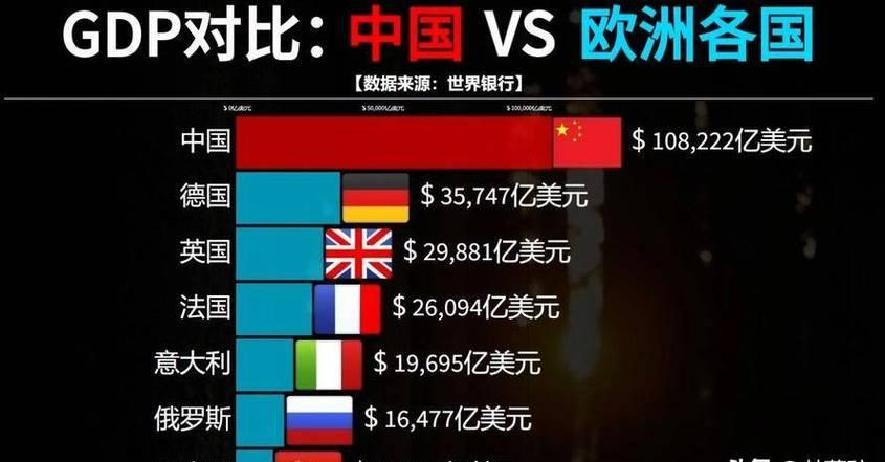
按市场机构结合2026年上半年平均汇率的估算,美国上半年名义GDP约15.9万亿美元,中国约10.09万亿美元,相当于美国的63.5%左右,高于2025年上半年的61.7%;欧盟27国合计约9.3万亿美元。
中国占美国的比例有所上升,并不全部来自产能突然提速。根据公开汇率数据,截至2026年9月中旬,人民币对美元累计升值接近4.3%。
汇率变化会直接影响美元计价的经济总量。换算后,中国上半年名义增速接近9.9%,但剔除汇率和价格因素后,真正反映实际产出的增速仍是4.7%。
这也是为什么,单凭汇率变化就推算中国何时超过美国,容易把短期变量当成长期趋势。国际机构的不同情景测算,把名义GDP追平时间从2030年前后推到2045年附近,关键取决于汇率、人口和产业效率等变量。
国际货币基金组织7月8日将中国2026年全年增速预测上调至4.6%,较4月预测高0.2个百分点,理由之一是中国一季度表现超出预期;同一版本预计欧元区全年增长1.0%,较4月下调0.2个百分点。
但总量追平也不等于发展水平完全接近。按照国际货币基金组织2026年预测,美国人均GDP接近9.4万美元,欧盟整体约3万美元,中国约1.4万美元。即便未来名义总量接近,人均差距仍会存在。
三份成绩单放在一起,看的不是一次排名,而是增长模式的差别美国需要证明科技投资能否扩散,欧洲需要修复产业竞争力,中国则要让制造业升级与居民消费形成更顺畅的循环。
谁能把短期增长转化为更持久的生产率和民生改善?