最败家造车国企!气跑三菱放走奔驰,手握优质资源为何一步步走向没落

卖壳三十年,福建这个造车国企把王炸打成了裸奔
奇瑞一个季度出口155万辆,海外盘子九个月就吃掉去年一整年。 同一片中国车市,福州那家叫福汽的国企,东南给了奇瑞,福建奔驰控股权让给了北汽,云度新能源2020年就剥得干干净净,新龙马的启腾如今大街上没几个人见过。 三十年时间,一副顶配手牌,一张一张全送了出去。
病根:它压根没想过自己造车
坊间总说福汽是"命不好"。 扒开看,命不好是果,不是因。 真正的病根一句话就能讲完,福汽从头到尾没打算自己造车,它只想当合资公司的大房东,收收地租、分分红利。 这个判断不服气? 那就从云度说起。
云度:起跑最早,摔得最狠
2015年底,云度在莆田挂牌,股东是福汽、海源机械加莆田国资。 它拿到纯电动乘用车双资质的日子,比蔚来、小鹏、理想都早。 2018年整整一年,云度交付大约9300辆,那一波新势力里只排在蔚来后头。 这等于白捡一张金贵的入场券,坐得稳,后面十年的饭都能吃下来。
然后呢? 2019年没新车,2020年还是没新车。 福汽直接选在2020年抽身退股,到2022年前后,云度彻底停摆。 起跑线最前排的选手,眼睁睁看着后排一辆辆呼啸而过。 这不是运气问题,是心态问题,国资股东不肯拿真金白银砸研发,产品节奏说断就断。 横着比一下,蔚来当年把融来的钱全砸进换电站和三电系统,连年亏损也先把护城河挖出来。 两条路,两种命。
东南:三菱的25%,咽不下去
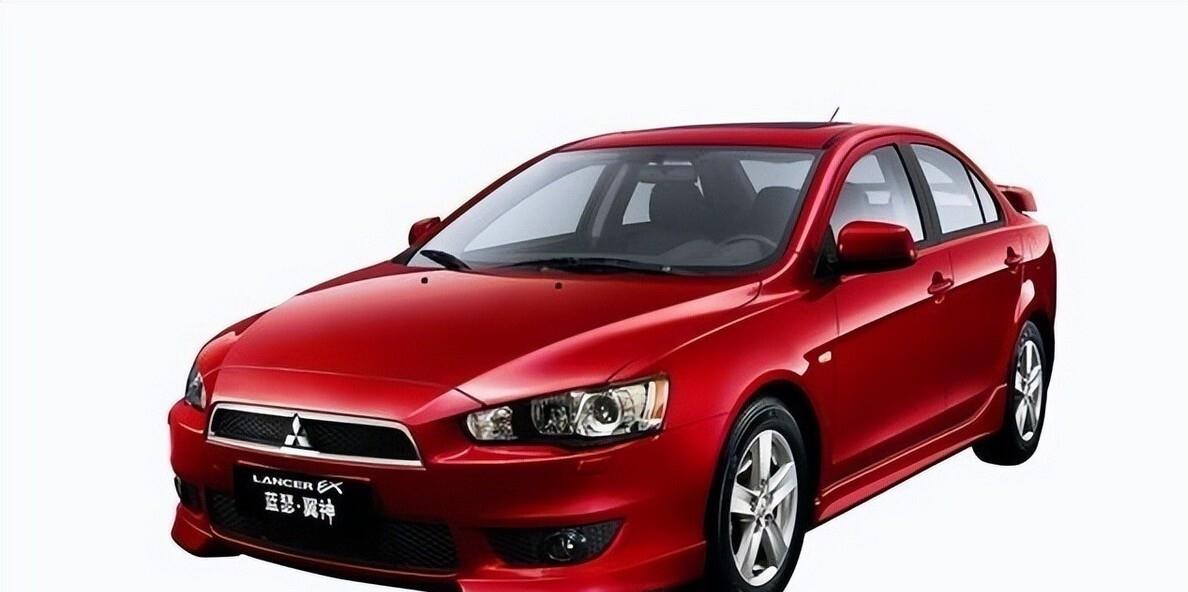
好日子只持续了一截。 三菱始终咽不下25%这个数字,不肯继续塞新车型进来。 2010年后,东南产品库连续两年挂零,老车慢慢卖不动。 2012年三菱转身跟广汽重新组局,50∶50的股比,日方如愿拿到想要的话语权。 东南从心头肉变成角落里一张旧沙发。 2021年三菱清仓离场,三年后,福汽把壳子交到奇瑞怀里,眼下给奇瑞捷途品牌做代工。
三菱走得这么决绝,是福汽留不住,还是压根没打算留? 东南原董事长廉小强自己承认过,日方不肯追加投资,是因为收益被稀释。 可一家合资企业靠什么留住外方? 要么本土渠道够深,要么本土研发能顶上来。 福汽这两条都没练到家,三菱嫌弃分成,等于直接告诉它:你这边我不想带了。
福建奔驰:半壁江山,拱手让人
北汽这一手,把北京奔驰和福建奔驰串成一条线,拼出所谓"南北奔驰"的格局。 换句话说,福汽把半壁江山让给别人去做战略拼图。
新龙马:十年的自主,没想明白做什么车
福汽真就一点自主心气都没有? 也不是没动过。 1997年搞起新龙马,先做农用车,2011年前后把手伸向乘用车,弄出启腾这个牌子。 可技术这根梁没立起来,一直到2021年底算总账,启腾累计也就六千多辆,还清一色是微面和油改电的小玩意儿。 十年时间没打出一款真正意义上的乘用车主力,这就不是运气能解释的,是从立项那天起就没想明白自己要做什么样的车。
同一片市场,两种截然相反的活法
把东南、福建奔驰、云度、新龙马四条线叠在一起看,福汽犯的是同一个错,把合资和外部股东当成技术奶瓶,自己从不认真断奶。 这跟同一时期的奇瑞、比亚迪形成鲜明反差。 比亚迪2025年卖了约419万辆新能源车,稳坐全球销冠。 奇瑞2026年前三季度220.68万辆的总量里,新能源贡献85.85万,同比增46.1%。
两家共同点很简单:都把发动机、电池、电控、座舱这些硬骨头啃到自己嘴里。 福汽的三十年恰恰反着来,它把自己手里最值钱的平台和品牌都借给合作方养,等合作方走人那一刻才发现,床上什么都没留下。
时代变了,租客也不来了
2026年的中国车市已经不是2010年那个光景。 合资品牌集体退潮,南北大众、广汽本田、东风日产日子一年比一年难,连三菱自己都在2023年从中国市场彻底退出了乘用车业务。 电动化、智能座舱、辅助驾驶、芯片自研,每一样都不是引进生产线能解决的。 没有自己的工程师团队,没有压箱底的三电专利,没有一套跑得通的智驾方案,连进牌桌的资格都要被重新审视。
福汽这事的分量之所以沉重,不在于它丢了多少钱,而在于它把中国汽车业最金贵的二十年,从WTO入世到新能源起飞,完整浪费了一遍。
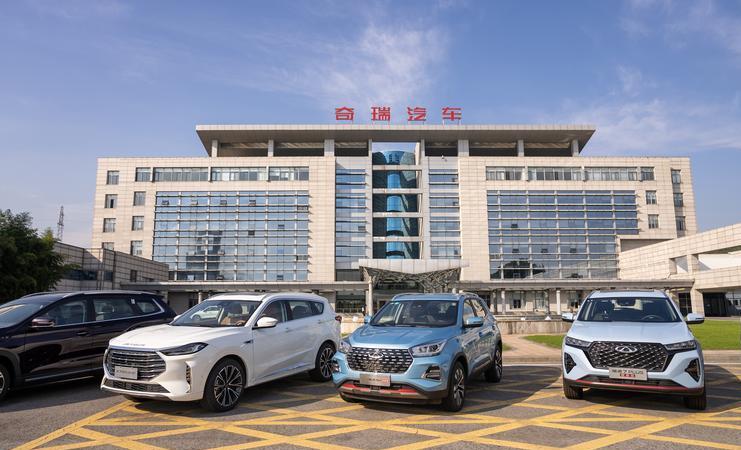
有意思的是,接盘东南的奇瑞,走的恰恰是福汽二十年前该走的那条路。 1997年成立,当时在芜湖连像样的发动机都造不出来,咬牙自己攒ACTECO发动机,一攒就是十几年;2026年5月,它反过来和日本的奥特巴克斯联手,准备把中国造的微型电动车卖进日本本土。 研发家底的分量,就在这种一来一回里显形。
牌面漂亮的玩家多的是,能把牌打到最后一手的,永远是那些愿意从头刻苦练内功的。 一副顶配手牌,三十年打到裸奔。 镜子就立在那儿,照不照,各凭本事。
福汽用三十年证明了一件事:靠山山倒,靠水水流。 可下一个问题是,那些至今还躺在合资温柔乡里、以为外方会一直坐同一张桌子的国企,牌桌上还剩几张牌? 它们会不会是下一个福汽? 这问题,留给每一个还在数品牌授权过日子的人自己掂量。