“45万元以上”电动汽车:纯电豪华冠军,9个月时间售出3万多台


行业数据显示,2021年至2026年期间,国内乘用车均价始终保持在16万至18万元的区间内波动。这一价格中枢的稳定性,反映出国内汽车消费市场整体处于一个相对理性的价格带上,消费者对于主流购车预算的预期并未发生剧烈偏移。
从市场结构来看,20万元以下车型占据了整个市场60%以上的份额,构成了绝对的销量基盘。这一区间的产品覆盖了绝大多数首次购车家庭、年轻消费群体以及注重实用性的增换购用户,是各大车企争夺最为激烈的红海市场。相比之下,40万元以上车型仅占不到5%的市场份额,属于典型的高端细分领域。尽管份额有限,但这一市场集中了品牌溢价最高、技术含量最密集、利润空间最可观的产品。
在40万元以上的高端汽车市场中,当前的动力类型分布呈现出明显的三分格局:常规燃油车型占比43%,纯电动车型占比22%,增程车型占比19%。如果把时间线拉回三年前,燃油车在高端市场的占比还超过70%,纯电车型的占比不足10%,短短几年时间里,油电之间的份额差距不断被缩小。
高端汽车市场从来不是一个单纯由价格定义的赛道,品牌积淀、产品体验、服务体系、用户圈层共同构成了这个市场的核心壁垒,而燃油豪华车能在新能源浪潮冲击下依然守住接近半数的市场份额,核心原因是它拥有一批忠诚度极高、需求难以被替代的忠实用户基本盘。然而,纯电豪华车的增长势头同样不容忽视。随着电池能量密度的提升、高压快充网络的铺开以及智能座舱与辅助驾驶技术的成熟,纯电豪华车在产品体验层面展现出传统燃油车难以比拟的科技感与新鲜感。
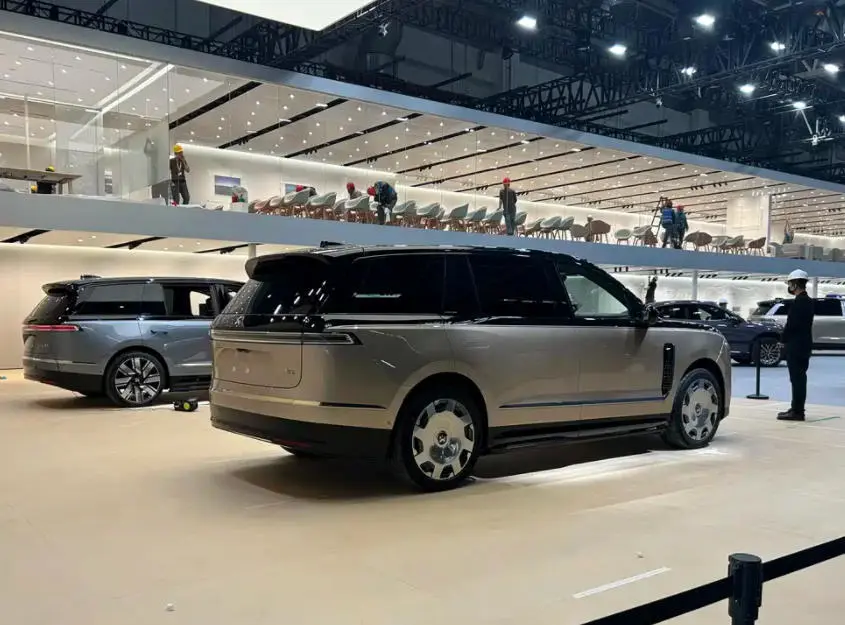
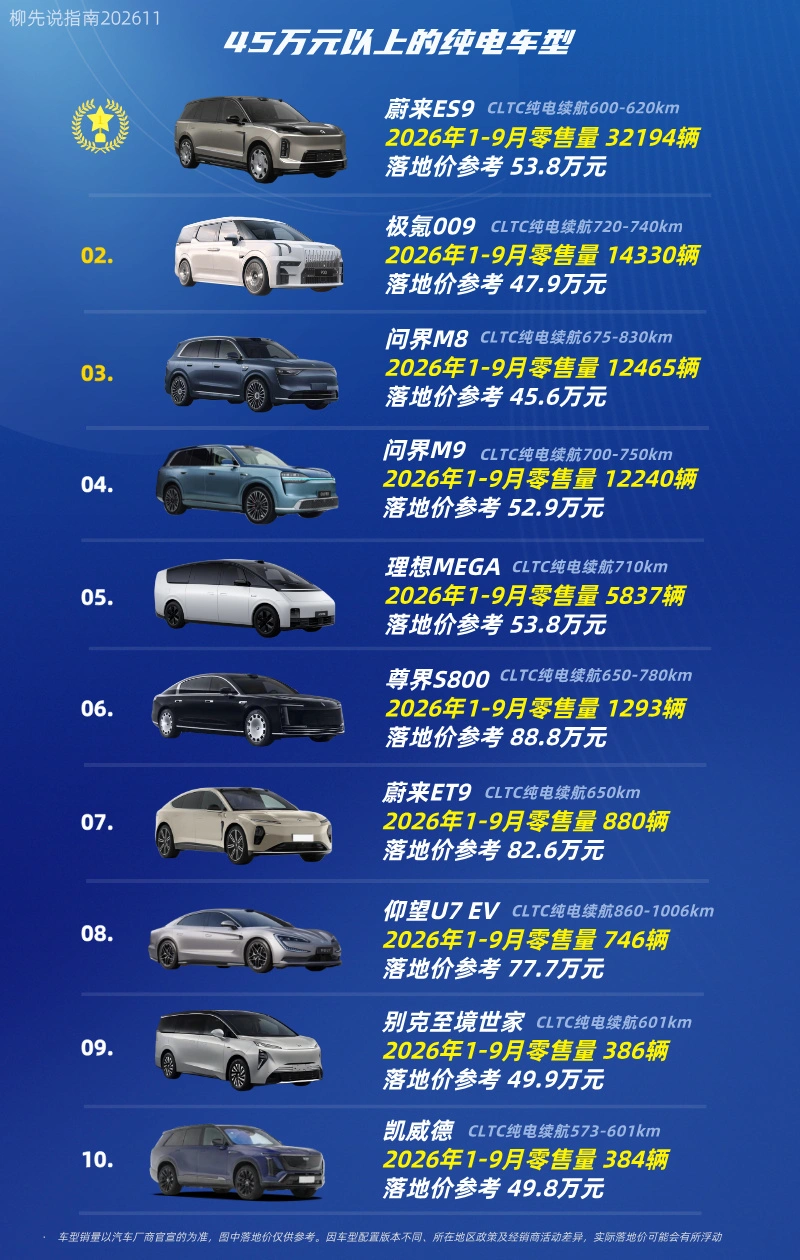
2026年1月至9月的零售量数据,45万元以上纯电车型销量前三名依次为蔚来ES9 (图片 | 参配 | 询价) 极氪009 (图片 | 参配 | 询价) 问界M8 (图片 | 参配) 。其中,蔚来ES9累计零售量达到32194辆,是一款主打换电的大型SUV。极氪009、问界M8和M9紧随其后,分别代表了高端纯电MPV与智能SUV领域的产品方向。
45万元以上热门的纯电车型还包括理想MEGA (图片 | 参配 | 询价) 尊界S800 (图片 | 参配) 仰望U7 (图片 | 参配 | 询价) EV和凯威德 (图片 | 参配 | 询价) 。它们的存在共同丰富了纯电豪华车的产品矩阵,让整个高端纯电市场不再只有单一的品类,给了高净值用户更多元的选择。这些车型虽然广受外界关注,但由于定价较高,销量并不算太出色。高定价意味着更窄的受众圈层,消费者在这一价格带选购纯电车型时,往往对品牌调性、产品成熟度、售后保障体系以及二手车残值有着更为严苛的考量。
最后总结:纯电豪华车已经度过了从0到1的破冰阶段,正在进入从1到10的快速扩张期。即便说纯电豪华车已经打开了市场局面,但距离真正撼动燃油豪华车的基本盘,仍有相当长的路要走,需要产品、服务、品牌与基础设施的协同推进。