燃油车占比跌破三分之一,马斯克为何说中国对石油依赖正在快速下降?

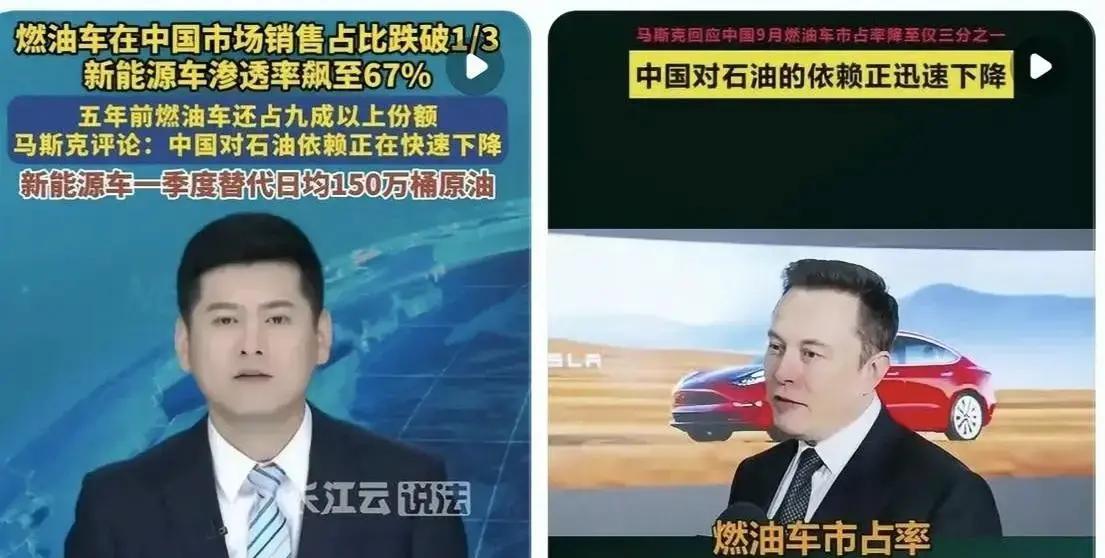
我记得前阵子刷到一张图,屏幕里一条红线像心电图一样往下走。2026年9月,国内新车里燃油车占比第一次跌破三分之一,新能源车整体渗透率来到67%,其中纯电47.3%、插混19.7%。马斯克还顺手转发了那张图,配的意思很直接:中国对石油的依赖正在快速下降。
但我心里第一反应是一个山东人常见的疑问:这事儿要是真能让我们对石油少依赖,那得少在哪儿?别急着喊胜利,也别急着说误导。汽车自媒体最怕的就是把一组数据当成立刻改变现实的魔法咒语。
我先把逻辑掰开揉碎讲清楚,顺便把一些容易踩坑的点也拎出来。因为这不是一场情绪比赛,而是能源结构和交通结构的长期变化,在汽车圈里,大家最关心的是和钱、用车成本、安全相关。
先看燃油车占比跌破三分之一,这句话到底指什么。它指的是新车销售结构,不是全国道路上在跑的车的结构。新车是新增,存量是既有。新能源车渗透率提升,最直接改变的是新增车辆未来的用能方式,而不是立刻把马路上油车的油枪拔掉。
你可以把它理解成城市水龙头。新车占比的变化像是你正在给新的水管接上不同的供水方式。老水管还在,哪怕新水管占比上来了,老水管的水也要先跑完它的寿命周期。汽车就是这样,燃油车存量退出需要时间,不是一个月两个月的事。
这也是马斯克那句话容易被误读的地方。有人会把新增渗透率等同于石油进口立刻腰斩,甚至有人觉得电车上来就等于彻底摆脱化石能源。这个理解不对。
汽柴油在国内的消耗里占着很大一块,尤其是道路交通的用油。新能源车新增并且占比不断提高,意味着未来道路交通新增用能会越来越多地由电来承担,燃油消耗的增量会被压下去。这才是所谓对石油依赖下降的核心逻辑。关注点在增量曲线,不在存量曲线的断崖。
这里我用一个更车迷的说法。燃油车时代,交通能源像单一品牌的燃料,只能从固定渠道买。电动化之后,交通用能变成一个更大的能源池,电可以来自多种发电方式,而不是只有原油。你不用立刻把燃油停了,但你能让未来新增的能量需求不再完全绑定石油。
紧接着看第二层逻辑,新车结构的拐点为什么重要。拐点不是因为某个月销量漂亮,而是因为产业链已经形成规模效应。纯电、插混的产品覆盖越来越广,充电网络、换电场景、车队运营模式也在往稳定方向走。换句话说,电气化不是临时热闹,而是在做长期的配套。
举个车圈常见的例子,很多地方的网约车、物流车队,过去靠燃油跑出效率,现在开始用电去算账。不是口号,而是成本表。电车在电价政策、能耗效率、车辆采购与运维上逐步找到更合适的结构后,车队自然会更倾向把新增运力交给电。
这类变化会进一步影响交通领域对汽柴油的需求增速。国际能源署的思路也是类似的框架,关注“被替代的用油增量”和能源系统压力的变化。你要是只盯着新车渗透率,就会觉得数据跳得太快;你要是看“用油增量被压住”,才更接近真实含义。
但我必须把误区在这儿再按下暂停键,因为很多争论都输在概念没对齐。
误区一,新车不等于全部存量。燃油车占比跌到三分之一以下,不代表路上立刻变成三分之一燃油车。全国在跑的车特别多,而且燃油车的平均生命周期更长。你在高速上看到的那种老牌合资车型、出租车、私家车存量,短期不会消失。它们还会继续烧油十几年,国内当前依然需要大规模进口原油。能源安全要看总体供需,不是看某个渗透率就能得出立刻脱离的结论。
误区二,电车用电不等于直接脱离化石能源。很多人用一句话就把问题堵死了,比如火电占比高的话,那电车是不是只是把烧油换成烧煤。这个问题得拆开看。电力来源确实多元,有煤也有气,也有水电、风电、光伏,还有核电等。电气化的价值不只在于“是不是绿电”,还在于把交通能源从单一依赖原油,转成可以调度的电力系统。电能的供给端更容易通过不同发电方式来实现结构优化,从而把能源安全的风险分散掉。
还有一层容易被忽略的现实背景:地缘冲突带来的不是抽象焦虑,而是油价、航线、供应链波动对物流和出行成本的直接冲击。交通用油一旦受影响,国内的成本传导会很快,尤其是物流行业。电气化并不是让你立刻不用油,而是让你未来在交通用能方面对单一商品的敏感性变低。
说到这儿,很多车友会接着问,那到底什么时候才能谈“依赖下降”?我更想用一个更贴近工程的答案:取决于存量燃油车的迭代速度。新增销量的拐点说明替代空间被打开了,替代发生需要时间,尤其是数千万甚至上亿台燃油车的退场节奏。你不把存量换掉,就不可能让总用油量快速下滑到某个理想位置。
如果你愿意把视角从“新车渗透率”移到“车辆生命周期”,就会更容易理解为什么争论会拉扯。新车占比变化可以很快,但存量更新慢。你在路上看到的车换一茬,需要车辆报废年限、二手市场流转、维修保养成本、政策节奏共同作用。这个过程不是靠情绪推动,而是靠时间和经济性推动。
我作为在青岛长大的司机,理解这种拖延不是坏事。海边人做事讲个稳,买车也一样。燃油车的保有量在那儿,车况怎么维持、油价怎么变化、维修网络怎么覆盖,都会影响它们能跑多久。新能源车的普及速度快不快,也会受到电价、充电便利性、续航能力、车辆成本等多因素影响。
你再看插混的占比达到19.7%,这也说明用户并不是“一刀切”。插混在城市短途能用电,长途可以用油,容错率更高。对很多家庭来说,它是过渡方案。过渡不是坏词,它是现实。过渡越顺,存量燃油车的替代越平滑,能源系统的压力越可控。
纯电47.3%也不是凭空出现的。你要知道电池成本、整车能耗、电驱效率、热管理技术这些都在影响最终价格和体验。比如同样的续航标称,实测工况能不能稳定,冬天空调、电池衰减怎么控制,这些都会决定用户愿不愿意把新增换成纯电。产业把这些问题逐步压实,渗透率就会往上走。
说到关键数据,我们回到那张图:2026年9月,新车里燃油车占比首次跌破三分之一,新能源整体67%,纯电47.3%、插混19.7%。这组数据说明市场正在把更多新增需求导向电动化。马斯克强调对石油依赖下降,指的是交通用油未来增量被压住的路径,不是指立刻断掉油进口。
当然,网上最容易吵的地方也在这。有人会说,燃油车存量还是很大,你凭啥说依赖下降。也有人会反过来,用“新车渗透率”推导出“马上独立”。这两种都不严谨。正确的讨论姿势是:依赖下降是一个过程,发生在增量替代上,同时也要看供需和进口结构的变化幅度。
如果要落到更具体的汽车讨论上,我更想把“电动化降低风险”讲得像修车一样可操作。风险主要来自两端,一端是油价波动和供应链扰动带来的成本不确定性,另一端是能源供给对单一商品的敏感性。电动化把交通能源从单一原油换成多元电力,至少在结构上给了缓冲空间。缓冲不是万能药,但它会让波动传导没那么直接。
还有一条你可能没想到,但在车圈很真实的规律:当大量电车进入家庭和车队,能源系统的优化空间也会更大。充电峰谷调度、车网互动潜力、换电场景的标准化、车载电池的利用方式都会影响电力侧的资源配置。这里面任何一个环节变化,最终都可能体现在用能成本上,而用能成本又会反过来影响用户购车选择。汽车市场和能源市场是互相咬合的齿轮,不是单向叠加。
说回我们要回答的核心问题:电车能不能真正降低对石油的依赖?最大难点其实不是新车渗透率,而是几十年存量燃油车的迭代周期。你要承认现实的惯性。存量在跑,油在烧,供应链在运转。电动化带来的替代要经过足够的时间,才能在总用能结构里形成明显的下行趋势。这个过程需要政策、产业、消费三方配合,也需要市场持续把电车做得更划算、更好用。
我不喜欢把事情说得太绝对,因为汽车世界从来没有一夜之间的革命。能做的,是把新增做对,把结构拐点跑出来,然后让存量慢慢退出。你看这张图里,纯电和插混的比例加起来接近七成,燃油新车继续往下走,这就是替代路径在延伸。至于存量需要多长时间才能跟上,这取决于车辆寿命与市场的换购节奏。
最后我给车友一句在青岛海风里也站得住的提醒:讨论能源安全别只盯一条曲线。新车渗透率是曲线的起点,但真正影响“我们对石油的依赖”的,是总用能结构怎么变,是进口压力怎么传导,是存量燃油车怎么退出。数据可以让我们判断方向,工程和周期决定落地速度。你怎么看,是更在意新车还是更在意存量的那份耐心与时间?