死活不肯向中国让步?这家航发巨头当初宁可裁掉9000人,也要硬走铃木的失败老路

利润暴涨46%的航发巨头,为何只能在中国做售后?答案在6年前
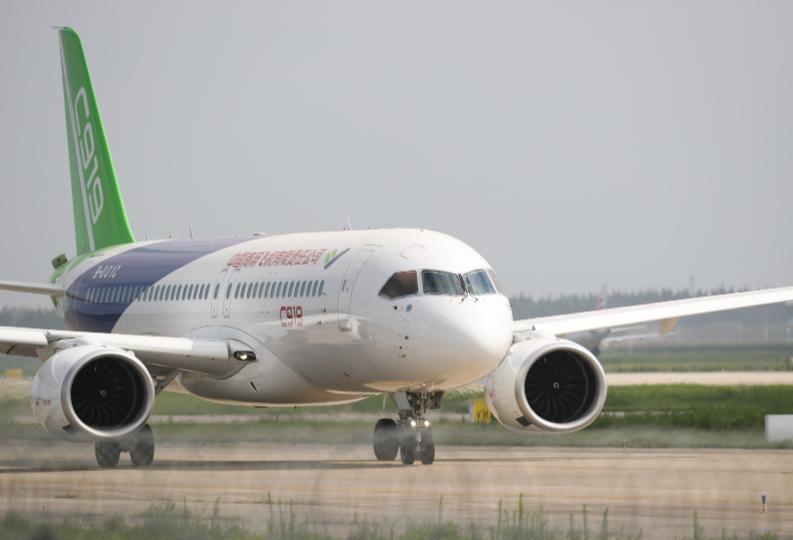
前几天刷手机刷到两条挨得很近的新闻:一边是C919正式开通定期国际商业航线,到今年10月累计运送旅客突破840万人次,航线覆盖二十多座城市;另一边是英国航发巨头罗尔斯·罗伊斯(业内常称罗罗)发布半年报,利润同比暴涨46%,股价跟着一路走高。
乍一看一个是国产大飞机的新进展,一个是海外企业的好业绩,八竿子打不着。但把时间倒回2020年就会发现,这两条截然不同的发展轨迹,早在六年前就埋下了伏笔。这从来不是两家企业的恩怨故事,而是核心技术领域合作与自研的关键选择,和普通人未来的出行成本、高端制造的就业机会都脱不开关系。
先摆眼下的实锤,不吹也不黑。
C919这边的进度确实肉眼可见:到今年10月总飞行时间已经超过15万小时,东航、国航、南航三大航都已经接装入队;专门适配高原机场的C919-600缩短型,7月底在上海浦东完成首飞时,全部试飞科目一次性完成,后续就能执飞拉萨、香格里拉这类高海拔航线;座席更多的加长版、宽体客机C929也在稳步推进,配套的“长江-2000”大推力发动机,已经列入国家航空发动机专项攻关清单。
订单数据也很实在:目前累计确认订单约1150架,公开报道中的订单总数接近1500架。
再看罗罗,表面日子确实过得滋润。
这两年全球民航业逐步复苏,它家的“遄达”系列本就是宽体机发动机的主力选项,波音787、空客A350、A330neo这些长途主力机型,不少都搭载它家产品,趁着行业复苏订单接到手软,半年利润涨近一半不是虚数。
可落到中国市场,它的位置就有些尴尬了。去年底罗罗和国航在北京谈成的合资项目,是建一座发动机维修服务中心,专门承接“遄达”系列的售后维保业务。听着算是落地合作,但真正的产业大头——整机配套的发动机订单,更多流向了美法合资的CFM公司,现在C919搭载的LEAP-1C发动机,就出自CFM之手。
说白了,它如今守着的是后端维修的饭碗,前端最有增长空间的国产大飞机配套市场,它已经站在了门外。这份落差,不是一张亮眼的财报就能完全遮住的。
很多人想不通,罗罗作为百年航发巨头,难道算不清账?放着中国这么大的市场不赚,到底图什么?答案要到2020年那个摇摇欲坠的夏天找。
当时全球民航几乎陷入停摆,飞国际航线为主的宽体机,停场比例超过七成。偏巧罗罗是全球主流航发厂商里,对宽体机业务依赖最深的一家。更要命的是它的核心商业模式不是“卖发动机赚一次性的钱”,而是按发动机实际飞行小时收取服务费——飞机全趴在地上不飞,它就一分钱进账都没有。
2020年5月,时任CEO沃伦·伊斯特公开宣布,全球5.2万名员工里,至少裁撤9000个岗位。到8月半年报出炉,公司税前亏损54亿英镑,创下二战以来最惨的亏损纪录。
就在罗罗焦头烂额四处找钱续命的时候,中国大飞机项目刚好走到关键阶段,发动机“心脏病”的问题亟待突破。中方通过多个渠道递过合作意向:愿意提供真金白银的订单和资金注入,换取部分技术在华本地化、双方联合研发的机会。
怎么算这都是划算的买卖:既能拿到现金流解燃眉之急,又能切入未来二十年预计需要8000多架客机的超大市场。
可罗罗最终的回答是:拒绝。
它宁可接受英国政府主导的20亿英镑股权融资,宁可卖掉西班牙子公司ITP Aero变现,宁可让九千名员工失业,也不肯在核心技术合作上松口。
这事真不能简单归为“外企傲慢”,里头有身不由己的约束:罗罗的发动机同时覆盖民用和军用场景,涉及大量敏感技术管控,英国政府的态度、北约盟友的压力、美国当时不断加码的“脱钩”要求,都在影响它的决策,不是企业管理层想谈就能谈。
但这不是全部理由。它自己也有笃定的预判:总觉得把核心技术牢牢攥在手里,就能永远卡住产业链的位置,笃定中国短期内搞不出合格的大推力航发,等熬不住了,迟早还要回头求上门。
这种“攥着技术就能熬死对手”的心态,和当年日本铃木汽车的选择几乎一模一样。
2018年9月,铃木以1元的象征价格转让长安铃木全部股权,正式退出中国整车市场。那一年中国汽车销量超过2800万辆,是日本本土市场的近十倍——它亲手错过的,是当时全球最大的汽车消费蛋糕。
罗罗和铃木所处的行业天差地别,踩坑的根源却高度一致:既低估了中国市场的迭代速度,更低估了中国搞定核心技术的决心。
中国本来不排斥国际合作,毕竟站在已有技术积累上搞研发,效率肯定比闭门造车高。但2025年5月的一场意外,给全行业提了醒:当时美国商务部一度暂停CFM对华发动机出口许可,C919的生产节奏直接受到影响。虽然两个月后限制就解除,但这出“卡脖子”的插曲,直接把航发国产化推上了快车道。
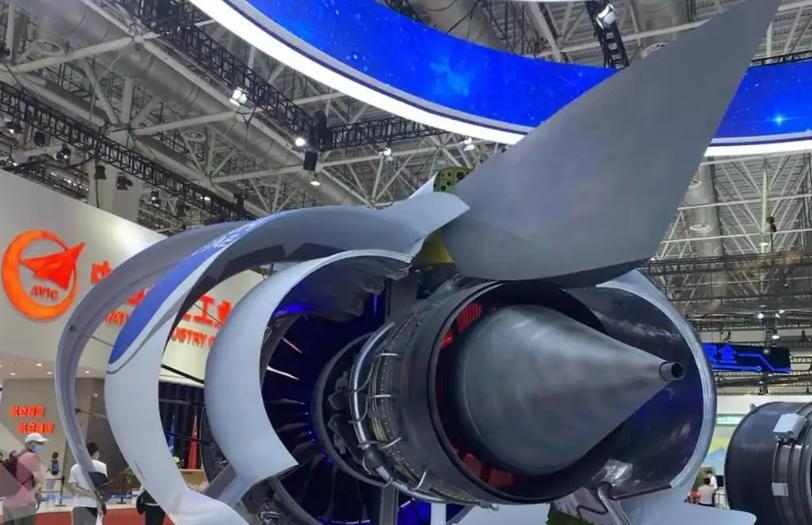
到今年,国产“长江-1000A”发动机已经取得关键进展,装机试验稳步推进,未来“进口+国产”双轨供应的格局,大概率会落地。新一轮五年规划里,航空动力被列为重点攻坚方向,相关投入以千亿计。方向已经明确,路径也很清晰,剩下的就是试验、验证、迭代的时间。
可能有朋友觉得,航发是“大国重器”,离普通人生活太远。其实关联比想象中近:最直接的就是出行端,C919、C929的产能不被国外供应链卡脖子,机队扩张速度加快,国内国际航线会更密集,充分竞争下票价也能维持在更平稳的区间,不会因为供应链突发状况影响出行计划。往产业端说,航发能带动上游高温合金、精密机床、工业软件,下游维修运维、改装服务等一大批高附加值产业,对应的高端就业岗位、技术外溢效应,最终都会传导到实体经济里。
这里也多提一句风险:如果有投资者借着相关消息炒作“航发概念股”,普通人千万别盲目跟风。航发研发周期以十年计算,业绩兑现节奏很慢,单纯炒概念的波动风险极高,别拿血汗钱追热点。
回头看,罗罗2020年推开的从来不是什么“中国的请求”,而是自己参与全球最大航空增量市场的入场券。它现在靠着存量宽体机市场依然能赚得盆满钵满,但等“长江”系列发动机真正成熟,和“遄达”在全球市场同台竞技的时候,它或许才会明白当年那个选择的重量。
中国市场从来欢迎平等互利的合作,不接受技术要挟,更不会把发展的钥匙全交到别人手里。能一起赚钱的时候大门敞开,核心技术的底线绝不会退让。
你觉得国产航发还要多久能正式装上C919商业载客?欢迎在评论区聊聊你的看法。