日系车中国销量暴跌33%,新能源和智能化落后成最大危机怎么办?

说句心里话,日系车在中国市场的地位正经历一场前所未有的“大考”。
今年9月的数据显示,日系品牌在中国乘用车市场的零售份额仅剩10.7%,五年前还保持在23%,这跌幅真是让人咋舌。
作为全球最大的汽车市场,中国的新能源浪潮像一阵狂风,吹得传统日系车的“老树”根基开始松动。
消费者的喜好变得越来越多元化,新能源和智能配置成了新宠,这让日系车不得不重新思考如何调整产品策略和技术路线,才能在这场激烈的市场角逐中不被淘汰。
这背后的数字更扎心。
乘联会的数据显示,9月日系品牌零售同比大跌33.5%,而自主品牌也跌了25%,可日系车的跌幅明显更大。
自主品牌凭借价格优势和丰富的新能源车型,牢牢抓住了消费者的胃口。
反观日系车,传统燃油车市场份额缩水,新能产品线又不够丰富,市场竞争力不断被削弱。
整个汽车市场都承压,这其中掺杂了宏观经济环境、消费信心的变动,还有政策推新能源的叠加影响。
可以说,日系车面对的挑战不仅是销量数字的下降,更是产品更新速度和本地化创新的落后。
它们的外观设计一直给人稳扎稳打的感觉,车身线条流畅,配色低调又不失质感,内饰做工扎实,用料讲究,方向盘手感舒适,座椅柔软包裹性好,长时间驾乘不会觉得累。
尤其是混合动力系统,既省油又平顺,满足了不少传统用户的期待。
但丰田在纯电动车市场上的表现却让人有点着急,毕竟中国消费者对新能源的需求火热,丰田这一块还没能拿出成熟的产品。
相比之下,本田和日产的压力更大。
它们曾凭借省油、耐用和保值率赢得口碑,但新能源和智能化的快速普及,改变了消费者对用车成本和智能体验的认知。
触摸屏反应不灵敏,语音识别偶尔跑偏,辅助驾驶功能也没能追上时代步伐。
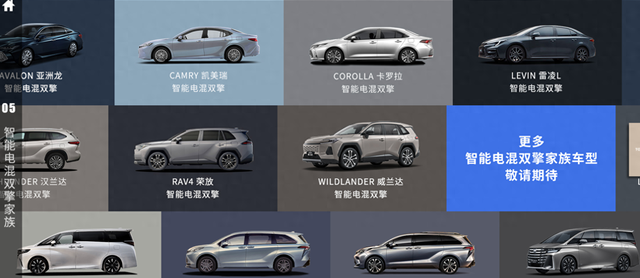
加上插电混动和纯电车型如雨后春笋般涌现,消费者自然更愿意选择那些既时尚又科技感十足的国产新能源车。
这时候,价格战就像一把双刃剑。
销量一跌,固定成本没法缩减,工厂运营、渠道建设、人员工资都得由更少的车分摊,成本压力陡增。
经销商为了清库存,打折促销成了家常便饭,短期看能拉动销量,但长远来看,这种价格战会侵蚀利润空间,损害品牌形象。
你想啊,一个品牌如果总靠低价吸引买家,消费者心里会不会觉得这车是不是“没啥料”?
这种恶性循环让日系车的调整空间越来越小,产品更新跟不上市场节奏,根本没法靠技术或创新来打破瓶颈。
这里面有个更深层次的原因——传统的总部主导全球统一开发体系,跟中国市场的需求完全对不上号。
日本车企习惯了一个车型全球通用,从法规到设计都得符合多国标准,这种模式虽能摊薄研发成本,但新品推出周期长,反应慢。
试问,面对中国市场每年都在变的新政策、新技术需求,和消费者对智能化升级、软件迭代的渴望,这样的开发流程能快吗?
中国品牌则相反,凭借本土供应链和灵活研发,能迅速推出符合市场口味的智能座舱和辅助驾驶配置,抢走了不少客户。
说到电动化技术,日系车在混合动力技术确实有深厚的积累,丰田的THS(Toyota Hybrid System)是业界经典,但纯电动领域的技术积累和供应链布局,明显落后于中国本土的电池、电驱动和智能座舱生态。
中国市场已经形成了完整的电动汽车供应链,从电池厂商到芯片,再到智能交互系统,都有强大的本土支撑。
日系车如果还想靠传统合资模式,面对生产和销售由中方负责,本土化适配有限,关键产品定义权和平台选择都在外方手里,难以快速决策和调整,竞争力自然受限。
不过,日系车企也在努力调整。
东风日产推出的NX8基于天演架构2.0,支持纯电和增程动力版本,动力响应迅速,加速时推背感明显,制动系统也十分线性,适合城市复杂路况。
这样的车型无疑是日系车企借助中国本土成熟电动化技术和供应链,缩短研发周期、降低成本的直接体现。
中国团队和供应链的加入,让这些车在智能化和新能源领域的表现不再“掉链子”。
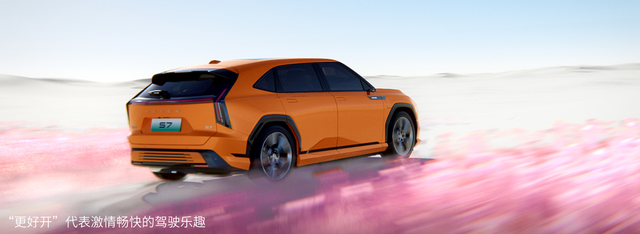
更值得关注的是日产宣布将中国打造为全球创新和出口基地,这不仅仅是生产车那么简单。
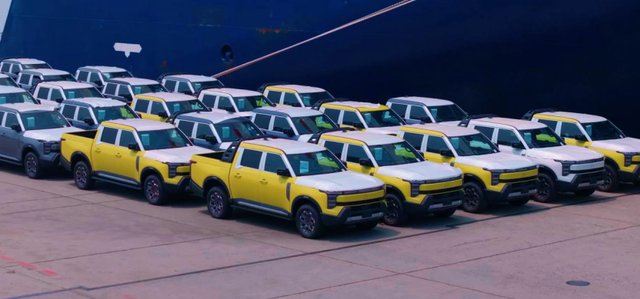
中国研发、设计和制造能力的提升,使得日产能将中国开发的车型出口到东南亚、拉美甚至海湾地区。
首批出口的纯电车型N7和锋坦Frontier Pro已经登陆市场,展现了中国团队的研发实力和供应链优势。
这样的举措不仅丰富了日产的全球产品阵容,也带动了海外售后服务体系的完善,保障了用户的用车体验和备件供应,显得格外务实。
不过,任何技术和平台的升级都不能替代精准的产品定位和出色的驾驶体验。
日系车的软实力一直在于细节上的打磨,无论是方向盘的阻尼感、座椅的包裹性、还是发动机的平顺性,都让驾驶者感受到质感和信赖。
尤其是售后服务,日产强调同步完善海外体系,确保客户用车无忧。
换句话说,日系车未来的竞争力,要靠中国团队深入参与产品定义,不再只是简单地适配全球车型,而是打造真正符合中国消费者口味和需求的产品。
日系车在中国的失利,并不意味着它们在全球市场的竞争力也在同步消失。
各国能源结构、消费习惯和基础设施不同,日系车在亚洲其他地区乃至北美和欧洲依然有稳固的用户基础。
中国市场的独特性在于新能源转型的速度快,技术更新迭代极其迅猛,价格竞争也异常激烈。
日系车失去份额,其实是传统产品体系在面对新竞争环境时的阵痛。
未来他们能否扭转局势,关键还是要看合资公司能否获得完整的产品定义权,能否让总部接受更短的研发周期和更灵活的本地化运营模式。
在这场大浪淘沙中,日系车必须抛弃“按部就班”的惯性思维。
中国市场不是简单的“全球市场缩影”,它是一个需要快速反应、高度本土化的复杂生态。
只有彻底赋予中国团队产品定义权,改变传统总部主导的决策流程,日系车才有可能不被时代抛弃。
否则,这场由新能源转型和智能化升级引发的市场洗牌,很可能让日系车成为全球汽车产业结构调整中的牺牲品。
正如《红楼梦》里说的,“世事洞明皆学问,人情练达即文章”,市场如此,人心亦然。
日系车能否“练达”这一点,决定了它们在中国市场的未来。