锂矿价格止涨,换电池费用却传出大幅下调,成本账算不清,车主怀疑被套路,维修市场暗藏玄机。

锂矿价格止涨,换电池费用却传出大幅下调,成本账算不清,车主怀疑被套路,维修市场暗藏玄机。
引子
本文基于公开报道与行业公开数据梳理,具体业绩与产能数字请以企业官方披露为准。
你有没有算过,一台电车开满八年,最肉疼的那笔账是什么?不是电费,不是保险,而是换电池。一块六十度电的电池包,前几年问价,随随便便就是六万起步。可现在,风向好像变了锂矿价格不再往上蹿,换电池的费用反而降下来三成。这里头到底发生了什么?是矿不值钱了,还是电池厂终于学会省着花了?
01
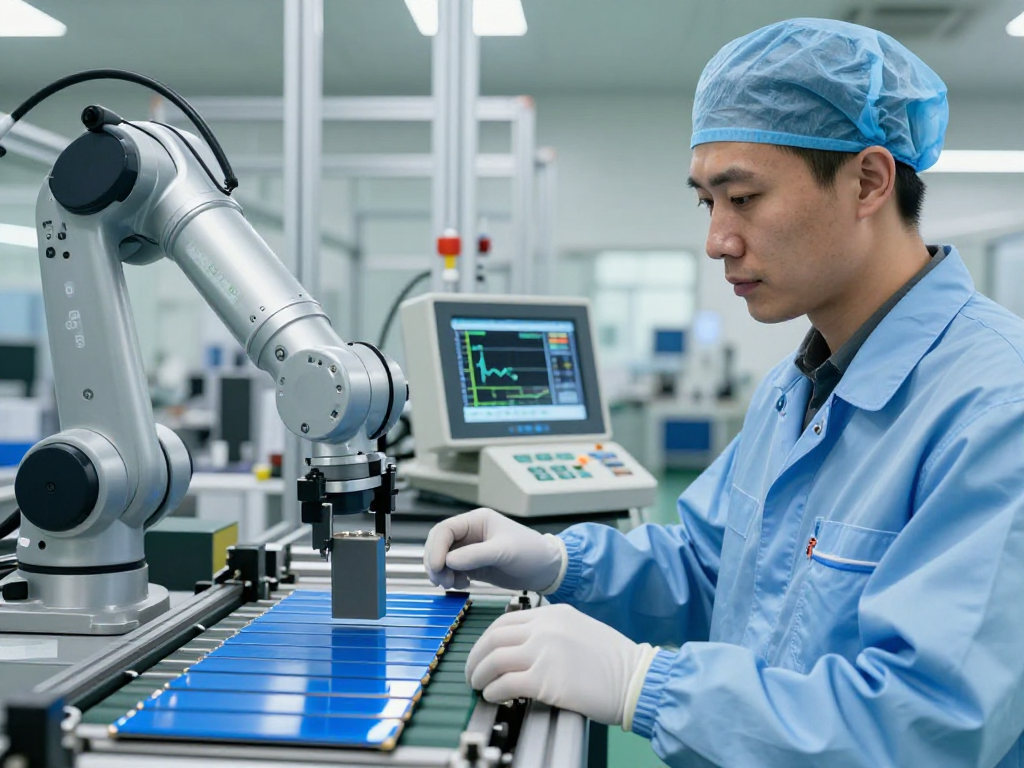
矿价一稳,电池的账就变了
先看一个反常识的现象:锂矿价格涨不动了,很多人第一反应是"矿老板要哭",实话说,真正松一口气的,是那些卡在中游的电池厂。
2026年10月初的产业数据摆在那里:磁材、稀土那边还在涨价,但锂这边稳住了。据生意社周榜披露,氧化镨钕周环比涨了1.35%,而锂矿报价基本走平。这个"走平"什么?电池厂最头疼的成本项,终于不再一天一个样了。
判断:锂价横盘不是终点,而是电池产业从"抢矿"转向"抢工艺"的分水岭。以前矿价一天涨三千,你产线效率再高也顶不住;现在矿价不涨了,谁的产线更顺、良率更高,谁就能把成本打下来。
换个角度看,过去两年电池厂疯狂往上游买矿,生怕被卡脖子。结果矿买回来了,价格不涨了,那些高价锁的矿反而成了包袱。这一点最关键:抢矿的人没算到,真正让电池降价的不是矿,而是产线。
02
电池厂抢矿,抢了个寂寞?
回头看2022年到2023年那波"抢矿潮",宁德时代、亿纬锂能、比亚迪,哪家没在锂矿上砸过钱?据公开报道,彼时锂矿价格一度冲到每吨五十万元上下的历史高位,电池厂一边骂矿贵,一边咬牙签长协。
可现在呢?据九月季度综述披露,锂矿价格已经明显回落并走稳。那些高价囤的矿,账面上反而成了拖累。我认为,这一轮"抢矿"的最大教训是:资源焦虑让电池厂集体高估了矿的稀缺性,低估了技术迭代对材料需求的稀释。
没人告诉你,真正的竞争根本不在地底下,而在厂房里。赣锋锂业、天齐锂业守着矿,利润却要看电池厂的脸色;而电池厂一边去上游买矿,一边在实验室里琢磨怎么少用矿。半固态、全固态一旦上量,单位电量所需的锂用量会明显下降矿还是那个矿,需求逻辑已经换了。
03
半固态上车,换电池费用松动的真正推手
这是整条产业链最容易被忽略的一环:换电池费用降三成,主要的推手不是矿价,而是电池本身在变。
划重点:半固态批量装车同等电量下电池包更轻、更小,材料用量更省;省下来的材料成本,就是换电池降价的底气。我认为,半固态真正的价值不是"续航一千公里"这种宣传点,而是它让电池从"按重量计价"开始转向"按能量计价",单位成本被真正拉下来了。
真相是,固态电池对锂的用量并不比液态少多少,但它对隔膜、电解液的依赖大幅下降。产线简化了,辅料省了,成品率高了这三项叠加,才是换电池费用松动的真实来源,而不是锂矿。
半固态不是终点,它的真正价值是让全固态的产线提前跑起来。
04
全固态还在实验室,别急着欢呼
每次看到"全固态突破"的标题,我都想泼一盆冷水。实验室里跑通一片样品,和产线上稳定下线一万片,中间隔着天堑。
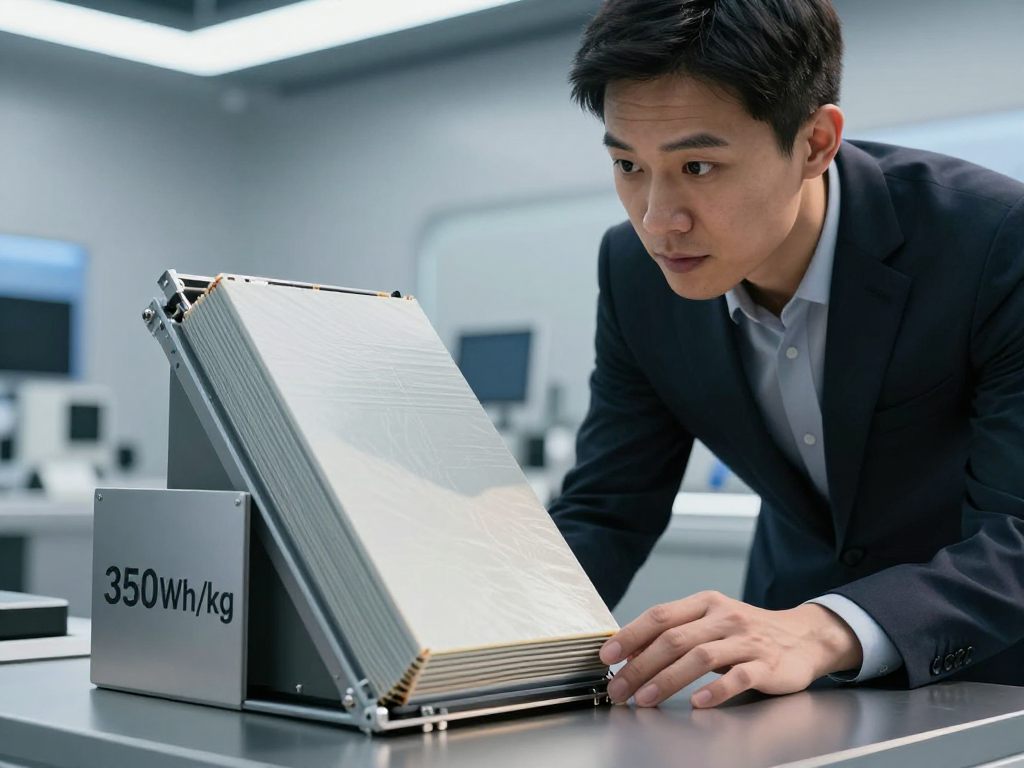
据上海有色网季度综述披露,宁德时代硫化物全固态电池能量密度做到500Wh/kg、循环寿命超2000次,样品已进入装车测试,计划2027年小批量生产。但同时,曾毓群表态2030年前全固态电池百万台级装车概率很小。
关键判断:2027年小批量,2030年规模化这个时间表说明,全固态对普通车主来说至少还有四年。这四年里,换电池费用能不能降,靠的不是全固态,而是半固态的量产爬坡。
据与梳理,Q3固态电池产业正从"中试线"转向"量产线":材料项目从公斤级扩至百吨、千吨、万吨级,电芯项目进入级,设备订单从验证转向交付。亿纬锂能"龙泉三号/四号"60Ah全固态电池已经下线。按这个节奏,行业共识是全固态规模放量在2030年前后,半固态先落地商用车和储能。
没人告诉你,现在市面上号称"固态"的车上用的,绝大多数是半固态。但别失望,正是这个"半"字,让产线先跑了起来,让成本先降了下来。
05
储能电站一旦起量,电池成本还有下行空间
如果说装车是电池降价的明线,那储能就是暗线。据公开报道,国内储能电站项目正在从级向级跳跃。电站规模越大,对电池的一致性、循环寿命要求越高,但也给了电池厂"以量换价"的空间。
我认为,储能才是电池成本下行的第二级火箭。动力电池要求能量密度,储能电池更看循环次数和度电成本。一个级的储能电站,装的电池数量相当于几万辆电动车这种规模效应,能把产线折旧、人工、耗材摊得极薄。
关键是,储能电池对能量密度的要求没那么苛刻,产线良率更容易做高,废料更少。据公开报道,阳光电源、海博思创的储能集成项目都在快速放量,这反过来给电池厂提供了稳定的订单池,让产线可以满负荷运转。
换个角度看,普通车主换电池降价三成,一部分其实是储能电站"摊"出来的。没有储能大单托底,电池厂不敢把产线开满;产线不满,单位成本就降不下来。
06
锂价不涨了,谁最难受
这事儿的利益格局,和大多数人想的不一样。锂矿价格走稳,表面看是皆大欢喜,实话说,最难受的是上游矿企和中间贸易商。
据生意社周榜数据,稀土价格还在分化,锂这边却纹丝不动。矿企守着高成本矿脉,卖一吨亏一吨;贸易商囤的货,账面价值一天天缩水。而下游电池厂,终于从"被矿价绑架"里挣脱出来,开始真正拼内功。
这一点最关键:矿价不涨,不等于资源不稀缺,而是需求增速撑不住前两年的预期。电池厂的技术路线一旦转向固态,对锂的消耗方式都会变矿还是那个矿,但市场给它的定价逻辑,已经换了。
07
换电池降三成,普通车主能等到吗
前面说了这么多产业逻辑,落到普通人头上就一句话:什么时候能真省到钱?
据公开报道,目前半固态电池的装车价格,仍然比同规格液态电池高出两到三成。但注意,换电池费用降三成,不是指新电池售价降了三成,而是指单位续航成本降了三成同样的钱,能买到的续航和安全性,比三年前高了一大截。
我认为,对普通车主来说,最务实的期待不是"等全固态",而是"等半固态上量"。2026年东风、广汽、奇瑞先后装车,2027年宁德时代小批量产全固态这个节奏决定了,2027年下半年开始,市面上的电池包会明显变便宜。
没人告诉你,现在换电池最划算的时间点,其实是明后两年。届时半固态产线全开,液态电池为了清库存会降价,半固态为了抢市场也会压价两边一挤,受益的是车主。别急着换车,再等一等,电池包的价格可能比车价跌得还快。
08
锂价不涨,才是电池行业真正长大的开始
回头看这场产业变局,锂矿价格不涨,不是行业冷了,而是行业熟了。
据工信部、国家发改委等七部门9月29日联合印发的《新型电池产业发展"十五五"规划》,到2030年全固态电池初步实现规模化应用,行业预计2027-2028年迎来全固态乘用车小规模导入窗口期。政策把时间表定得清清楚楚,说明产业已经从"讲故事"进入"赶工期"。
我的关键判断是:电池行业的竞争,已经从"资源战"全面转向"制造战"。谁能把产线良率做到极致,谁能在固态电解质上率先突破,谁就能定义下一个十年的成本曲线。矿价涨跌,只是这场战役的背景音。
真相是,电动车的成本故事,前半场靠补贴和规模,后半场靠材料和工艺。锂矿价格走平,标志着前半场结束,后半场刚开始。对普通车主来说,最好的消息不是"电池突破",而是"电池在变便宜"这比任何口号都实在。
今天的锂价横盘,是明天电池降价的伏笔。别只盯着矿价看,盯着产线,盯着良率,那才是决定你换电池花多少钱的地方。
创作声明:本文基于上海有色网、证券日报、上海证券报等公开报道与产业信息整理,含情景化科普叙事,人物与事件均为产业观察角度呈现。
你怎么看"换电池费用降三成"这件事?是已经感受到了变化,还是觉得离自己还很远?欢迎在评论区聊聊你身边的真实情况。