数据观察|新品撑起回升,内需缺口仍在:9月车市的增长与压力

文 / 李颜伟(中国汽车流通协会专家委成员)
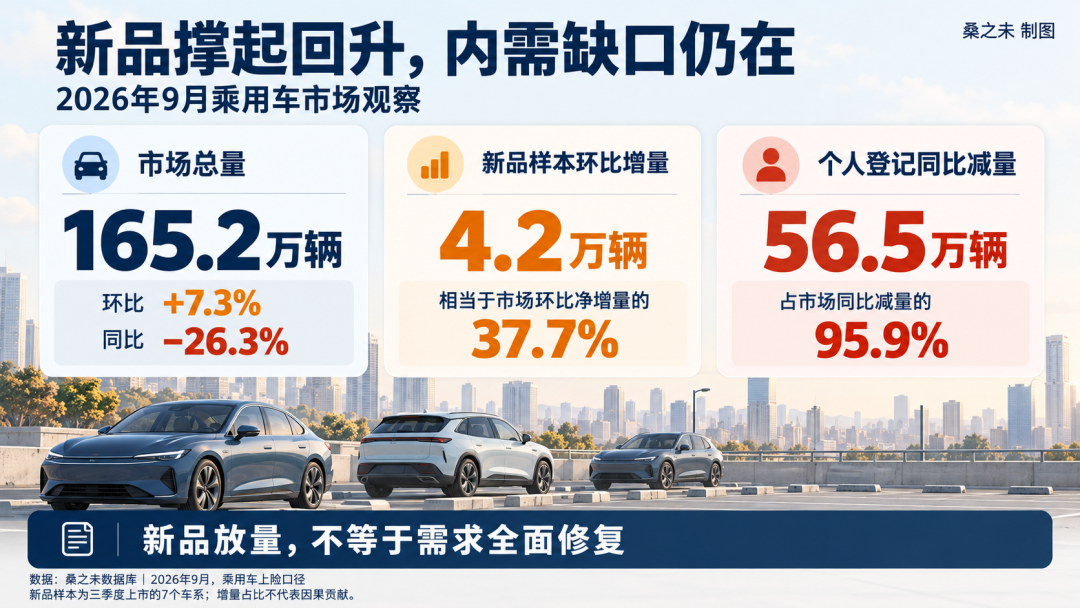
9月车市季节性回升,旺季并未带来需求的全面修复。乘用车上险165.2万辆,环比增长7.3%,同比下降26.3%。新能源渗透率升至65.1%,个人登记同比少了56.5万辆,占市场同比减量的95.9%。
增量集中在新品和部分细分市场。七个第三季度上市车系9月上险合计5.1万辆,比8月多4.2万辆,相当于当月市场净增量的37.7%。不过新品放量未必带动品牌整体回升,部分品牌的新增销量只是补了老车系下滑留下的缺口。
季度数据分化更明显。第三季度乘用车上险466.1万辆,环比增长2.6%,同比下降23.0%,降幅比上半年扩大。合资厂商占第三季度净减少量的50.1%,自主厂商占44.2%,后者降幅从7月的12.3%逐月扩大到9月的20.8%。出口继续支撑产销规模,国内市场则面临产品更替、价格调整和渠道分化的多重压力。
一、旺季回升有限,个人购车缺口仍大
今年前三个季度乘用车上险分别为415.2万辆、454.1万辆和466.1万辆,逐季回升,但同比降幅从一季度的16.7%扩大到二季度的19.9%,三季度达到23.0%。1-9月累计上险1,335.4万辆,同比下降20.1%。
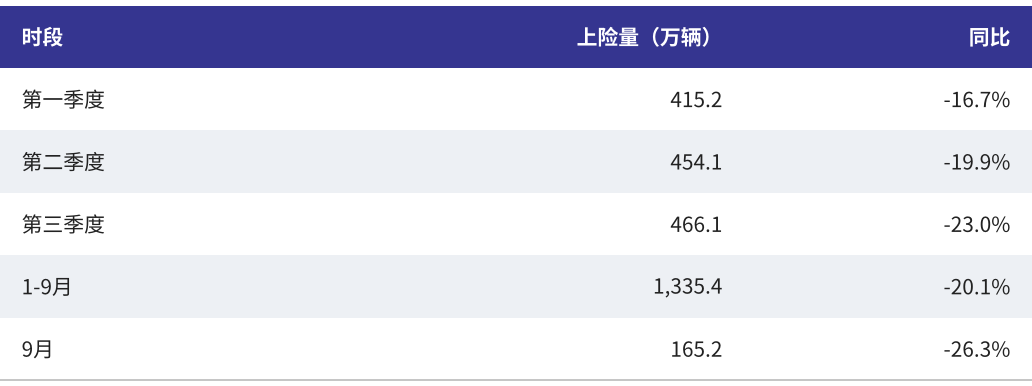
图1 季度及累计上险量(万辆)。来源:桑之未数据库
9月环比增幅弱于前两年:2024年为9.8%,2025年为13.4%,今年为7.3%,当月总量也低于6月的168.5万辆。上年基数偏高拉大了同比降幅,但不是全部原因,9月上险量较2024年同月仍低23.4%。
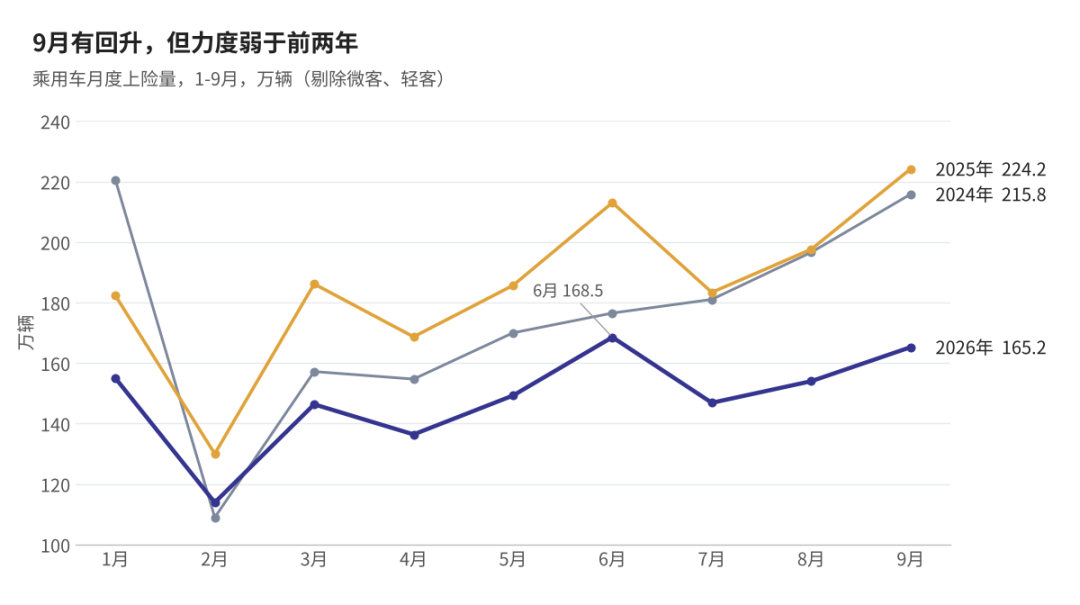
图2 1-9月月度上险量对比。来源:桑之未数据库
缺口集中在个人购车。9月个人登记141.1万辆,同比下降28.6%;单位登记19.3万辆,下降5.8%。市场同比减少58.9万辆,个人登记一项就减少56.5万辆。
环比看,个人登记增长5.8%,单位登记增长19.9%,两类都在回升,单位更快。总量改善的同时,个人购车的恢复幅度明显偏小。
拉长看也是如此。上半年个人登记同比下降20.7%,三季度降幅扩大到25.4%;单位登记同期分别增长6.0%和0.6%。国内需求能否止跌,关键仍在个人市场。
居民收支也呈现出收入增长快于消费的特点。前三季度,全国居民人均可支配收入名义增长5.3%,人均消费支出增长3.6%,两者增速差由上半年的1.5个百分点扩大至1.7个百分点。财产净收入增长1.6%,较上半年加快0.5个百分点;城镇居民财产净收入由上半年下降0.1%转为增长0.5%,但仍明显慢于城镇居民整体收入4.5%的增速。收入保持增长,消费扩张相对偏慢;财产收入有所改善,个人购车却仍在收缩,几项指标的修复并不同步。 消费金额的变化同样显示出汽车市场的压力。9月限额以上单位汽车类商品零售额为3,641亿元,同比下降21.2%;1-9月累计为29,427亿元,下降14.9%。同期,除汽车以外的消费品零售额分别增长3.9%和2.8%。金额与上险辆数不能直接换算,但两项指标均显示,汽车消费尚未跟上整体消费市场的增长。
房价和就业数据见补充阅读A。
二、合资承担过半减量,自主厂商降幅逐月扩大
第三季度乘用车上险比上年同期减少139.0万辆。按厂商属性拆分,合资厂商减少69.7万辆,占净减少量的50.1%;自主厂商减少61.5万辆,占44.2%。合资厂商在上年第三季度只占市场的34.0%,承担的减量却超过一半。降幅最深的是进口厂商,为38.8%;合资厂商为33.8%,约为自主厂商16.7%的两倍。
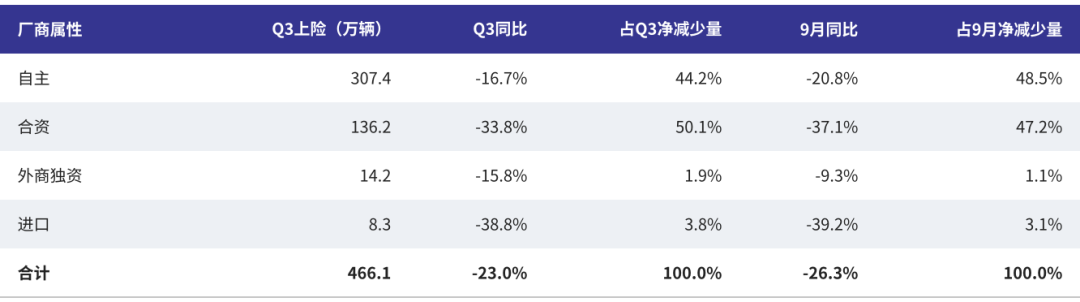
图3 按厂商属性拆分的上险量及占净减少量比例。来源:桑之未数据库
自主厂商的降幅在逐月扩大。7月、8月、9月同比分别下降12.3%、15.9%和20.8%;合资厂商同期分别下降31.0%、32.9%和37.1%,同样在加深。9月自主厂商减少28.6万辆,占当月净减少量的48.5%,已高于合资厂商的47.2%。
自主份额同步上升。按厂商属性,自主厂商三季度占市场66.0%,上年同期为61.0%;按品牌系别,自主品牌占69.5%,上年同期为64.6%。两个口径的差异在五菱:厂商属性按生产企业划分,五菱算合资;品牌系别则归入自主。份额上升源于自主降幅小于其他类别,销量本身并未增长。
品牌系别和集团层面的拆分见补充阅读B。
三、纯电贡献主要增量,主力市场尚未普遍修复
9月新能源乘用车上险107.6万辆,环比增长10.4%,同比下降16.2%;渗透率为65.1%,较8月提高1.8个百分点,较上年同月提高7.9个百分点。
渗透率上升既有新能源环比放量的因素,也因传统燃料车型收缩更快。新能源销量同比仍在下降,渗透率抬升不等于规模增长。
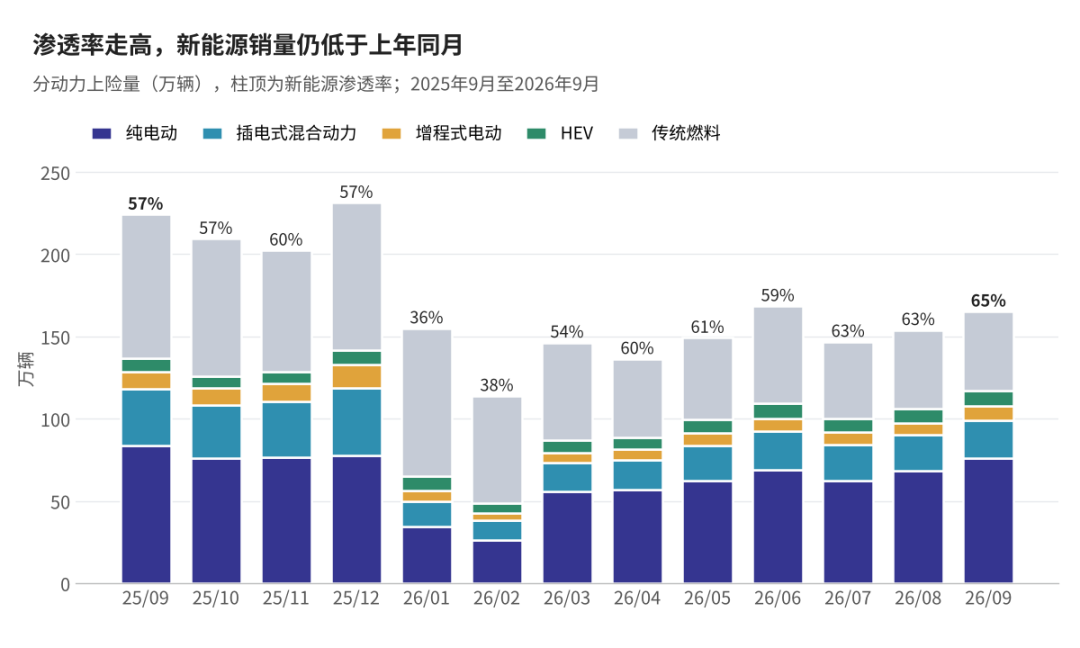
图4 分动力月度上险量与新能源渗透率。来源:桑之未数据库
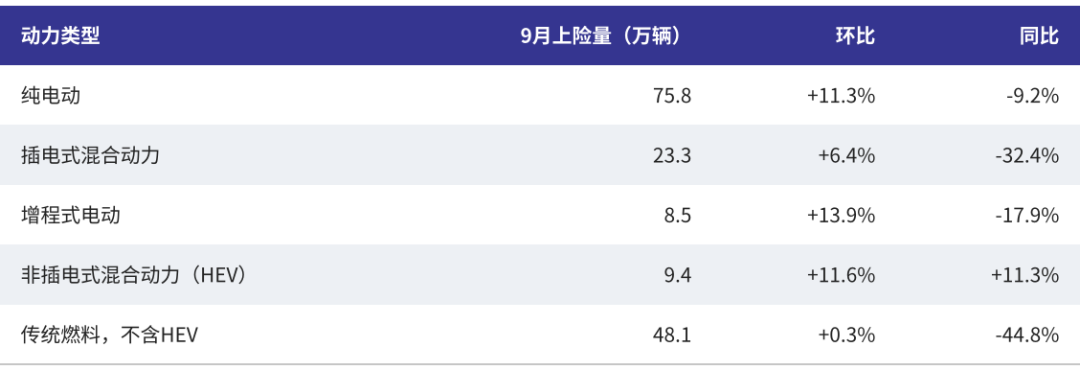
图5 9月分动力上险量。来源:桑之未数据库
纯电动比8月增加7.7万辆,贡献了全市场约三分之二的环比增量。插混、增程也有回升,但同比仍分别下降32.4%和17.9%。
HEV是表中唯一同比增长的动力类型,从上年同月的8.5万辆增至9.4万辆,与传统燃料车型的大幅下降形成反差。
车型级别同样分化。大型SUV上险9.4万辆,同比增长41.3%;小型SUV上险7.5万辆,增长16.7%。但体量更大的中型SUV同比下降30.6%,紧凑型轿车下降48.4%,少数细分市场的增长补不上主力市场的缺口。
按当月成交价划分,25万-30万元价位上险20.0万辆,环比增长43.8%,同比增长9.2%,是七个价位区间中唯一同比增长的。10万-15万元价位环比增长12.4%,但仅42.9万辆,较上年同月少23.8万辆;30万-40万元价位同比下降53.6%。
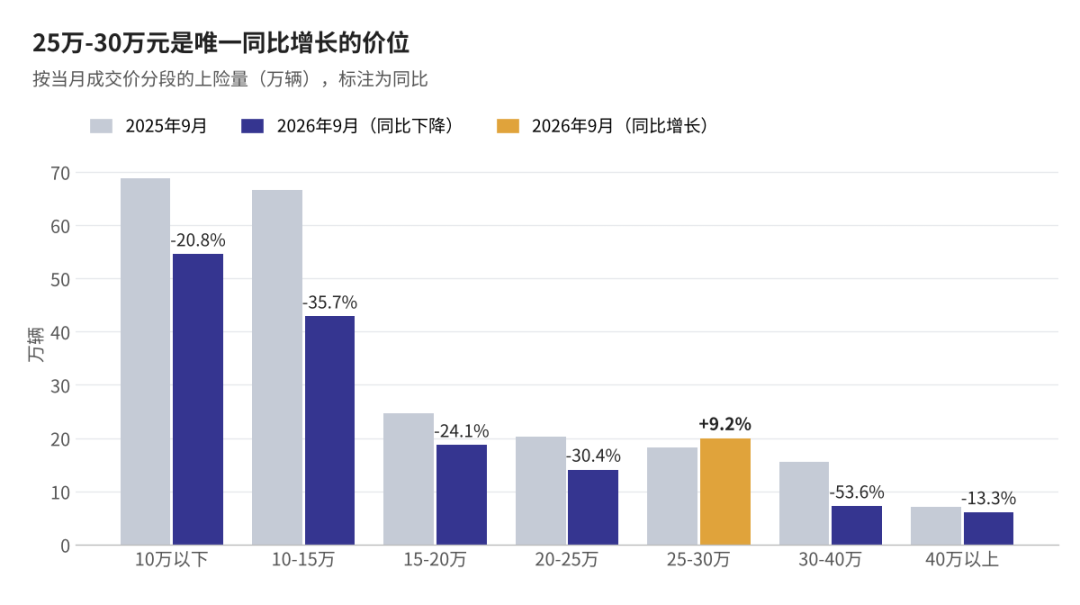
图6 按成交价分段的9月上险量。来源:桑之未价量数据库
上述是按均价分组的带内销量贡献,销量、配置和地区结构同时在变,并不是降价带来了增长。
大车放量也并不是消费全面升级。豪华品牌9月上险20.2万辆,同比下降30.8%,占市场12.2%,低于上年同月的13.0%;第三季度上险53.3万辆,同比下降29.1%,占比11.4%,上年同期为12.4%。车身尺寸、成交价位和品牌属性的变化并不同步。
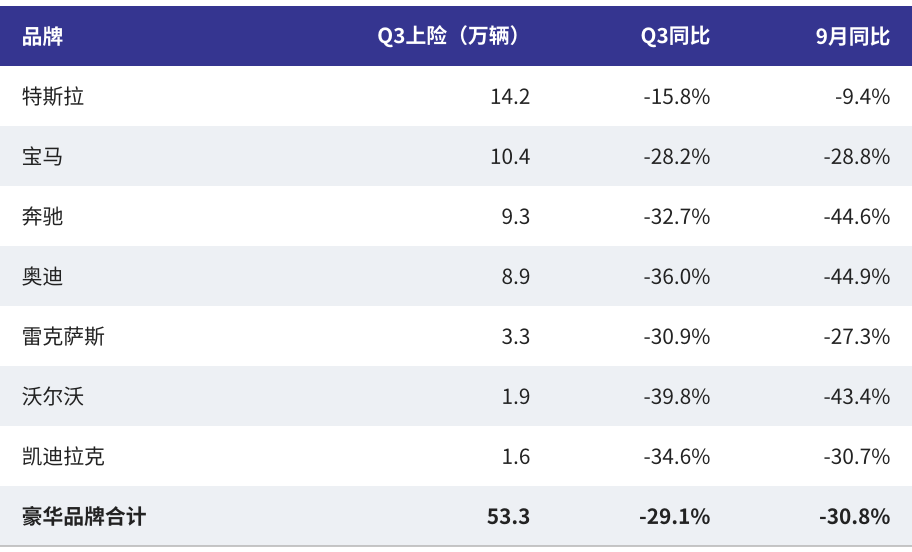
图7 豪华品牌上险量及同比。来源:桑之未数据库
表列七个品牌中,特斯拉三季度降幅最小,为15.8%;宝马、奔驰、奥迪分别下降28.2%、32.7%和36.0%,9月奔驰和奥迪同比降幅均超过44%。奥迪品牌数据不含单列的AUDI品牌(三季度0.6万辆)。
四、新车:有的增加规模,有的主要填补缺口
4.1 七个新车系形成4.2万辆环比增量
新品交付后的增量,有的转化为品牌净增量,有的被其他车系的下滑抵消。
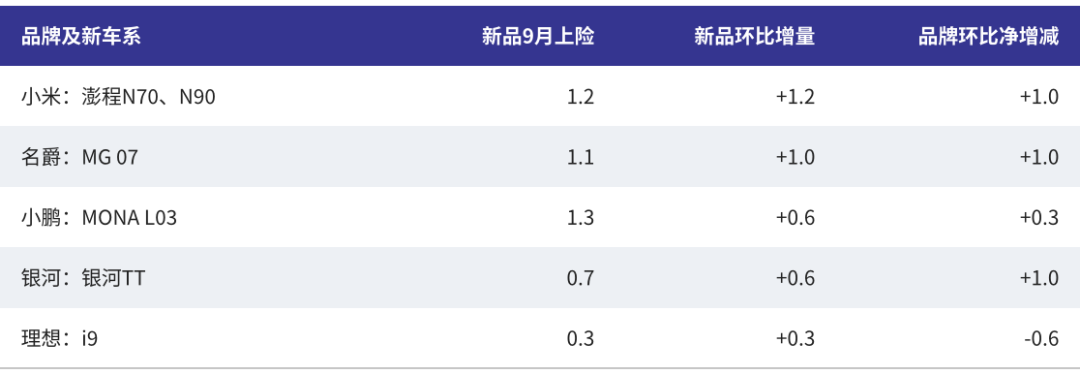
图8 七个新车系所在品牌的9月环比变化(万辆)。来源:桑之未数据库
小米澎程两款车的增量高于品牌净增量,也是增程市场9月回升的主要来源。SU7与YU7分别环比下降4.5%和13.4%,合计从3.0万辆降至2.8万辆,降幅8.5%。小鹏MONA L03增加0.6万辆,品牌总量增加0.3万辆,其余车系合计下降。名爵也有类似情况,MG 07的增量略高于品牌净增量。
银河的回升来源相对更广。TT贡献0.6万辆增量,其余车系合计也增加0.3万辆。理想则是另一种情况:i9已经形成交付,但其他车系合计减少0.9万辆,其中i6环比减少9,650辆,品牌当月销量仍下降。
新车交付和品牌整体恢复是两回事,要看其余产品能否止跌。
4.2 上市后的第二、第三个季度,增长开始分化
拉长周期,部分车系已走完从集中交付到销量回落的过程。上市时的订单规模,不能代表后续的持续销售能力。
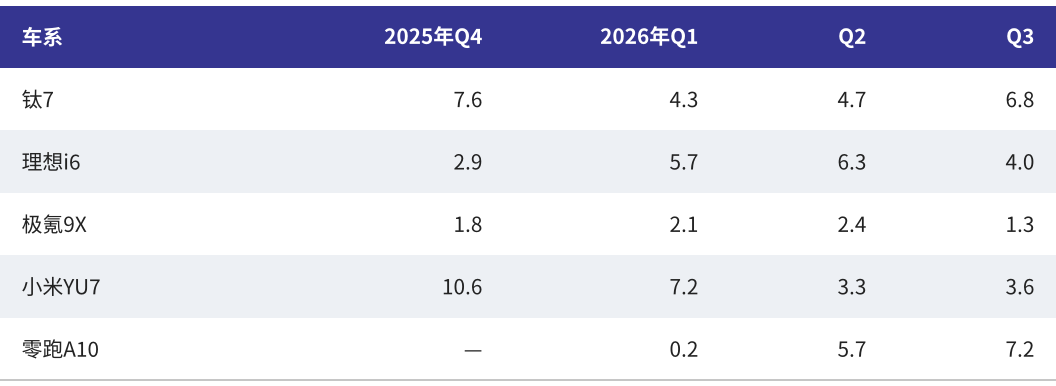
图9 主要新车系分季度上险量(万辆)。来源:桑之未数据库
新品能否成为稳定的销量来源,要看跨季度表现:持续放量的车型能扩大品牌规模,放量后迅速回落的,则会加重品牌对下一款新品的依赖。
五、价格:折扣有所收窄,不能忽略指导价和产品结构
9月市场折扣率15.99%,较8月的16.38%收窄0.40个百分点,也低于上年同月的18.04%。
7月至9月,市场折扣率分别为16.47%、16.38%和15.99%,逐月收窄;还原折扣率分别为22.14%、21.82%和20.87%,同样逐月下降。
不过全市场平均值同时受新品、调价和销量结构影响。对当期与上年同月均有有效价格的车系,按上年同月加权指导价重新测算,结果有所不同。
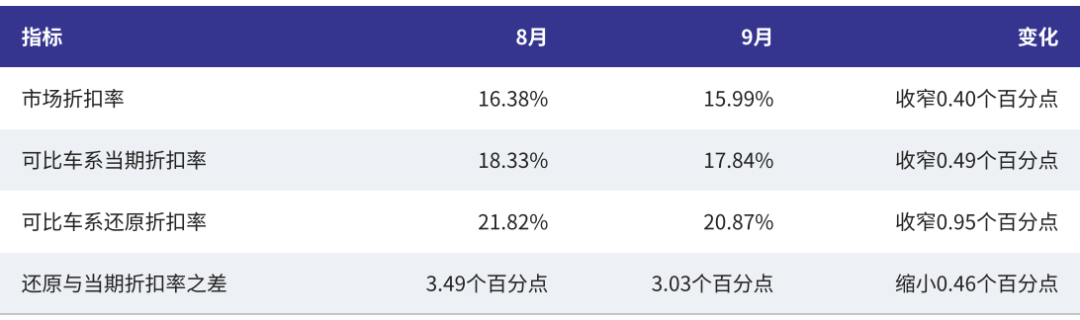
图10 市场折扣率与还原折扣率。来源:桑之未价量数据库
9月可比车系的当期折扣率为17.84%,按上年同月指导价还原后为20.87%,相差3.03个百分点,即相对上年价格基准的让步幅度,大于当前指导价下的折扣。
9月还原折扣率也低于8月,从折扣指标看,价格竞争在当月没有进一步加剧。平均折扣收窄,但存量车系相对上年价格基准仍有较大价差;高低配占比变化会影响加权指导价,这部分价差不能全部视为同配置官降。
9月部分主力价位同比缺口仍大,折扣收窄还不足以说明定价能力改善。
5.1 品牌层面:折扣较低的品牌,也未普遍实现增长
下图横轴为第三季度上险同比,纵轴为还原折扣率,以样本中位数22.8%划分高低。样本为第三季度上险不低于1万辆的61个品牌中,还原折扣率有效且可比车系占品牌上险量不低于40%的50个。
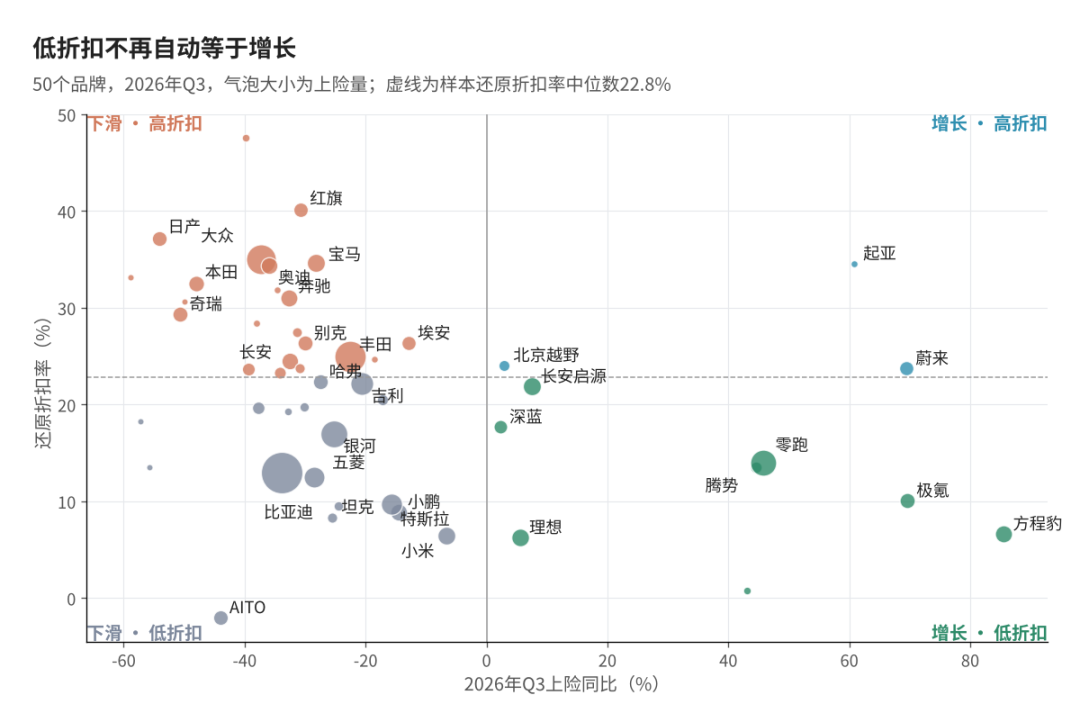
图11 品牌第三季度上险同比与还原折扣率。来源:桑之未价量数据库
图中折扣率来自可比车系,销量增速来自品牌全部车系(含新品),覆盖范围不完全一致,零跑和方程豹尤其明显。该图仅描述品牌分布,不用于评价各品牌的价格策略。
指导价变化也会影响图中位置。蔚来可比车系的当期折扣率只有5.2%,还原后为23.7%,加权指导价同比下降19.6%,落在高折扣一侧,反映的是指导价下调,不是终端大幅让利。宝马、魏牌、日产、奔驰、广汽传祺的加权指导价同比也下降11%至13%。问界相反,还原折扣率为-2.0%,源于可比车系加权指导价同比上升7.6%。指导价变化含配置和产品结构因素,不等于同配置官方调价。零跑和方程豹的可比车系分别只占上险量的45.7%和54.5%,图中位置仅代表可比部分。
5.2 旧车残值出现分化,换购还要算补差额
对换购家庭而言,实际需要补上的差额取决于新车购入价与旧车出售所得,而不只是新车降价幅度。若旧车出售所得的降幅超过新车购入价的降幅,在其他条件不变时,换购需要补上的差额反而会扩大。观察价格竞争,还需要跟踪旧车残值。
按全国、3年车龄的TOC口径,奔驰GLC、宝马X3、奥迪Q5L的9月保值率分别为56.34%、48.91%和46.97%,较上年同月下降7.50、10.95和7.28个百分点。较今年6月,三者分别下降2.30、5.12和3.89个百分点。其中宝马X3和奥迪