欧洲车企笑不起来了!普京预测:全世界迟早都得开上中国车!

欧盟2026年4月对中国产电动车加征反补贴税,最高对上汽达到35.3%,比亚迪17%,吉利18.8%。有谁会想到,关税像一道墙,却没挡住市场的洪流:到2026年5月,中国车在欧洲市场份额攀升到12.01%,首次单月超越日系的11.32%。这是一场什么样的较量?关税真的能决定胜负,还是只是徒增戏码?
有人说这是贸易保护奏效,有人反驳这是市场自我调节。对立像两列高速列车迎面而来:一边是欧盟提高关税的政策意图,另一边是消费者用钱包做出的判决。更有意思的是,表面上的胜负并非单纯由关税决定——中国车在欧洲份额从年初9.8%涨到5月12.01%,呈现出明显上升态势。留一手的问题是:这个数字背后,是价格战、质量进步,还是产业链迁移在悄悄改写规则?
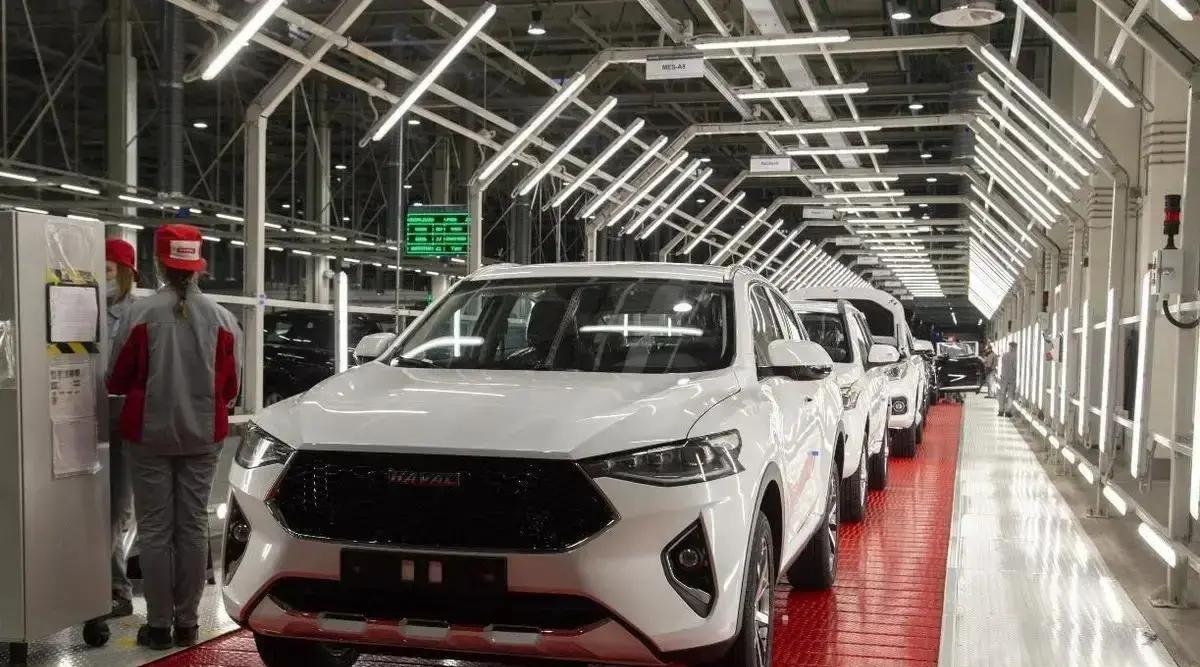
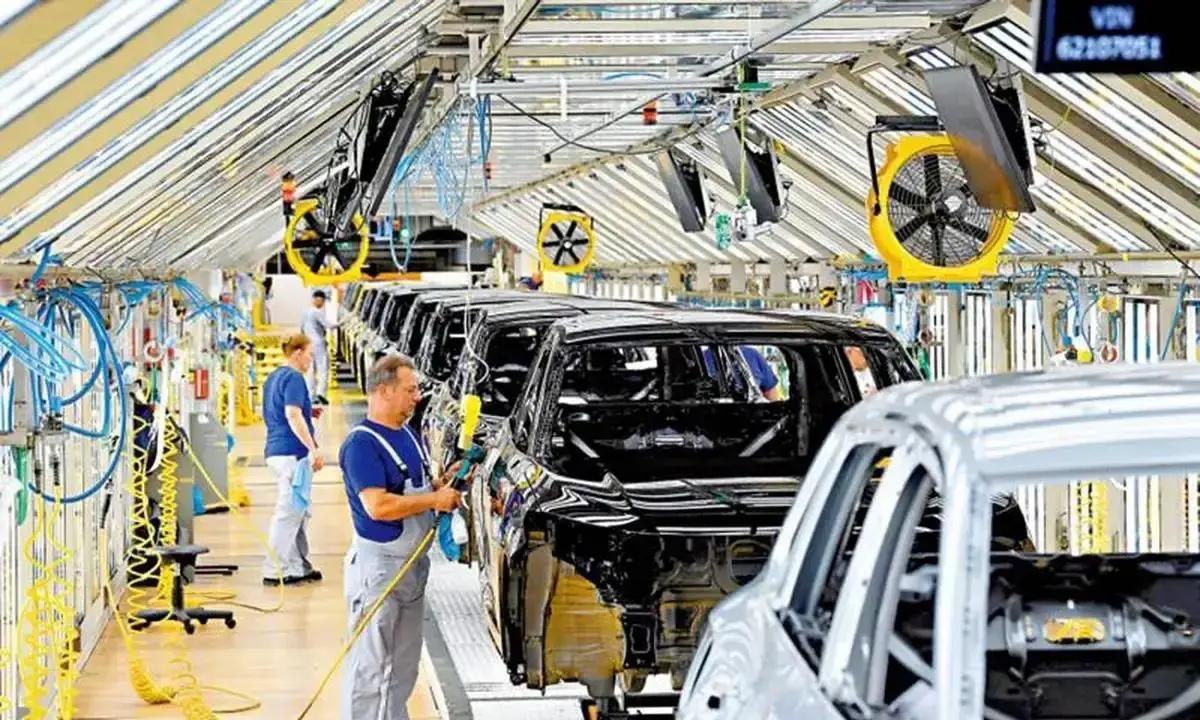
层层剥开,真相不像表面那么单一。首先是成本结构差异:大众CEO在内部承认存在20%的成本竞争劣势,而德国汽车工人平均工资约66美元/小时。其次是能源和供应链因素:俄乌冲突后天然气与电价上涨,使欧洲车企制造成本自2025年初以来上升约30%。再看技术进步速度,中国厂商在电池、电机、电控与智能座舱上形成完整产业链,零部件就近供应,单车成本天然更低。普通消费者更直白,他们关心的是冬天能不能顺利打火、保养是否贵、零件是否好找;当中国品牌把这些“生活小事”做透,街头的选择便开始改变。
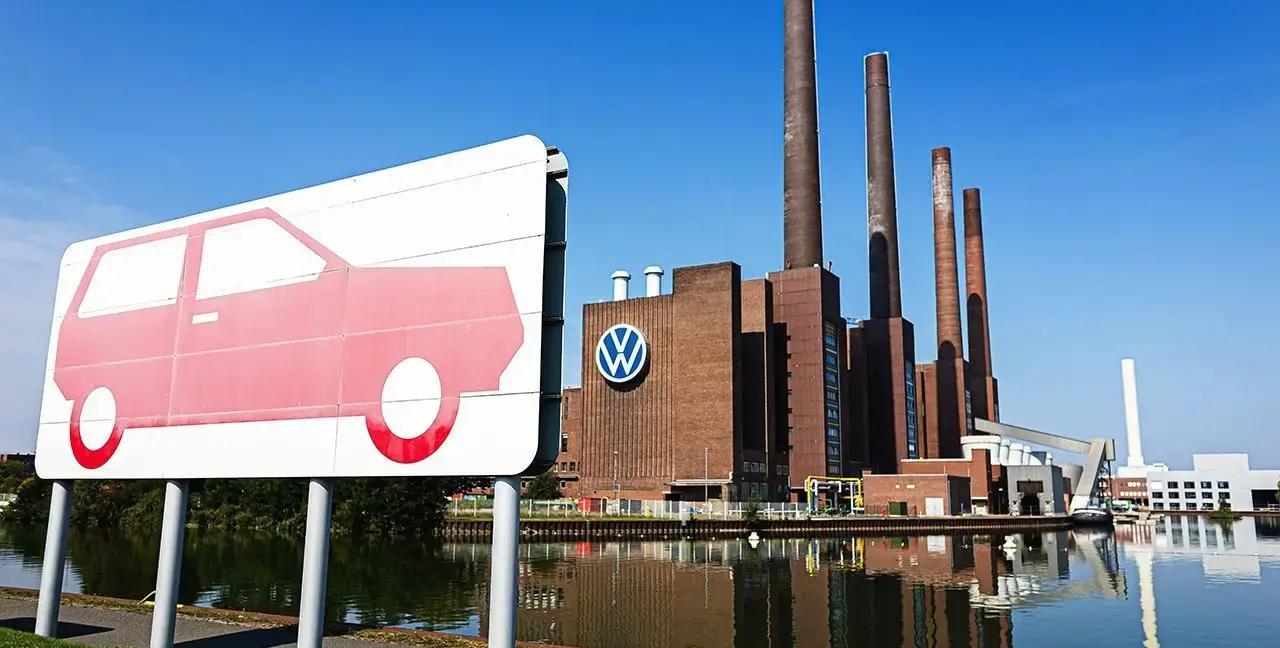
表面上似乎风平浪静,但内部暗潮汹涌。欧洲品牌宣布关厂和裁员的消息接连出现:大众在德国将关闭埃姆登、茨维考、汉诺威、内卡苏尔姆四座工厂,关停时间表排到2031至2034年;全球裁员规模从5万上升到10万;保时捷在2035年前还将再裁5000人,宝马计划到2026年底全球缩编5%,奔驰也在研究动力总成厂的调整。这些数据像一阵寒风,吹进车间和家庭。反方声音指出,这只是短期阵痛,欧洲仍有技术积累和品牌溢价优势。但问题是,当品牌溢价遇到实实在在的价格和性能优势时,光靠情怀难以长期支撑市场份额。
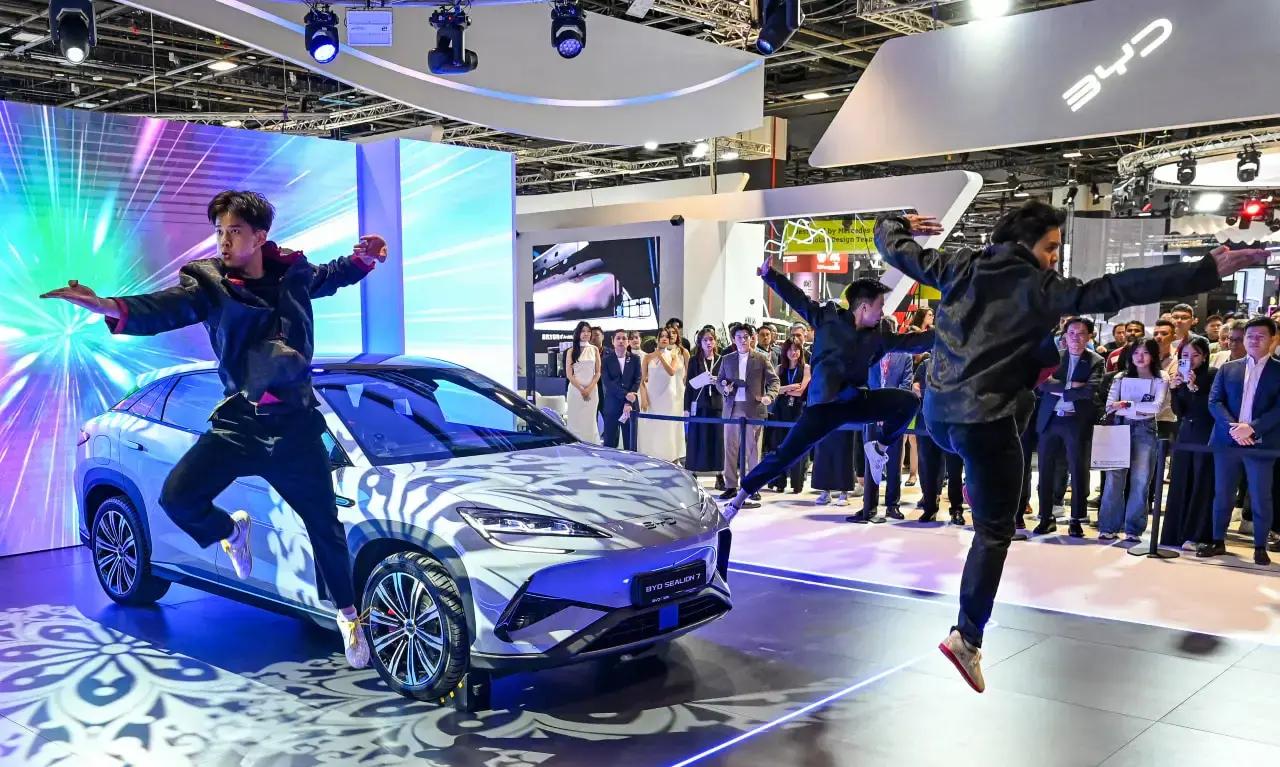
出现在制造地的棋局上。面对欧盟的关税,中国车企没有选择坐以待毙,而是把生产线搬到欧洲家门口。比亚迪在匈牙利塞格德的工厂年产30万辆,计划2026年四季度启动整车组装并投产DolphinSurf;奇瑞在西班牙Ebro旧厂复产;小鹏与奥地利格拉茨的麦格纳合作,G6、G9已经下线;零跑借斯特兰蒂斯在西班牙投产,上汽在西班牙加利西亚建设年产12万辆基地。更有意思的是,2026年7月,部分德国官员公开建议邀请中国车企利用当地闲置产能。此前筑起的壁垒,如今变成了门票的另一面。所有伏笔在这一刻集中爆发:加税能阻挡进口整车,但不能阻挡资本与产业链的迁徙;制造外移将把成本优势带到消费者最触手可及的地方。
事态表面似乎缓和,讨论从对抗转为合作,实际上更大的风险正在酝酿。首先,产业链本地化并非零风险:技术转移、管理整合、供应链适配都需要时间和成本。其次,欧洲内部开始出现更多分歧:一部分政策制定者仍支持保护性措施,另一部分则主张开放,引入外资激活产能。意外障碍还包括新能源材料与电池的全球竞争,以及偶发的政治摩擦可能影响投资节奏。更重要的是,社会层面的情绪复杂——工人失业与地方政府的财政压力,使得和解遥遥无期。各方立场愈发对立,想要把这场较量简单定义为“赢”或“输”,已经不符合现实的多层次矛盾。
用最直白的话说,关税像是给市场放了个临时的牌子,写着“不欢迎”,但市场有自己的脾气。对主张保护的那一方,先来个冷笑:如果市场规则能解决一切,那就把你的车做得更便宜、更耐用,然后看谁还能指责。文章的矛盾点在于,某些政策强调市场原则,却又用保护措施挡住竞争,这种自相矛盾值得深思。假装夸赞一句:这种自我矛盾,确实很有戏剧性。
你认为欧洲的选择是继续筑墙保护本土,还是敞开大门引入中国资本?从保护主义角度看,墙能保短期就业;从市场角度看,开放能换技术和产能。两种立场互相讽刺,你站哪一边?