中国车企在韩销量翻7倍,比亚迪怎么做到的?一年半超雷克萨斯,私人购买占98%

展厅玻璃上贴着一张A4纸,打印的,内容是2026年7月起全系纯电车型被移出政府补贴名录的通知。纸边卷了角,没人撕。隔着玻璃能看到那台海豚,白色的,停在展台正中间,充电盖开着,线缆垂在地板上。
一年半以前,这个地方还是一家卖咖啡的店。
2026年前9个月,比亚迪在韩累计注册20137辆,同比增长578.7%,在进口车品牌里排在特斯拉、宝马、奔驰后头,第四。把雷克萨斯、沃尔沃和丰田甩到下边去了。超九成登记为私人自用,98%的购买者是韩国籍。
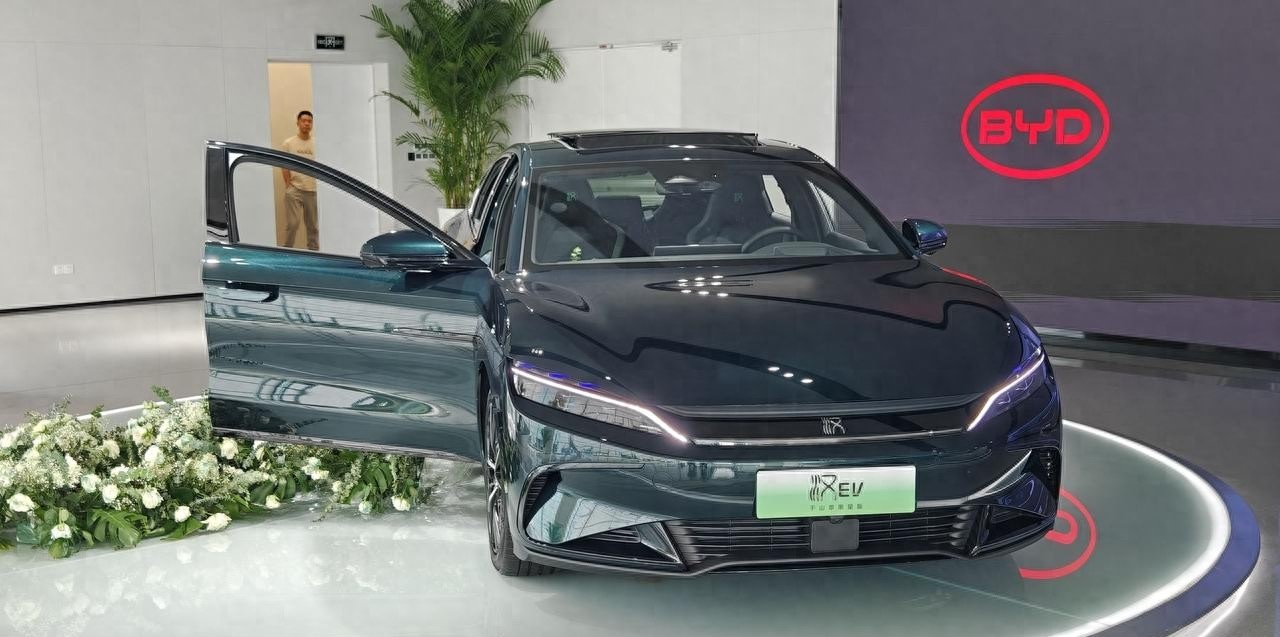
不是企业采购冲的量。
那个数字,放在2025年1月之前,没人敢想。2025年1月比亚迪才正式启动乘用车业务,4月才交付首款车。一年半,两个车型。
海豚前9个月卖了8198辆,海狮7卖了7109辆,加起来占品牌总销量的约75%。一个卡入门刚需,一个承接家庭升级,两个价格带,精准到有点过分。
8月底我去首尔江南区,路上看到的电动车一多半是特斯拉和现代,偶尔滑过一辆海豚。司机说,这车最近多了,充电的时候见过几回,跟旁边车主聊过,大家都说一个词,配置。
配置这个词,在韩国市场不是贬义。
7月补贴政策一变,所有算盘都乱了。韩国政府把电动车补贴标准从以车辆性能为中心改成综合评估供应链贡献度、售后网络、本土产业参与度。比亚迪全系纯电被移出补贴名录,每辆车原本约100万到600万韩元的补贴归零。
换别人,这牌桌就不玩了。
比亚迪自己掏钱补。品牌自掏腰包推出的补贴,额度对标原来的政府补贴标准。这招有点狠,直接把政策冲击按在短线里消化掉了。同时下半年迅速导入了插混车型海狮6 DM-i,两驱版定价3750万韩元,明摆着说:不依赖补贴,我也能打。
韩国城市通勤短,日常纯电覆盖够了,跑长途又不用慌,完美绕开纯电补贴的不确定性。
2026年前9个月,韩国进口电动车累计注册13.26万辆,同比增99.8%;9月单月进口车中电动车占比52.1%,历史第一次过半。市场扩容是红利,但踩中红利是一回事,接住红利的渠道是另一回事。比亚迪到2026年4月在韩国已有32家展厅、17个服务中心。没有走直营重资产路线,跟Samchully EV、DT Networks等6家本地经销商合作建销售服务体系。
借本地人的腿走路,省的是时间成本。
经销商店里的咖啡还是速溶的,一次性杯子,印着韩文牌子,我没见过。店员说奶茶卖得比咖啡好。我问他中国车好卖吗。他说,问我没用,看登记量。
登记量里超九成是私人自用。
这大概是韩国市场给所有中国出海企业上的最直接的一课:私人家庭用户用真金白银投票,才叫品牌真的进了普通人的选择范围。企业采购和机构订单能在短期内做出漂亮的数字,但如果只有那些数字,风吹草动就散。比亚迪前9个月能录得近7倍增长,说明已经不是政策套利的逻辑了,产品选择本身在撑基本盘。
在韩国这种消费者要求极高、本土保护色彩浓厚、政策工具频繁调整的成熟市场里,中国品牌一年半走完从“被审视”到“被选择”这一段,靠的不是哪一招独门绝技。
选品精准度、渠道速度、政策预判、产品组合弹性,四件事压在同一时间轴上。
快一点,或者慢一点,结果可能都不一样。
展厅里那台海豚的充电盖还开着。