仅差691辆!28年来第一次!中国车登顶澳大利亚!蓝领大叔用皮卡外放电煮咖啡,隔壁丰田老哥看愣了,日系的闭眼买的时代真结束了!

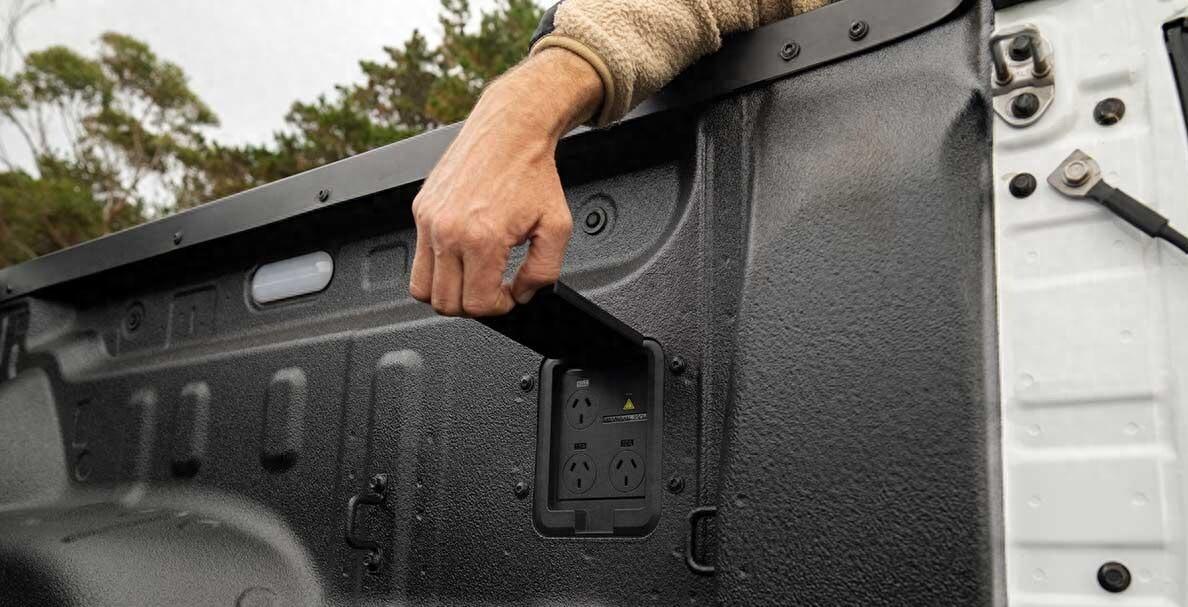
四十度的太阳底下,新南威尔士州一个工地上,蓝领大叔马克从皮卡后斗拽出一台两千瓦电锯和一个便携咖啡机,没去碰那台三十公斤重、冒着黑烟的柴油发电机,直接拉开尾箱侧边插口插上,咖啡香就在燥热的荒野里散开了。
隔壁工地开着十年丰田Hilux的老哥停下活,嚼着三明治看他,眼神里全是不解。
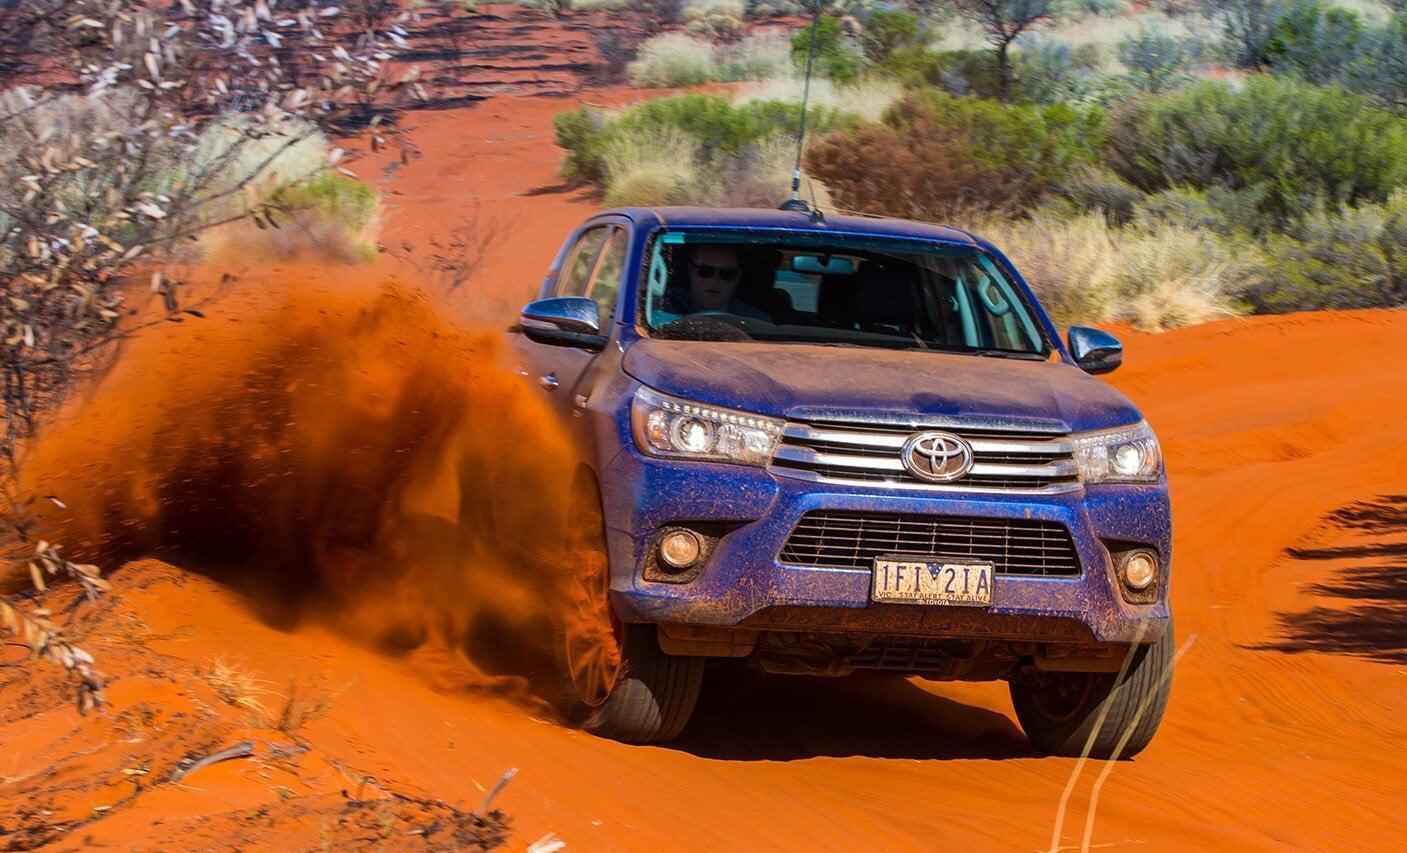
在澳洲,买辆丰田皮卡开到退休、再过户给儿子,是二十八年来最自然不过的默认设置。
今年二月,一份来自澳大利亚汽车工业商会的数字把这个默认设置砸了:中国制造的新车卖了22362辆,日本车21671辆,差691辆。
就691辆,日本车自1998年以来第一次丢掉澳大利亚最大新车来源国的位置。
有人第一反应是澳大利亚人少,这就是个偶然波动吧,但澳洲是全球最残酷也最纯粹的汽车角斗场,它曾经有自己引以为傲的本土工业,通用旗下霍顿、福特澳洲分公司,那些大排量V8后驱皮卡是这片大陆的精神象征。
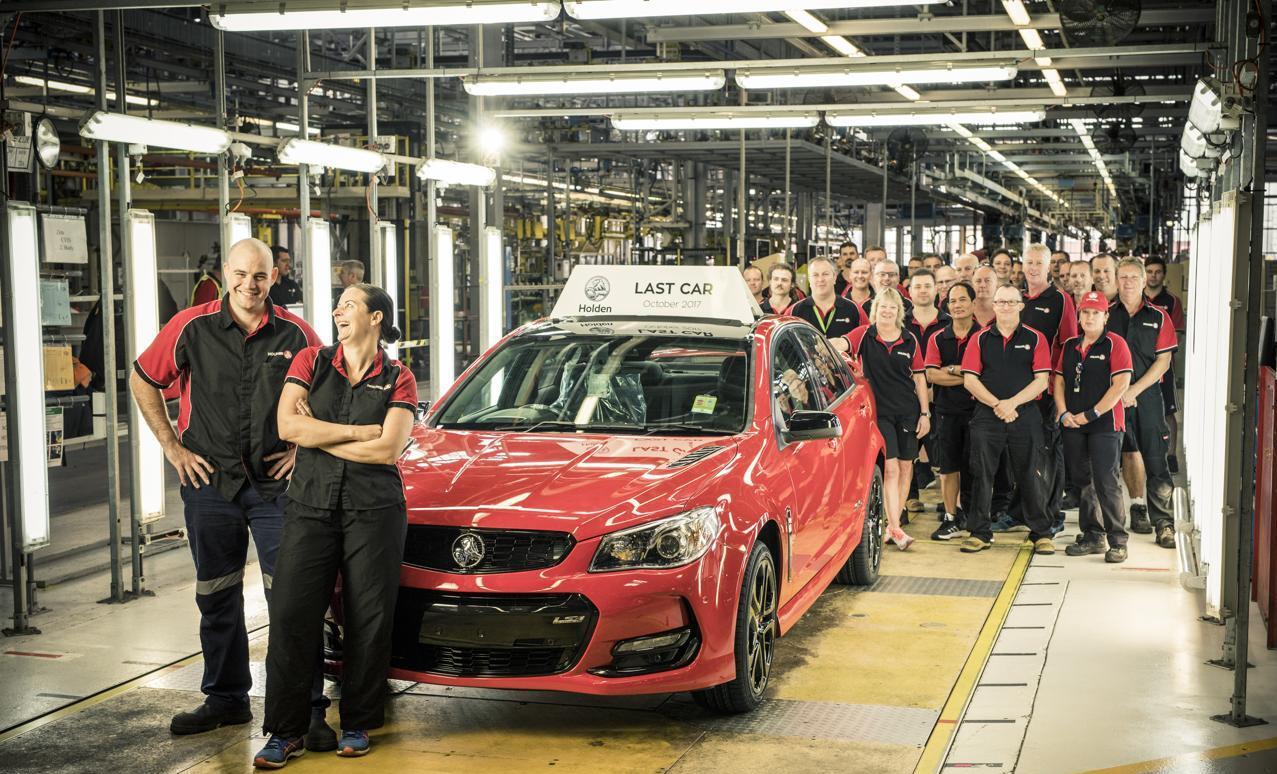
后来人工成本涨了、人口规模又撑不住,政府在2010年代按市场规则逐步取消补贴、拉低进口关税,2017年霍顿在澳最后一家工厂关门,2020年通用干脆把霍顿品牌也停了。
澳大利亚就这么成了零关税壁垒、完全靠进口、没有任何本土保护的绝对自由市场,欧洲有关税,北美有保护政策,在这儿所有车企全在赤裸裸的赛道上凭本事吃饭。
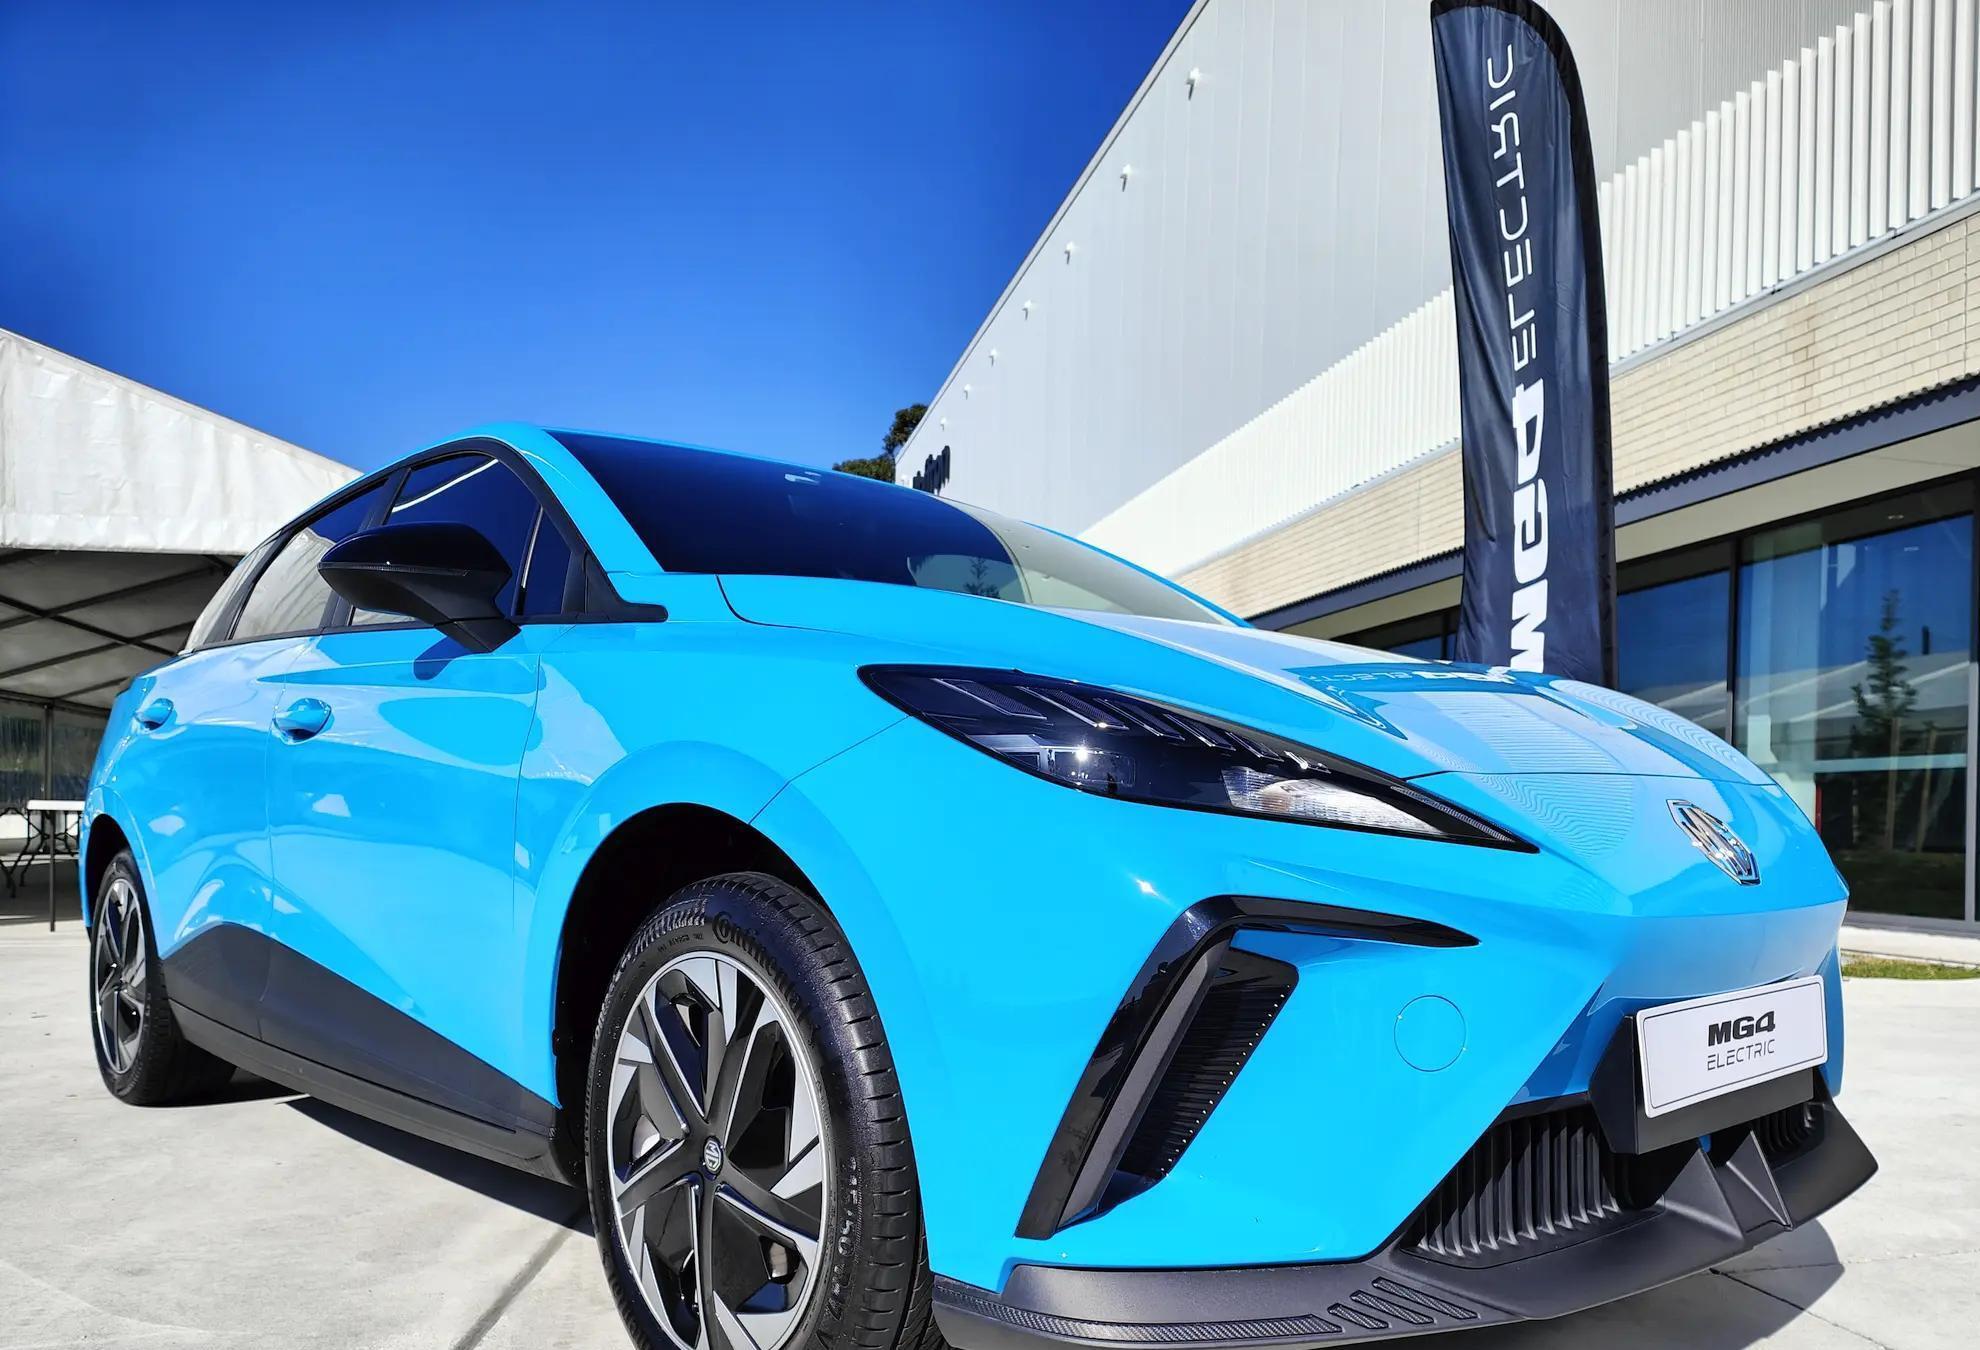
自2020年以来进入澳洲的10个新汽车品牌里,9个来自中国,MG、比亚迪、长城、奇瑞这些名字,澳洲联邦汽车工业商会首席执行官韦伯说得挺直白,澳大利亚是世界上最开放、竞争最激烈的市场之一,中国车的市场份额是很快从零涨到四分之一。
把镜头拉长看,这事简直像半个世纪前那场大博弈的镜像重演。
1970年代之前澳洲是美系油老虎的天下,两次石油危机把油价顶上去,喝油如流水的V8让普通家庭受不了,日本车企靠极致省油、耐用、性价比高乘虚而入,1998年彻底锁定最大进口来源国,一坐二十八年。
半个世纪后,地缘动荡又把成品油价格推上高位,澳大利亚柴油和汽油价格屡创新高。
有意思的是澳洲是个资源大国,成品油却高度依赖进口,进口依赖度高达80%,主要来自新加坡、韩国、马来西亚,这些国家炼油厂的原油又几乎全指着中东,运输要过霍尔木兹海峡,航道一出问题,澳洲就直接面对油价暴涨和燃油短缺两头夹击。
澳洲人常用的柴油均价到了每升2.943澳元,累计涨了60%,有五百多家加油站出现供给短缺。
三月底那会儿,澳洲人搜"电动汽车"的热度比二月底涨了278%。
当年日本车解决的是"省油"这个问题,中国车这回带的是插电混动和纯电,日常通勤少用油甚至零用油,还能靠外放电把皮卡变成移动电站,解决的是能源架构和使用场景的换代。
但真让普通消费者倒戈的,还是那些接地气的体验细节。
过去二十八年,澳洲人买一辆丰田RAV4混动,去展厅别说折扣,销售会微笑着告诉他:提车要排队十八个月到两年,车内智能化配置大概就是一块画质停留在十年前的几英寸小屏,可消费者只能忍着,因为大家都在买,不买它买什么。
这叫无需思考的购买惯性,而中国车企的涌入把这种傲慢直接打碎了。
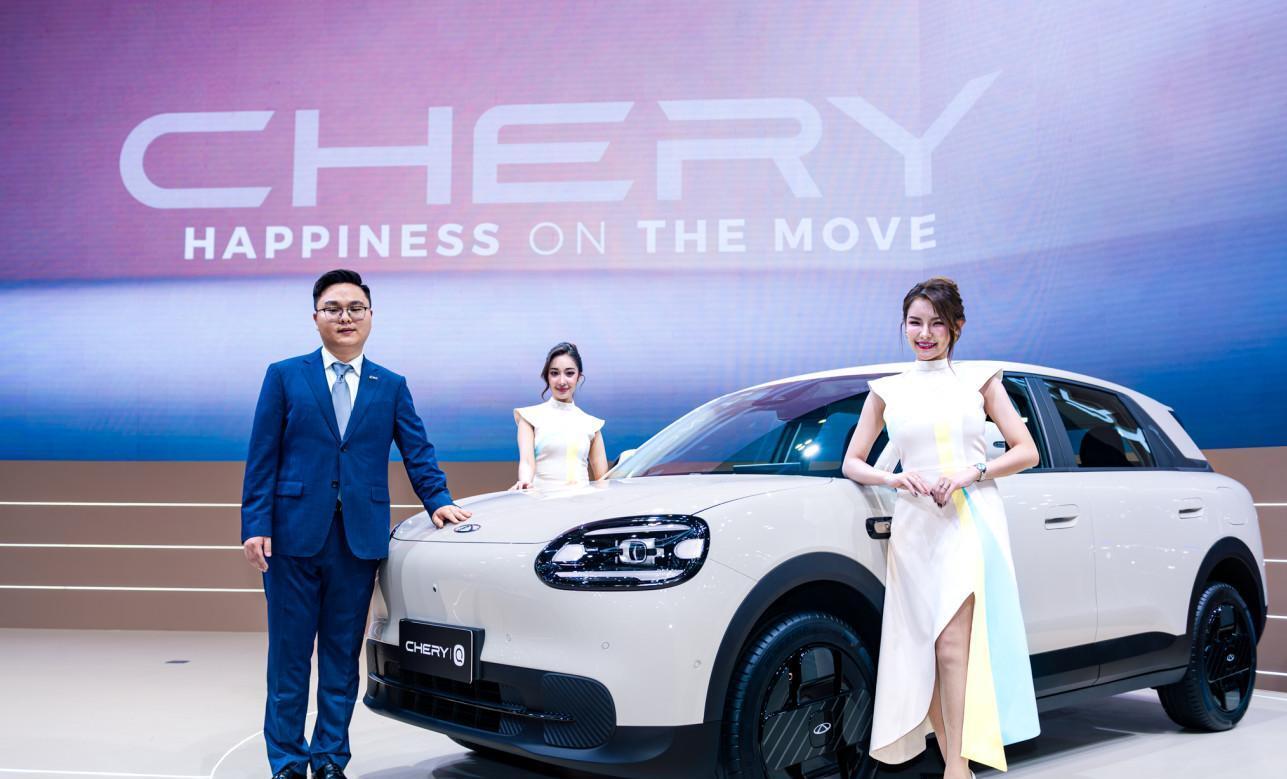
名爵、比亚迪、长城、奇瑞,还有上海工厂生产的特斯拉,进来之后打出一套组合拳:现车供应、7年不限公里数质保、全系标配L2级辅助驾驶。
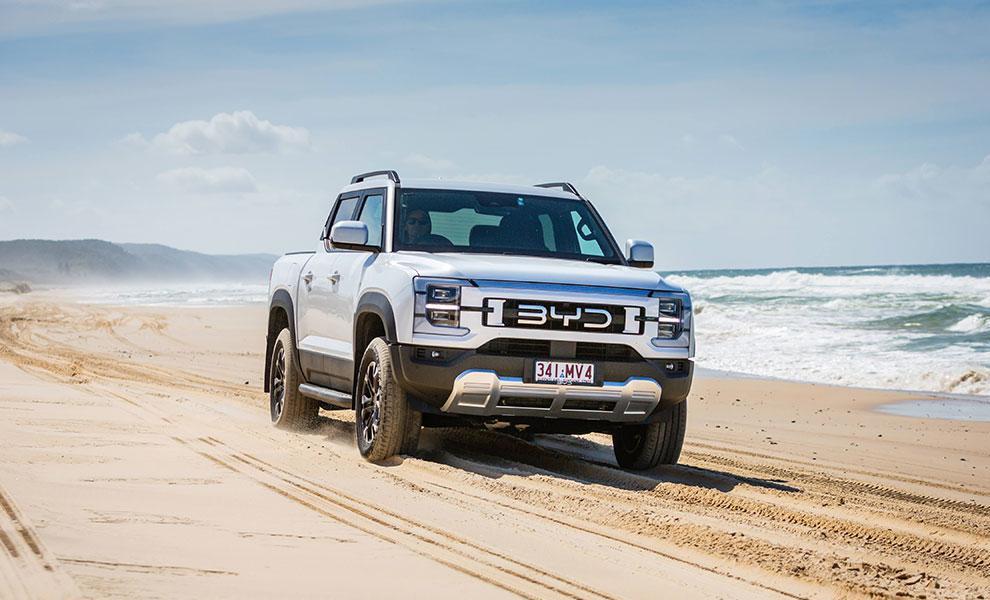
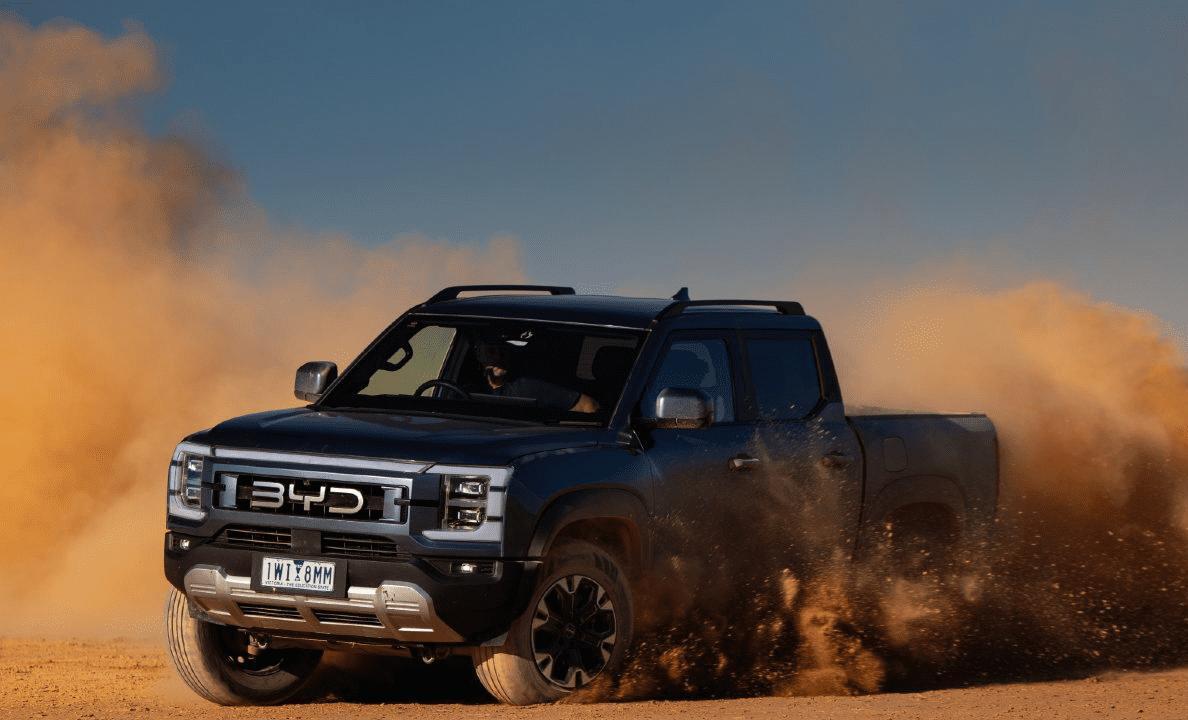
比亚迪Shark 6皮卡给了2500公斤牵引力,支持户外放电,2025年卖了超过1.8万辆,拿下澳洲最畅销插混车型和插混皮卡销量冠军,被叫成澳洲神车,插混这个方案刚好切中平时通勤零油耗、周末拖船不焦虑的空白。
澳洲进口商EVDirect的首席执行官算过一笔账,对普通家庭来说,一周能省下150澳元油费,而澳洲人日均开车也就33公里。
澳大利亚的夏天酷热,车在露天停车场晒一下午,车内温度动辄六十度以上,开传统日系油车得坐进蒸笼似的车厢,满头大汗启动发动机,再忍着十分钟慢吞吞的冷气,中国车主下班前五分钟掏手机开个App,远程把空调打到22度,走过去就是凉爽的。
当买家发现自己花同样的钱,不用当孙子等上两年,还能远程控车、大屏导航、外放电煮咖啡,心里那笔账就开始算了。
澳洲这道裂口,只是全球阵地变迁的一个缩影。
在被称为日系车第二故乡的东南亚,泰国这一仗同样惊心动魄。
2021年1月,丰田一家就在泰国卖出2.35万辆新车,拿下41%的市场份额,销量前十里有七个日本品牌,基本跟自家后花园没区别。
到了今年1月,丰田在泰国的销量降到19113辆,身后比亚迪冲到12812辆,奇瑞更是直接从零干到9714辆,中国品牌在泰国的合计份额达到47.34%,日系是47.338%,差0.01个百分点,历史上第一次反超,六家中国品牌挤进前十。
第47届曼谷国际车展的订单更夸张,总订单132951辆同比涨了71.8%,中国品牌拿走90530辆占68%,比亚迪以17354辆的订单力压丰田登顶,日系36346辆只占27.3%。
从2020年到2026年,中国品牌在泰国的份额从几乎可以忽略的3.4%爬到了47.34%,日系从86.7%的高位滑到47.33%上下。
但泰国这仗打得不稳。 2026年1月31日泰国EV3.0补贴到期、EV3.5政策收紧之后,纯电销量环比暴跌超过八成,中国品牌单月份额骤降到12%左右,比亚迪从1.2万辆的高点跌到不足300辆。 到了8月,日系重新包揽前两名,丰田16233辆、本田5499辆,比亚迪只剩2591辆排在第七。
日系手里其实还攥着牌,2026年上半年日本品牌在泰国混动乘用车的市场份额还有97.8%,丰田上半年在泰国累计卖了102006辆,同比还涨了11.3%。
隔壁印尼,日系曾经八成半的份额也被中国新能源和新混动蚕食到六成五左右。
可要是就此得出日系车要全面崩盘的结论,那就太不理性了。
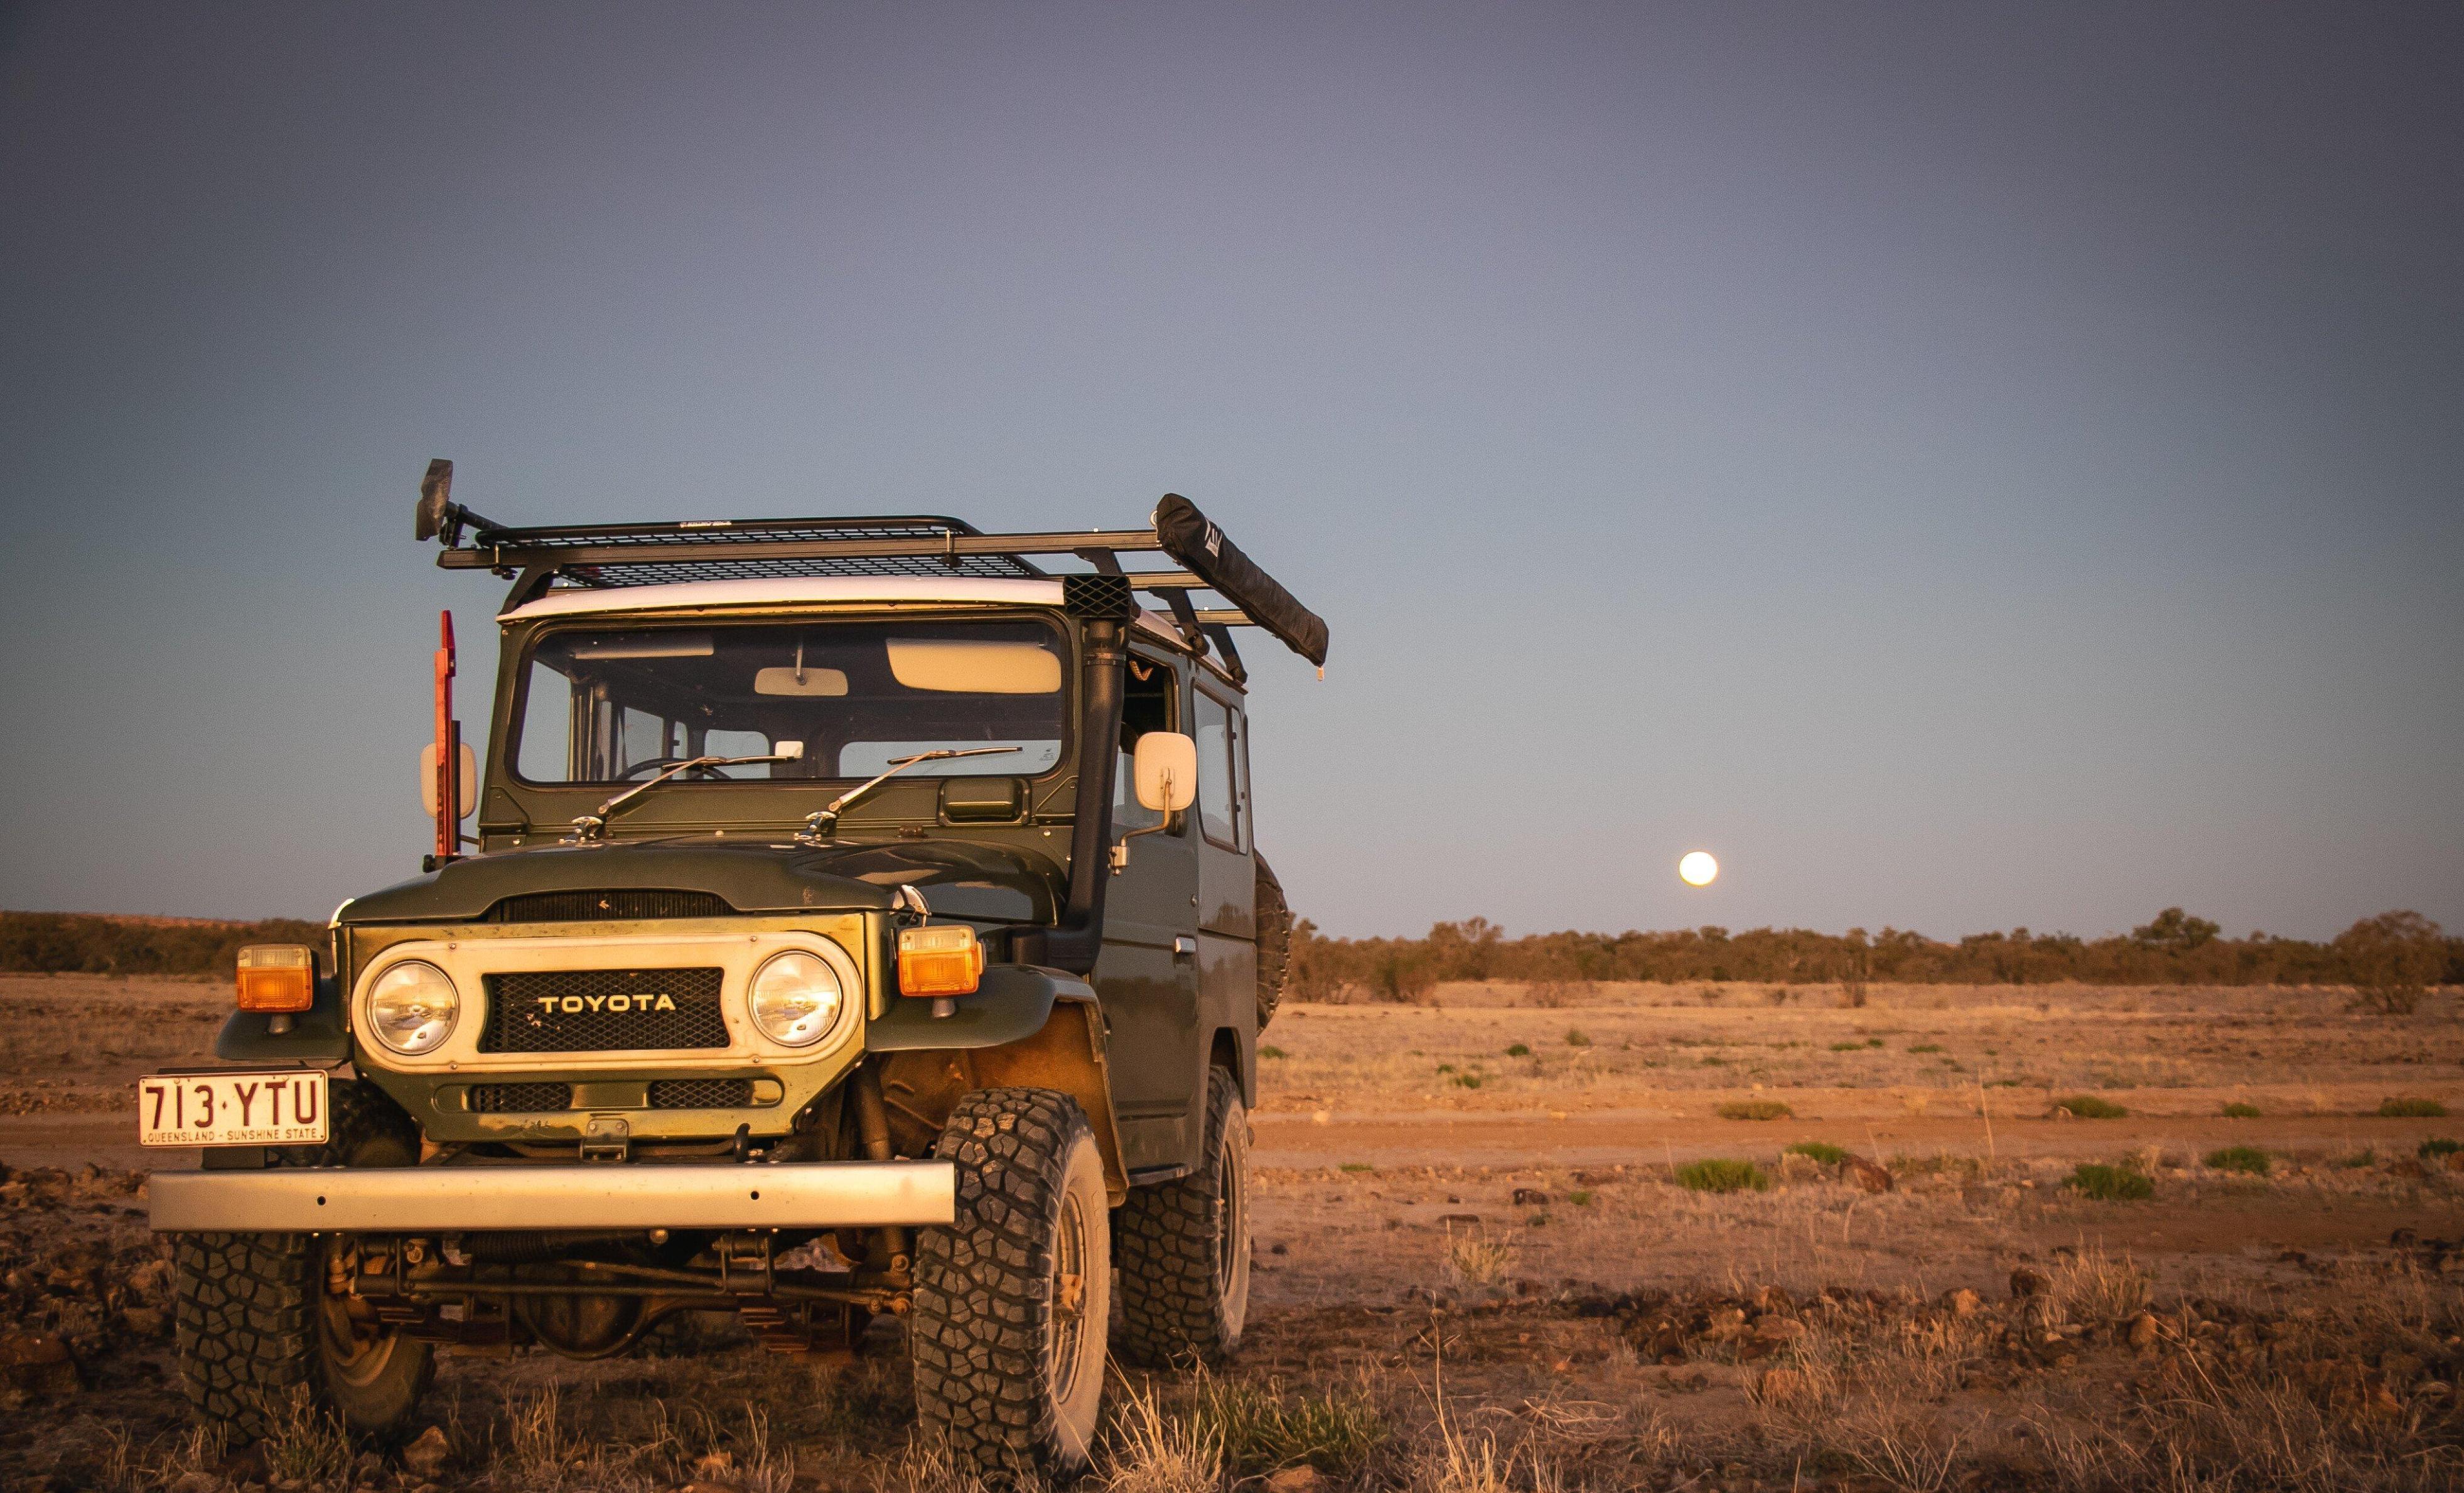
丰田2025年全球销量1042万辆,算上大发和日野是1132万辆,连续六年稳坐全球销量冠军,北美市场卖了251.81万辆还在增长,在中国市场也卖到178万辆,是日系三强里唯一正增长的。
在澳洲也是一样,二月的品牌销量榜第一还是丰田,13606辆,中国车拿下的是"来源国"第一,不等于品牌全面称王。
中国品牌在澳洲已经开始品尝另一种滋味。 澳大利亚总理阿尔巴尼斯在经销商协会的会议上公开说,新进入澳洲市场的制造商不能只依赖销量,还必须满足本地的服务与消费者保护标准。
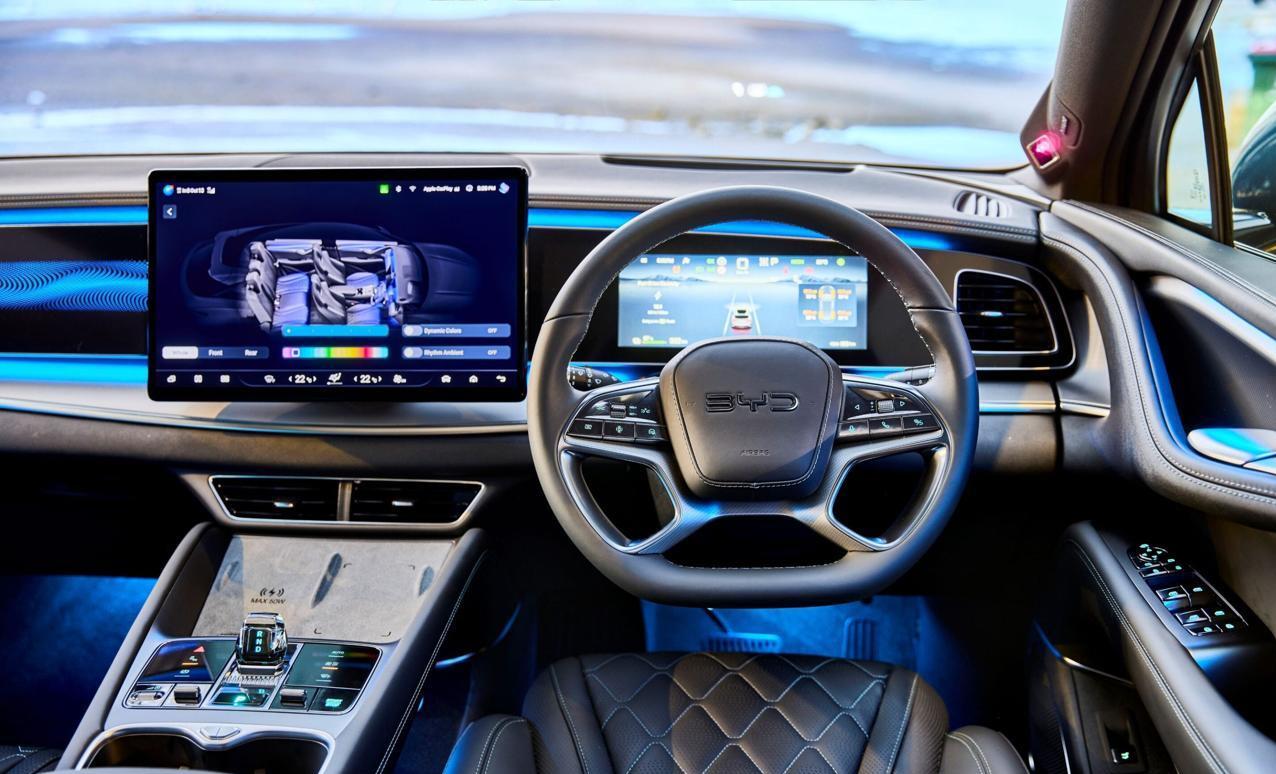
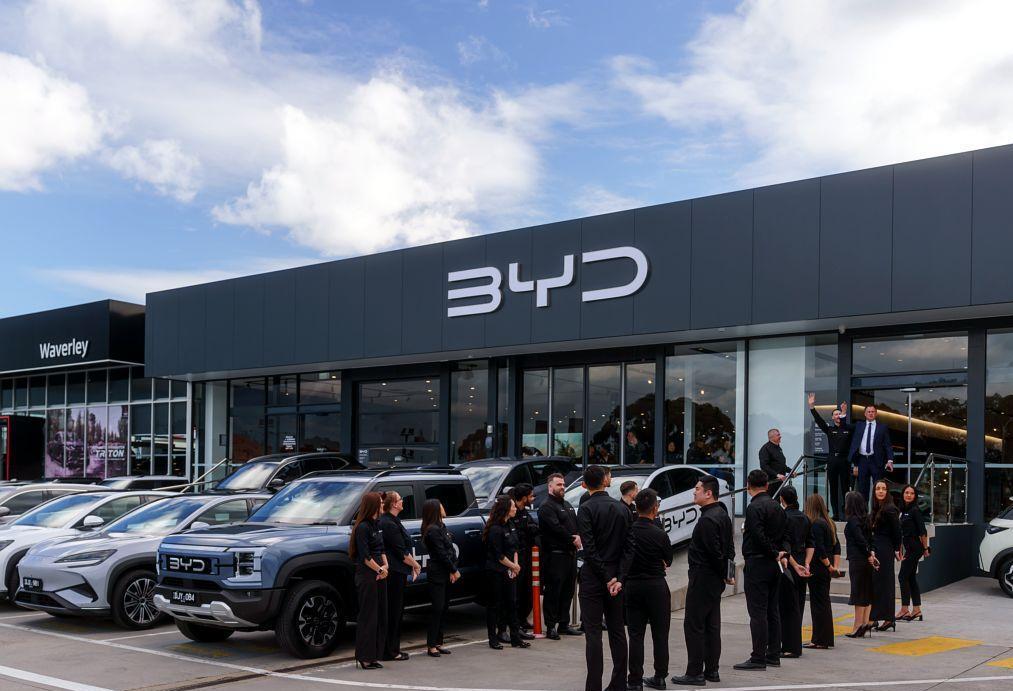
比亚迪在澳洲的保有量涨到8.5万辆之后,广袤内陆维修等待时间长、配件供应紧张成了用户投诉的焦点,公司首席运营官坦言还有太多工作要做,服务和配件是重中之重,为此投了两万平方米的墨尔本配件中心,做到95%零件本地库存,把2026年底的网点目标从100家上调到150家。
长城则把经销商网络从123家扩到135家,员工人数增加20%,还专门设了客户体验和零部件物流负责人。
这事韩系品牌早就经历过一遍,现代和起亚在上世纪八九十年代进澳洲,也是靠价格优势迅速起量,之后因为质量和口碑问题熬了将近十年,才重新把消费者信任一点一点捡回来。
所以最真实的图景,不是日系车要塌了,而是它曾经最引以为傲的"默认选项"失效了。
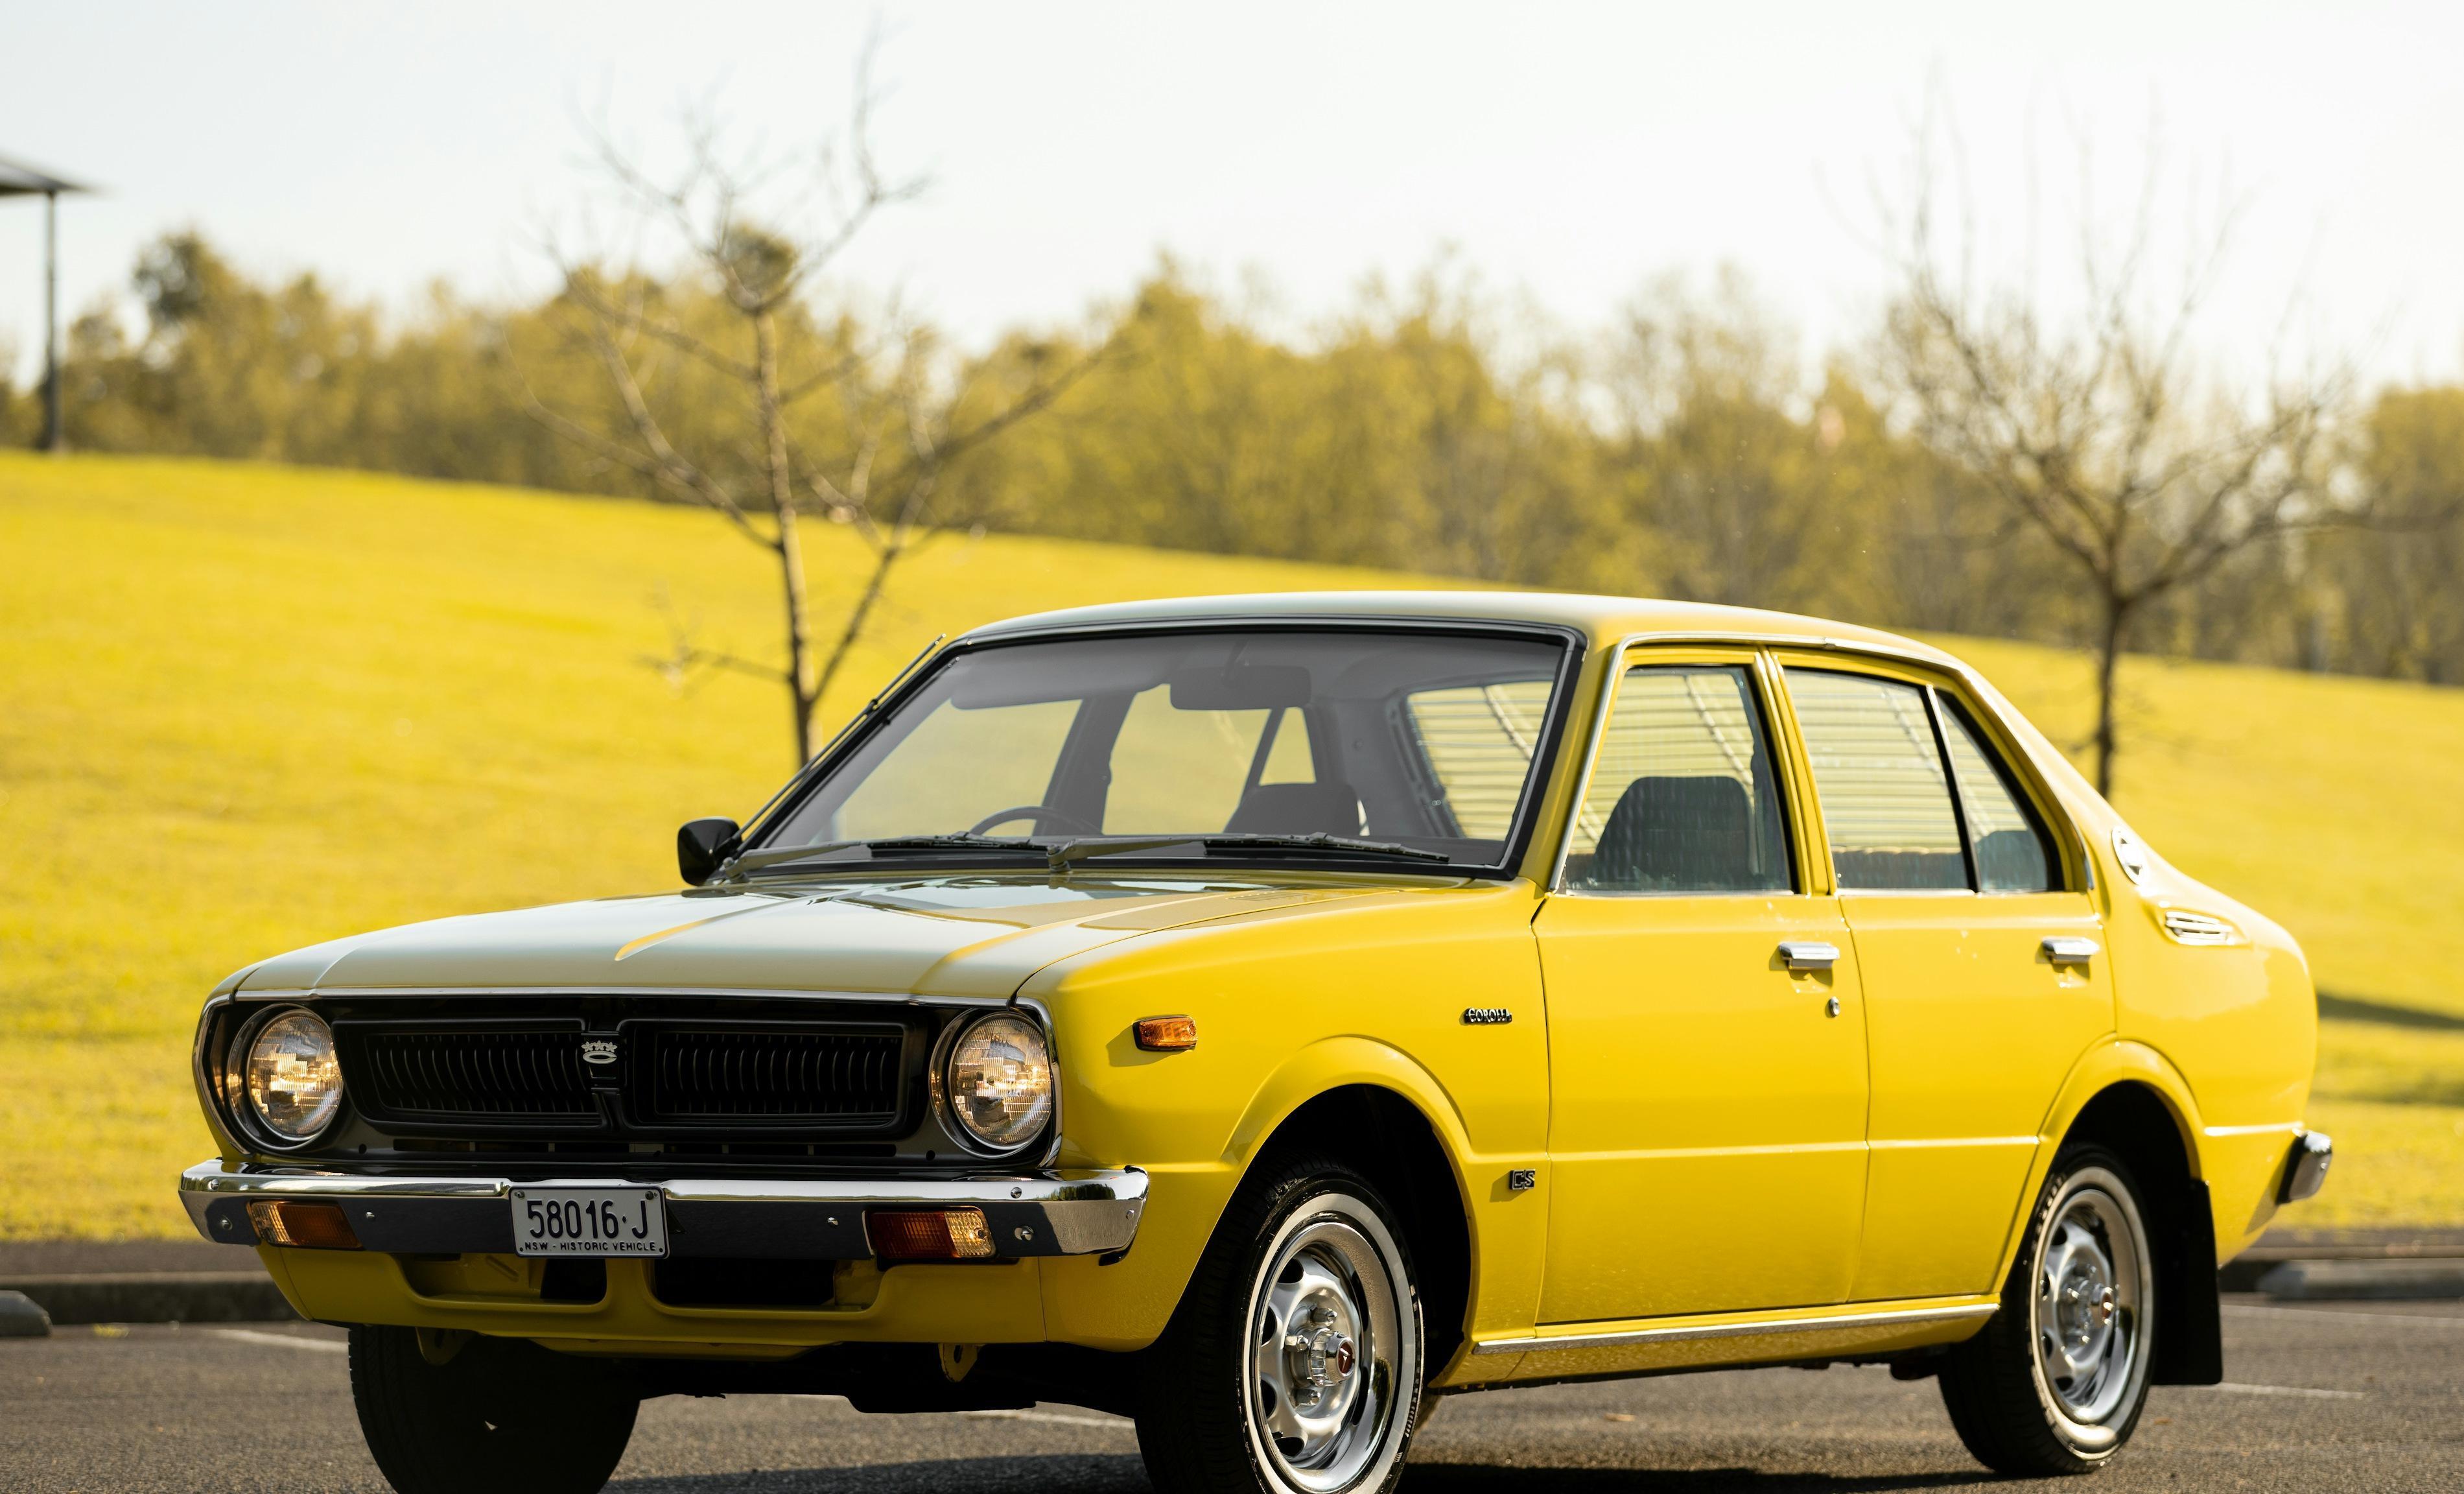
过去三十年日系车在澳洲和东南亚享受的不是简单的商业胜利,而是一套闭眼买的认知壁垒,爷爷买丰田、爸爸买丰田、儿子买第一辆车自然也是去丰田展厅。
中国汽车做的事情不是一夜之间把它逼向绝路,而是把这种闭眼买的惯性砸得稀碎,强行把消费者拉回桌前拿计算器重新算账:算等待的时间成本,算油耗和电费的差价,算智能化的体验差异。
日系车没有倒下,它只是从走到哪里都是主场,变成了只剩几个地方还是主场,当一个工业巨头从无处不在的空气,退散成需要严防死守的城堡,这场全球汽车产业格局的竞争,故事的讲法就彻底变了。