欧洲强设四重障碍:中国一辆车 1.1 万美元的成本优势,已近乎消失!

一辆在欧洲卖3.8万欧元的比亚迪Atto 3,光关税就要交掉大约1.04万欧元,折合人民币超过8万元。欧盟对中国电动车征收10%基础关税,再叠加17.4%到35.3%不等的反补贴税,综合税率最高逼近45.3%。这意味着,中国车企手里那张1.1万美元的成本底牌,在车还没上船之前就已经被切掉了最厚的一块。
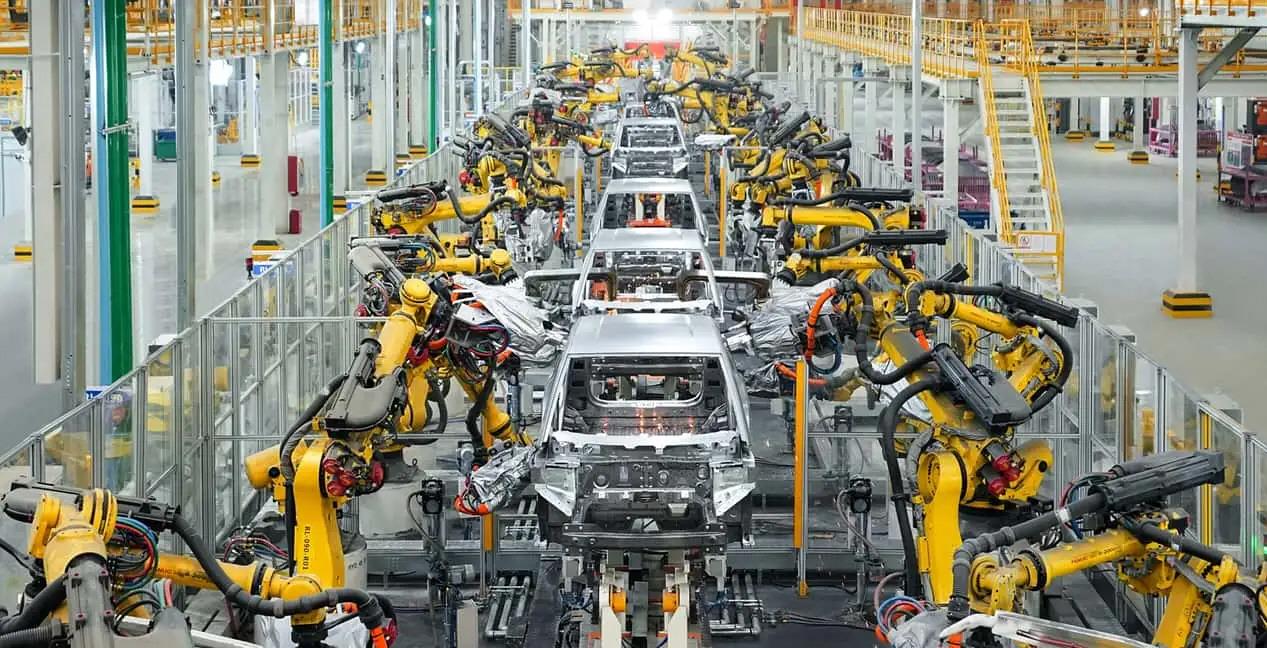
这1.1万美元从来不是靠“人工便宜”省出来的。中国工厂单车人工成本大约585美元,德国工厂是3307美元,差距确实存在,但真正的大头在电池。中国工厂拿到的电池包均价可以压到每千瓦时84美元,欧洲工厂拿到的价格是每千瓦时131美元,一块60度电的电池包,光进价就差出将近三千美元。另一个来源是速度。欧洲车企开发一款新车要48个月,中国车企把周期压到20个月,软件一年迭代40次,欧洲同行一年只更新2次。模具和研发费用被极快的销量周转摊薄,每辆车背的固定成本自然更低。
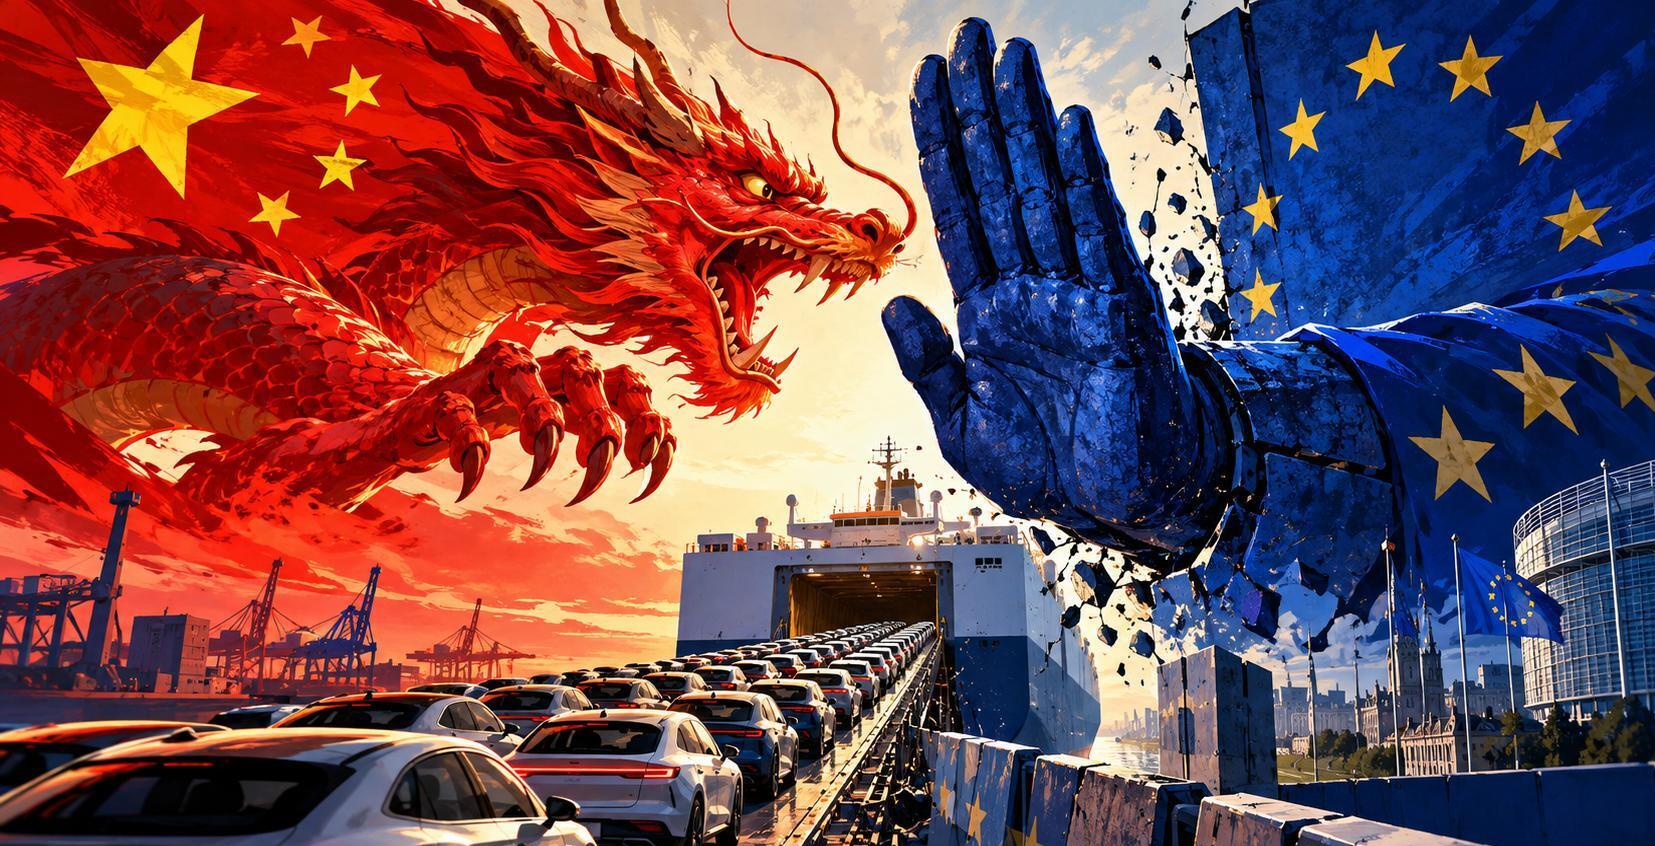
第一道关卡落在关税和配额上,它吃掉的是“便宜能被欧洲消费者看见”这件事本身。以比亚迪Atto 3为例,综合税率27.4%,单车关税成本约1.04万欧元。上汽面临的税率更高,反补贴税单独就达到35.3%,叠加上10%基础关税后,一辆车过海关的成本足以把中国工厂与欧洲工厂之间的大部分制造成本差抹平。纯电车型被关税压住之后,中国车企迅速把出口主力切到插混,欧洲对插混又没有反补贴税。但欧盟的反应是直接给插混进口画了一条线:首年35万辆,此后每年只增加6%,为期四年,今年12月1日起执行。摩根士丹利的测算显示,如果没有这条线,2026年中国混动车对欧出口原本可能冲到80万辆,35万辆等于把增量空间削掉了大约56%。
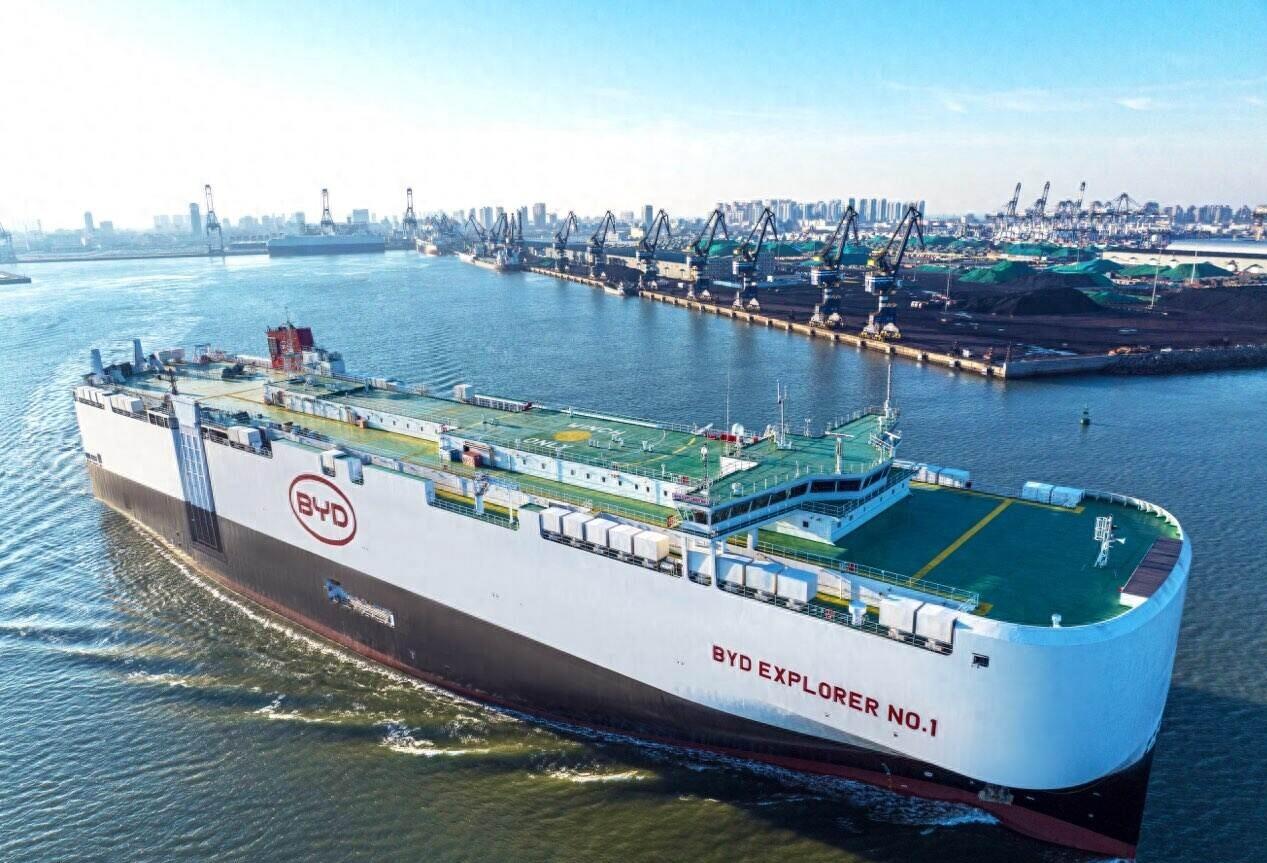
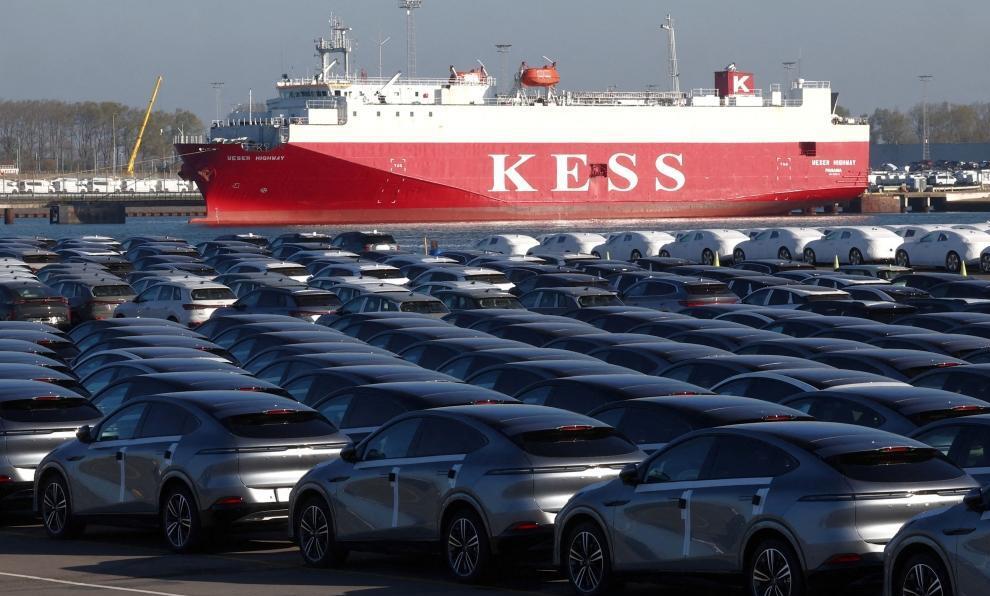
第二道关卡是物流和渠道,它吃掉的是出厂价与终端价之间的每一层缝隙。一辆车从中国港口运到欧洲经销商手里,海运、保险、港口仓储加在一起,单车物流费用在1500到2000欧元之间。车上了岸还不算完,欧洲的经销体系从进口商到分销商再到零售商,层层加价,大约拿走终端售价的8%到15%。把这笔账从头算到尾:一辆终端价3.8万欧元的车,先扣掉19%的增值税,再扣掉1.8万到2.2万欧元的制造成本和运费,再扣掉超过1万欧元的关税,再扣掉渠道返利和认证营销费用,车企最后留下的单车贡献毛利通常不到3000欧元,悲观情况下接近盈亏平衡。1.1万美元的制造成本差,在终端利润表上已经不再是那个醒目的数字。
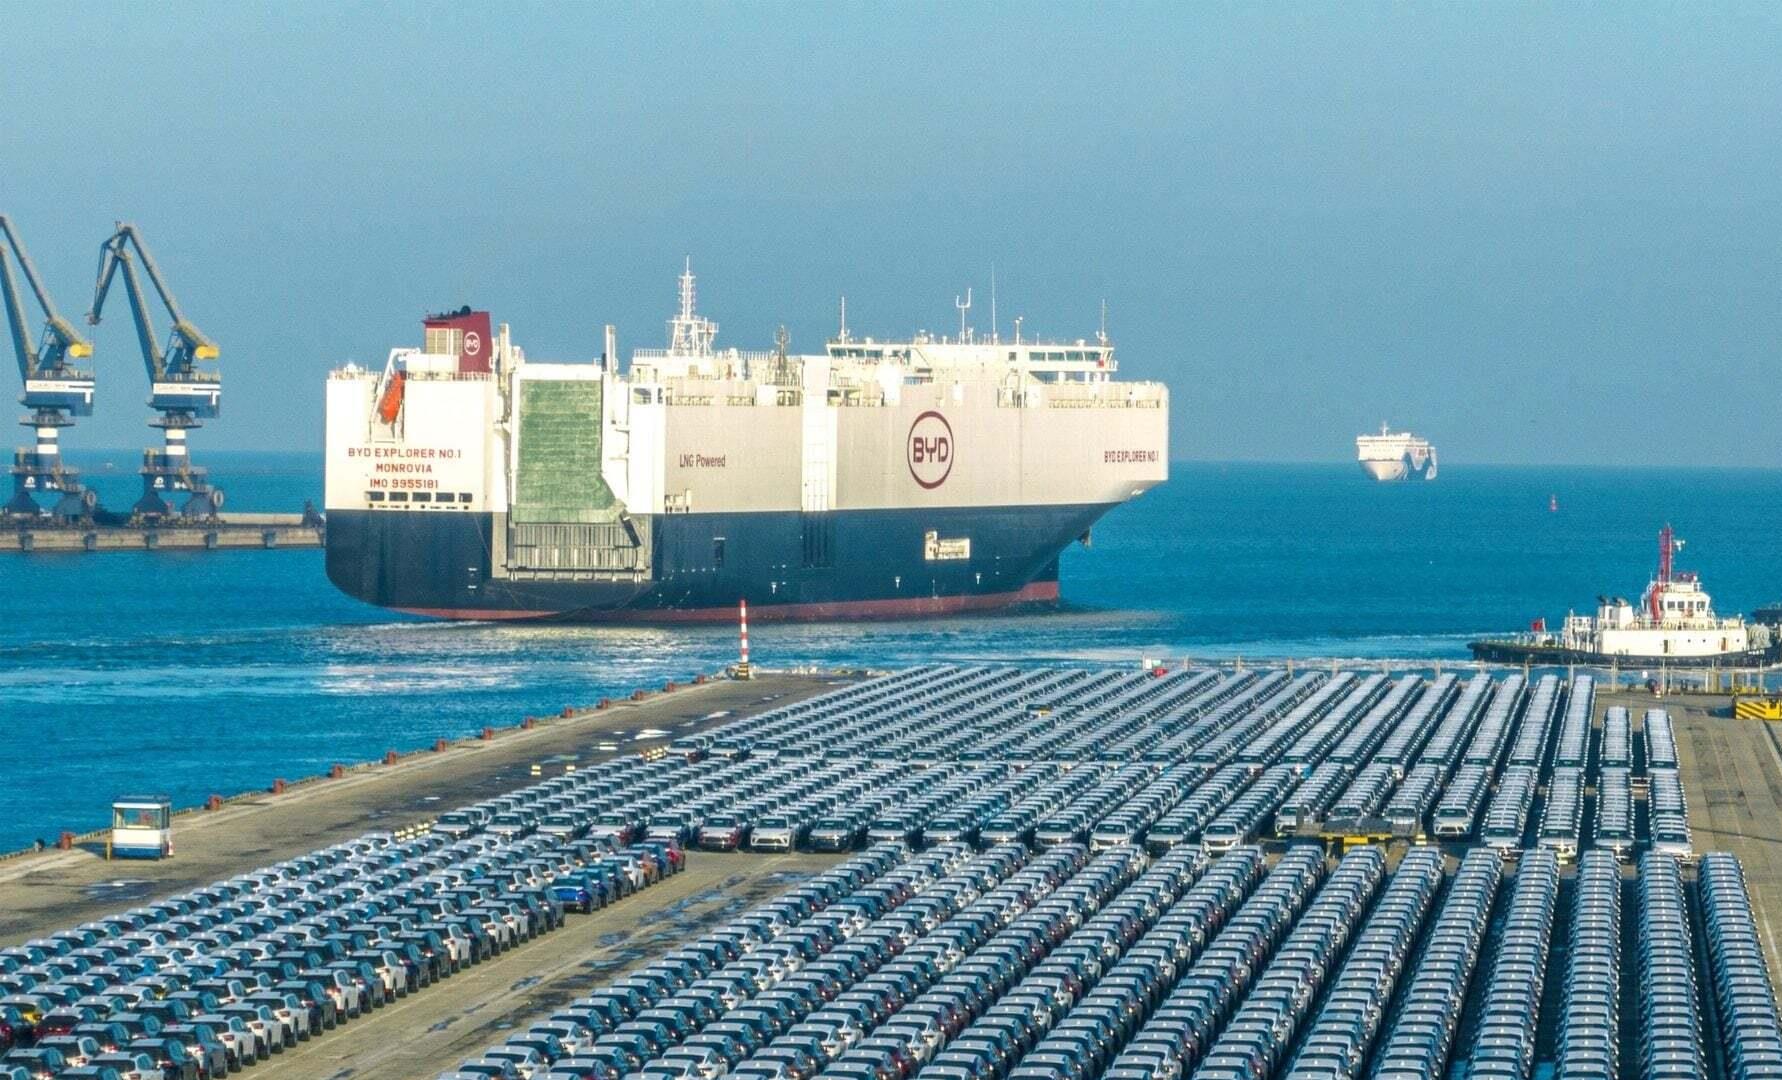
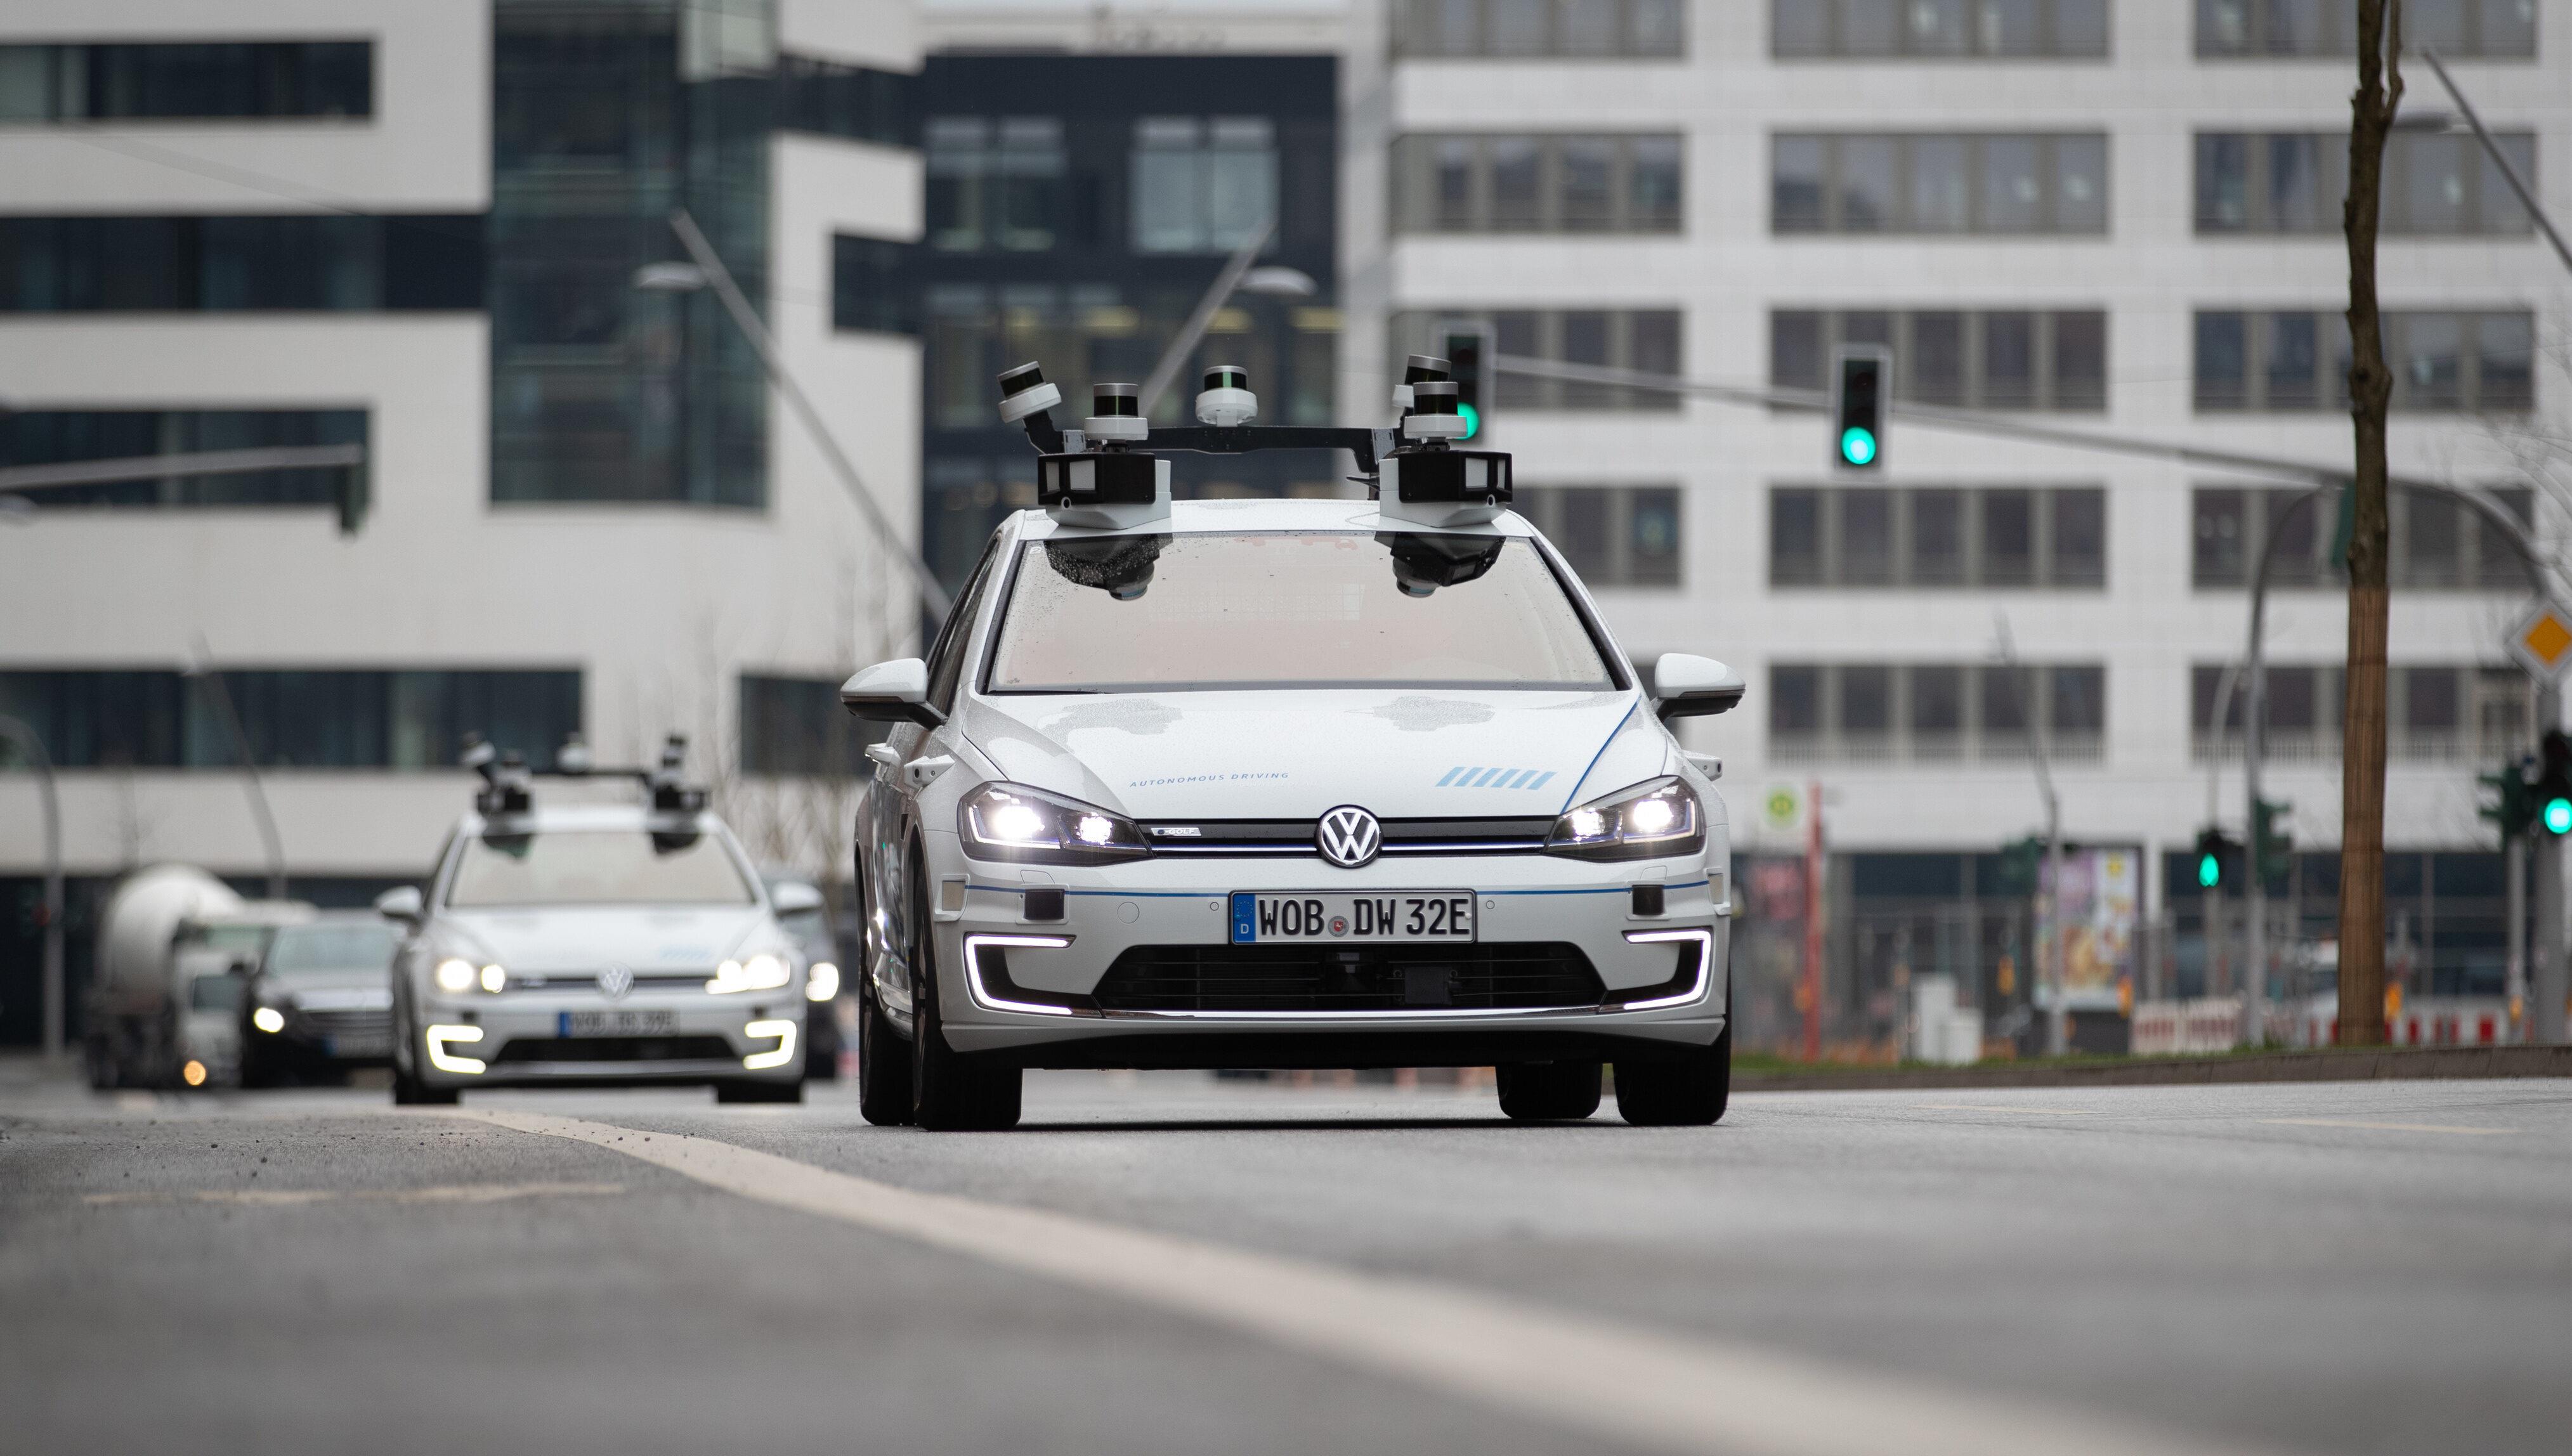
第三道关卡是GDPR,它吃掉的是“智能化”作为卖点的溢价能力。欧洲监管机构把智能电动车上装载的摄像头、激光雷达和传感器采集的数据优先认定为个人数据,街景影像、驾驶员状态画面都在管辖范围内,这些数据想传回中国必须经过脱敏,而脱敏之后的数据对算法训练的用处大打折扣。车企为了合规,必须在欧洲本地建数据中心、买云服务、养合规律师团队。行业拆解显示,数据合规成本占出海项目总投入的比例已经升到25%到35%,其中GDPR合规建设是最大的一项单项支出。小鹏已经在欧洲建立了本地数据中心,在当地完成数据存储和模型训练。这笔钱花出去,并不会让欧洲消费者多付一欧元,它只是让车能合法地停在展厅里。
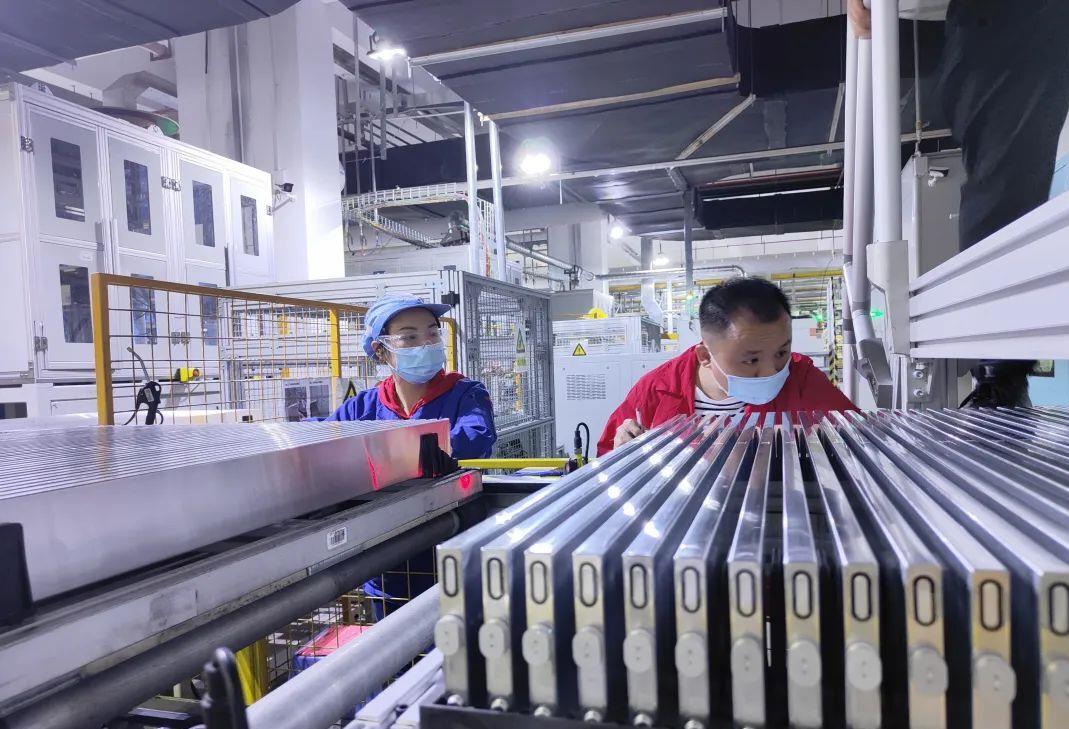
第四道关卡在工厂大门之内,它吃掉的是“把中国效率复制到欧洲”这个假设。比亚迪匈牙利塞格德工厂投资40亿欧元,初期设计产能15万辆,按10年折旧估算,产能爬坡阶段的单车折旧分摊大约2600欧元;如果年销量跑不到12万到15万辆,固定成本就覆盖不住。匈牙利人工成本已经是德国的三分之一,但欧洲工厂的能源价格、本地供应链成熟度和工会节奏,都不是靠“加班140小时”能对冲的。行业估算显示,在产能利用率达到60%以上之前,本地化生产的单车成本可能反而高于“出口加关税”的方案。本地化解决了关税问题,但用另一套固定成本把省下来的钱重新装了回去。
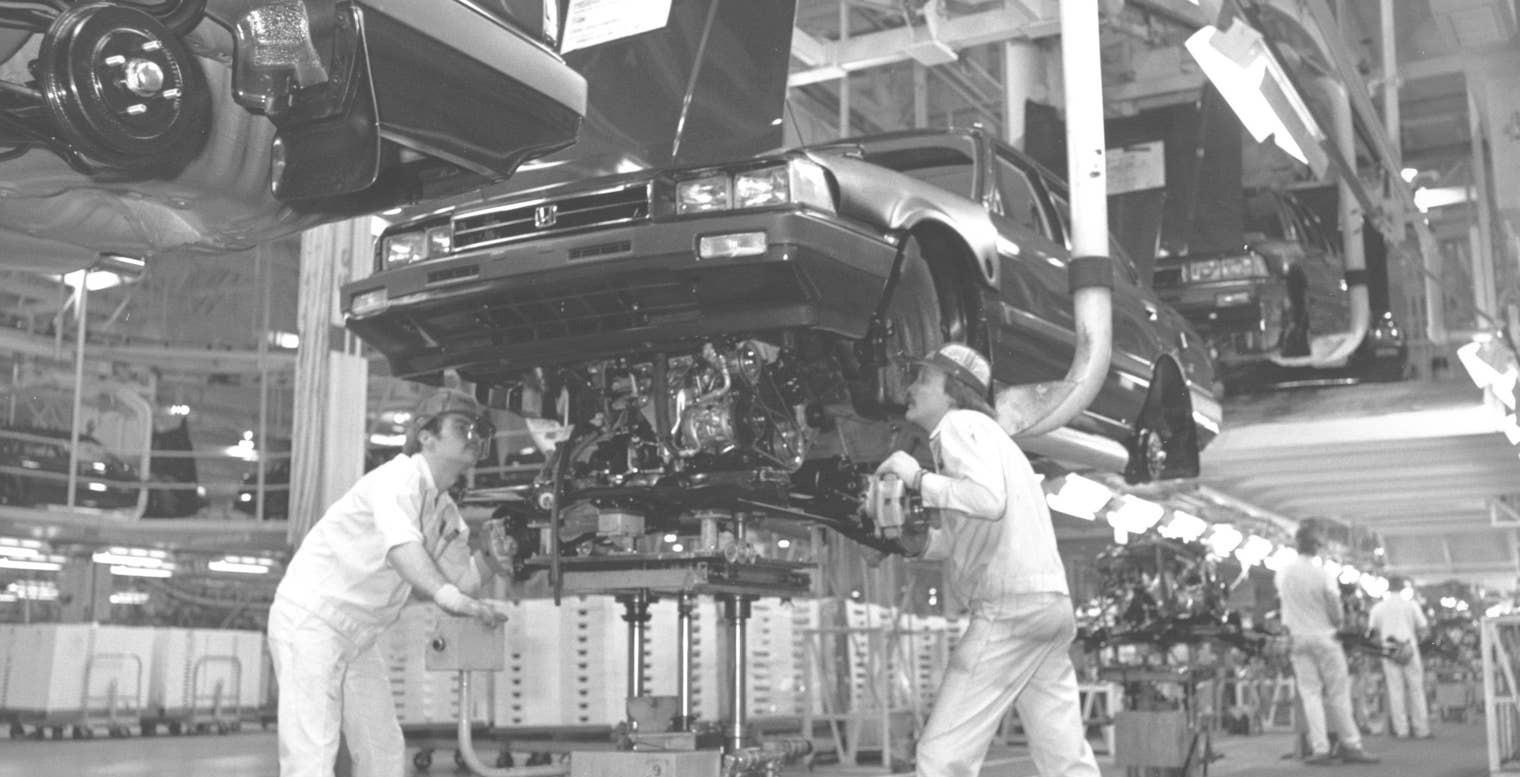
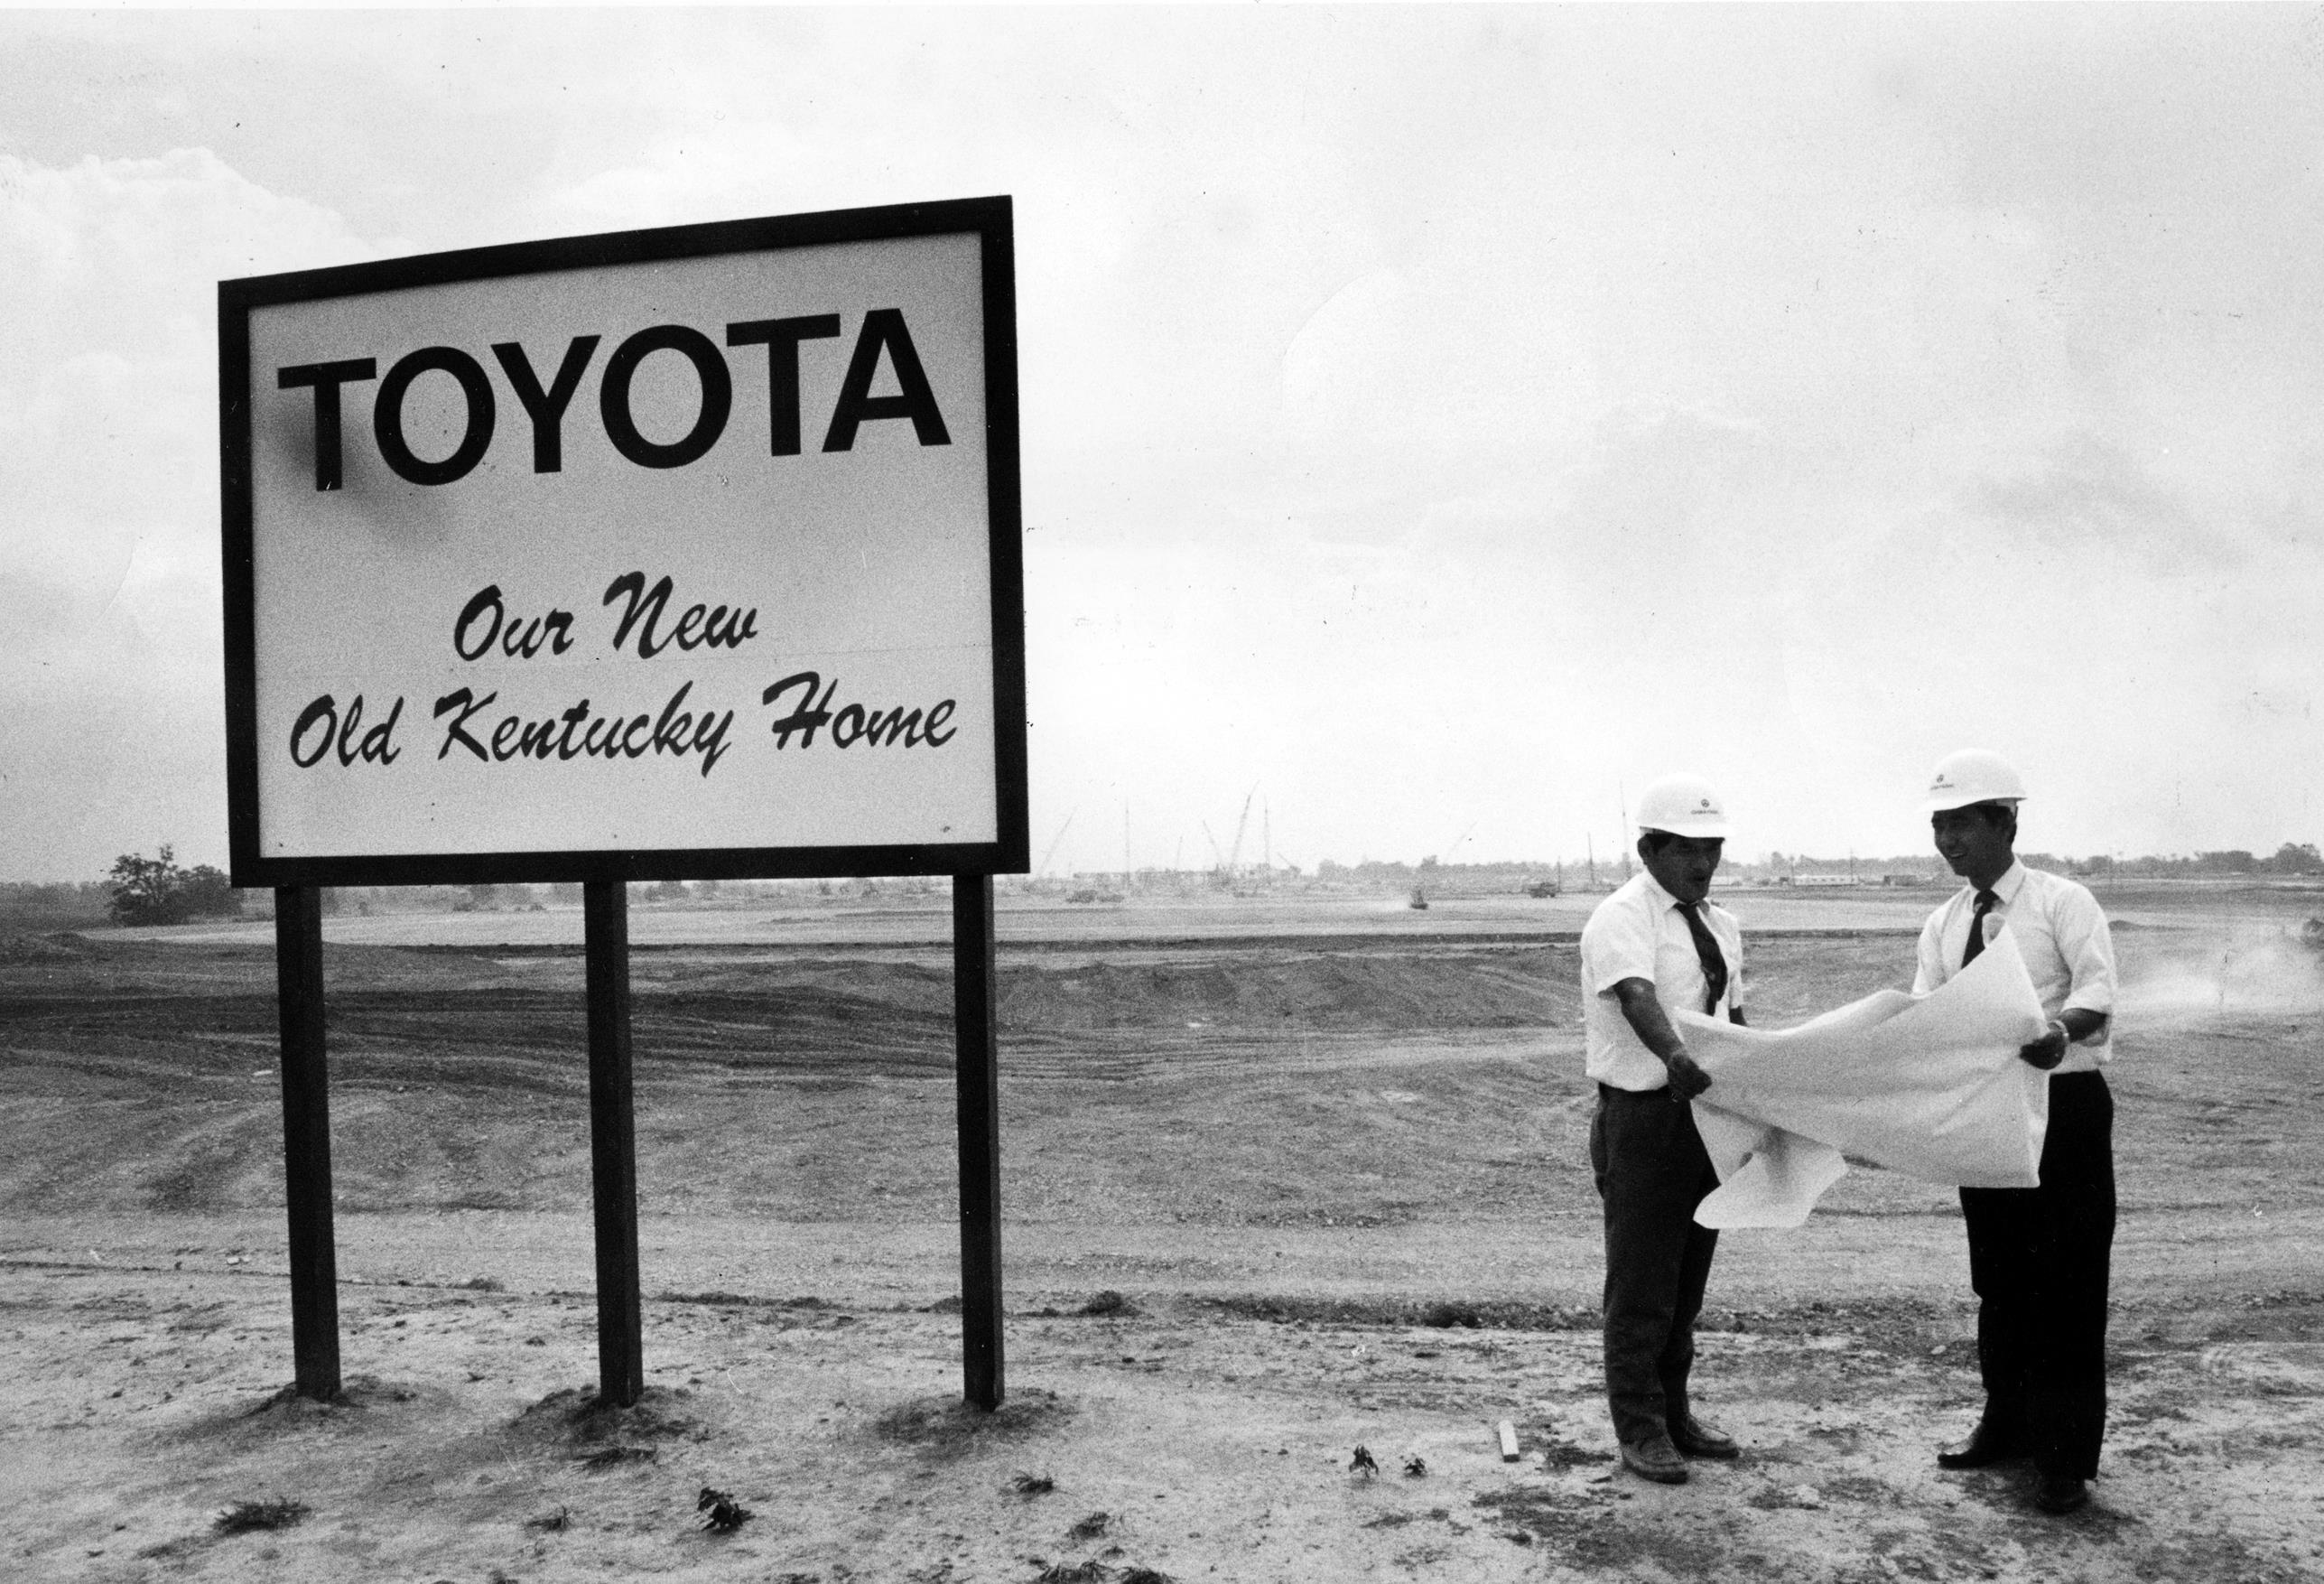
1981年,美国对日本汽车设下每年168万辆的自愿出口限制,日本的回应是在限制生效后的十年内推出雷克萨斯、讴歌和英菲尼迪,本田1982年在俄亥俄建厂,丰田1988年在肯塔基建厂。今天欧洲的35万辆插混配额,逻辑结构上就是同一道算术题:限制跨境货物的流动,把竞争推向土地、厂房和合规体系之内。区别在于,日本车企当年可以把精益生产的组织方式搬到美国,而中国车企的成本优势高度依赖中国境内的电池精炼产能和供应链密度,这套生态搬不过去。