铅酸电池3年内退出低速电动车,锂电钠电份额快速攀升

铅酸电池被锂电、钠电所压制着——这条道路应该从一条农村小路上的一辆价格敏感的低速三轮开始谈起。

几天前在乡镇市场看到一辆还载着老旧铅酸蓄电池的三轮车车头沉甸甸、爬坡气喘吁吁。车主说他家用过的铅酸池换新成本低,维修道路宽,所以才舍不得换锂电。但是你仔细想想的话,它也只不过是少数人所剩的“最后堡垒”罢了。数据显示2023年电动两轮车市场铅酸电池装机率已经降到35%到40%,三轮车更少只有不到20%——这还要看情景,乐观时好点,悲观时恐怕就会看到铅酸的终结边缘。换句话说就是在消失的旧时代的“惯性”。
回过头来想一想这样的衰落不是一天两天的事。十年前铅酸还在依靠低价和“安全第一”的口号,在电动车领域独占鳌头。那时候锂电价格昂贵,电动车厂商把铅酸当宝,烧钱的事情很少发生。“新国标”出台后整车重量被严格限定为1.5吨左右的范围之内,“铅酸车改装党”试图用加重电池组的方式来提高续航里程的想法也被压制得喘不过气来。但是自从2018年之后,锂电池成本就一直呈下降趋势,单位瓦时价格由高峰时期的几百元降到现在的百元左右。据行业权威“高工锂电”的报告可知,去年锂电的成本比五年前降低了近50%,价格战一触即发。“新国标”出台后整车重量被严格限定在1.5吨左右的范围内,“铅酸车改装党”企图通过加重电池组的方式来提高续航里程的想法也被压制得喘不过气来。你看锂电的管理系统和热失控防护,技术突飞猛进,事故率比前几年降低四成以上,而铅酸过去靠稳当吃饭的“安全牌”,如今也松动了。
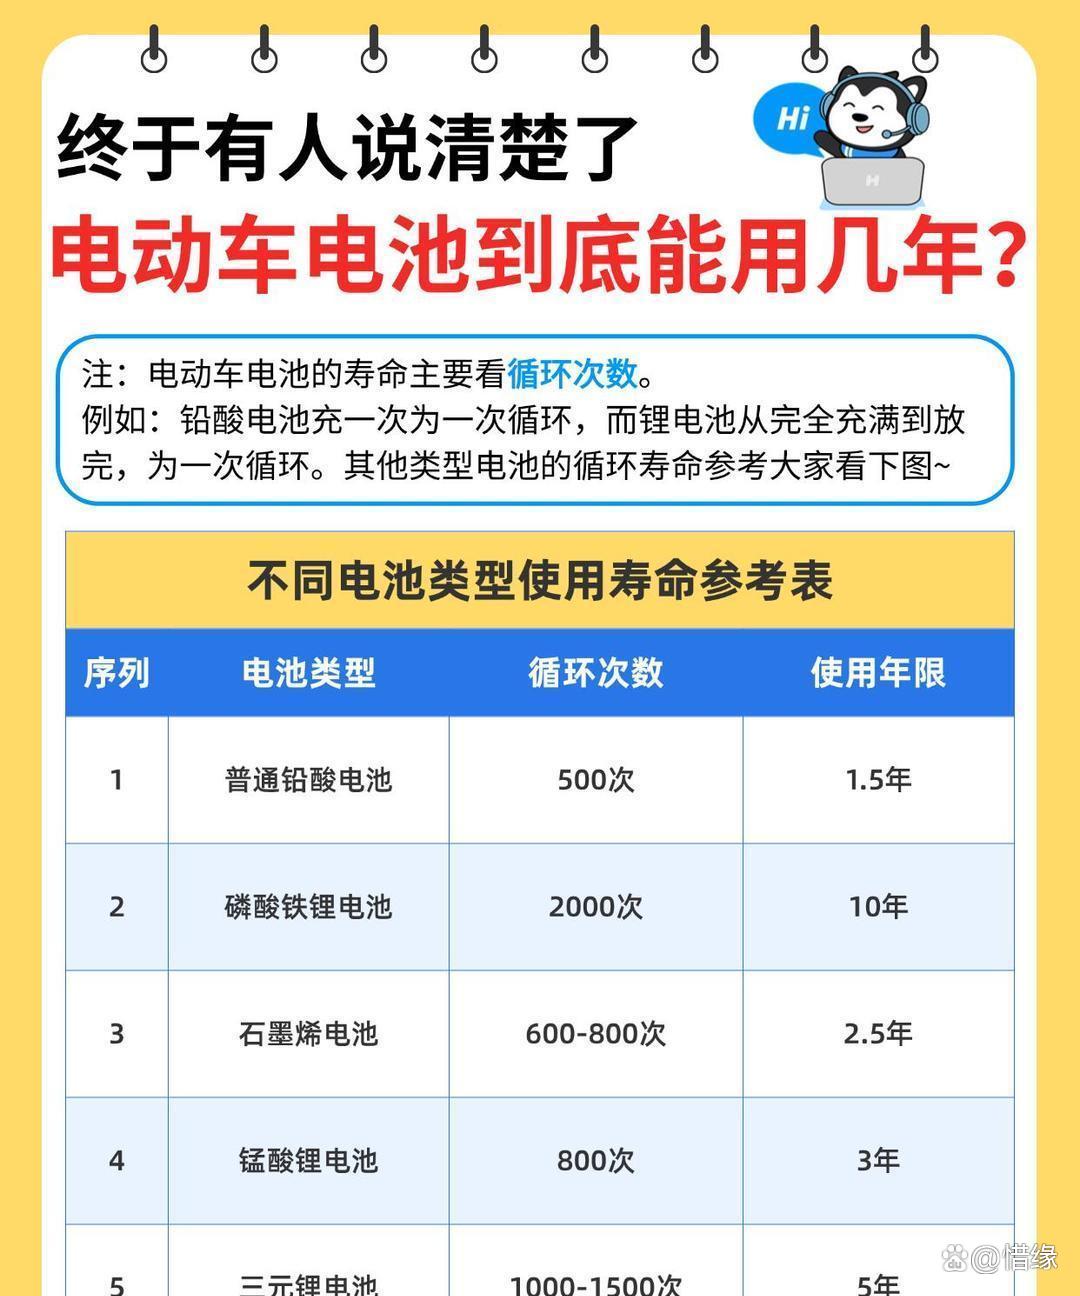
如果非得给这次转折贴个标签的话,那就是“隐形代价”。铅酸衰退是技术和政策共同作用的结果。“重量换里程”这种老办法早已被新的国标所淘汰。自重就是铅酸电池的宿命,大约为锂电3倍,体积和负重的累积无情地剥夺了车辆操控与续航能力。因此,“笨重且没劲”的标签一直跟着它一同死亡,并且还伴随着消费者耐心一起消失。
市场的魔幻现实更加让人痛心。电动两轮车中铅酸表现出最强劲的韧性,在三线以下城市和农村市场,有近四成的市场份额还是靠着维修方便以及旧电池回收链条支撑着,只占据最低端几款千元价车型。可运营配送、长续航车型已经逐渐转向锂电和钠电。三轮车更加惨烈。家用三轮虽然还能苟延残喘,但是经常高载重、高频次使用的货运三轮的转换速度如同断崖一般,锂电和钠电因为轻便耐用的优势正以最快的速度蚕食着这块蛋糕。低速四轮车是铅酸死得最彻底的地方,在政府合规监管升级之后,铅酸车必须退出主流市场,退居到极低配置的短途代步区里做“消失缓兵之计”。
从这里起有多少人偷偷地计算着账呢?运营商与车企不断重复出的数据对比,最终也得出同样的结论:铅酸电池的全生命周期成本劣势已经无法逃避了。换句话说,在前期价格较低的铅酸上,它不但没有凭借续航来赢得市场,反而因为电池频繁更换、效率低下而让用户长期出现进账负的情况,“这笔账很难算通”。
从资本的角度来看,锂电、钠电的迅猛扩张是一种典型的“风险转嫁”。散户供应链被迫告别传统的铅酸时代,资本以及前瞻布局者则在锂钠领域争夺下一个蓝海。不要忘记行业巨头和政策驱动力一起发力,这是一场抢夺战很难有第三条路。
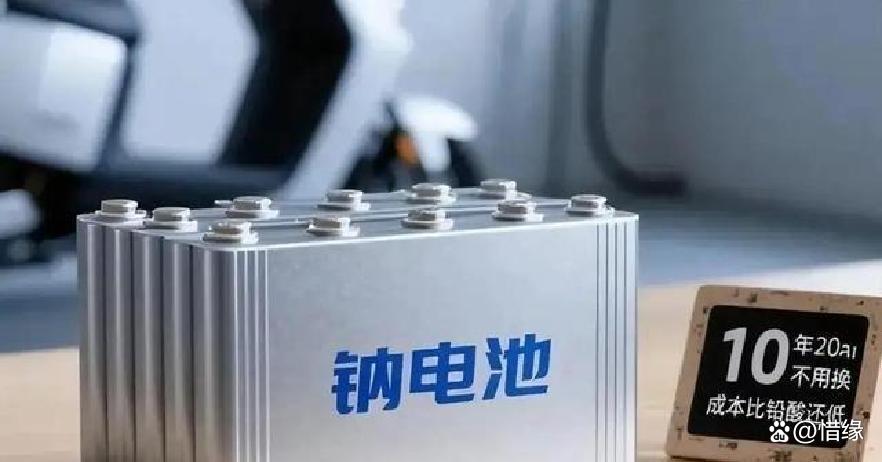
看到这一切不由得感叹起市场的铁律从不留情。老牌技术依靠情怀来撑场面终究不能与时代变迁抗衡。铅酸电池成为过去的式子之后,电动车市场便迎来了一个“轻量化、智能化”的新时代,谁又能真正成全这样一场变革呢?毕竟资本不会为任何一项技术的停顿买单。
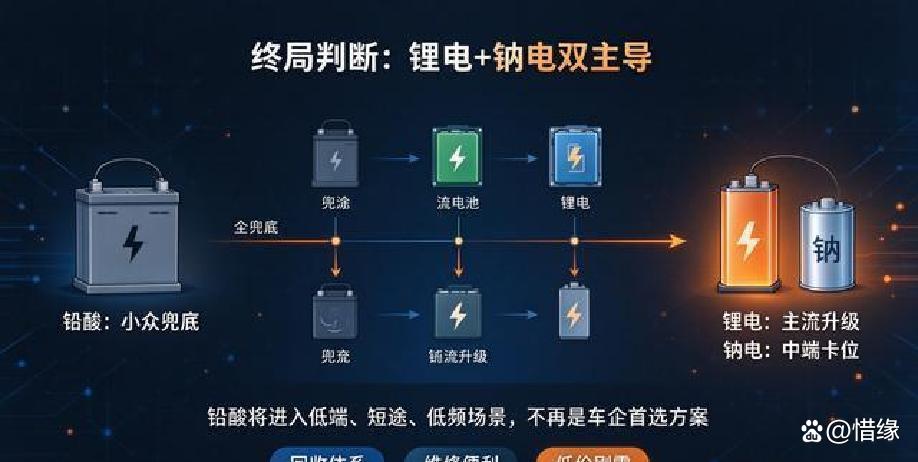
这条农村小道上的铅酸三轮车只是缩影,在接下来的几年里,三类车辆的铅酸电池装机率会由目前的30%逐渐降低到不足20%。那么那时候还会有坚守的理由吗?是沦落成低端补充,还是彻底退出,只有时间才知道。
本文只是对行业的现象做出解释,并不能给出任何的投资建议,因此请各位投资者注意风险。
