比亚迪撂下狠话:没有美国市场,照样做全球第一!华盛顿尴尬了!

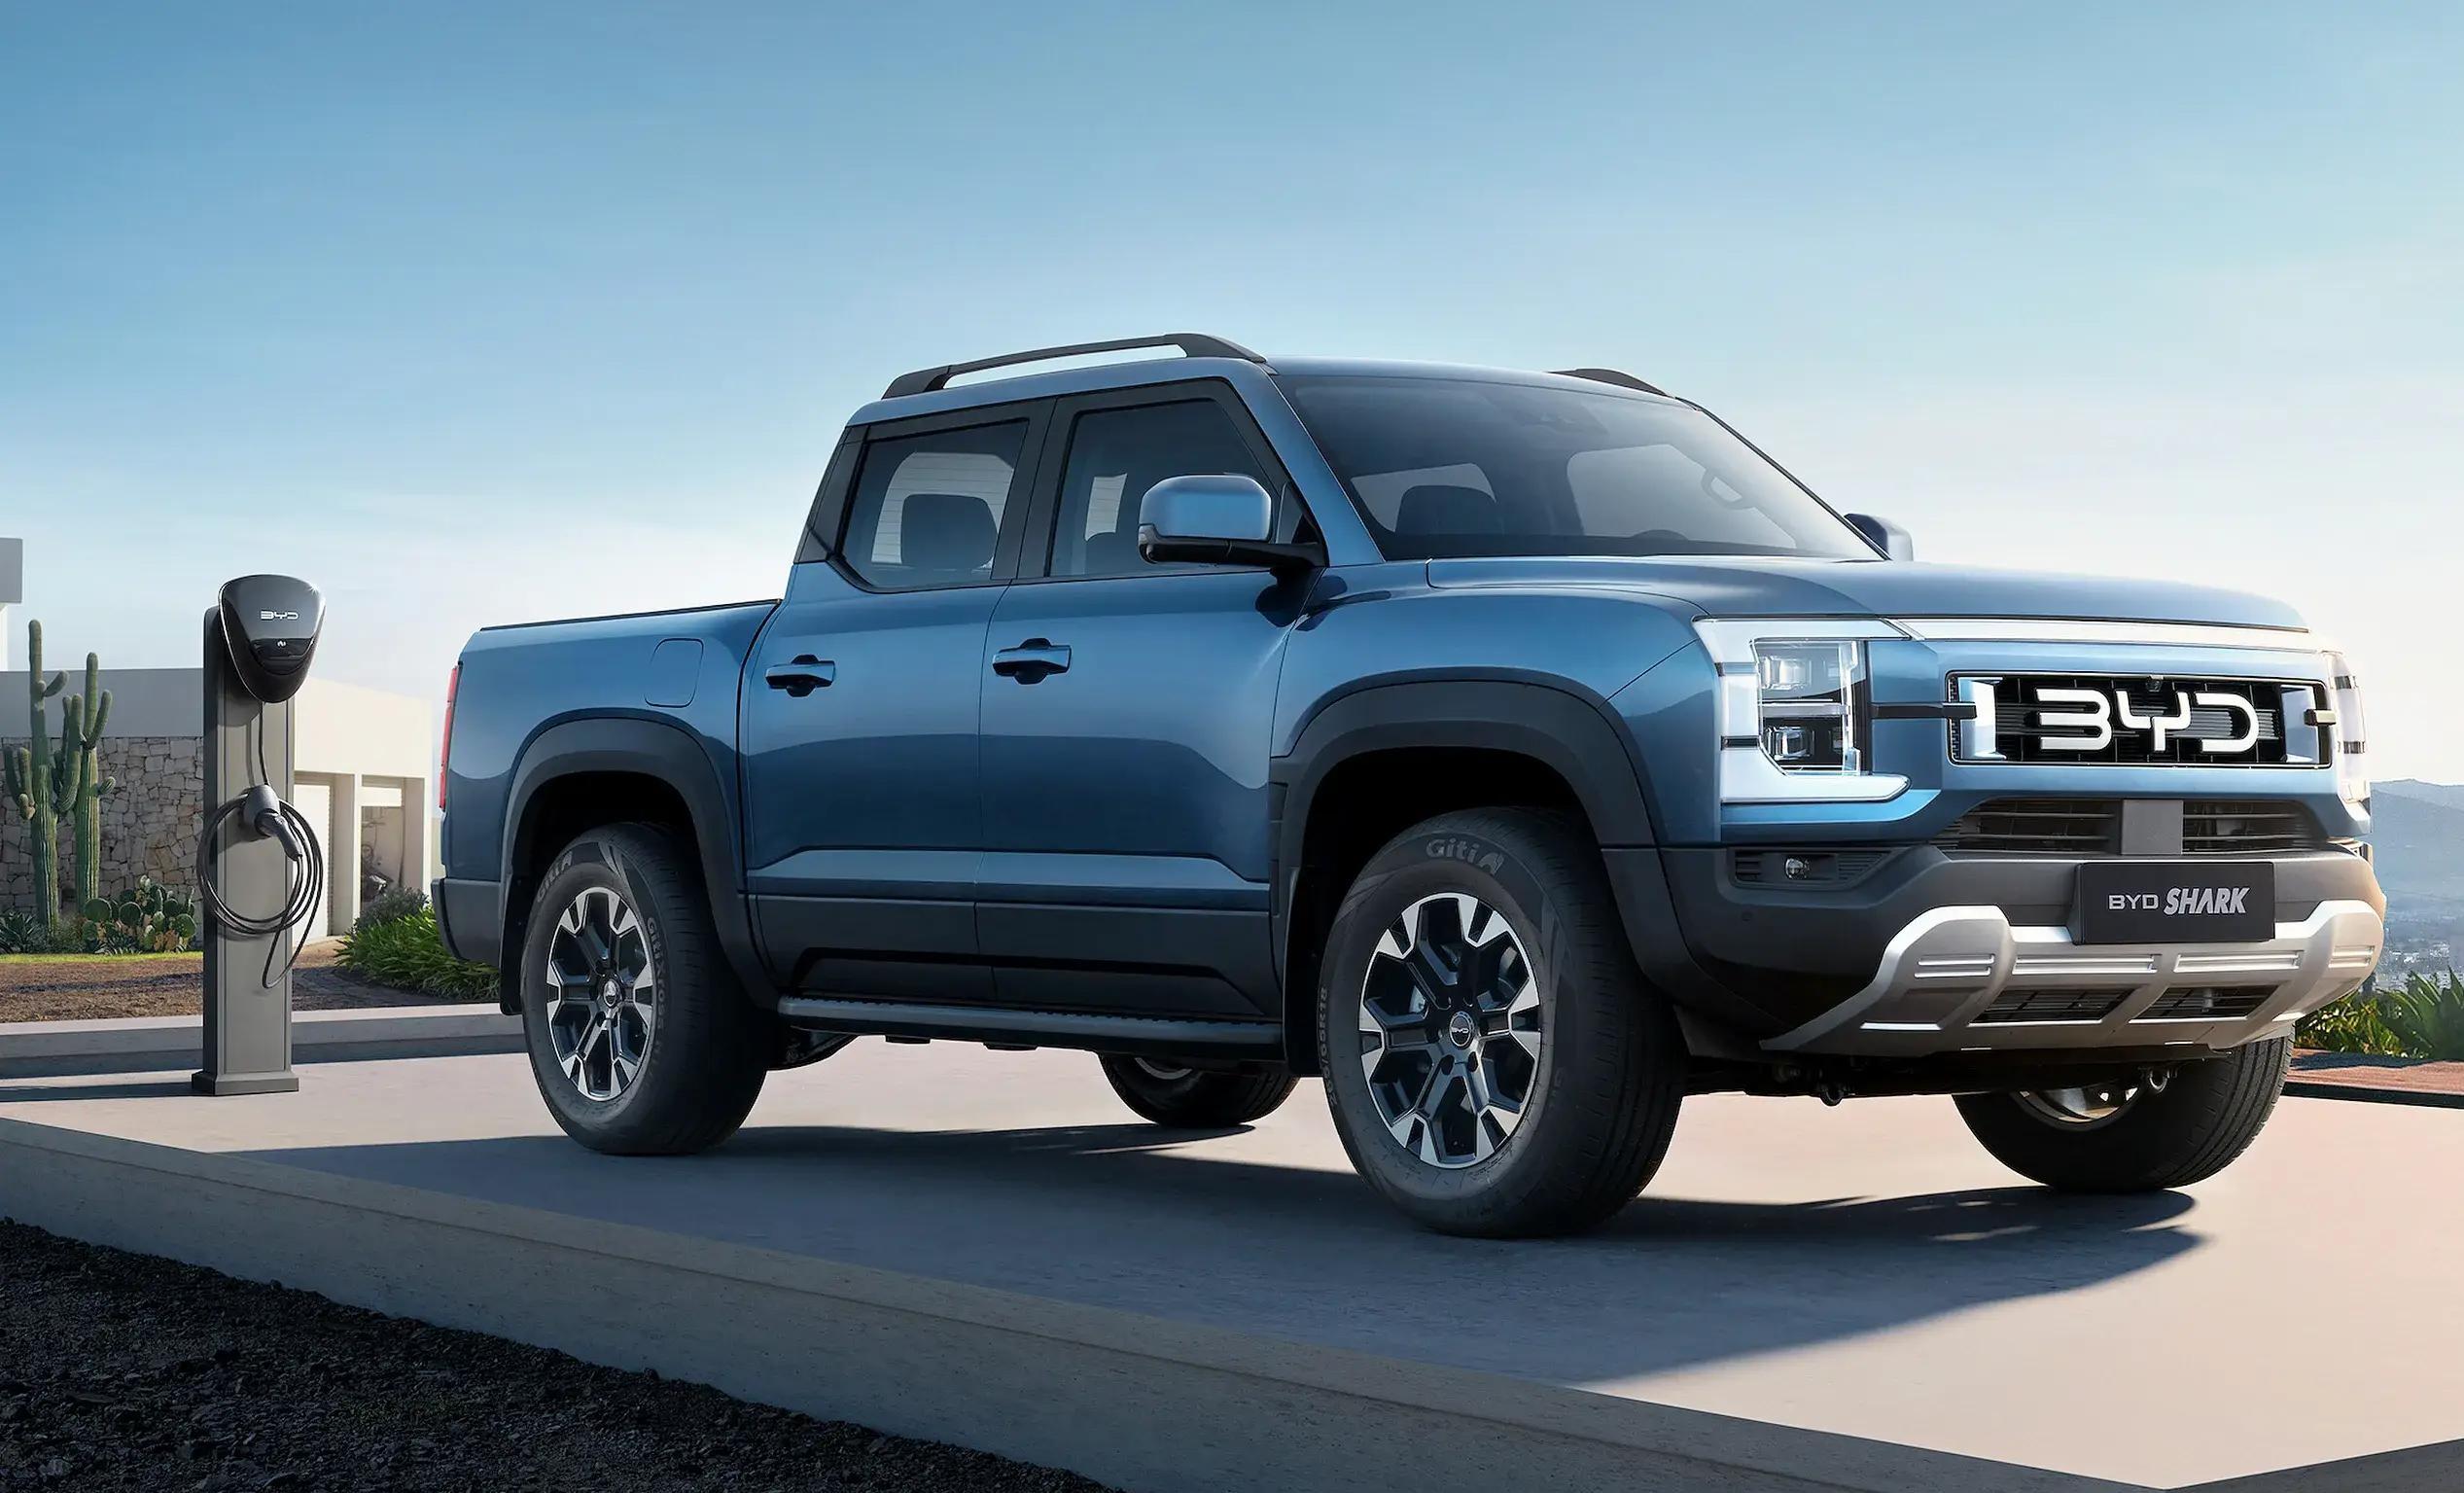
巴黎车展现场最扎心的一幕,是比亚迪SHARK皮卡停在聚光灯下,三排座SUV、冰箱、按摩座椅、快充桩围着它铺开。
《华尔街日报》说,这些车型几乎样样契合美国消费者偏好,可它们并不卖给美国人。
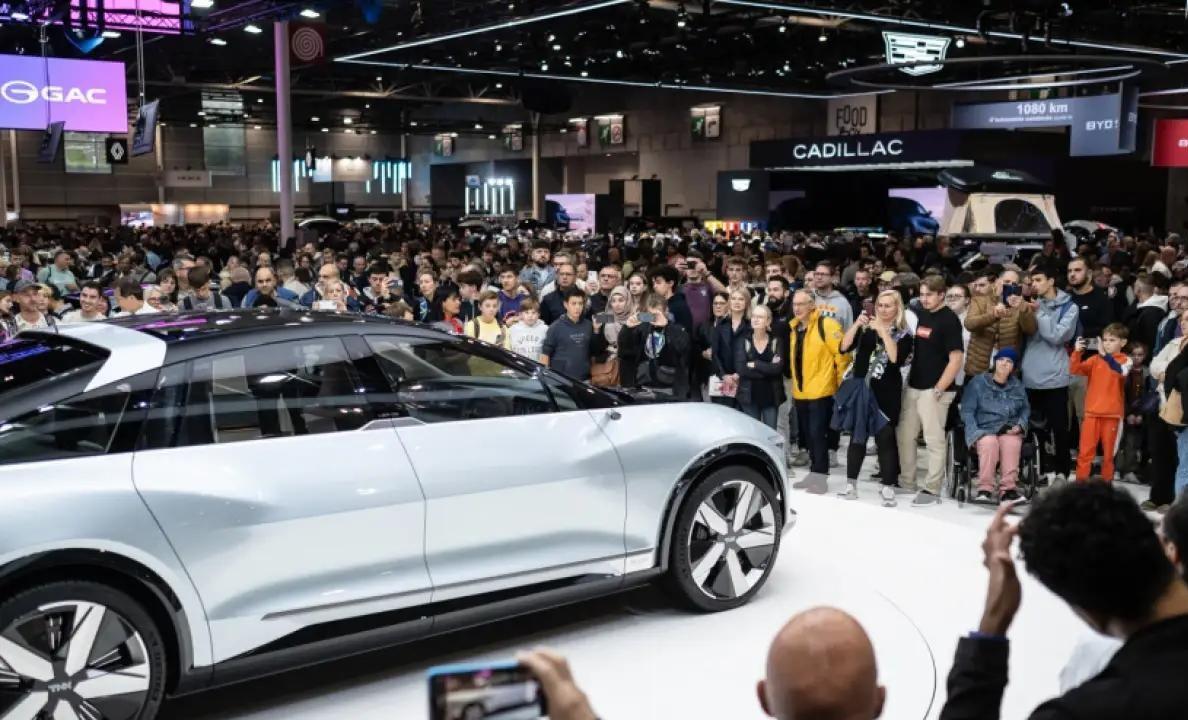
这就有意思了。美国消费者喜欢的车,美国市场却买不到;中国车企造得出,却先卖向墨西哥、澳大利亚、巴西、智利、泰国和中东。比亚迪那句“没有美国市场也能做全球第一”,到底是底气,还是被逼出来的话术?
先看清那堵墙有多硬。2024年9月27日起,美国把中国电动汽车关税从25%提高到100%,电动汽车锂电池关税提至25%,非电动汽车锂电池的同类措施在2026年1月1日生效。算上基础关税,中国电动车进入美国的综合门槛已经超过100%。这不是“少赚一点”,而是普通量产车直接失去价格竞争力。
软件那一关更狠。美国商务部工业与安全局2025年1月14日发布网联汽车规则,3月17日正式生效:2027车型年,禁止由受中国或俄罗斯关联主体所有、控制或受其管辖、指导的制造商销售相关网联车,也禁止搭载其被覆盖软件的车辆;涉及VCS硬件的进口禁令则从2030车型年,或者针对无车型年的部件从2029年1月1日起执行。
所以,比亚迪那句话不是情绪,而是成本收益测算。美国市场确实值钱,但政策朝令夕改,认证、经销商、售后、残值、软件合规全都要砸钱。把资源押在一个随时可能关门的市场,不如转向规则更清楚、增长更快的地方。
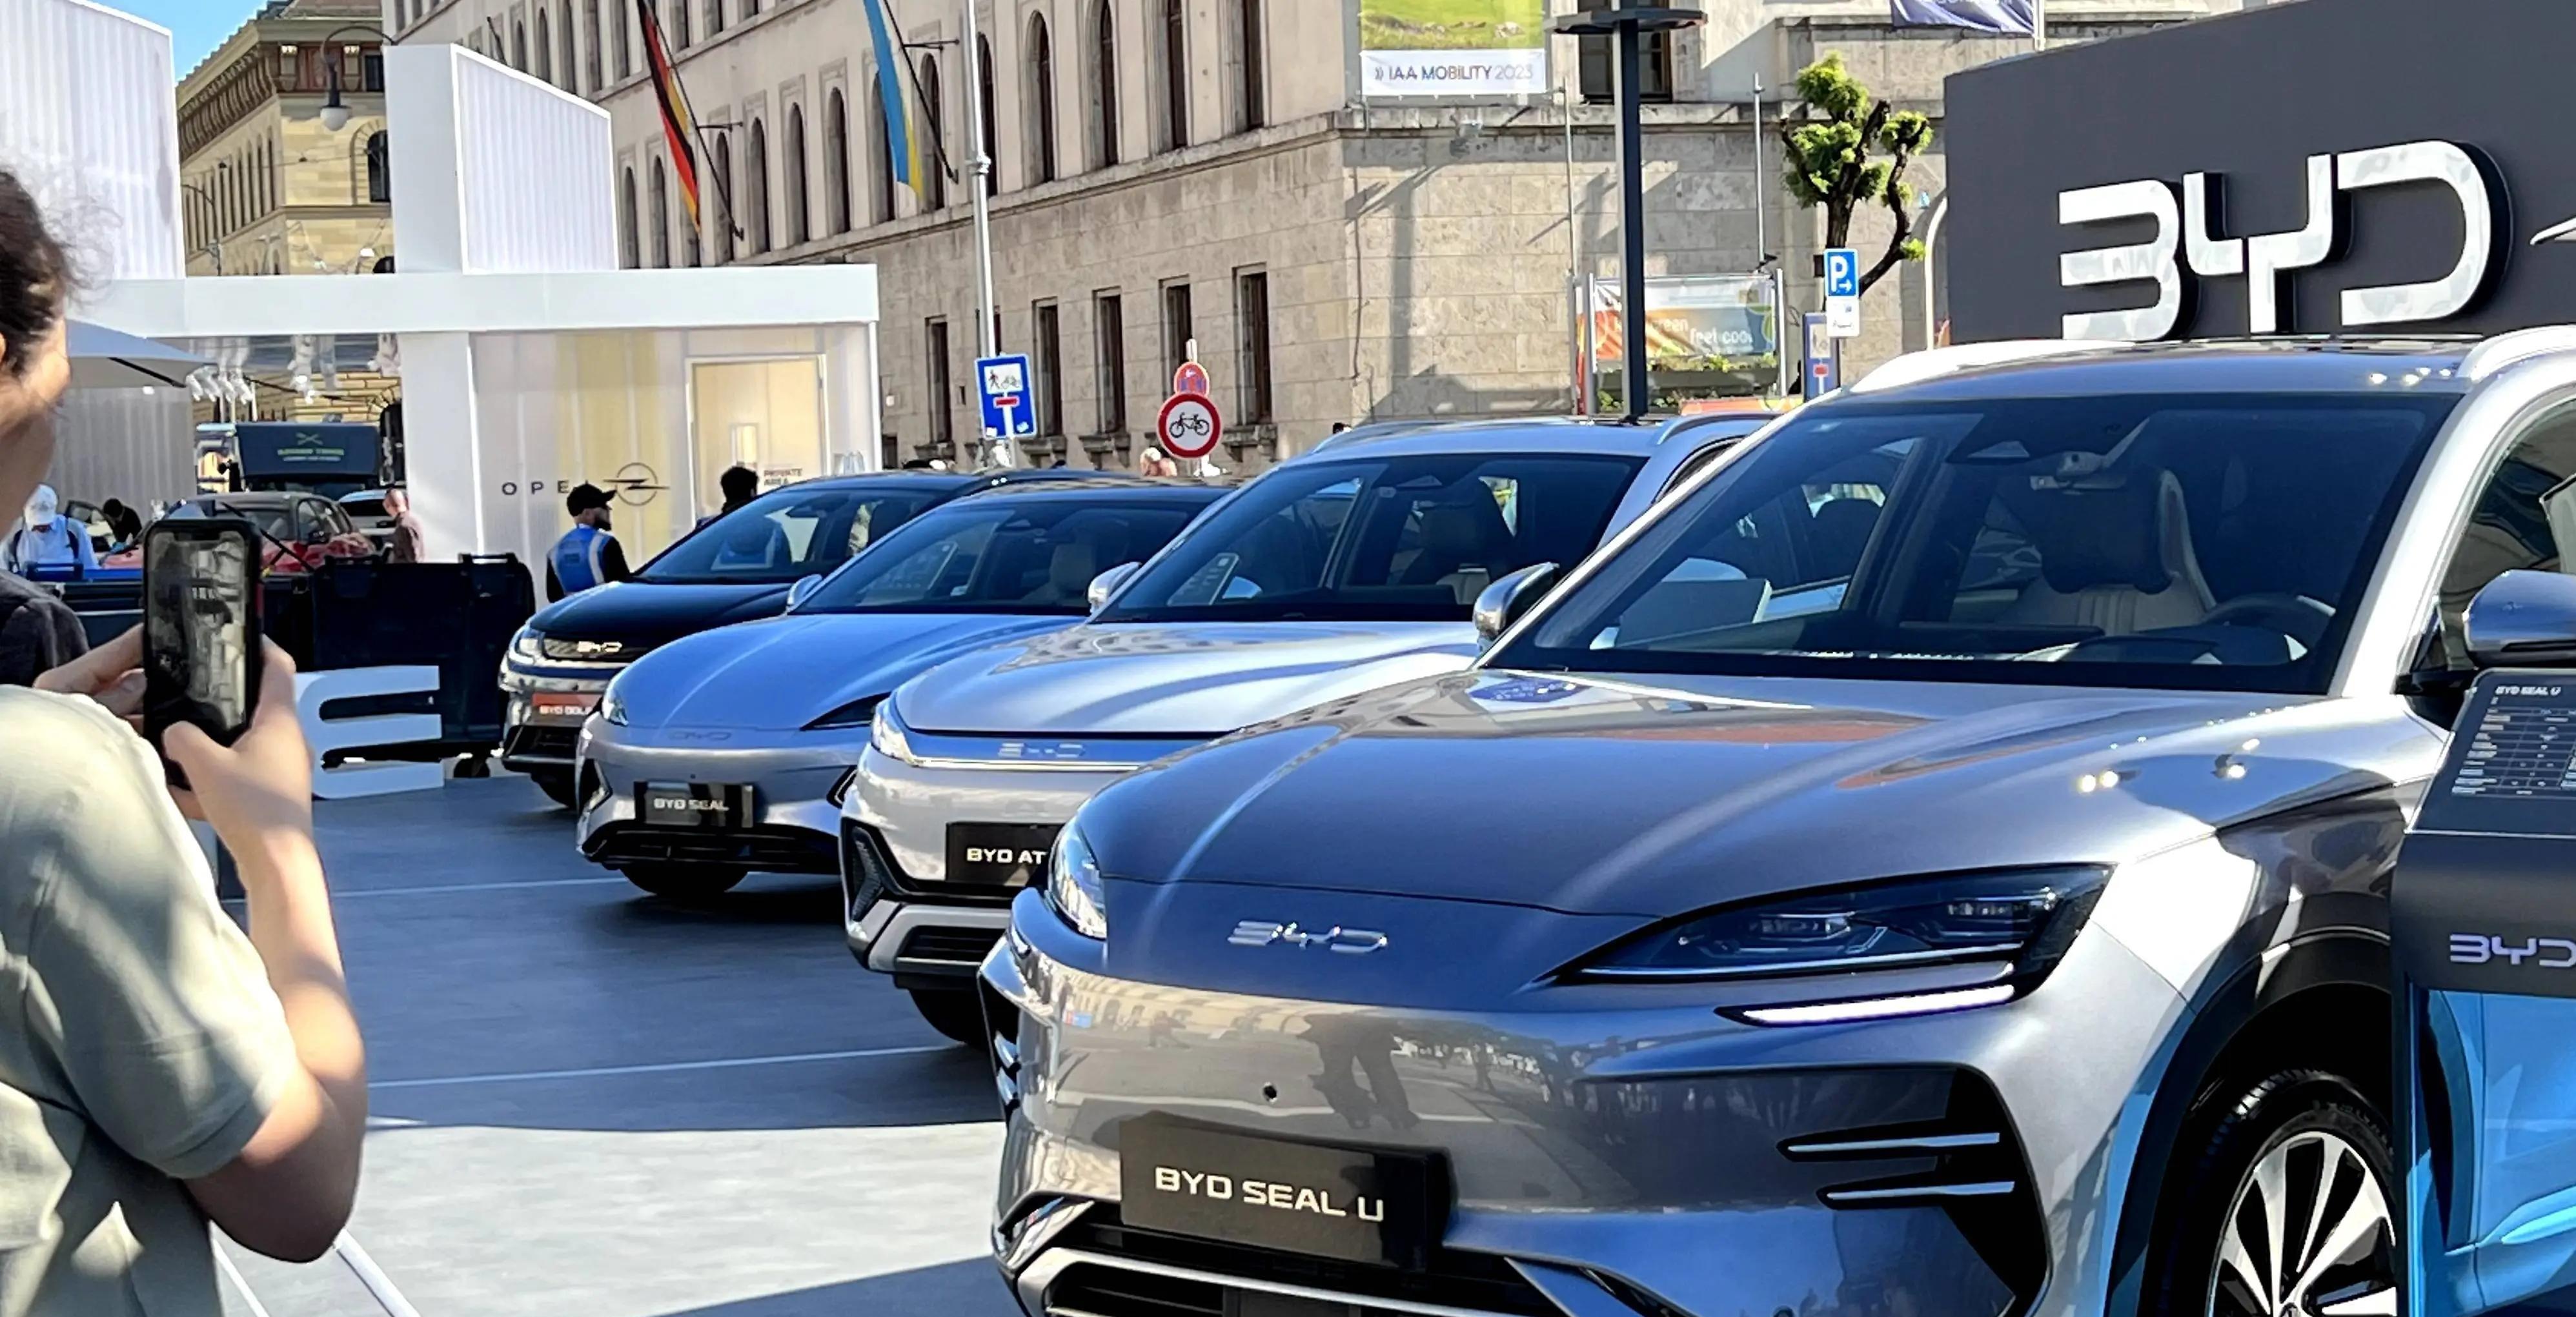
再看SHARK,它为什么最让美媒坐不住?因为这台车2024年5月在墨西哥全球首发,1.5T发动机加前后双电机,全时电四驱,双叉臂悬架,轴距3260毫米,货箱长1520毫米,零百加速5.7秒,综合续航840公里。它卖的不是“中国小车”,而是美式皮卡最看重的装载、拖拽、越野和日常油耗。
截至2025年,它在墨西哥、秘鲁、巴西、澳大利亚、智利、柬埔寨、泰国、南非、沙特、伊拉克、阿联酋等市场落地。2025年在澳大利亚卖了18073台,拿下当地插混皮卡销冠,在四驱皮卡大盘拿到8.5%份额,还拿了澳大利亚《Wheels》年度皮卡大奖。2026年6月,澳大利亚市场里它一家就占到该细分市场总销量约85%。
美国底特律三大靠什么赚钱?靠全尺寸皮卡和大型SUV。通用2026年二季度北美业务调整后息税前利润率8.6%,同比提升2.5个百分点,最大的贡献正是皮卡和全尺寸SUV。福特F系列和Bronco这类硬派SUV,贡献了集团超过70%的营业利润。现在中国车企带着插混皮卡杀进这些车型的主场,还顺手补齐了快速补能、智能座舱、对外放电这些燃油车不好复制的体验,底特律最舒服的利润池被瞄准了。
问题是,美国消费者愿意花大价钱保护的,正是这套高利润结构。单车利润可能差出几千甚至上万美元,车企自然不愿生产便宜小车。中国车进不来,本土车企少了最有力的外部鞭子,更新节奏慢一点,成本高点,似乎也没那么要紧。
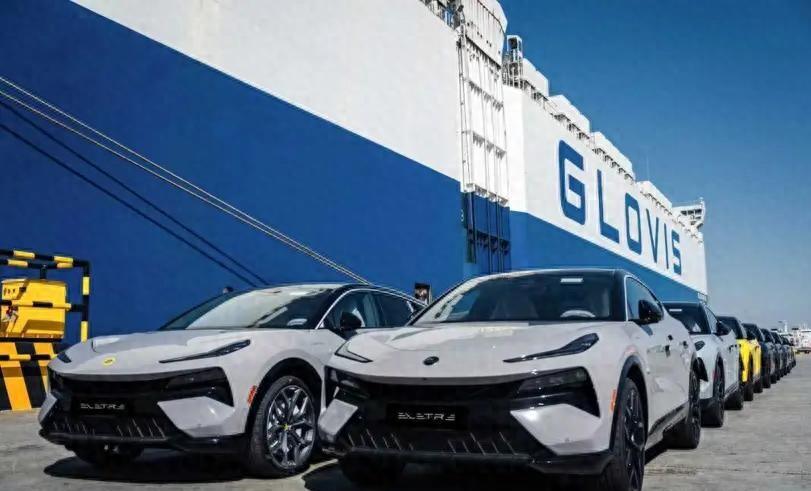
最讽刺的地方在于,美国想隔绝中国车,结果逼出了一张更大的地图。墨西哥统计局和汽车流通企业协会2025年1月公布的数据:2024年比亚迪、江淮、吉利等中国品牌在墨西哥销量129329辆,同比增长63%,市场占有率19.5%,而2019年只有6.4%。福特CEO吉姆·法利那句话也常被引用——“墨西哥销售的所有汽车中有25%来自中国。”
两个数字并不矛盾。19.5%指中国品牌,约20.2%那一档还可能把在中国生产的跨国品牌车型算进去。但不管按哪个口径,中国车在墨西哥都已经从“小众外来者”变成主流玩家。
《纽约时报》报道说,车展安排让他“刺痛”。法国媒体直接写“欧洲最大车展如今被中国汽车主导”。两年前别人还在讨论“中国车能不能卖出去”,现在讨论的已经是中国车怎么在法国、西班牙、德国建厂。
但“欧洲开放”是错觉。欧盟2024年10月30日起对中国纯电汽车征收反补贴税:比亚迪17%,吉利18.8%,上汽35.3%,其他配合企业20.7%,未配合企业35.3%,期限到2029年10月。2026年1月,欧盟发布价格承诺指导文件,企业满足最低进口价格、进口量等条件后有机会替代部分关税,同时要在欧盟投资。混动也被盯上:2024年欧盟自中国进口混动汽车10.7万辆,2025年涨到30.2万辆;截至2026年9月的一年内,欧盟插混进口量增长86%。10月9日双方就混动贸易达成初步谅解,未来四年中国混动车对欧出口量可能比原预测减少一半以上,12月还可能用进口配额加附加税。
关税确实改变了流向,却没有压住中国车企。施密特汽车研究数据显示,2026年二季度中国品牌在欧洲18个西欧国家市场份额10.7%,去年同期只有5.7%,超过1970年代就进入欧洲的日本品牌。ACEA的数据则显示,2026年8月比亚迪、奇瑞、吉利、零跑和上汽在欧盟合计份额同比提升约4个百分点至10.8%;前8个月五家合计约72.5万辆,市场份额9.6%,比2025年同期增加约三分之二。中国品牌在西欧插混市场的份额,从2024年的2%升到2026年上半年的25%。中国自主品牌在海外新能源乘用车市场份额达到24.8%,其中欧洲市场占18.4%。
中国车企的应对办法不是硬撞关税,而是换姿势进场。小鹏在奥地利麦格纳工厂生产,G9L是当地生产的第四款车型;零跑借助Stellantis体系,西班牙萨拉戈萨工厂投产B10;吉利与福特合作,利用西班牙瓦伦西亚工厂产能;广汽AION V和AION UT也实现“欧洲制造”;长安发布“WithU”服务体系,奇瑞提出“ForEU.ForFamily”。比亚迪欧洲上半年销量174144辆,首次超过特斯拉。
海关数据也说明了重心:2025年中国汽车出口832.6万辆,其中欧洲151.1万辆,同比增长32%,是唯一突破150万辆的出口地区。
这里面有个容易被忽略的信号。2026年上半年,比亚迪海外销量约79万辆,同比增长68%,海外销量占公司总销量比重43.8%;境外营业收入1812.68亿元,占总营收52.57%,首次超过国内。海外增长是真的,代价也摆在那儿——上半年汇兑损失带来50.96亿元财务费用。全球化不是把车装上船那么简单,汇率、关税、本地建厂、售后备件,每一样都在吃利润。
销量暴涨还暴露了另一个矛盾:中国车在欧洲卖得快,可中国游客在欧洲租车,还是很难租到中国车。经销商愿意卖,租赁公司却顾虑保值率、维修时效和事故数据。展厅里的热闹,要真正变成欧洲人日常开的车,还得跨过保险、残值、道路救援和售后网络这道坎。
更耐人寻味的是消费端的态度。一项覆盖2500名欧洲受访者的国际调查显示,55%的人明确愿意换购中国品牌,两年前只有43%;德国从37%涨到52%,匈牙利约四分之三的受访者把比亚迪放进购车清单。问界宣布2027年秋季进入欧洲,行业机构预测到2035年中国汽车在欧洲市占率可能达到三成。
这些数据不是天上掉下来的,是混动路线、本地建厂和价格竞争一起挤出来的。德国汽车管理中心统计,2026年前8个月欧洲新注册约50万辆中国车,其中40万辆来自中国车企,占84%;剔除这部分增量,其他企业合计增长率只有0.3%。
美国用关税和“国家安全”把门关上,欧洲用关税、配额、投资要求和价格承诺把门槛抬高,两种打法殊途同归。中国车企已经从单纯卖车,转向建厂、做服务、搞技术合作、输出电池和充电生态。
墨西哥19.5%的份额,巴黎车展25个品牌的展台,欧洲10.7%的单季份额,SHARK在澳大利亚拿下的8.5%,比亚迪海外收入占比超过50%——这些数字摆在一起,才是“没有美国也能争第一”的支撑。
美国市场很诱人,但世界从来不只是美国。中国车企绕开的不是消费者,而是那道关税和那套审查。真正被高墙挡住的,是美国人少了一种买车选择,也是底特律少了一个必须加速的理由。