历史性一刻!中国汽车欧洲销量首次反超日本,日车企的麻烦来了

2026年这个深秋,东京某栋写字楼里,几个看了三十年汽车报表的老编辑盯着欧洲上牌数据,半天没说话。市场研究机构Dataforce甩出来的数像一记闷棍:7到9月,中国品牌在欧洲新车注册量同比差不多翻了一倍,份额12.7%;丰田、日产这些日本品牌加起来,11.9%。这不是哪个月份的偶然波动,是完整一个季度,中国车第一次把日本车按在了身后。
五年前,中国品牌在欧洲的份额还不到1%。那时候谁跟欧洲人说“中国车要超日本车”,对方当笑话听。现在9月单月,中国品牌冲到14.5%,比8月又高了将近3个百分点。日本车企在欧洲经营了多久?丰田从1963年就开始卖车,日产英国桑德兰工厂1986年转起来,几十年心血垒的护城河,中国车企用几年就跨过去了。
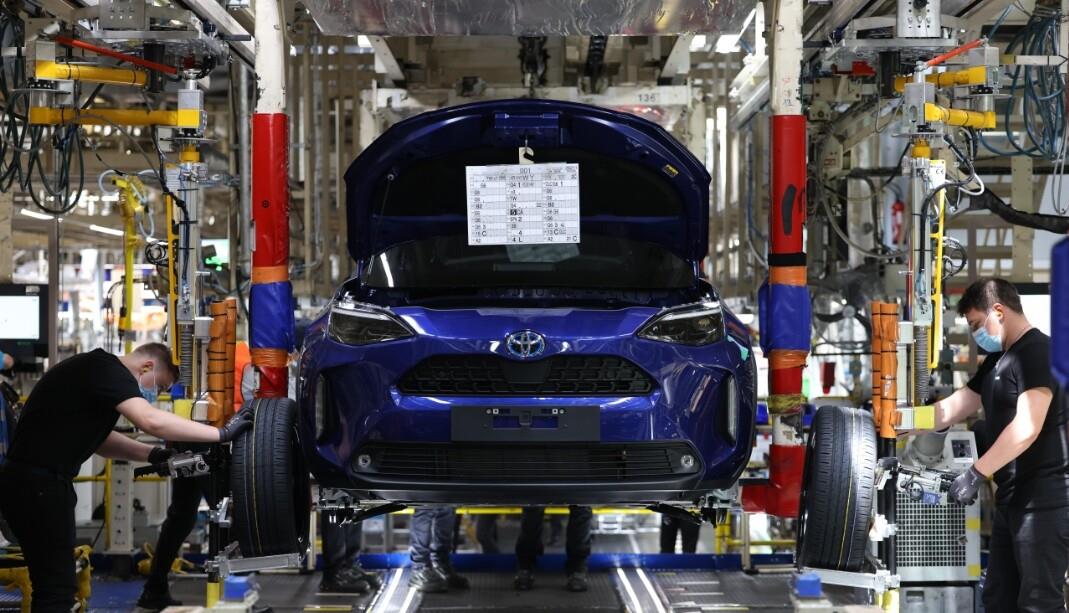
有人替日系找补:丰田2025年欧洲销量含雷克萨斯不是创了历史最高122.9万辆吗?没错,日系没崩盘,还在赚钱。可问题就在这儿——蛋糕还在变大,但新切的那块几乎全被中国车拿走了。Dataforce的数据里写得明白,这波增长最猛的是混动,尤其是插混。
这里得说一个关键背景。2024年底欧盟对中国纯电车加征最高45.3%反补贴税,很多人以为中国车会被堵死在港口。结果中国车企根本不硬刚纯电,直接切插混和油混——这两类当时只走10%基础关税。2026年6月,中国品牌在欧洲插混市场占比冲到34%,上半年插混销量前三全是中系车。奇瑞旗下Jaecoo 7,今年3月和9月两度拿下英国单月最畅销车型,把一众本土老牌甩在后面。
产品逻辑也变了。日本车以前在欧洲立身靠三件事:省油、皮实、保值。现在中国车过来,短途用电、长途用油,电费比油费便宜一大截,车机像手机一样能OTA升级,智能座舱、辅助驾驶直接打包给你。日本车那套“机械素质”还在,但年轻人觉得“省油”不再是稀缺优点,而是基础配置。一旦用户习惯了中国车的用法,再回去开传统燃油日系车,就像从智能手机换回功能机。
日系不是没反应。丰田2025年欧洲纯电销量涨了46%,插混涨了76%,动作不算慢,可赛道上有人跑得更快更便宜。日产在电动化上反复摇摆,三菱存在感走弱,日系内部其实在分化,不是“日本车”整体还能打,是丰田还在扛,后面兄弟已经跟不动了。
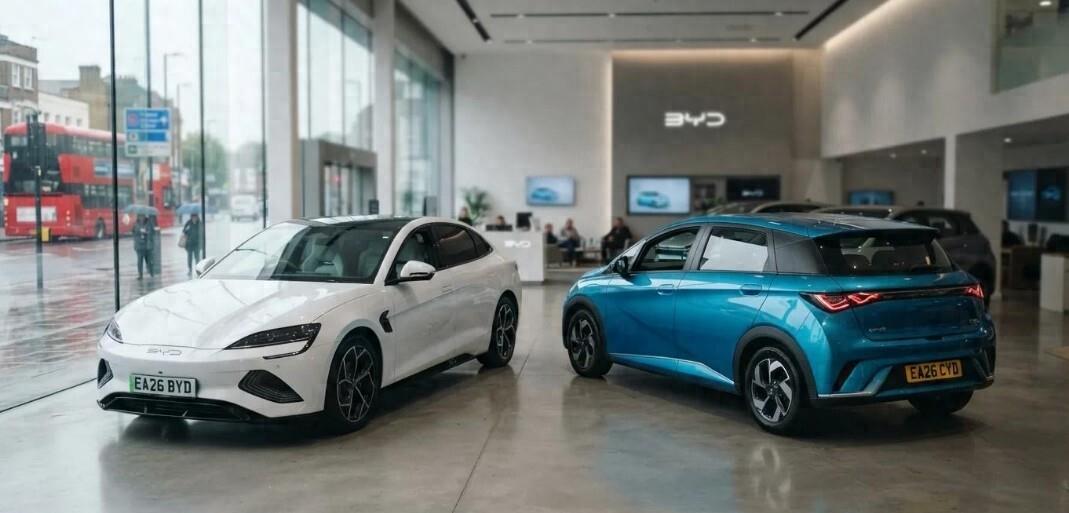
欧盟当然坐不住。2026年10月,中欧就混动贸易达成谅解:从12月1日起,中国产混动、插混对欧进口搞配额管理,首年约35万辆,之后每年递增6%,连搞4年。欧盟官员自己算过,按今年预计80万辆的出口节奏,这配额等于把量砍掉一半还多。超了不是加税,是直接堵在港口清不了关。
但这道墙,拦的是“从中国漂过来的车”,拦不住“已经在欧洲土地上长出来的厂”。
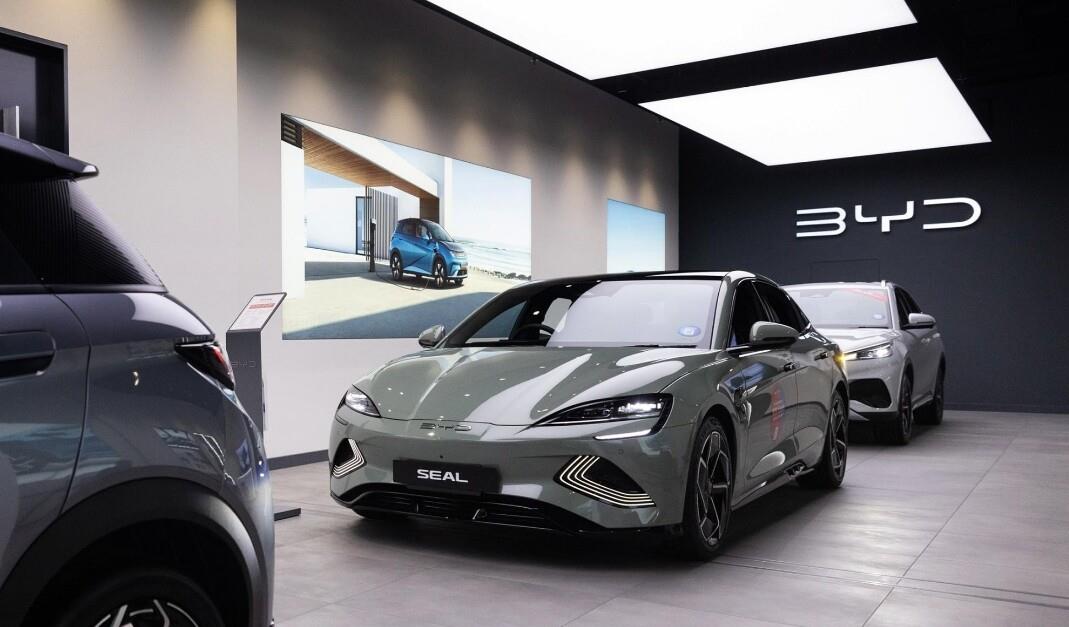
比亚迪在匈牙利塞格德砸了约40亿欧元建乘用车工厂,占地300万平方米,一期规划15万辆、远期30万辆,2026年一季度试生产,四季度就要大规模量产。配套电池基地宁德时代同步在附近铺100GWh产能。李柯在巴黎车展上直接放话:欧洲还要建第二、第三工厂。
奇瑞走的是盘活闲置产能的路子。西班牙巴塞罗那那座厂,原来是日产2021年关掉的,奇瑞和当地Ebro合资接手,2026年6月M1产线启用,节奏从每小时6辆拉到20辆,到现在已经上牌超6600辆,员工两千多人。到2029年目标产能15万辆。
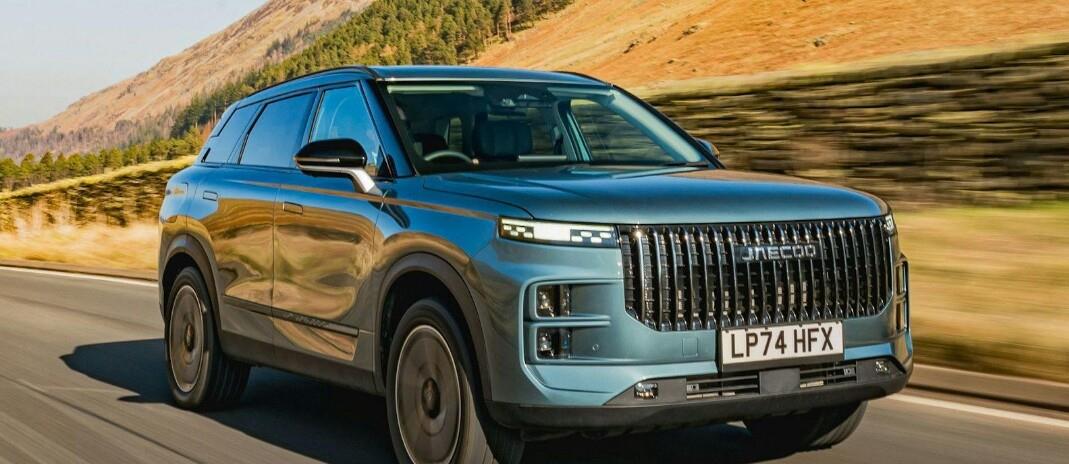
零跑更取巧,不自己盖厂,借Stellantis在西班牙萨拉戈萨的厂子干。2026年10月16日,B10已经本地量产,冲压、焊接、涂装都在欧洲完成,首期本地化率超40%。Stellantis反过来还在琢磨把零跑的电动架构用在菲亚特、欧宝、标致上。
小鹏在奥地利找麦格纳代工G6、G9;吉利花2.21亿欧元入股瓦伦西亚工厂;上汽在加利西亚规划12万辆基地。自2023年9月以来,中国车企在欧洲官宣了10个本地化生产项目。配额按“生产地”算,不是按车标算——匈牙利、西班牙组装的车,不算中国进口配额。
所以你会看到一件挺讽刺的事:欧盟想用配额踩刹车,中国车企用“在欧洲雇欧洲人、用欧洲产线”把刹车线剪了。贸易保护能买点时间,但产线落地了就不会凭空消失。
英国市场是最直观的切片。Jaecoo 7两夺月冠不是孤例,比亚迪8月在欧洲单品牌份额冲到7.6%,零跑靠着Stellantis渠道欧洲网点破千家。中国车不再是“便宜替代品”,而是和大众、雷诺、丰田摆在一起被普通家庭放进购车清单。
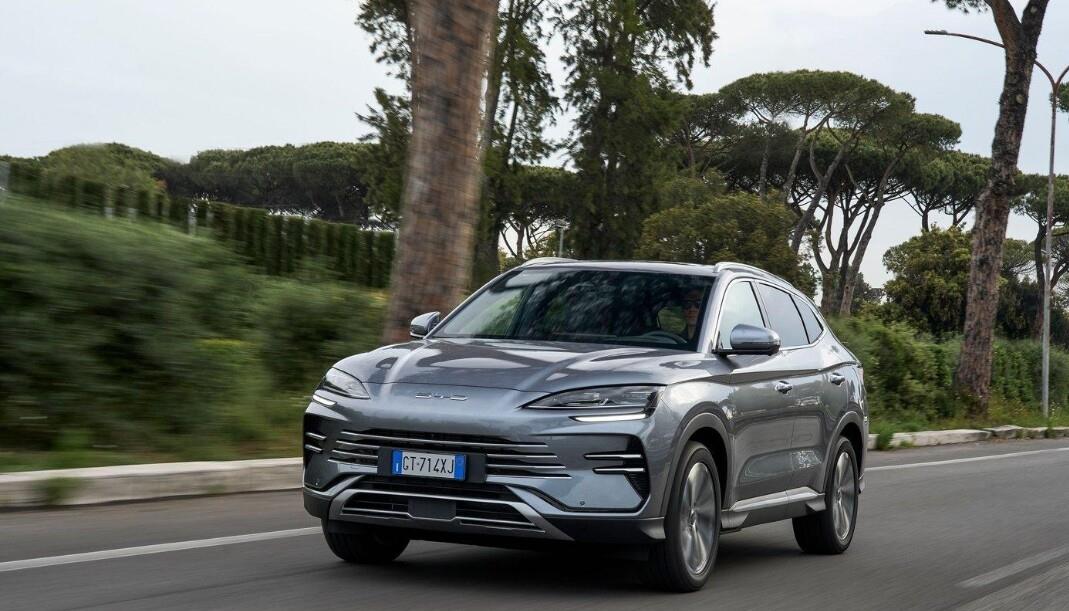
欧洲汽车制造商协会(ACEA)评价中欧协议时用了个重词:中国混动的“突然且快速的增长”正在产生destabilising effect(不稳定效应)。这个词对日系同样扎心——不是怕你多卖几辆,是怕用户心智挪窝。
再把镜头拉回数据本身。12.7%对11.9%,差距很小,小到下一个季度可能来回拉锯。可斜率不对:中国品牌从1%到12.7%用了五年,日系从落地到站稳用了六十年。现在同场竞技,日系燃油口碑还在,但“好车该怎么定义”的主动权,已经不在东京和名古屋的会议室里了。
丰田桑德兰工厂还在加班,比亚迪塞格德工厂也在调试设备。欧洲街头接下来会出现一种以前想都不敢想的画面:日系车旁边停着中国插混,年轻人围着中国车看屏幕、试语音,转头问销售“这车能OTA吗”——而这个问题,很多日系车目前答不上来。
日本媒体说“日车企的麻烦来了”,麻烦不在丢了一个季度冠军,在于当“省油耐用”被电价和电机抹平之后,接下来拿什么讲新故事。是继续守着发动机,还是反过来买中国三电、接中国座舱?这道题现在没有标准答案,但数据已经把选项拍在桌面上。
中国车在欧洲这一仗,打到今天已经不是“能不能卖出去”的问题。是配额怎么分、厂建在哪、软件谁写、标准谁定。日本车用了大半个世纪教欧洲人什么叫可靠,中国车现在用几年教欧洲人什么叫“常用常新”。
深秋的这份报表,记下的不是终点,是旧地图失效的那一刻。