太嚣张!欧洲议会高官放话中国只听得懂实力的语言。欧盟贸易专员就拎着混动汽车限额方案直飞北京

欧洲议会高官刚喊完“中国只听得懂实力语言”,欧盟贸易专员就拎着混动汽车限额方案直飞北京,这套又硬又怂的对华操作把所有底牌都摊开了
布鲁塞尔最近这几天像极了一个人在饭桌上拍桌子骂人,转头又偷偷给对方发微信约见面。欧洲议会以454票赞成、86票反对、110票弃权通过一份对华立场报告,里面把中国重新定义为“制度性对手”,又喊要在台海保持持续海军存在和联合演习,还把中国产业政策说成“对欧盟的生存性威胁”。同一份报告没有把门彻底关死,社民党等阵营 push 的修正案又把“全面战略伙伴关系”写回去,强调避免脱钩、避免阵营对抗、继续对话。这种左右互搏不是写文件的人手抖,而是欧洲现在真没人敢单独走一条路。
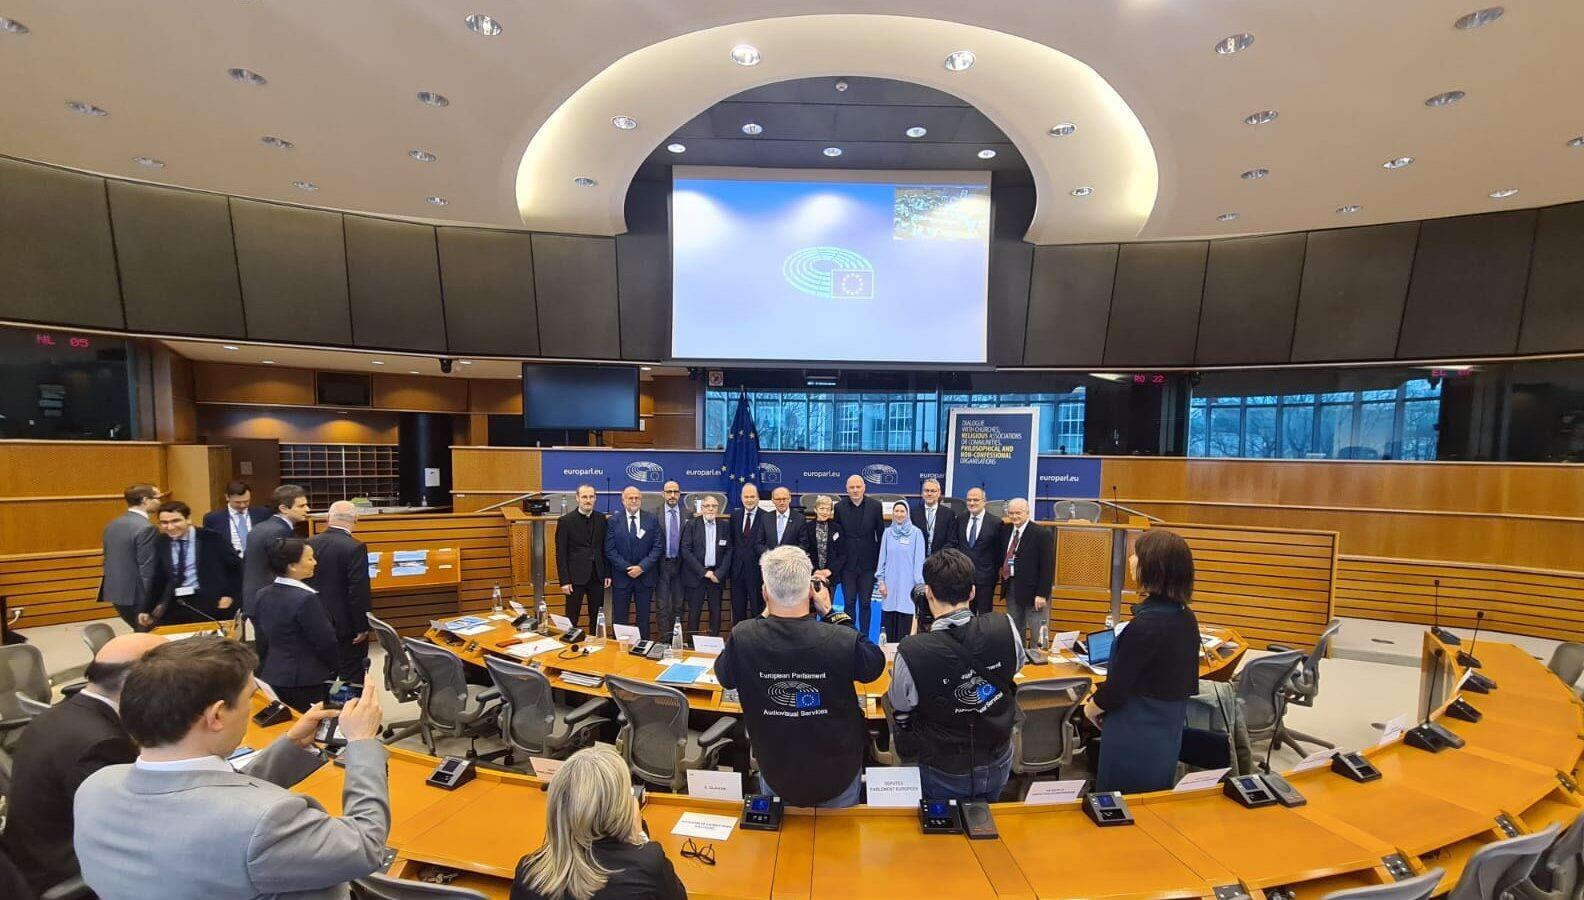
喊“实力语言”的是欧洲议会对华关系代表团主席恩金·埃罗格鲁。这个人不是那种从来没来过中国的硬茬议员,他经常跑北京,属于既见过中方谈判桌、又在党内需要交强硬答卷的人。他说中国只听得懂实力,不等于欧洲真有实力把话一次说死。欧洲议会本身在欧盟贸易政策里不算拍板部门,它的报告更多是政治信号,能给欧委会和成员国施压,但不能直接对第三国制裁、不能直接对汽车加税、不能直接派军舰。真要落地,得看欧盟委员会走贸易调查,看成员国在理事会和委员会程序里投票,看各国内政和产业利益卡不卡得住。
这就解释了一件很尴尬的事:议会报告可以写得像战书,谢夫乔维奇去北京谈的却是怎么别把混动汽车贸易打爆。前者要票、要人设、要对选民解释“我们在硬”;后者要数字、要订单、要稀土磁体、要德国车企别两头受伤。两套语言一套对媒体,一套对账单,最后都算欧洲对华政策。
台海那一段更要拆开看。报告用“持续的海军存在并举行联合演习”这种建议性说法,不等于欧盟已经决定组建航母编队常驻台海。近几年法国、荷兰、德国都有军舰过航台湾海峡的例子,法国“牧月号”2024年10月由南向北通过,荷兰“德鲁伊特”号2026年6月穿越,德国“巴登-符腾堡”号加“法兰克福”号补给舰也在2026年下半年安排过类似行动。但这些过航每一次都要成员国自己批,涉及本国国防部、外交部、联盟政府内部妥协,也看美军协调和中方反应。欧洲议会一纸报告喊“持续存在”,真到派舰周期、补给线路、盟友分工、国内法律授权这块,很多国家会突然变哑巴。原因很简单:欧洲海军投到东亚不是发推文,油费、弹药、卫星通信、护航替补、对华经贸反噬全要成员国财政买单。法国想露面,德国会算车企在华销量,南欧国家更关心移民和能源,东欧国家盯着俄罗斯,台海对很多人来说是“政治正确道具”,不是“真打预算项目”。
再看报告里的“制度性对手”回归。2019年之后欧盟给中国同时贴了几个标签:合作伙伴、经济竞争者、制度性对手。这次草案一度删掉“制度性对手”,最终文本又放回去了,说明中间派和右键施压有效,但也别以为删掉就代表温和派赢。社民党等力量把“全面战略伙伴关系”重新写进去,是要给务实派留口子:你可以说我们对中国不强硬到底,但我们不能跟中国脱钩,不能把气候、医药、汽车、稀土、农产品全部搞成对抗。这个折中非常欧洲——用一份报告安抚所有人,再用执行层什么都不急着落地来保全脸面。
紧接着谢夫乔维奇这边就来了。10月8日前后他到北京,参加中欧贸易投资磋商机制会议,核心之一是中国混合动力汽车、尤其是插电混动车对欧出口。外媒披露欧方曾希望中方“自愿”把中国产混动在欧盟市场份额压到15%左右,而当时中国品牌在欧洲插混市场已经接近或超过三分之一。中方商务部直接回:所谓自愿出口限制严重违反世贸规则,违背市场经济和公平竞争,坚决反对。欧方见硬要不行,就开始研究“保障措施”、进口配额、超配额附加税,想用更低调的方式设天花板,同时尽量避免中方报复。
这里有个特别现实的算盘:欧盟不是不怕中方还手,是太怕还手。若只针对纯电加税,中方反制可打农产品、奢侈品、汽车零部件、医疗器械采购;若扩展到混动再加配额,中方还可碰稀土磁体出口许可、关键矿产审批、欧盟在华企业市场准入。欧方外交官自己放风说,目标要把混动进口上限“控制得足够低”,低到北京觉得不值得全面报复。翻译一下就是:我们想打你一巴掌,但先量好你手劲,确保你最多揉揉脸,不会抄扳手回来。
欧洲本土车企一开始以为纯电税能换来缓冲,结果缓冲没来,插混又被偷家。大众、斯特兰蒂斯、雷诺本来在纯电上就被中国价格和智能化压着打,现在插混这块中国车用长纯电续航、低亏电油耗、大屏智能座舱、相对低售价直接切家庭用户。欧洲很多插混还停在纯电几十公里到一百公里、亏电油耗偏高的阶段,城市通勤不够省,长途又不如油车便宜。中国主流插混纯电里程做到100到200公里,亏电油耗可到5升/百公里上下,同级欧洲车有的还在8到10升区间。再加上电池、电机、电控、整车集成在国内已经卷出成本曲线,同样尺寸插混比欧洲同级便宜一大截。消费者不关心布鲁塞尔报告,只关心每月养车花多少、孩子安全座椅好不好装、车机卡不卡。这一层市场现实,比454票更决定汽车贸易走向。
欧方内部现在分两派。一派是贸易防御派,以部分法德产业、议会右中、钢铁化工汽车受损行业为主,主张直接加税、配额、最低进口价格、公共采购本地含量。另一派是务实经贸派,以出口型车企、奢侈品、航空、农产品、稀土依赖行业为主,主张谈判、价格承诺、市场准入互换、避免报复。德国最有意思:2024年纯电税终裁时德国政府、VDA、大众、宝马都反对,朔尔茨说加税伤自己;到2025—2026年默茨时期,德国对插混限入态度明显转硬,社民党文件、财政部官员表态、法德联合文件都支持把纯电税扩到插混、推欧洲采购、甚至讨论欧方控股合资。转硬的原因不是中国车突然变弱,而是德国车企在华销量下滑、对华汽车出口缩水、欧洲本土电动化投入回报慢、工会和产业集群压力上来。德国从“别加税会反噬”变成“再不加税本土厂要关”,这个转弯是欧洲汽车政治的核心变量。
法国一向更敢打贸易战,但在奢侈品、航空、核电、农产品上又离不开中国市场。法国推硬报告、推台海存在、推产业保护,可真到中方对白兰地、乳制品、航空器材、汽车零部件反制时,法国农业部和相关企业会立刻找巴黎要补偿。所以法国常做“议会先锋”,德国常做“产业算账”,两国联合给欧委会施压,但真落地配额时又要分行业豁免、分国别过渡、分企业历史基数。这也是为什么混动限制从“你中国自愿降到15%”慢慢变成“欧盟自己搞保障措施、配额、超量税”——因为自愿限制最省事但中方不签,单边措施能推但法律风险高、内部分赃难。
中欧整体贸易账也给欧盟硬派泼冷水。2025年欧盟对华货物出口约1996亿欧元,进口约5594亿欧元,逆差约3598亿欧元,较2024年扩大约15%。议会和冯德莱恩喜欢说“每天逆差超10亿欧元”,但拆结构看,逆差大头不是汽车。自华进口前几类是电气机械及视听设备约1649亿欧元、机械及零部件约1065亿欧元、有机化学品约341亿欧元、车辆及零部件约299亿欧元、家具照明约213亿欧元。汽车及零部件在整体逆差里只是一块,而且欧盟对华汽车出口2025年还下降,自华进口增长,说明欧洲车在中国市场卖得不如以前,中国车在欧洲又起来,双边汽车收支反转。但把3598亿逆差全算成“中国不公平”,逻辑站不住:电气和视听大头很多是手机、电脑、家电、光伏逆变器、通信配件;机械是工业设备;化学品是中间品;车辆299亿相对五千多亿总进口并不算绝对主力。欧洲真正该补的是能源价格、审批速度、数字监管、产业投资率、劳动力成本、军工与绿色补贴效率,不补这些,只限中国车,逆差会从汽车转移到电池、从整车转移到零部件、从进口车转移到本土厂倒闭再进口成品。
稀土和关键矿产是欧洲另一根软肋。欧盟永磁体高度依赖中国加工,重稀土分离、磁材成型、电机用高端磁体很多环节绕不开中国。电动车、风电、军工、机器人全要用。欧方在谈判里要求中方放宽稀土磁体出口许可、稳定供应、减少审批信息要求;中方则要求欧盟取消对一些中国企业的制裁、放宽半导体设备限制,包括 ASML 相关管制,也要求对等在欧投资不受歧视。这个互换很现实:欧洲想要磁体稳,就得在涉俄制裁名单、技术出口管制上让步;中国想要设备和市场准入,就得在出口许可透明度上给预期。谁都不可能只拿不给。谢夫乔维奇北京之行若只在汽车份额上较劲,不碰稀土和设备,谈不出大结果;若碰稀土和设备,议会强硬派又会骂“被中国拿捏”。所以谈判天然只能出小协议,出不了大和解。
再看消费者端。若欧盟给混动加税或配额,短期欧洲本土车企会松口气,因为中国车涨价后份额可能回落;但欧洲买家会多花钱。插混原本比同尺寸油车省,若因关税把中国车价格抬到和本土车接近,消费者失去低价选项,整体新能源渗透率会受影响。欧洲很多国家财政紧、补贴退坡、充电桩铺设不均,插混之所以卖得好,就是因为没桩的家庭也能用电通勤、用油长途。中国车把插混价格打下来,等于帮欧洲减碳目标省补贴。欧盟若限制,短期保护本土利润,长期拖慢电动化,还让中等收入家庭换车更贵。这个成本最终不是欧委会付,是德国、法国、西班牙、意大利普通家庭付。
中国这边的应对也不复杂。第一,纯电被加税后就转插混,插混要被配额就转本土生产。比亚迪匈牙利工厂推进,零跑借 Stellantis 西班牙工厂,奇瑞西班牙项目,上汽欧洲产能布局,吉利通过沃尔沃、路特斯、宝腾等全球网络调配。本土化之后,整车进口税和配额都难打到在地生产车型。欧盟若再对“欧洲生产但中资控股”设限制,就要改产业补贴、公共采购、本地含量规则,会同时得罪德国、西班牙、匈牙利、法国本土厂,因为所有外资都受影响。第二,价格承诺可替代部分关税。纯电反补贴案后来欧委会出价格承诺指导文件,企业可按最低价格销售替代部分反补贴税。插混若走类似路径,可能不按“份额15%”硬切,而按最低进口价、年度增量、企业自愿承诺来软控。对中方来说,价格承诺比自愿限额好,因为至少不承认“我限时给你份额”,也保留品牌定价权。第三,反制工具不缺。稀土磁体、石墨、部分电池材料、对欧医疗器械采购、农产品、空客与豪华车市场、旅游与留学服务,都能按被制裁程度对等回应。中方不一定先打,但欧方若搞歧视性配额,中方不可能不回。
欧洲议会报告里把中国说成俄罗斯“决定性助力者”,这也是为贸易硬措施找安全理由。问题在于,安全和贸易混在一起,政策就会变形:本来汽车竞争是成本和产品力问题,套上“制度对手”“地缘安全”“俄乌”之后,纯技术调查会变成政治调查。欧委会若以安全为名限制中国车,会鼓励成员国以网络安全、数据、军工双用为由限制中国设备,再扩展到叉车、光伏、储能、港口机械。这样贸易战不是一仗打完,而是年年换战场。中方当然知道这个趋势,所以谈判时不只谈汽车,还谈市场准入、政府采买、标准互认、稀土、半导体、企业制裁。把汽车单独立项,欧方占便宜;把汽车和稀土设备绑在一起,中方筹码更硬。
谢夫乔维奇赴京的另一个背景是欧盟领导人会议。布鲁塞尔想把10月谈判成果包装成“切实、可衡量”的政绩,给议会强硬派看、给产业保护派看、给媒体看。但“可衡量”若只是让中方口头承诺少出口,中方不会签;若只是欧方单边设配额,中方会诉WTO并反制;若做成价格承诺加部分本土投资,还算可行。更可能的结果是:双方先建一个汽车工作组,混动不立即硬限15%,改用进口监测、企业价格承诺、年度评估;欧方暂缓保障措施,中方扩大在欧本土生产、增加采购欧洲零部件、在稀土许可上给负面清单和审批时限。这种结果不热闹,但符合两边都怕撕破脸的现实。
把欧洲现在这套放一起看就很好笑也很现实。议会高官说实力语言,贸易专员算配额下限;报告说台海军演,企业算中国工厂开工;文件说制度对手,谈判桌说全面伙伴;冯德莱恩说每天逆差10亿,官员又说别让北京报复。所谓实力,不是欧洲真能单方面定规则,而是欧洲用政治强硬换谈判筹码,再用谈判筹码换产业缓冲。中方听懂的不是“实力”两个字,而是“你到底能承受多少代价”:你能承受中国反制稀土吗?你能承受德国车企在华下滑吗?你能承受法国农产品丢市场吗?你能承受消费者因车价上涨骂政府吗?你能承受WTO败诉和成员国内讧吗?这五个问题答不全,所谓实力语言就是议会麦克风里的回音。
最容易被媒体忽略的一点是:中国车在欧洲不是只靠低价。插混技术迭代、电池成本、软件体验、渠道售后、金融租赁一起起作用。欧洲本土车企短板不是“没想到中国会来”,而是电动化平台、软件组织、采购成本、工会工时、能源电价全系统慢。给欧洲五年保护,若不改能源和软件流程,五年后中国车本地建厂继续打;不给保护,现在就丢份额。欧洲议会用454票表达愤怒很容易,谢夫乔维奇用两天谈判找平衡点很难,因为票可以不管经济后果,贸易专员必须管。
所以这件事的本质不是“欧洲硬、中国软”或“中国卷、欧洲输”,而是两套体系在重新定价。欧洲想用政治报告把中国固定成对手,用贸易工具把中国车固定在上限,用安全语言把台海固定成筹码;但经济数据、产业依赖、消费者选择和稀土供应链会把所有这些“固定”重新拉松。中方策略也不是硬碰硬喊口号,而是纯电受限转插混,插混受限转本地厂,本地厂受限转价格承诺和标准合作,贸易受压转稀土与设备议价。谁先把国内产业成本降下来、把第三方市场打开、把关键矿产锁住,谁就在下一轮谈判有底牌。
北京对谢夫乔维奇的态度会很稳:欢迎谈,不接自愿限额,不认单边配额,愿意谈价格承诺、愿意扩大欧企在华准入、愿意在稀土许可上给可预期规则,但前提是欧盟停止把汽车问题安全化、停止涉台错误信号、停止对中国企业无证据制裁。这个交换若写成公报不刺激,但比454票更有用。欧洲若继续一边放硬话一边求不报复,中方会按行业反制、按企业损失索赔、按WTO争端处理,不陪议会演戏。
最后看汽车产业全局。欧盟搞混动上限,表面是防中国车,实际是在给自己争时间。可时间买不来竞争力:大众要关厂重组,奔驰保时捷在电动化上反复,法系车在欧洲份额受中国低价车挤压,意西市场消费者更敏感价格。若欧洲把混动也加税,短期份额好看,长期会出两个结果——一是中国车企加速本地化,税网绕过去;二是欧洲车企更依赖关税温室,软件和下一代平台继续慢,十年后纯电、插混、增程全线差距更大。贸易壁垒不是不能保产业,但只保不改,就是给病号打止痛针,不治病。
台海、议会、关税、配额、稀土、逆差,这一串加起来说明一件事:欧洲对华已经不会回到过去“只合作不防范”,也不会走到“全面脱钩硬对抗”。它会在报告里喊实力,在谈判里求下限,在产业上搞试点,在安全上凑存在感,在经贸上怕报复。中国要做的不是被“实力语言”激怒,而是把每次谈判都变成规则、产能、供应链的重新安排:你设壁垒,我本地建厂;你限进口,我价格承诺;你谈安全,我谈互不干涉;你打汽车,我握稀土和设备。等欧洲发现“实力”不只是投票数和关税表,而是能源、产业、军费、消费全账本时,它自然会回到正常议价。到那天,谁更懂谁的语言,不用喊,市场会回答。