大众中国新能源车价不到德国一半,外资车企被逼降价,日系车利润腰斩惨淡难翻身

你说大众ID3这车,德国那边补贴完卖三万五刀左右,咱中国这儿同配置的车,居然不到德国一半价儿。
你说这差距大不大?
大得很!
这背后不是简单的汇率问题,而是两国市场活儿的不同节奏。
德国那边,补贴机制稳当,成本上扬也稳稳的,车价自然跟着水涨船高。
可咱中国呢,车市竞争跟打仗似的,厂商压价玩命,政策又给力,价格压得低得让人怀疑人生。
大众这算盘一打,德国卖高点,咱这儿拼命降价,想方设法抢市场,这就是区域策略的鲜明对比。
咋整呢?
大众在中国狠狠降价,其实是被逼得没辙。
中国新能源市场热火朝天,外资车企不降价几乎寸步难行。
销量不涨份额掉,压力山大。
那降价就成了必杀技,消费者看着便宜,钱包一掏,销量跟着蹭蹭往上跑。
降价背后,是一场没有硝烟的战争,外资车企想守住阵脚,只能硬着头皮往下压价。
你说这是不是挺惨?
市场环境逼着人家玩命。
咱中国这车市,竞争激烈得跟大北京的胡同口儿似的,大家挤得水泄不通。
土生土长的本土车企不像以前那样弱鸡了,技术硬、产品实在,撑起了半边天。
外资品牌销量没劲儿,份额也被蚕食,车评人说句大实话,外资车设计和技术上真有点落后,没跟上本土车企的节奏。
你说,这不就是土鳖和洋大人抢饭碗的戏吗?
本地车企打得响,外资车企就得赶紧找活儿。
不少人说,咱中国车企其实是“练内功”派。
国内竞争太激烈,磨砺得强悍,反倒觉得海外市场“好进”不少。
你想啊,国内像个大熔炉,技术和成本都得杠杠的,一旦练成一身好功夫,跑出去就有资本了。
看来中国车企的目光不止盯着自家地盘,全球市场才是大舞台,咱们的车子要跑得更远更快。
国际大车企失守中国,原因也不是一两句能说清楚。
北京早早就盯上了电动车,提供了全面扶持,电动车成了经济又好造的“宝贝”,本土车企坐地起价。
反观外资大厂,电池和软件这块没能突破重围,技术慢了半拍,产品竞争力直线下滑。
你说这是一场“内功”与“外功”的较量,本土车企先发制人,外资车企落后了。
电池技术和软件就是车的“心脏”和“大脑”,国际车企在这儿被本土车企吊打。
电池性能不突出,续航没优势,软件又跟不上节奏,智能化体验差劲。
消费者买电动车讲究智能化和便捷,这两个短板直接砸了国际车企的招牌。
没法不说,这技术差距成了他们在市场上被淘汰的“杀手锏”。
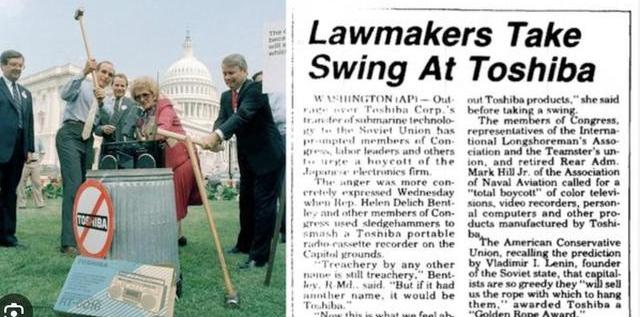
回头说说大众和中国的渊源。
1978年改革开放刚开张,咱们对汽车需求那个叫迫切,尤其是商用车。
中国政府主动去德国大众总部拜访,谈合作。
那时中国家庭买私家车还不普遍,主要需求是卡车和大客车。
大众给出个提议,用私家车做出租车和政府用车,利用市场规模赚收益。
这个历史节点,为跨国车企打开了中国大门。
上海大众合资那会儿,1984年德国总理科尔亲自来开工仪式,气氛那个热烈。
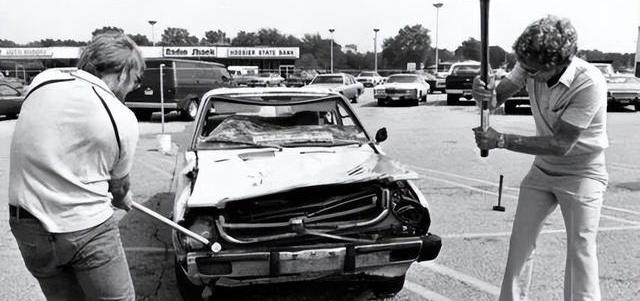
那个时候跨国车企靠着传统燃油车模式,稳坐钓鱼台,市场主导地位不可撼动。
再说日系车,丰田、本田、日产这些家伙,靠着耐用、油耗低的口碑,稳扎稳打占了不少市场。
它们也玩合资和成熟车型引进,和德系车并驾齐驱。
大家都以为这格局能持续挺久,谁知道电动化一来,传统燃油的牌面就开始掉色,日系车的“铁饭碗”开始松动。
中国政府早早把新能源当成战略产业,补贴、牌照、充电桩、动力电池产业链一条龙扶持,形成了全产业链闭环。
这样一来,成本降低、技术提升,规模经济水涨船高,本土车企竞争力蹭蹭上去。
你说这不就是造车界的“国家队”嘛,底气十足。
外资车企内部也挺乱,电动车到底押不押注,争论得不可开交。
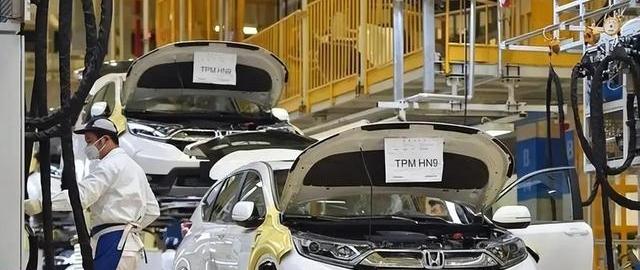
动作慢了,等到燃油车利润下滑、电动车赶超时,才发现对手已经练成大杀器。
中国本土车企电池、电机、电控“三电”系统和智能座舱都搞定了,产业链闭环,实力不容小觑。
日系车进展更慢,靠混合动力撑场面,纯电动车几乎没啥看头。
再加上美国对日本车加征27.5%关税,出口成本蹭蹭涨。
2025年财报惨淡,利润腰斩,甚至亏损,供应链紧张,压力山大。
你说这日系车要扛多大压力?
美国突如其来的关税政策,像个“定时炸弹”,直接炸了日本车企的利润表。
丰田混动撑场面,北美业务却赔钱;本田、日产表现更糟,亏损严重。
产能调整、供应链紧张,全行业都在叫苦。
日本汽车产业链首次面对系统性溃败,利润蒸发,工厂停产,供应链紧绷。
这个“国之重器”遭遇了前所未有的震荡,产业结构调整刻不容缓。
跨国车企在中国市场的根本问题,还是产品竞争力被本土企业反超。
电池不行,软件更烂,消费者眼睛雪亮,价格低技术好的国产车越买越多。
日系车尤其吃亏,软件和智能化储备不如德系,产品力成了硬伤。
降价成了无奈之举,市场拥挤得跟北京地铁高峰似的,车企只能往下压价格抢份额。
利润空间被挤压得更薄,难以持续,日子不好过。
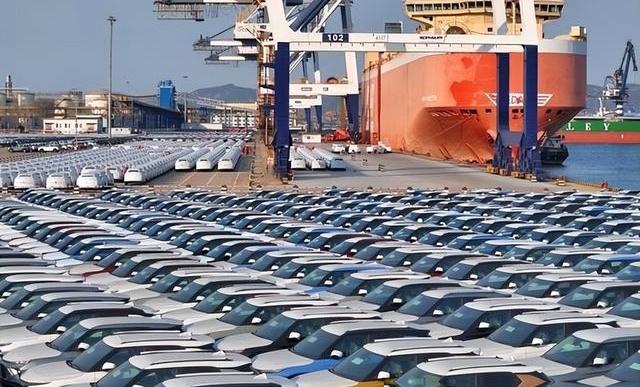
你说这叫“造车”还是“打仗”?
国际车企终于意识到,中国新能源汽车政策的力度和效果不是闹着玩的,之前都低估了。
中国企业研发成果一亮相,震得他们眼珠子都掉了。
市场格局变了,车企战略不得不调整。
日系车还在犹豫,丰田坚持多路径战略,本田和日产缩减产能、砍车型,动作慢得像冬眠。
电动化和智能化趋势来了,日系车跟不上节奏,竞争劣势越来越明显。
中国车企早已瞄准全球市场,数字化和智能化是核心。
中国消费者成了全球消费的风向标,车企抢占智能网联汽车的先机,全球竞争力稳步提升。
日系车遇到的大挑战,不是某款车卖不动,而是游戏规则被重写。
电动化、智能化、数字化成了标准,传统燃油和混动优势没了。
几十年积累的品牌溢价被重新定价,市场位置动摇。
2025年,中国车企全球销量2700万辆,首次超过日本的2500万辆。
日本二十多年的领先地位终于被终结。
这个数字背后,是全球汽车产业格局的巨变。
日本国内被这消息震得不轻,专家说这不是偶然,是多年问题的集中爆发。
出口强国身份遭遇关税和转型双重夹击,利润和市场份额双双下滑。
昔日“神车”光环逐渐消散,电动化和智能化技术由中国车企掌控,日系品牌的品牌价值被市场重新审视,没法像以前那样高高在上。
“我们输了”不是哭诉,是面对数据的冷静承认。
真正的敌人不是关税,而是错过了电动化智能化的时代。
这场新能源汽车浪潮,像一把无声的刀,切进了全球汽车市场。
国际大车企还能不能重整旗鼓,摆脱旧思维,迎接新挑战?
中国车企的全球野心又能走多远,靠政策还是靠创新?
答案还得慢慢看。