德系电动车在华遇冷,小米YU7与极氪7X成新焦点

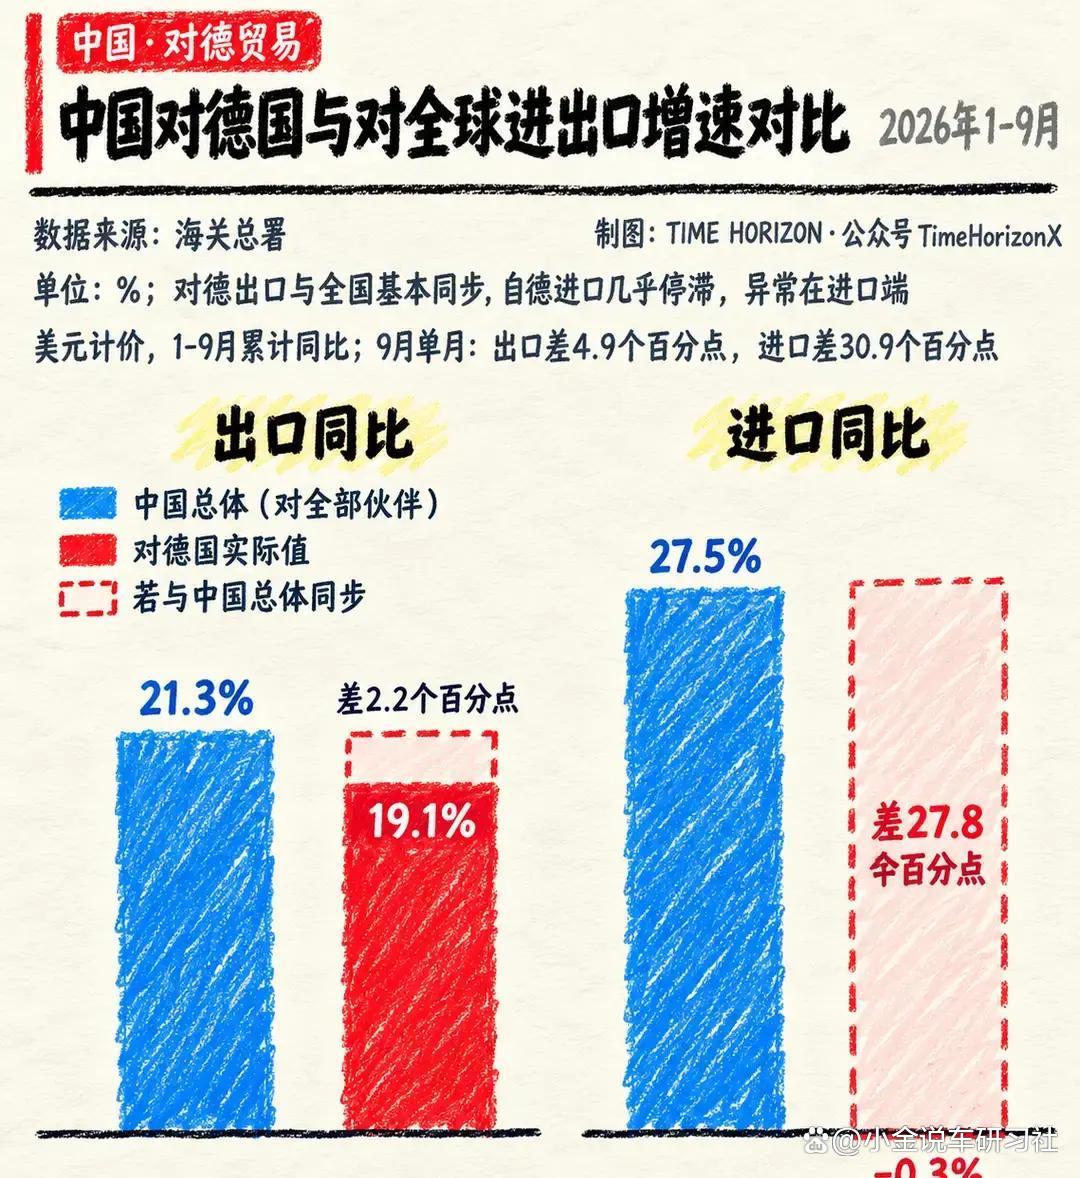
从双边贸易数据看,2025年德国与中国的经贸往来依然紧密。2025年德国自中国进口额为1706亿欧元,同比增长8.8%,对华出口额则为813亿欧元,同比下降9.7%。进口规模首次超过出口的两倍,对华贸易逆差达到893亿欧元。贸易结构的变化,叠加汽车、电机、机械等产品的市场表现,使汽车行业尤其受到关注。
在整车出口方面,德国对华汽车出口出现明显下滑。一年内对华整车输出规模减少约三分之一,金额降至140亿欧元以下。这一变化与中国本土新能源品崛起时间高度重合,市场竞争格局正在重塑。
市场调研机构的分析亦指向类似趋势。有Gartner分析师指出,中国消费者在选择新能源车型时,更看重技术含量与价格之间的性价比。当同一价格下,本土品能够提供更丰富的智能功能、更高效的电驱系统和更完善的车机服务,消费者为传统品标识支付额外溢价的意愿自然减弱。
在汽车之外,机械与化工产业的对比同样值得关注。机械制造领域一直是德国工业的传统优势,德国机械设备制造业联合会长期强调精密制造与可靠性。然而近期全球机械出口格局发生变化,中国在短短几年时间内取代德国,成为全球机械出口份额第一的国家。面对来自中国设备的竞争,该联合会更多将诉求集中在要求本国政府减税降费、缓解企业成本压力,而在产品方案与成本结构方面的具体对策相对有限。
化工行业的案例更加直观。巴斯夫关闭了位于路德维希港、始建于1865年的老厂区,转而计划在中国投资100亿美元建设新生产基地。驱动其调整布局的重要因素,是能源与用电成本差异。德国本土能源价格相较俄乌冲突前上涨至三到四倍水平,相比之下,耗能成本约为中国同行的四倍,这使得大规模能耗型化工装置继续留在当地运营的经济性明显下降。在这样的成本环境下,部分生产环节向成本更具优势的地区转移成为必然选择。
德国央行发布的报告中,对工业与贸易形势给出了更为系统的描述。报告明确指出,德国出口经济再次丢失全球市场份额,企业整体竞争力持续走弱。报告撰写者来自长期研究宏观经济与金融数据的专业团队,其结论主要基于对各行业出口数据与成本结构的分析,指向的问题更多是产业自身转型节奏与成本控制能力,而非单一外部市场因素。
在经贸与产业现实的背景下,高层互动仍是双边关系中的重要环节。默茨率商务代表团访问北京时,公开表达的是希望构建“平衡、可靠、公平的伙伴关系”。此前德国内部讨论“去风险”等议题已持续多年,但在具体贸易数据上,中国重新超越美国,成为德国最大的贸易伙伴。经贸布局上的“绕圈”与供应链实践形成对照,部分关键产业链仍与中国市场与产能保持紧密连接。
面对产业结构调整的压力,德国工业联合会的戈纳提出了“中国冲击2.0”的说法,用以概括中国制造业在多个领域带来的竞争压力。然而,无论是电动车市场中,大众等车企的产品迭代速度,还是本国工厂的能源成本水平,以及六年间制造业岗位减少的数量,都是需要在内部寻找改善路径的现实因素。
对汽车消费端而言,逆差与宏观贸易争论只是背景。真正影响用户选择的,仍是具体产品的性能与体验组合。在当前中国新能源车市场,用户能够在同一预算内购买到配置更完整、加速响应更快、智能化程度更高的车辆。货架上的小米YU7、极氪7X等车型,以接近5.7万辆和超过2.1万辆的销量数据,体现出市场对新产品方案的接受度。