两门两座的精致小车,smart精灵#2还会有人买吗?

你有没有在路口等红灯的时候,看见一台车跟河豚一样鼓着肚子慢慢滑过来?我第一次在青岛见到这种两座小车的气质,是在中山路附近的车流里。车不大,存在感却很倔。那一刻我就想明白了,很多人买的不是交通工具,是情绪,是态度,是一台能让人多看两眼的玩具。
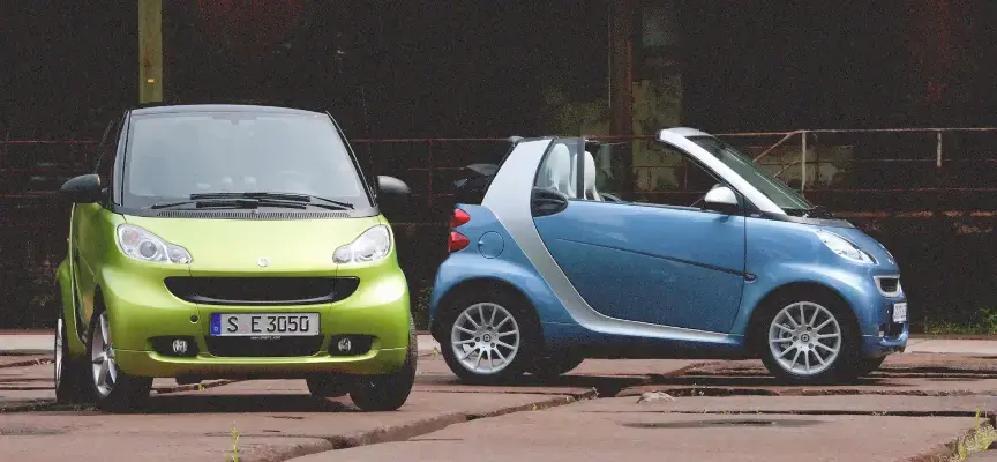
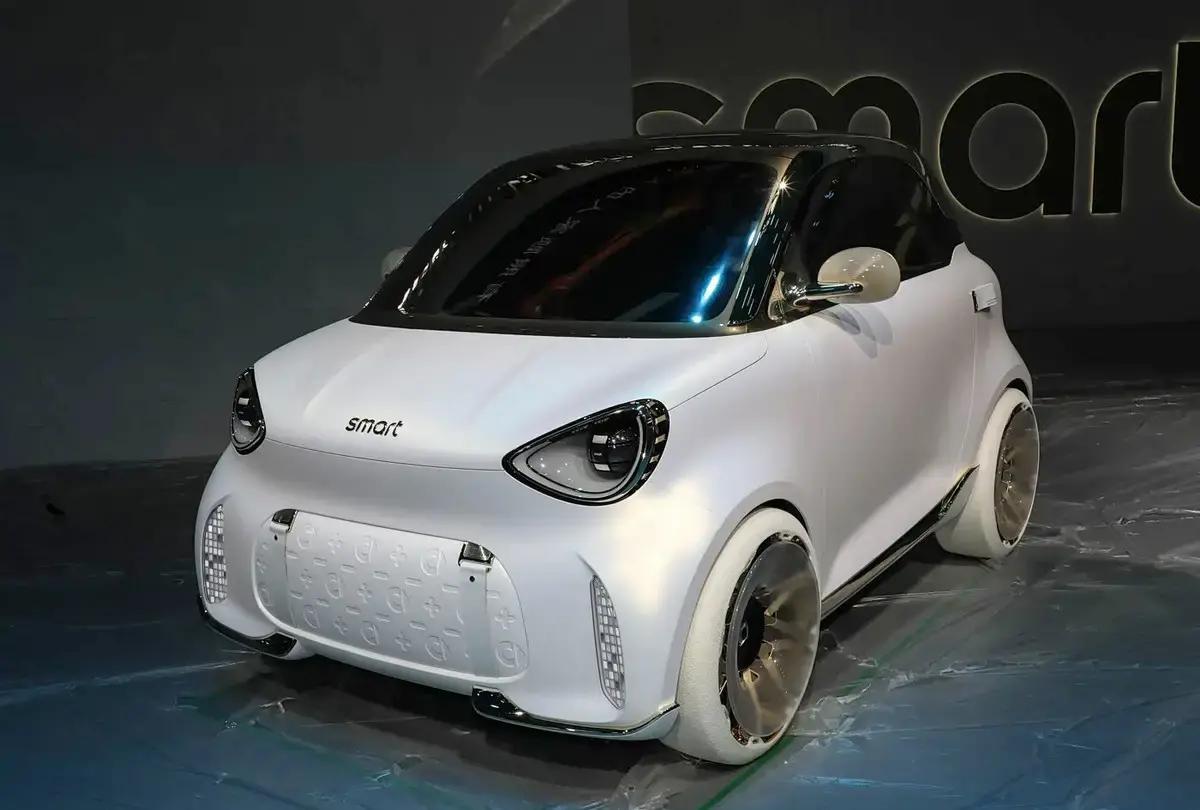
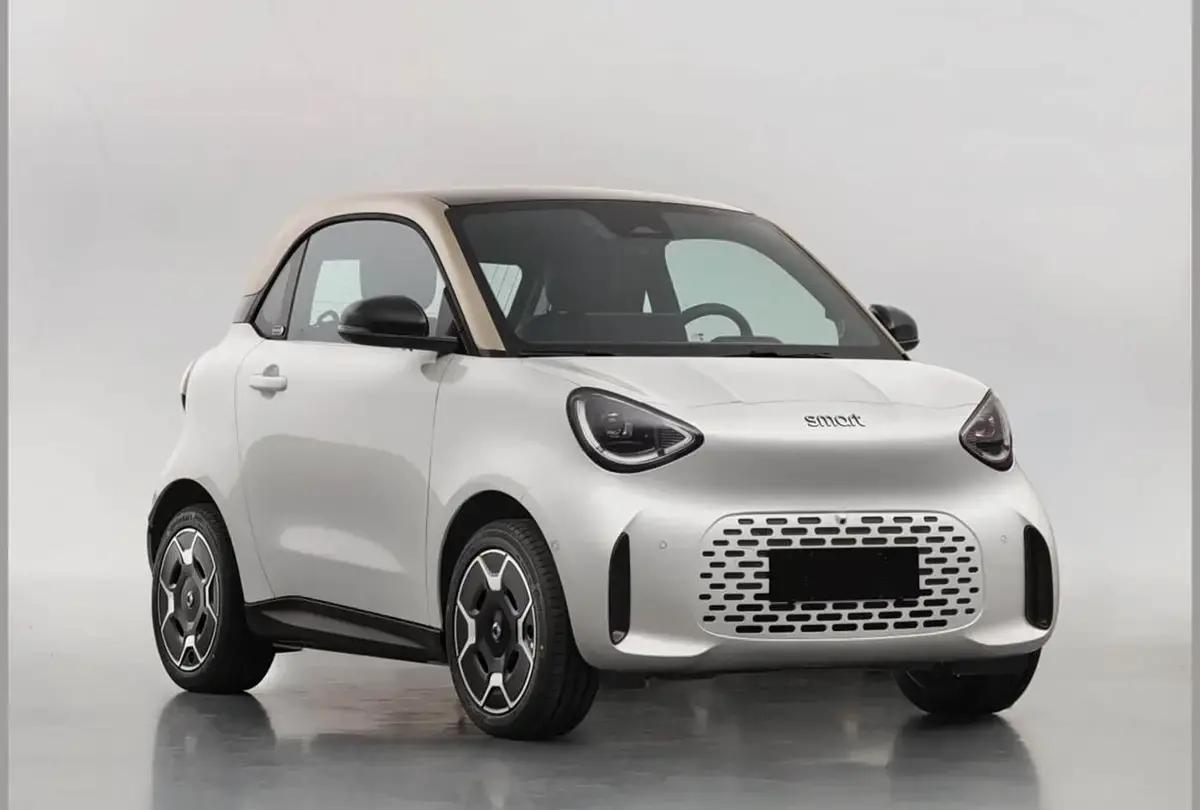
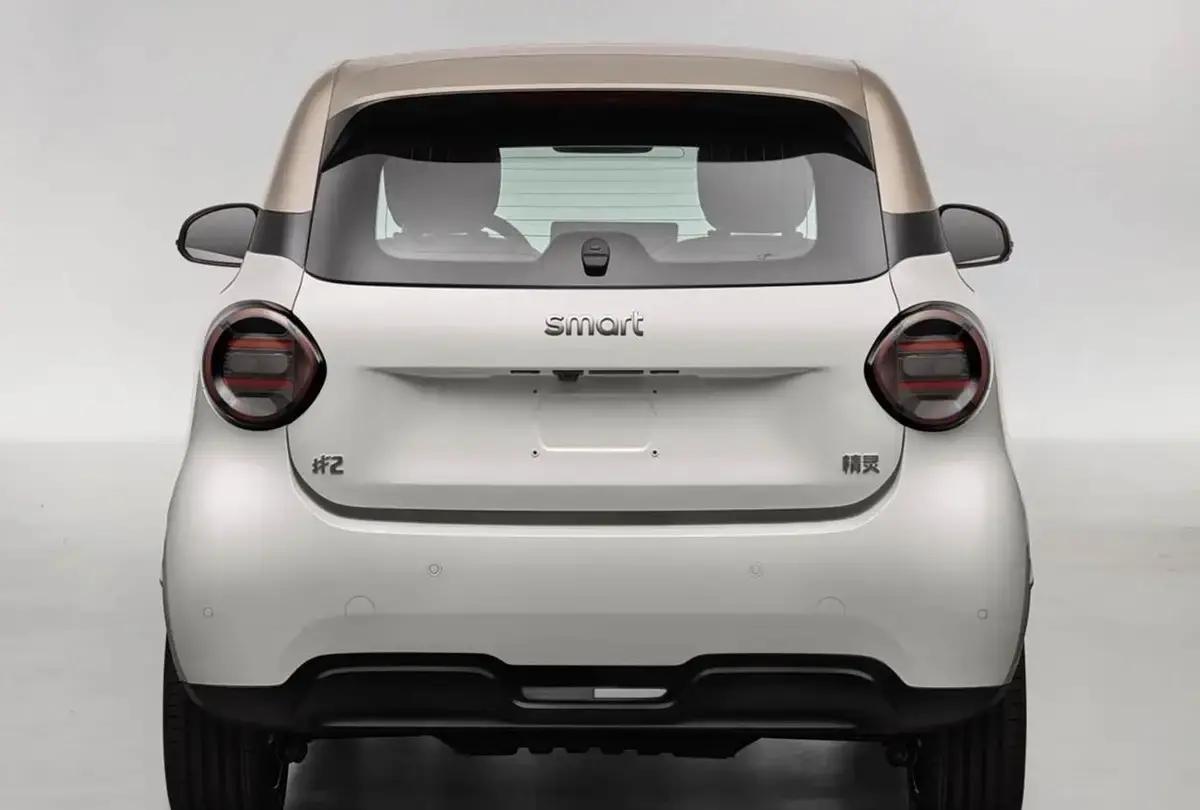
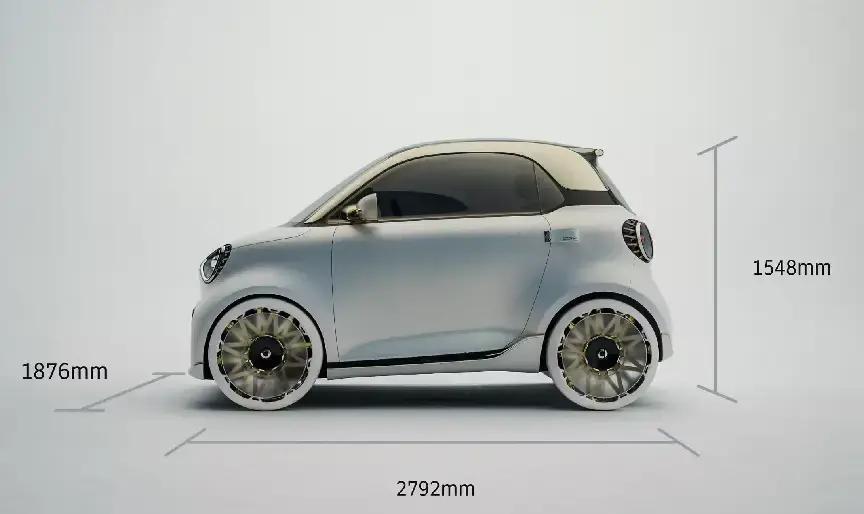
smart的精灵2就是这种路数。它把当年fortwo的两门两座精神拎起来重新上路,车长约2米7左右,后置单电机,35.8kWh磷酸铁锂电池,CLTC纯电续航410公里。更关键的是,它把一些在A00级里几乎看不见的东西塞进了这个小壳子里,比如后驱、高压平台、快充。10月巴黎车展全球首发,第四季度进入中国市场。你别急着看热闹,真正值得讨论的是一句话:为什么smart这次不走便宜路线?
先把数据摆桌上。60kW后置单电机,后桥五连杆结构,35.8kWh电池,CLTC续航410公里。对比同级别,五菱宏光MINI EV高功率版电机30kW、续航300km,长安糯玉米高配版电机35kW、续航301km。你说它是不是高配?从参数看就是那种明显偏上层的配置,属于A00级里更“硬”的规格,而不是只靠一个好看外形撑场面。
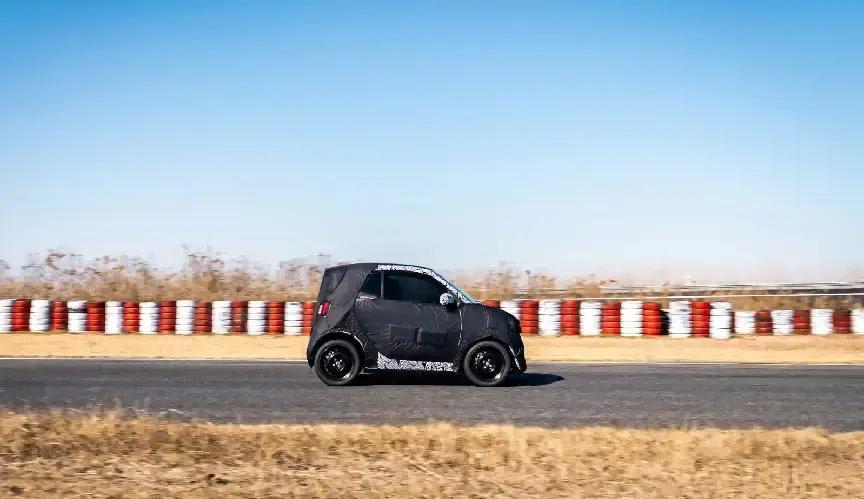
但问题也来了。精灵2不是只比参数,它比的是成本和取舍。佟湘北那句造小车绝对比造大车难,不是营销口号那么简单。两座车的空间尺度更小,底盘布置、舒适性、安全结构、热管理、补能效率,全都更考功力。你把车做得越小,越不能乱来,一点点妥协都会变成乘坐体验里的坑。
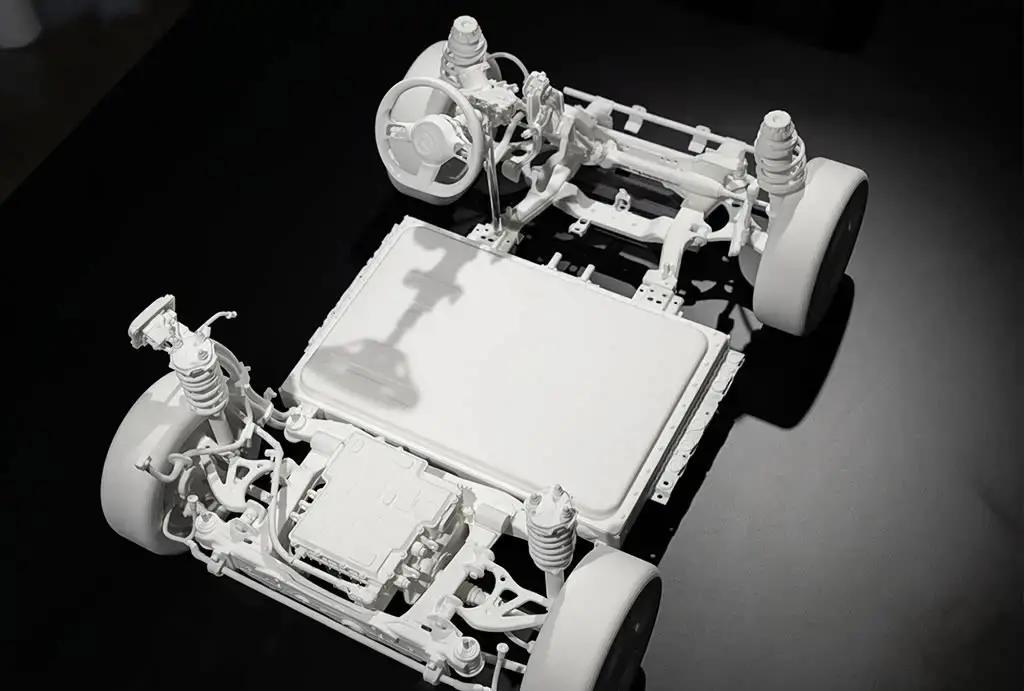
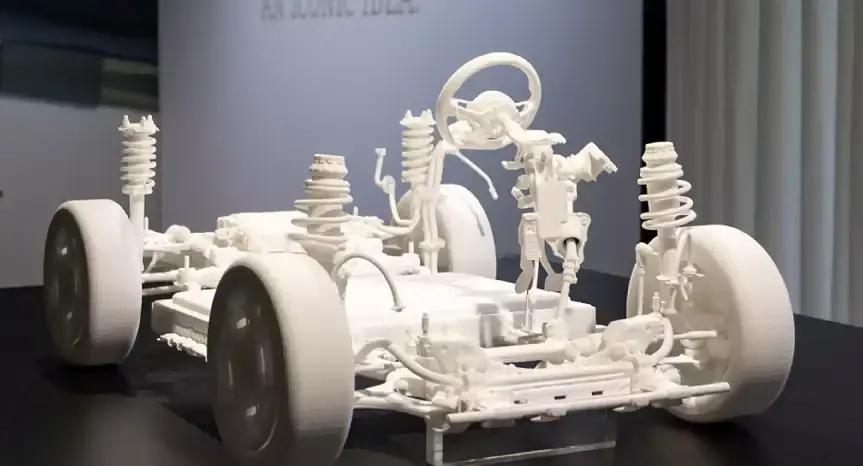
技术上,精灵2基于ECA纯电架构。ECA架构的“关键字”就三件事:后驱、高压、快充。后驱带来的不是虚荣,是前后重量分配更容易做平衡。A00/A0级多数是前驱,前轮又要转向又要驱动,工程上更省事,但极限动作下的驾驶反馈通常也更保守。后驱把电机放在后部,前轮主要负责转向,后轮负责驱动。对一台轴距不长的两座车来说,这种布局让转向响应更利落,路感也更容易被“读出来”。佟湘北强调最好操控,后驱就是技术底座之一。
再聊补能。高压平台+快充的意义,很多人容易只拿来当作跑长途的噱头。但在城市通勤场景里,快充更像便利店:你逛街、吃饭、孩子放学之间插个枪,电量就回来了。精灵2的电池包容量35.8kWh放在两座小车上并不算小。再叠加高压平台的电驱效率优化,410km这个CLTC续航就不是纯靠“写在纸上”的数字。
你得承认,精灵2这次不是为了做给参数党爽的。它要满足的,是另一类人对日常可用性的要求。两座车能不能常用,关键不在“能不能开”,而在“开起来是不是频繁折返”。按410km续航的思路,短距离通勤一周一充在不少城市节奏里是说得通的,遇到近郊也只是把补能点规划得更细一点。把补能效率做到位,才能让两座车从玩具变成日常。
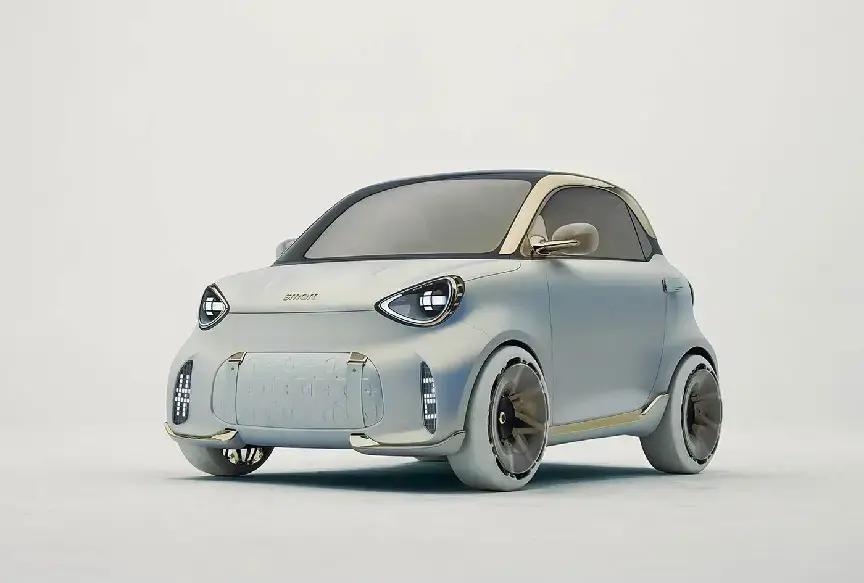
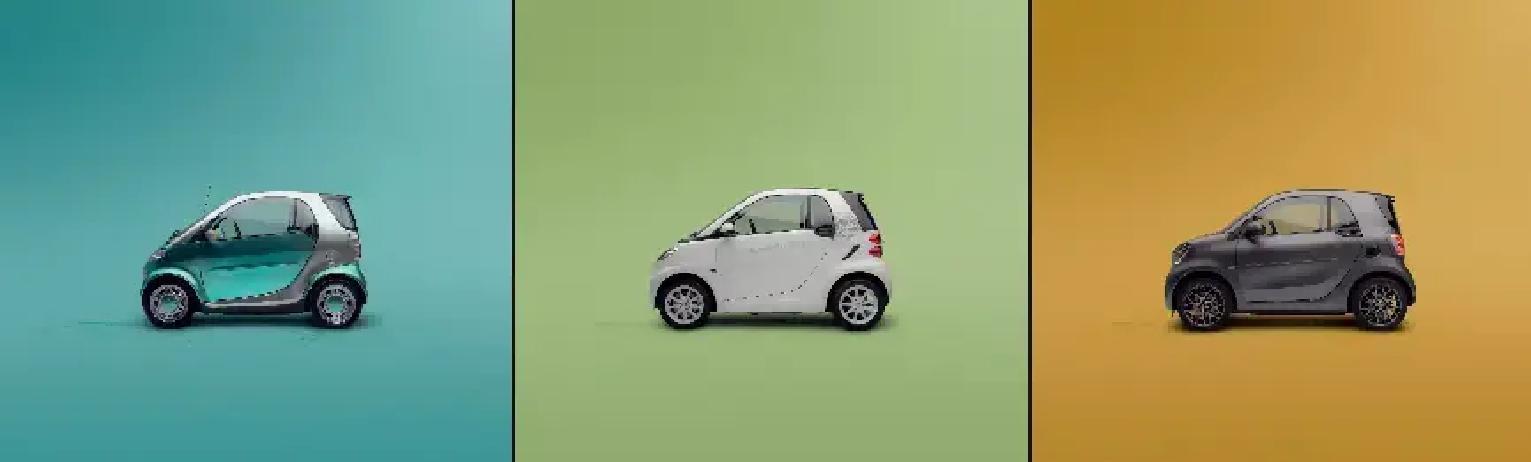
但你盯着续航,会忽略精灵2真正难的地方:它想把“精品小车”的底层逻辑重新做一遍。smart从1998年fortwo起家,双座微型车一直是它的身份标签。这个品牌在全球累计销量超过150万辆,并且和MINI并列为精品小车市场标杆。可惜的是,smart焕新后产品越做越大,精灵1、精灵3、精灵5、精灵6逐步远离两座的小尺寸精神。尤其精灵6车长超过4.9米、轴距超过2.9米,消费者第一反应往往是困惑:这还是smart吗?我要为“中型车”的定位付钱?
在中国市场,这种困惑会更快变成消费犹豫。数据很直接。2023年smart在国内零售销量42292辆,2024年跌到33280辆,同比下降21.3%,2025年继续下滑到30799辆。2026年前5个月国内零售仅8516辆,同比下降超过24%。单月销量方面,2026年5月2122辆,其中精灵1占1266辆接近六成;到8月精灵1零售1637辆,精灵3仅937辆,8月上市的精灵6单月零售只有一百多台。月销量两千出头,这个体量对一个曾经被定义为精品小车标杆的品牌来说,确实刺眼。
更扎心的反差也出现了。smart在全球交付量同比增长8%,业务扩展到41个市场,销售网点突破700家。芬兰增长446%,中国香港增长276%,瑞典和德国分别增长144%和140%。中国在跌,海外在涨。说明什么?说明“精品小车”并不是所有市场都失效。只是中国市场对smart品牌认知出现裂痕。消费者对精品的定义变了,精品不再只是“样子精致、设计有品”,而是要把电池、安全、智驾、舒适和成本算在一起。
说到底,精灵2要卖给谁。smart的CMO康毅给的用户画像是“四有青年”,有预算、有态度、有品位、有爱好。换成人话就是,买车不是为了刚需出行,而是为了取悦自己,顺便把车变成时尚单品。你别觉得这种人少,其实在一线城市里很常见。问题是规模够不够大,够不够支撑两座车的销量曲线。
这里我必须把一个原文里的场景再拉出来。smart精灵2的开发从2019年项目启动到2026年即将首发,持续七年。期间经历了两次重大冲击:碳酸锂价格暴涨、欧洲对中国进口车关税上调。佟湘北把这段过程形容为“爬一个很陡的坡”——爬到一半上不去,滑下来,攒攒劲再上去,来回冲了三次才冲上来。你看清楚这个比喻的意思:不是产品不行,是商业可行性反复被打断,团队不得不推倒重来,再把成本和方案对齐。
原文给了两个关键时间节点。一次是疫情期间,碳酸锂价格从每吨4万元涨到8万元,后来甚至冲到60万元。电池成本上升,精灵2之前的商业可行性在财务角度崩塌,前期投入变成沉没成本。第二次是三年前欧洲对中国进口车加征关税,税率从10%猛涨到28.8%。smart品牌最主要市场还是欧洲,关税一变,整个项目成本结构又重做了一遍。新增18.8%的额外关税成本,让“刚接近成型”的方案又失去平衡。
你问这套叙事是否夸张?我觉得夸张不夸张先放一边,逻辑是否自洽更重要。电池材料价格波动与整车项目成本确实会强相关,关税也确实会打在欧洲市场的销售与盈利模型上。对一个以全球为目标的项目来说,这种外部变量不是拍脑袋能忽略的。精灵2明明是两座小车,却要做专属平台,说明它至少在工程层面不想继续沿用“拼方案”的路子。
你也能从工程选择看到这种态度。精灵2基于ECA架构投入数十亿元研发总耗资。佟湘北解释得很直白:靠拿现有技术方案,无法做到各个维度均衡。要想商业上可持续,要么牺牲安全,要么牺牲续航,要么牺牲动态,要么牺牲豪华。要让安全、续航、动态、豪华同时达到水准之上,还能保持商业可持续,只有从头做起。说白了就是一句话:这台车不想把短板用“勉强够用”糊过去,它想把短板也变成长板。
但工程投入最终落到消费者的账本上。两座车的目标人群若是把它当成第二台车,或者把它当作城市里的一台“精致通勤器”,那么它需要满足的就不止是能开,更多是开起来要顺手,补能要省时间,操控要有反馈,内饰与配置要配得上“精品”二字。精灵2把后驱、快充、高压平台、续航410km放进来,确实是在用硬指标把“日常可用性”撑起来。
接下来值得继续聊的,是smart现在在中国市场的品牌裂痕会不会被这台精灵2修补。毕竟现在的smart在国内销量下滑很明显,用户心智里“越来越大的车不太像smart”的感受还没完全散去。精灵2回归两座形态,是一次纠偏。它需要用产品把信任重新换回来。换句话说,精灵2并不是只靠好看,它还得在同价位里给出更像样的价值链条,比如动力效率、补能体验、底盘质感以及安全与舒适性的落地程度。
我更愿意把精灵2理解成一台在A00级里强行把上限抬高的车。它用后驱、高压快充和410km续航去证明,两座车也能走得更体面,而不是永远停留在代步的最低需求。至于它能不能卖得动,取决于定价落点以及它在中国消费者面前的“精品”定义能不能赢过“能坐四个人的实用”。这事不是靠一句宣传稿就能完成,得靠参数落地、体验一致、以及成本控制把账算清。你要是问我怎么判断,就盯住三点就够了:后驱与底盘的实际体感、快充的补能便利性、以及它最终在中国市场的价格与配置是否能自圆其说。