中国先胜一局?德媒: “中国绕开燃油机弯道超车” ,德国受挤压,未来吃亏的远不止德国

中国新能源车这波,真的有点“打破剧本”的意思。
原本在燃油车时代,大家都默认:好车=德系、日系,美系夹在中间,国产品牌排在后面给人挑剩下的。可偏偏到了新能源这一段,中国成了“开新副本”的那个玩家,甚至被德国媒体点名:中国绕开燃油机,弯道超车,吃亏的不只是德国。
这话听上去像标题党,但仔细一看,还真不是空穴来风。到底发生了什么事?中国到底“超”在了哪儿?又是谁被这波冲击波打得最狠?咱们就从头捋一遍。
先说清楚,这不是简单的“国产车卖得好了一点”,而是产业格局、技术路线乃至国家间工业竞争位置,都在一起挪动的一次大事。
第一部分:到底发生了什么事?
如果只看结果,现在有几个现象非常直观:
一是在中国买车,国产新能源汽车已经成了主角。你不管走进哪个城市的4S店、商场展厅,十辆新车里,起码一半是新能源,还基本都是国产标。
二是在销量榜上,情况已经和十年前完全相反。以前是合资、进口燃油车霸榜,现在比亚迪等一众中国车企,直接把榜单前几名占得满满当当。
三是连德国媒体都坐不住了。《南德意志报》《商报》等媒体都写过类似的评论:德国车企在中国市场正在被本土新能源汽车“蚕食”,中国绕开内燃机领域,在电动化方向上完成了“弯道超车”,受伤的不仅仅是德国工业。
这不是情绪化的说法,背后有一组非常扎实的数据。
中国连续几年都是全球最大的新能源车市场。2023年,中国新能源汽车销量超过900万,占全球一半以上;2024年上半年,中国新能源汽车渗透率已经稳定在30%以上,有些城市已经逼近或超过40%。
与此同时,德国在本土都顶不住中国电动车的冲击。2023年,中国品牌电动汽车在欧洲的份额一路往上走,让大众、宝马、奔驰这些传统巨头非常紧张。欧盟不得不对中国电动车发起反补贴调查,就是在这个背景下出现的。
用一句话来概括这件事:中国在燃油车时代没占到什么便宜,却在新能源车时代,硬生生把自己推到了最前排,这个变化让一批以汽车工业自豪的国家感到了实实在在的压力。
第二部分:这事是怎么酿成的?
故事其实要从两条线同时说起:一条是中国自己的形势和选择,另一条是西方老牌车企的“路径依赖”。
先看中国这边。
中国的燃油车工业起步晚,这是事实。发动机、变速箱这些核心技术,人家欧美日已经干了几十年上百年,经验和专利堆得比你高一座山。中国在上世纪末、本世纪初,基本是通过合资把生产搞起来,技术被牢牢卡着脖子。你看大众、丰田、本田、通用在中国的势头,就知道那时候谁说了算。
即便后来自主品牌慢慢能造出像样的燃油车了,消费者心里还是有杆秤:要稳定可靠,就选合资;国产可以考虑,但多半看性价比。国产燃油车想在发动机、油耗、耐用性和合资硬刚,很难。
但中国这边有几个现实问题越来越明显:
第一,能源压力。中国的石油对外依存度一直很高,到最近这些年,一直徘徊在70%以上,油价一上来,谁都难受。你看现在很多地方92号油都七八块,之前高点的时候甚至逼近十块一升,一箱油加满六七百是常事。
第二,环保压力。大城市雾霾问题,交通排放是重要来源之一。要按国际减排目标走,光指望燃油车优化,力度远远不够。
第三,市场体量。14亿人口,汽车保有量虽然破了3亿辆,但人均还有空间。一旦方向选对了,市场成长性吓人。
在这种背景下,电动车、插混这条路就特别顺理成章了——既是能源安全的解法,又是环保指标的工具,还是产业升级的机会。
所以从大概2010年前后开始,中国对于新能源汽车的态度,不是“试试看”,而是“这是国家级赛道”。从中央到地方,政策一套接一套:补贴、牌照倾斜、路权、充电基础设施规划等等,有的城市限行限购直接给新能源开了“VIP通道”。
反过来看西方那边,尤其是德日这些传统燃油车强国。
大众、宝马、奔驰、丰田、本田、日产等巨头,在燃油车上已经有完美而巨大的利益体系:供应链成熟、利润稳定、技术壁垒高。他们在传统发动机、变速箱、涡轮增压技术上,是全球霸主。问题就出在这——既得利益太大,反而不愿意“自我革新”。
电动车一上来,对他们意味着什么?意味着自己过去几十年的技术优势被清空大半:发动机技术的优势没那么重要了,变成电机、电控、电池化学体系,这些恰恰是他们不熟甚至不愿重仓的领域。
所以很多传统车企对电动车一开始是犹豫的,慢慢推进、小规模试水,不敢下重注。直到特斯拉把美国和欧洲的高端电动车市场搅得翻天,他们才意识到:这不是一个边缘产品,而是可能重构行业格局的东西。
再回头看中国企业这边,有几个恰好“踩对点”的角色。
典型的就是比亚迪。一开始它根本不是车企,而是干电池出身。做镍镉电池、锂电池起家,早年还是诺基亚、摩托罗拉的供应商。就是这个“出身”,让比亚迪在新能源车时代反而拿了先手——电池是心脏,它从最关键的这条链路往车辆方向延伸。
2002年,比亚迪开始尝试做车;紧接着立项搞电动车;2006年就造出F3e这样的电动车原型;后来混动、插混、电动车一路攻下来。外界嘲笑它“山寨”、“粗糙”的那几年,它在电池、电机、电控这些关键技术上,一直在砸钱、试错。
这就是“站到节点上”的典型案例:在燃油时代,你是个“非主流”;到了新能源时代,你过去被看不起的那点积累,反而变成了别人补不上来的短板。
除此之外,中国还有一个巨大的优势:整个供应链的完整度。
电池材料、正负极、隔膜、电解液,充电桩、电控芯片、电机、电驱动模块……这些东西在中国境内可以做到高度集成和成本压缩。别的国家造一台电动车,要从全球调货,中国车企很多零件就是“拉开窗帘,对着工业区喊一声”:隔壁厂就给你送来了。
所以你会发现,中国在新能源这条路上,政策选了、电池基础有了、供应链完整了,再加上巨大的内需市场,整个棋盘其实在十多年前就已经摆好了。
第三部分:故事中间发生了什么?
有了上面的铺垫,再看最近这些年的市场变化,就不显得突然了。
先说中国国内市场的具体情况。
一边是国产新能源车销量一路飙升。2021年,中国品牌乘用车销量超过1000多万辆,新能源汽车总体销量当年就突破了350万辆;到2023年,这个数字已经翻倍,奔着900万去了。比亚迪更夸张,2021年卖了73万辆车,其中超过80%是新能源;2022年之后,它干脆宣布停产燃油车,All in 新能源,一脚油门踩到底。
2021年前后的数据很有代表性:以中国市场为例,德系以大众为代表,交付量同比下滑大概14%左右;日系以本田为例,下滑大概4%;美系也不轻松,销量跌幅在9%左右。不是说他们卖不动任何车,而是当中国品牌开始在10万—20万这个传统合资“舒适区”里面,拿出配置更高、用车成本更低的新能源产品以后,合资那套“品牌溢价+油车情怀”就不太够用了。
消费者为什么变心?原因其实挺现实的:
第一,油价太贵。尤其是通勤族,一周加两次油,一个月两千块油钱很常见。换成电车,家里能装充电桩的,每度电五毛左右,百公里电费也就十块上下,成本差距很直观。很多出租车、网约车司机算完账,直接换电车。
第二,牌照、限行等政策。北京、上海、广州、深圳这些超大城市,新能源车牌要么排队短,要么直接给绿灯,很多人买车首要考虑根本不是品牌,而是“拿不拿得到牌”。这一下,新能源成了刚需选项。
第三,产品力真的在提升。早几年国产电动车确实存在续航虚标、做工一般、可靠性不稳的问题,但最近几代产品,说句实话,和合资燃油车放在一起,你不会再觉得国产弱了。智能座舱、大屏、辅助驾驶、OTA升级……这些在年轻消费者眼里,甚至比传统的“三大件”更有吸引力。
与此同时,外资车企在新能源市场的表现,让人有点着急却不惊喜。
德系车企业有在做电动车,大众的ID系列、奔驰EQ系列、宝马i系列,你在路上也能看见。但问题出在:价格不便宜,智能化体验一般,续航也不突出,算来算去性价比就没那么吸引人。很多消费者是抱着“试试看德系电动车”的心态去看车,看完再回头一比较,十几二十万价位的国产新能源车型,配置和用车成本是真香。
日系就更慢半拍。丰田、本田、日产都做了混动技术,可那更接近于“省油车”,而真正在纯电、插混这块,布局明显落后。好几年过去了,你很难说得出一款在中国市场上“爆款”的日系电动车。
美系这边,特斯拉是个特殊存在。它的确引发了全球电动车浪潮,也在中国积累了不少拥趸。可一方面,它的售价并不是所有人都接受得了;另一方面,自动驾驶事故、质量投诉、售后争议一直不断。这种“又爱又怕”的状态,让一部分人开始转向更踏实、性价比更高的国产选择。
再有就是,中国新能源汽车的产品线覆盖面太广了。
你有三四十万预算,可以买到配置豪华、空间大的高端新能源车;你只有六七万,照样有各种小型电动代步车可选;十几万想要一台家用车,更是选择过载。国产车企在这一点上,明显比外资更懂中国普通家庭的消费心理:既要便宜,又要实用,还要面子,最好科技感也在线。
结果就是这样一种局面:在传统燃油车时代,中国品牌很难挤进各价位带的“主流选择”;而在新能源车时代,中国品牌成了各种价位的“默认选项”。这,当然会挤压外国车企的生存空间。
第四部分:谁被影响最大?后果有多大?
德国媒体说“吃亏的不只有德国”,这话没错,但第一个被点名的,肯定还是德国。
对于德国来说,汽车工业是支柱中的支柱。大众、宝马、奔驰不仅仅是几个品牌,而是一整套工业体系和就业的根基。中国市场过去十几年,是德国车企最大的利润来源之一。现在中国新能源品牌在本土把市场份额拿走了,意味着什么?意味着德国车企在自己最赚钱的地方,被逼着重新洗牌。
如果这个趋势持续下去,长期看,不只是利润下滑这么简单,还会波及德国本土的研发投入、就业和上下游供应商的生存。也难怪德国政界、媒体会对中国电动车格外敏感。
第二个受影响明显的,是日本。
日本车向来以“省油耐用”著称,技术路线在油车时代非常吃香。但这一套到了电动车时代,就不那么有话语权了——电机电池时代,大家的起跑线被重新画了一条。丰田一度认为氢能源、混动才是更好的答案,对纯电犹犹豫豫,导致现在在纯电市场上的存在感远不如它在燃油时代那么强势。
中国市场是日系车的大票仓之一,一旦中国消费者在新能源时代不再选择日系,那么日本车企全球战略都会受到影响。更重要的是,日本在电池产业链上曾经是老大,如今不少环节也被中国企业超了过去,对日本来说,这是双重压力。
第三个其实也不能忽略——美国。
美国有特斯拉这个明星,但特斯拉并不等于美国整个汽车工业。通用、福特这些传统车企,虽然也在快速转向电动化,却面对着和德国车企类似的问题:转身成本高、内部阻力大、现金牛业务还在燃油这边。
而另一方面,中国电动车和动力电池企业正在全球扩张,在欧洲建厂、在东南亚布局、在拉美谈矿。美国对中国新能源产业明显是警惕的,一边打压,一边又不得不承认供应链离不开中国。这种“又想摆脱又离不开”的结构性矛盾,会在更长时间里持续发酵。
那这事对中国自己的影响又是什么?
先说产业层面:电动车不是一个简单的消费品,而是一串长长的产业链——上游矿产资源(锂、镍、钴、锰)、中游电池制造、正负极材料、电解液、隔膜,再到汽车整车、电机、电控、充电设施、车联网、软件服务……中国在这条链上的布局,已经从中游制造环节向更多高附加值方向延伸。
如果这个优势能保持住,中国在全球制造业中的位置,会从“世界工厂”向“技术+制造双重中心”迈一步。这个意义,其实不比手机、家电时代的小。
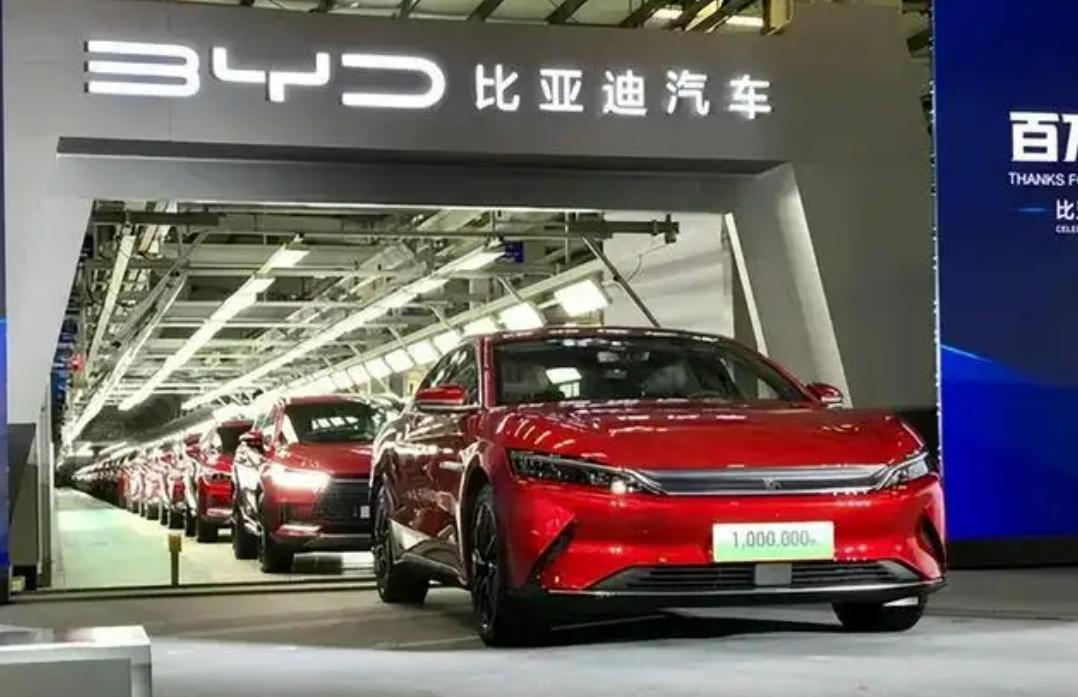
再说消费者层面:以前我们谈到车,很容易会说一句“合资更放心”,现在至少在新能源领域,这句话正在被改写。越来越多的人买车时,会优先看国产品牌,外国车更多时候被拿来对比,不再是唯一选项。这种消费信心的变化,背后是产品力的变化,也是整个社会对本国产业认知的变化。
当然,这个故事不是一条完全没有风险的上升线。
新能源车行业现在有一些隐忧:补贴退坡后,市场是否足够健康?某些品牌盲目扩张、烧钱铺网络,一旦资金链紧张,会不会出现“昙花一现”?智能驾驶、车辆安全、数据合规,这些问题如果处理不好,也可能影响长期信任。
而且别忘了,德日美这些老牌车企绝不是坐以待毙的。大众已经宣布在电动化上砸几百亿欧元,丰田也开始加速布局纯电平台,通用、福特不断推出新的电动车型。中国车企现在是领先,但这场赛跑远没有到终点,后面还有长期的技术比拼、市场竞争、全球规则的较量。
总结一下:中国在燃油车时代确实落后过一截,但在新能源时代抓住了一个真正“重新开局”的机会,靠着政策引导+市场规模+供应链优势+企业自身的押注,硬生生往前冲了一把。这一冲,不仅改变了中国国内的汽车市场格局,也实实在在动摇了德国、日本、美国等国家在汽车工业上的既有优势。
从长远看,这件事对中国来说,是一次产业升级和国际分工位置改变的机会;对被“波及”的那些国家来说,则是一道必须面对的新时代考题:是固守燃油车时代的辉煌,还是真正承认游戏规则已经改写,重新投入一场注定艰难的竞赛。
而对普通人来说,感受也很简单:现在你走进一家车店,面对的是一个完全不一样的选择世界——车不再只是“交通工具”,而是电池、芯片、操作系统、智能交互的集合体。谁能理解用户、掌握关键技术、又能把成本打下来,谁就有机会在这场新赛跑里跑到前面。
目前来看,中国,确实已经先赢了一局。但后面还有好几局,远没到可以松劲的时候。