燃油车时代彻底终结:全球占比跌破半数,这3个残酷真相揭开了行业洗牌的最后底牌

2026年上半年,全球汽车市场交出了一份足以载入史册的成绩单:纯汽油车销量占比滑落至49%。
这不仅是一个数字游戏,更是一道清晰的楚河汉界。
我盯着屏幕上这行数据看了很久,曾经那个内燃机轰鸣、排气管吐着青烟就能定义性能的时代,现在彻底成了“少数派”。
燃油车不再是购车时的默认选项,它开始退居幕后,和混动、纯电一起,挤在同一个动力矩阵里讨生活。
这可不是简单的市场波动。
全球车市整体在缩水,但纯汽油车的降幅足足是平均值的两倍。
这意味着什么?
意味着消费者和政策制定者正在用脚投票,他们厌倦了单纯的机械结构,转而寻找更高效、更智能的出行方案。
但这并不代表内燃机明天就得进博物馆,毕竟全球还有数以亿计的燃油车在路上跑,配套设施也还没拆干净。
燃油车从“唯一神”变成了“多元选择之一”,这种复杂性恰恰是当下汽车工业最真实的写照。
我走访过不少传统零部件供应商,那种焦虑感简直溢于言表。
以前他们只要把发动机、变速箱做得又稳又快,就能在供应链里稳坐钓鱼台。
现在呢?
主机厂转头就去建电动化平台,这些精密的机械部件订单像雪花一样融化。
有些老板试图转型做混动配套,但现实很残酷,混动不是把电动机塞进引擎室那么简单。
你得懂热效率,得懂电控逻辑,还得会玩热管理。
那些靠车床和磨具吃饭的企业,一旦跨不过电子架构这道坎,就只能在售后市场里捡点残羹冷炙。
这不仅是产能的转移,更是一场残酷的能力错位。
现在的汽车,价值重心已经彻底换了位。
以前我们聊一台车,开口就是发动机压缩比、变速箱挡位数;现在谁还提这个?
大家都在聊电池包能量密度、SOC优化、还有那一套算力爆棚的智驾芯片。
中国车企在这场竞赛里显然抢到了身位,全球七成的电动车、八成的电芯产能在我们手里。
这种集聚效应逼得那些百年老店不得不重新盘算成本和供应安全。
电池行业现在的竞争已经到了“内卷”的极致,良率稍微低一点,成本稍微高一点,直接就出局。
软件定义汽车不再是空谈,它成了决定护城河高度的唯一指标。
全球产业链的牌桌也重新洗了一遍。
中国车企出口猛增,但这背后是关税壁垒、本地化合规的重重关卡。
那种“一地生产、卖遍全球”的懒人模式彻底行不通了。
海外巨头们现在过得非常拧巴,手里攥着燃油车的存量业务舍不得放,又必须硬着头皮把大把资金砸进电气化和软件研发。
资金分配稍微偏一点,可能就会在某个区域市场被彻底边缘化。
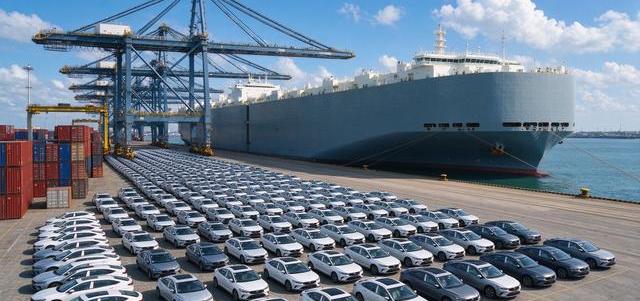
我常想,当汽车从冰冷的机械装置变成了移动的软件终端,那些曾经定义工业文明的巨头们,是否真的会沦为失落者?
在这一轮重新排座次的过程中,品牌历史底蕴已经不再是保命符。
技术路线的选择、资金的分配效率,哪怕是供应商协同的细微差别,都直接决定了谁能活下来。
当轰鸣的引擎声逐渐被静谧的电流驱动所取代,我们其实正站在一个更大的转折点上,真正的竞争,才刚刚拉开序幕。