燃油车10万价位已失守,50万燃油车还能挺多久?

醒醒吧!燃油车崩盘已成定局:10万已经失守,50万还能坚持多久?
你有没有发现,现在汽车价格基本没有10万左右的?
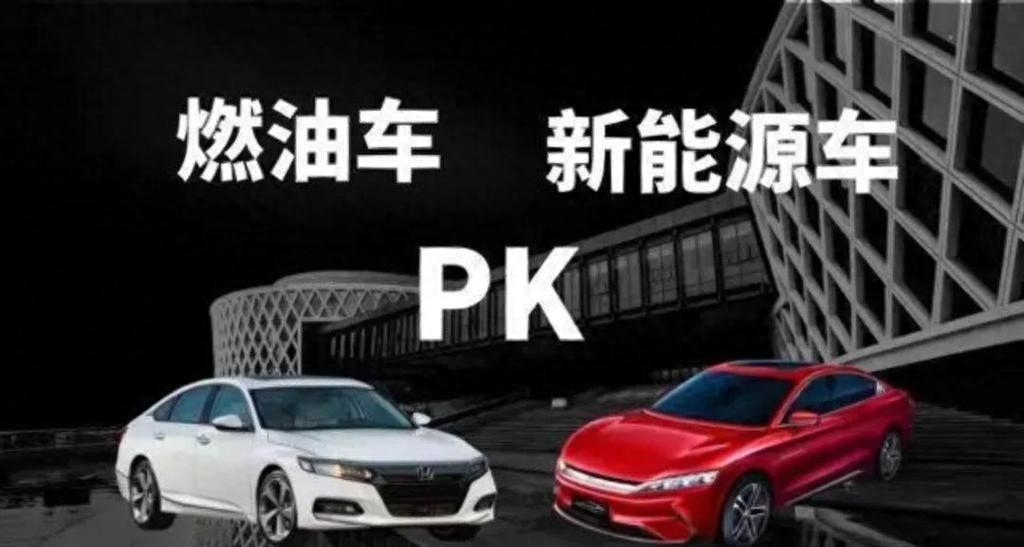
准确说不是没有,而是10万这条线上下,燃油车和新能源车的角色彻底换了位置。
这个变化不是一夜之间发生的。
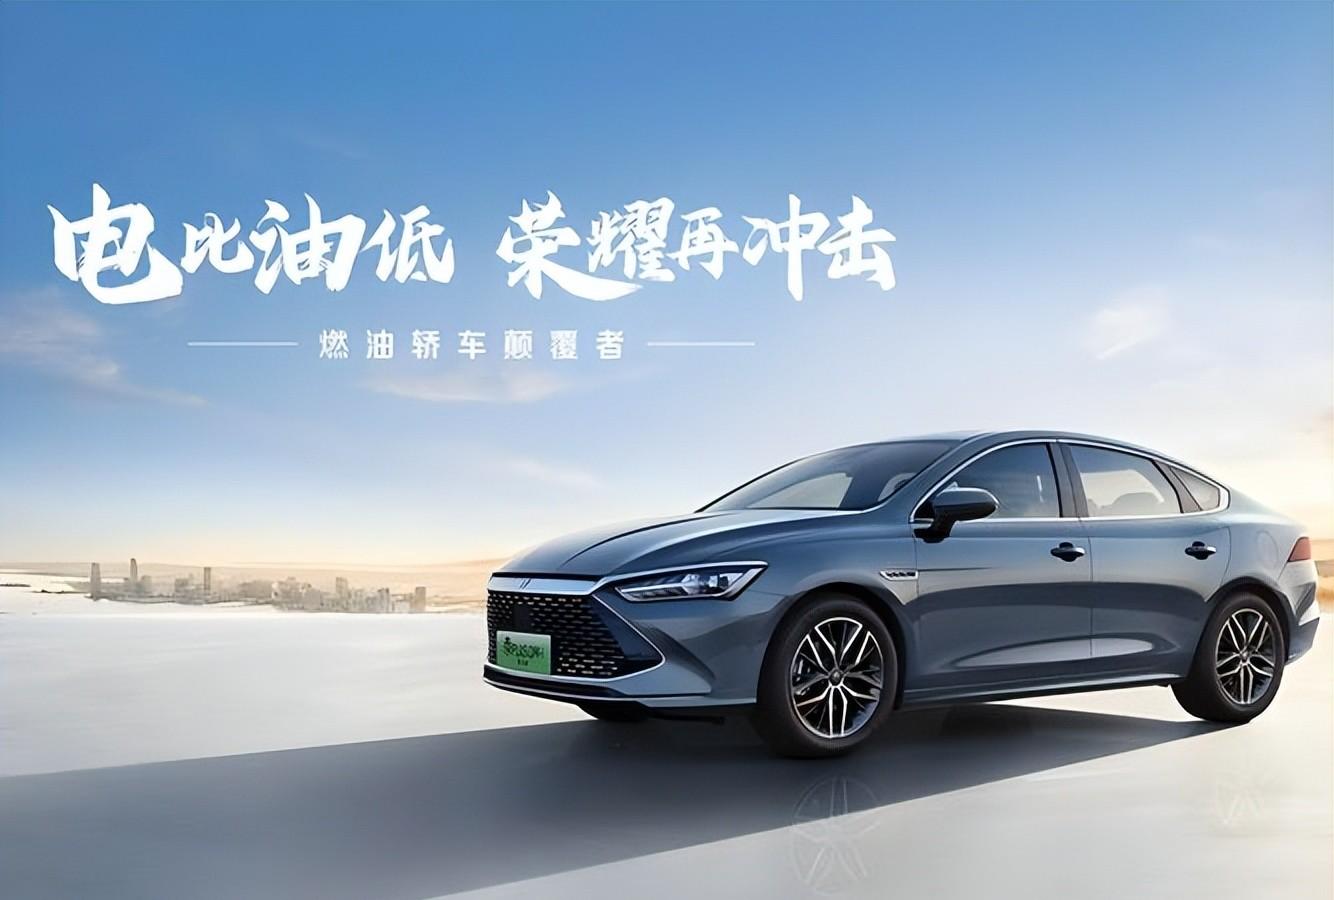
从比亚迪喊出“电比油低”那一刻起,10万级市场的天平就已经开始倾斜了。
10万以下的防线已经没了
2024年春节假期刚结束,比亚迪就出手了。
两款主力车型推出荣耀版,起售价拉到7.98万元,一句“电比油低”让整个汽车行业绷紧了神经。
五菱很快跟上,星光车型降到了10万元以内,长安也紧接着把价格直接压到7.39万元。
短短几周内,10万元以下的新能源车型密集上市,合资燃油车在这个价位段几乎失去了还手的能力。
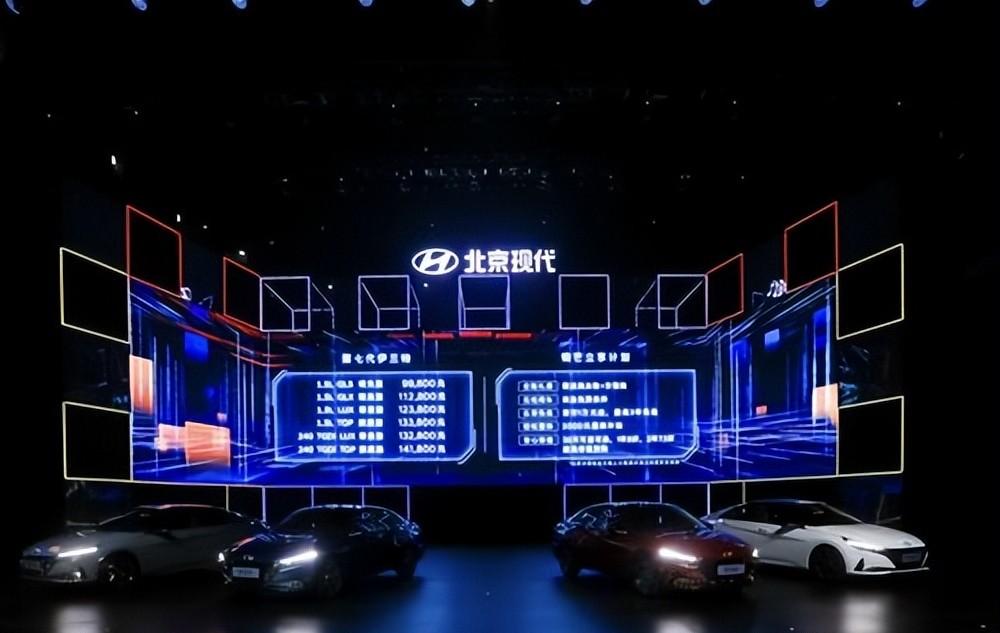
北京现代打出了“油比电强”的广告来回应,但市场的天平并没有因此倾斜。
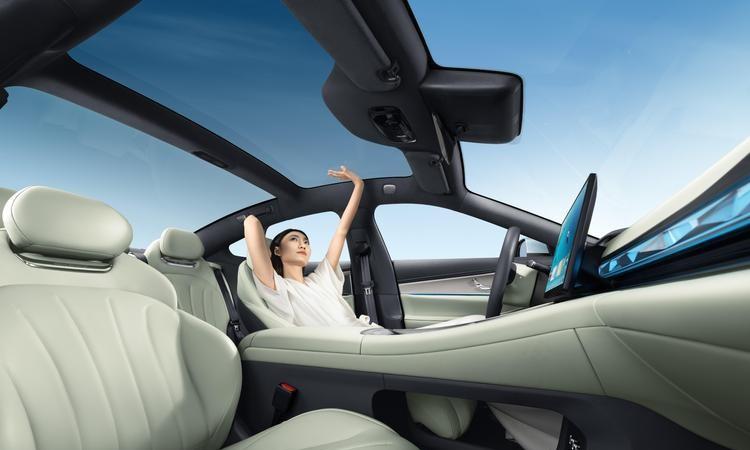
你仔细想想,把这一轮降价简单理解为“价格战”是低估了比亚迪的策略。价格战只是表象,底层是新能源车用平台化研发和垂直整合,把10万级车的价值标准从“能开”改写成“智能座舱+低使用成本+更大空间”。
五菱、长安跟进,说明这不是比亚迪一家的战术,而是供应链成熟后的行业性重定价。
对于买10万级别车的人来说,这些差别就是决定性的。
当性价比在这个价位段压倒一切时,品牌忠诚度几乎可以忽略。
电池成本对价格战的推波助澜
价格战能打起来,背后是电池成本在降。
动力电池占新能源车成本的很大一块,碳酸锂价格从高位大幅回落,电池包的成本跟着往下走,车企才有了降价的财务空间。
比亚迪在这方面优势尤其明显。2023年全年销量超过300万辆,比上一年增长了六成以上,规模效应让它在成本控制上遥遥领先。
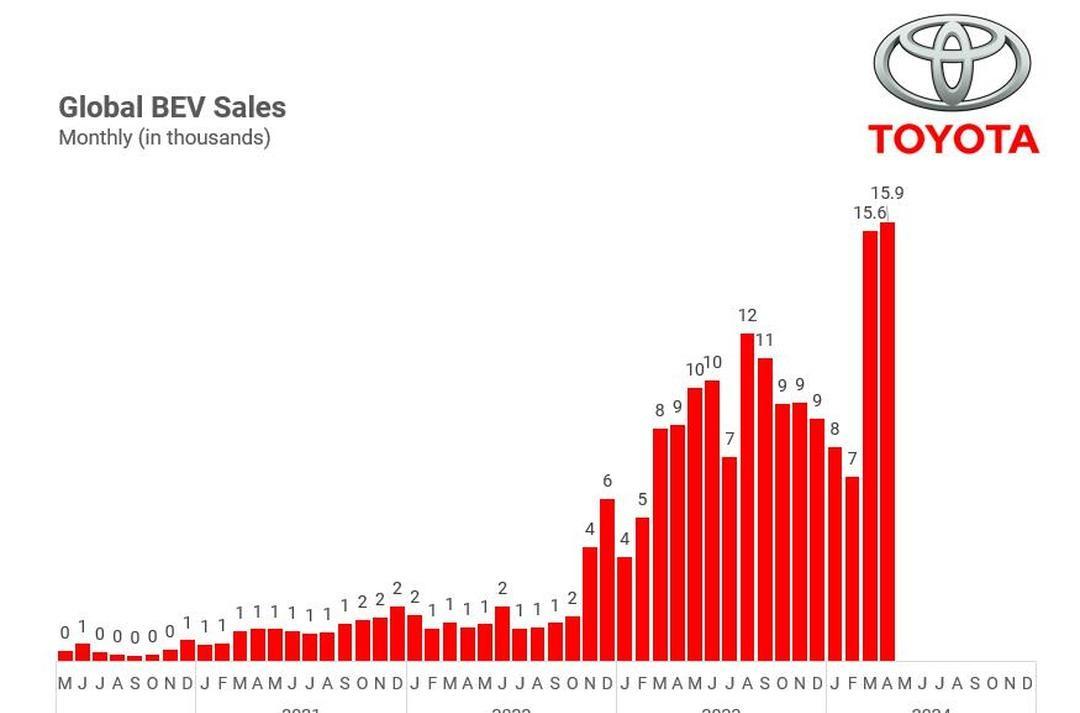
同期日系品牌的日子就不好过了:丰田在华卖了约175万辆,同比小幅下滑;日产只卖出约66万辆,降幅接近两成。
说白了,日系车过去靠“省油”和“便宜”立足,当新能源车在用车成本和购车价格上都做到更低时,这两个优势同时消失了。
日系三强在2025年彻底分化到了2025年
日系品牌在中国市场的走势出现了明显分化。
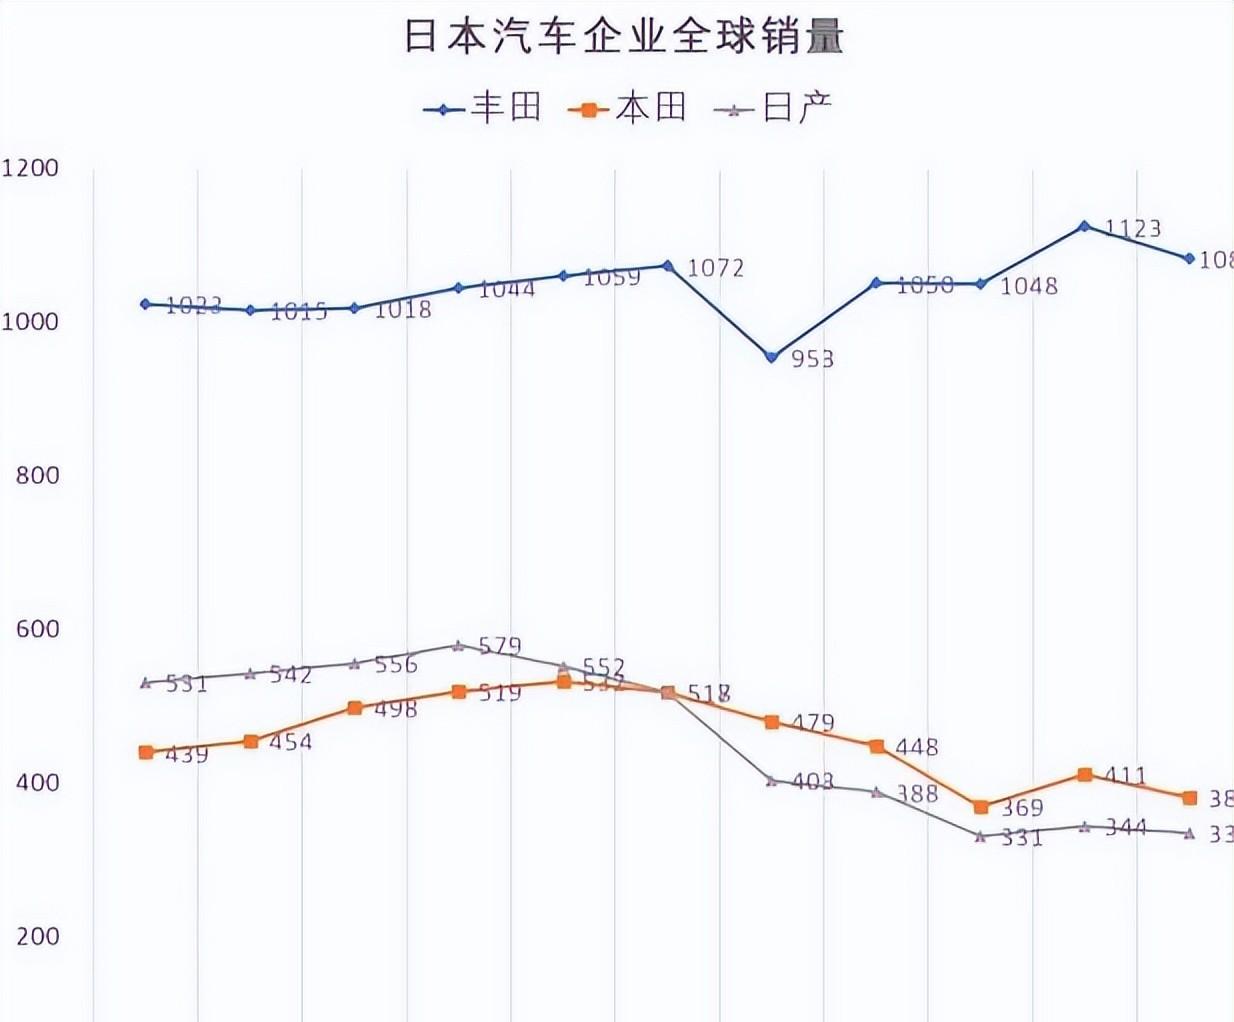
丰田全年在华销量约178万辆,同比微增0.2%,算是稳住了。
日产的销量约65万辆,同比下滑6.3%,连续第七年走低。
本田的情况最严峻,全年在华销量约64.5万辆,同比下滑超过24%,连续第五年出现两位数降幅。
跟2020年超过160万辆的巅峰时期比,本田在中国市场的销量已经缩水了近100万辆。
新车上市节奏的延迟和电动化转型的犹豫,让本田在竞争最激烈的价格区间逐渐失去了存在感。
合资品牌也逐渐沦陷
合资品牌在10万到20万元区间的防守越来越吃力。
以前靠品牌就能卖出去的车,现在消费者不买账了。同样花12万元,新能源车能提供更长的续航、更丰富的智能配置和更低的日常使用成本,燃油车仅凭品牌历史已经很难说服购车者。
消费者的决策逻辑正在从“这车是什么牌子”转向“这车能给我什么”。
这个转变一旦完成,再想拉回来就难了。
成本端也在发生变化
碳酸锂价格在2025年上半年一度跌到每吨约5.9万元的低点,下半年开始反弹,到2026年初重新站上15万元/吨以上。
原材料价格的回升意味着电池成本的红利期在收窄,车企不能再单纯依靠降价来抢市场。
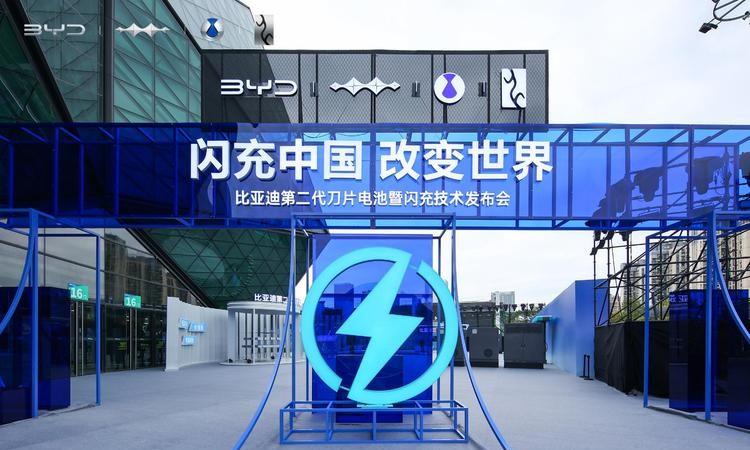
比亚迪推出的第二代刀片闪充技术,首批搭载10款车型,试图用充电效率的提升来建立新的竞争壁垒。
电池成本红利收窄,反而会加速行业分化,而不是让燃油车翻盘。碳酸锂跌到5.9万元/吨时,所有新能源车企都享受了降价空间;反弹到15万元/吨以上后,只有具备规模、垂直整合和快充技术差异化的玩家能继续进攻。
这局面,燃油车想等一个成本反转的机会,基本没戏。
50万以上的高墙也在裂开
50万元以上的市场,过去一直是BBA的舒适区,但这个格局正在被中国品牌打破。
根据乘联分会数据,2026年9月1日至27日,全国乘用车新能源零售渗透率达到65.7%,批发渗透率70%,都刷新了历史纪录。
9月上半月的零售渗透率到了70.3%。
10辆新车里7辆以上挂绿牌。
这不是趋势,这是已经发生的事实。
常规燃油乘用车8月零售仅约54万辆,同比降幅超过四成。
800V快充、空气悬架、线控转向这些以前只出现在百万级跑车上的配置,现在30万元级别的中国新能源车上就能看到。
20万到50万元这个区间,情况更加复杂。
更关键的是智能驾驶正在从选配变成标配,燃油车原有的电子电气架构很难支撑大模型和城区导航辅助驾驶的持续迭代,在这条赛道上几乎没有竞争力。
小编有话说
燃油车不是突然倒下的。
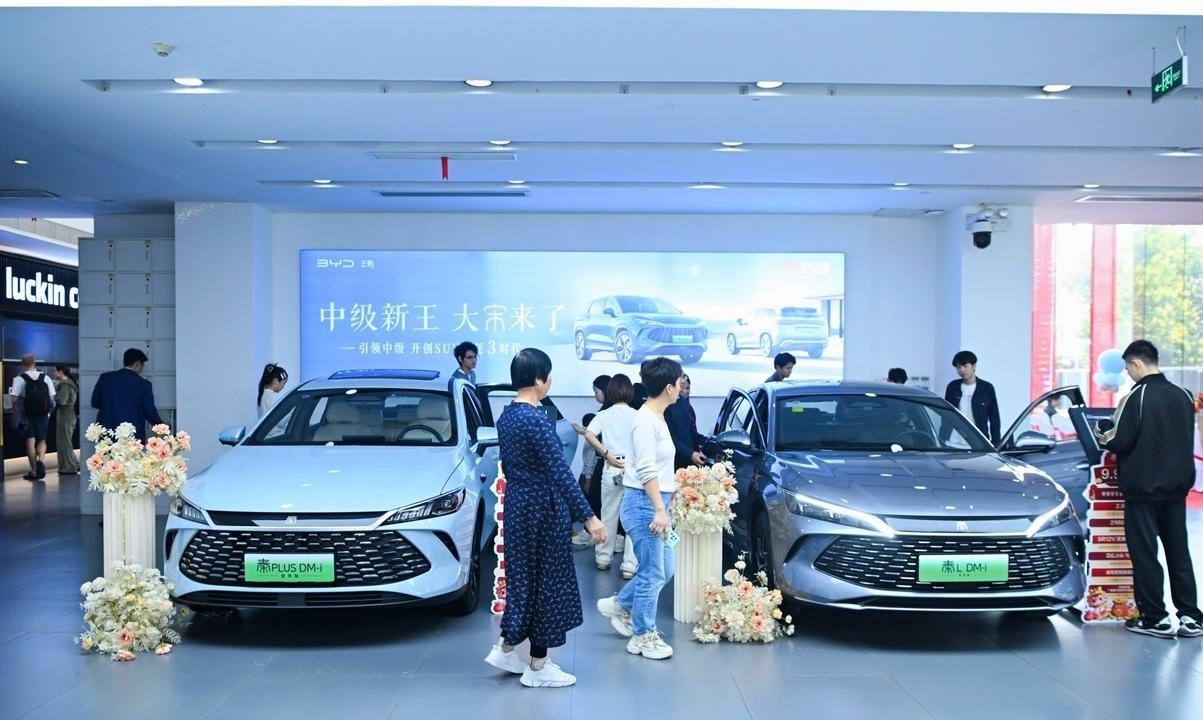
它是在一张又一张销量榜单里,一个价位区间接一个价位区间地让出了位置。
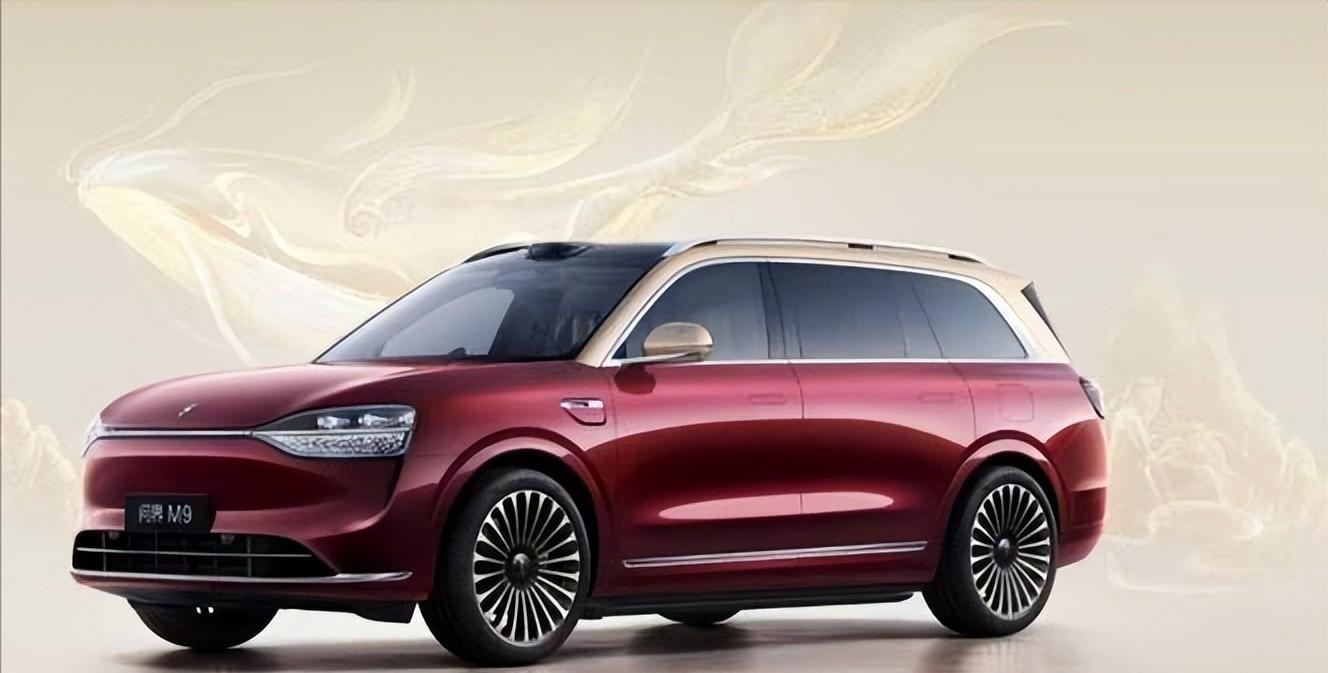
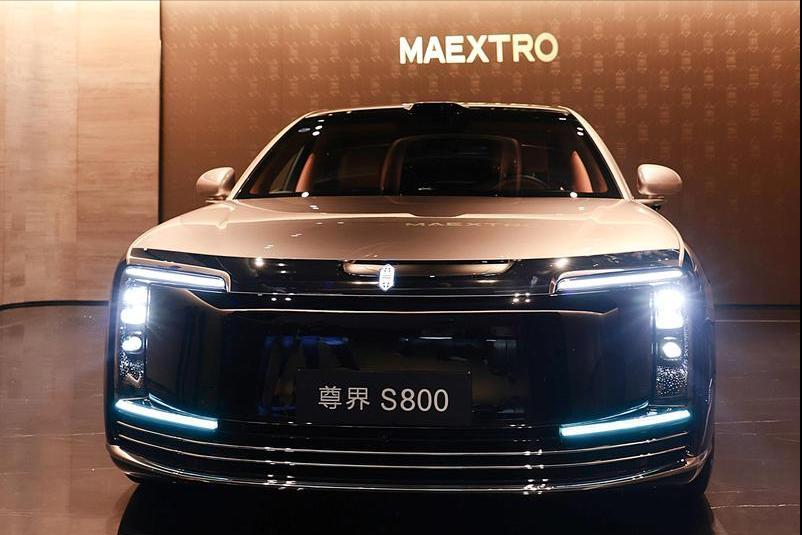
10万元以下的阵地已经失守,10万到20万元在拉锯,20万到50万元SUV的格局已经改变、轿车还在争夺,50万元以上的中国品牌旗舰一款接一款往上冲。
很多人还在等燃油车“触底反弹”,但你看看每一个价位区间的数据,哪一条线是往燃油车方向回弹的?
这个过程还远未结束。
答案就在下一张榜单里。
你觉得燃油车还能守住哪个价位?欢迎评论区聊聊。