坚持不向中国市场低头,退出中国市场7年后,铃木如今后悔了吗?

2018年9月,铃木宣布从中国市场彻底撤退的那天,很多人都以为这家“老牌小车王”,只是犯了个“水土不服”的错误。有人替它惋惜,也有人冷笑,说它“跟不上中国人买车的节奏”。铃木自己倒挺硬气:一句“中国市场太卷、太怪、太挑剔”,像是摔门而出。七年过去,再回头看,当时被它视作“泥潭”的中国车市,已经把新能源卷成了全球天花板,而铃木这边,只能端着印度市场那碗“低价燃油车”的老汤,勉强维持体面。这场当年被包装成“主动抽身”的离场,如今算账,究竟是躲过一场风险,还是错过一次时代红利?铃木嘴上不会承认“后悔”,但它这几年的每一步动作,其实都在回答这个问题。
要看清这份迟来的账单,还得从它在中国的起落说起。
它抓住的是当时中国用车需求里最朴素的一点:便宜、耐用、省油。
所以铃木很自信。它觉得:中国消费者就是务实,车嘛,能跑、能省油,外加维保便宜,就够了。它的全球定位也是这样——小而美、小而省、小而可靠。
问题出在,它以为这个逻辑能一直管用。
2013年前后,中国车市的节奏突然拐了个弯。SUV开始大爆发,自主品牌纷纷冲击10万元级,紧接着,新能源抬头,消费升级的浪潮压下来,整个赛道的规则都在变。丰田开始在中国大推混动,吉利、长城、长安这些自主品牌的SUV一窝蜂冲向家庭用户,比亚迪则悄悄把插混和电动车的盘子铺了开来。
这一段时间,你去任何一个大城市新开的4S店聚集区,能明显感受到那种“车市突然热闹起来”的感觉:一家家店新车发布不断,展厅里的主打车型越变越大、越变越智能。10万元,已经不是“够用就行”,而是往“更有面子、更有科技感”倾斜。
而铃木在干嘛?
从公开数据看,2013年到2017年,铃木在中国没有一款基于全新平台的车型上市。它的“新品”,基本就是在老平台上化妆——雨燕换个保险杠,奥拓改个中网,北斗星微调一下内饰,再配一张“新款上市”的海报,撑一撑门面。你要说彻底不投新,就算,也是个决断;可它既没下决心大幅押宝某个新方向,又不愿放弃原有那点“小车优势”,就这么拖着。
拖到2017年,数字开始变得扎眼刺目:长安铃木年销量跌到8.6万辆,同比再降26%;昌河铃木只有3.1万辆。这个水平,已经逼近很多地方小厂的体量了。与此同时,国家层面的新能源汽车推广政策不断加码,整个行业推着往“电动化+智能化”走。当年全国新能源车销量突破120万辆,而铃木在中国没有一款真正意义上的纯电车型在售,工信部新能源目录上,它那一栏几乎是空白。
更关键的是,它对这个变化的态度,依然延续着那种一贯的“坚持自我”:小而美、小而精、不跟风、不盲从。听上去像是一种“气节”,可在具体市场环境里,它更像是一种固执——尤其是你看到别家都在快速试错、迭代,而你在喊“我不凑热闹”的时候。
2018年,故事进入尾声。
这一年6月,铃木从昌河铃木撤资;9月,长安汽车以1元人民币收购铃木在长安铃木的全部股权。1元这个数字,本身就带着点象征意味——与其说是交易,不如说是一个合资时代的盖棺收尾。合资23年,铃木走的时候,既没有大张旗鼓的告别会,也没有多余的感性包装,只是官方一句“商业策略调整”,就算是对中国市场的交代。
坊间很多说法,说铃木被中国市场“卷”走了。它也确实在内部总结里,提到中国车市“竞争异常激烈、政策导向强、消费者需求变化过快”,言下之意:我们不是不行,是你们太特殊。
问题在这儿——七年后的现实,证明中国车市不是“特殊”,而是“提前走在前面”。
当铃木从中国退场那一年,中国新能源汽车刚刚起跑;七年后,中国电动车年销量突破900万辆,已经开始大规模出口欧洲、东南亚、中东,甚至堂而皇之地杀进日本本土。你再看它当年觉得“太激进”的那套玩法:大屏、车机、智能辅助驾驶、电驱动效率,那已经是全球车企在跟着学的东西了。
别人从油车换到电车,它还在纠结油耗;别人开始讨论自动驾驶和车机生态,它还在反复打磨机械结构。它错判的不只是一个国家的市场,而是一轮全球产业升级。
可铃木没闲着,它只是把赌注,从中国挪到了印度。
铃木和印度的故事,其实比它在中国的合资史还长。
1982年,铃木进入印度,那时的印度,乘用车几乎就是奢侈品。道路条件一般,油价昂贵,进口配额紧张,本土工业基础薄弱——谁能拿出一款价格足够低、结构足够简单、够用够省的小车,谁就等于拿到了打开市场的钥匙。
铃木看得清楚,很早就和印度政府合资,成立了玛鲁蒂-铃木。1983年,第一辆Maruti 800下线,这辆小车后来几乎成了印度“国民第一车”的代名词。数以百万计的印度家庭,第一次拥有四轮车,就是靠它。
四十年过去,这段关系发展成了一个几乎“垄断式”的存在。公开数据里,2023年,玛鲁蒂铃木在印度卖出147.9万辆新车,拿下了41.7%的乘用车市场份额。整个印度乘用车市场是389万辆左右,它一家吃掉了四成多。放眼全球,也很难找到第二个类似案例:一个合资品牌在本国市场的份额,稳定在四成以上。
而铃木,也把这里当成了“主战场”和“现金奶牛”。
2025年2月,它在哈里亚纳邦Kharkhoda的新工厂正式投产,这个项目从立项到建成,几乎被印度政府当成“工业升级样板”来对待。总理莫迪公开发来贺信,说它是“印度制造的新里程碑”。工厂规划到2030年形成400万辆产能,投资额高达4万亿日元,首款量产车型是紧凑型SUV Brezza——价格还是打在中等收入以下家庭身上,主打“省油+皮实”。
再加上古吉拉特邦现有的工厂,玛鲁蒂铃木在印度的整体产能布局,可以说已经在为未来十年以上的扩张留好位置。财务表现也很好看:2024财年净利润约15亿美元,净利率9.2%,在全球日系车企里排第一;售后网络铺到了1934个城市和3904个终端网点,很多偏远乡镇都有授权维修站,真的是那种“车坏了不用出镇子”的覆盖程度。
在“低价+高可靠”这个赛道上,它就是绝对的王者。只要印度还需要大量第一辆车,铃木的这套逻辑就能稳稳生效。
但问题又出现了——印度也在变,而且变得不慢。
过去十年,印度经济整体向上,城市中产规模扩大,智能手机和移动互联网的渗透率飙升。你去孟买、班加罗尔、德里等大城市问问年轻人,“买车最看重什么”,答案很少再停留在“省油”三个字上了。他们会说外观、车内屏幕、智能互联、安全配置,甚至直接问一句:“有没有电动车?”
在销量结构上,这种变化也很清楚。2023年,SUV在印度乘用车销量中的占比首次突破50%,这意味着,印度车市的主角,从小型轿车,变成了更有存在感的SUV。但玛鲁蒂在SUV这个细分市场上的份额只有21%左右,远低于它整体40%多的市场占有率,说明一旦消费者往“更讲究、更有面子”的车段迁移,铃木的优势就开始打折。
对品牌感知也是一样。近些年,在印度社交媒体上,你会常常看到一种评价:“玛鲁蒂是中产以下买的车”。这话未必绝对公平,但它反映了一个事实:在很多年轻人眼中,玛鲁蒂和铃木,更像一个“朴实节俭”的代名词,而不是“智能、时尚、科技感”的代言人。
与此同时,它的对手们在加速补课。
铃木高层在2024财报里用了很谨慎的一句话:“市场竞争日趋严峻,客户对功能和服务的要求提高。”翻译成大白话,就是:以前你只要便宜、耐造就能打天下,现在这些变成了“标配”,不够用了。
看起来,铃木在印度还是风光,但风向其实已经有点不对劲了。
真正让铃木“睡不安稳”的,是全球范围内那一波电动化和智能化浪潮,终于沿着产业链,吹到了它最倚重的这块根据地。
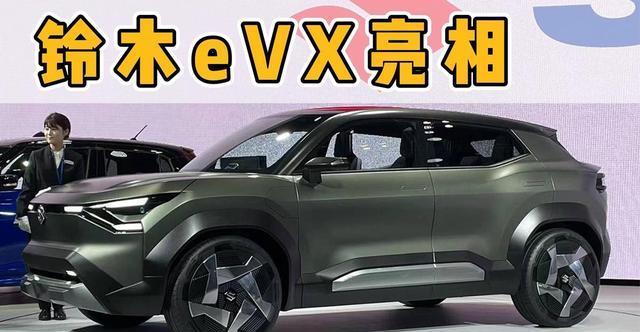
2025年1月,铃木公开宣布:首款纯电车型eVX将在印度投产。当时不少媒体用了“重磅”之类的形容,这毕竟是这家车企第一次拿出全球意义上的纯电平台车型。eVX由日本团队设计,在古吉拉特邦生产,计划续航可达500公里,看配置,确实不像是简单应付的项目。
问题不在于“有没有做”,而在于“开始得太晚”。
要知道,塔塔的电动车2020年就量产了,花了五年时间,把新能源市占率做到七成以上;在这五年里,印度本地的充电网络、电池供应链,已经被塔塔和马恒达等企业联合各方资源,初步铺开。再放大一点看,这五年也是中国、韩国电池企业在全球狂飙的阶段,宁德时代、比亚迪、LG能源解决方案这些供应商已经把技术、成本和规模拉到了一个更高的平台。
而铃木的第一款主打全球市场的电动车,到2025年才从纸面走向产线,中间那段空白,是用“谨慎”很难解释清楚的。更微妙的是,它在公布eVX计划时,同时宣布整体电动车项目投资规模缩减到了原先规划的三分之一,原定的6款纯电车型收缩为4款,上市时间整体推迟两年。财报里那句“视市场情况适时推进”,本质上就是一句“再看看”。
问题在于,这个时代最贵的,就是“再看看”拖出来的时间成本。
你看政策就知道印方在打什么算盘。印度政府推出FAME-II新能源推广政策,明确倾向支持本土品牌搞电动车,鼓励建立本地电池产能和整车制造能力。塔塔、马恒达等已经着手布局电池和关键零部件工厂,而铃木在印度的电池大规模投资,至今还停留在比较谨慎的阶段——最多是跟伙伴讨论、寻求合作,而不是All in。Kharkhoda新工厂2025年先上的,仍然是燃油车主线,EV产线更多是预留空间、停在图纸里。
这和七年前它在中国市场的那种姿态,有没有点似曾相识?当年别人搞电动车,它说“不盲目追风”;现在印度官方推动新能源,它又说“技术需要积累”。从企业谨慎角度讲,这也不算错,可整个行业早已从“要不要做电动化”,变成了“你能做多快、多好”的比拼。
与此同时,一个更现实的压力也压下来了——低价燃油车的政策红利,正在被逐步削减。
印度政府已经放话:2030年前后会进一步提高排放标准,并通过税收、限行等方式,推动清洁能源车辆发展。对玛鲁蒂来说,这个时间不会一夜之间到来,但趋势已经明摆着:现在最赚钱的那批小排量燃油车,将来要面对更高的排放成本甚至转型压力。它们从“现金奶牛”变成“减排负担”,并不是耸人听闻。
铃木当然清楚这一点。可造车四十多年,它最擅长的是机械优化,是把一台小排量发动机做到极致省油、极致可靠,而不是在操作系统上写代码、在云端做算法。它全球范围的软件研发团队,加起来不到1500人;反观丰田是它的十倍规模,中国一些头部自主品牌的软件团队人数也在几千人以上。
汽车已经从“机械产品”转向“智能终端”的当口,研发队伍结构不改,后面会越来越吃亏。这一点,铃木自己心里也明白,但短期内没法用一两款新车就弥补回来。
所以,当你再把那个老问题拎出来——“退出中国七年后,铃木后悔了吗?”——就会发现,答案并不需要它亲口说。
如果说当年它离开中国,是一种“自认为看清形势后的果断抽身”,那现在回头看,更像是一种对未来误判后的被动逃离。它以为中国市场太极端,结果发现,电动化、智能化、消费升级,并不是中国特有,是一个正在全球扩散的方向。它以为守着印度这个“低价燃油车天堂”,就能把风险挡在门外,结果政策、对手和用户偏好一起逼着它,重新面对那道“要不要转型”的考题。
区别在于,如果当年在中国还能选“先观望”,现在留给它的空间,肉眼可见地变小了。
你看它近两年的种种动作:急着在印度端出eVX,开始谈电池合作,提出到2030年推出多款电动车型;在财报和公开讲话里,频繁提及“软件”、“服务”、“功能升级”、“车联网”这样的词。那种“后知后觉”的紧张,是藏不住的。
汽车行业讲究“世代”概念,一代车的生命周期大概七年左右。铃木退出中国的这七年,几乎刚好错过了中国车企在新能源和智能化上完成从“试水”到“成型”的一代。现在轮到它在印度,再次面对同样的风口——只是这回,它已经没有再丢掉一个“世界最大电动车市场”的余地了。
世界往前走,车企都在奔。有人摔倒爬起来继续冲,有人回头绕路,也有人赌气退出。铃木不算最糟的那个,它在印度依然赚钱、依然有庞大的用户基础,可时代的方向感,一旦错过一次,再追上就要付更高代价。
至于那句“当初是泥潭,后来发现是新中心”,放到现在看,几乎可以当成铃木这十年决策的注脚。它还在路上,赌局也还没结束。只是这一次,它已经输不起再来一回“走错一步,就丢掉一整代机会”的豪赌了。