比亚迪日本纯电超丰田并将试全固态,RACCO专攻轻车,普通车主看懂2027与2030差别再下手。

比亚迪日本纯电超丰田并将试全固态,RACCO专攻轻车,普通车主看懂2027与2030差别再下手。
比亚迪日本纯电卖过丰田,还要2027试全固态,普通车主别急换车,便宜好车得等2030后。
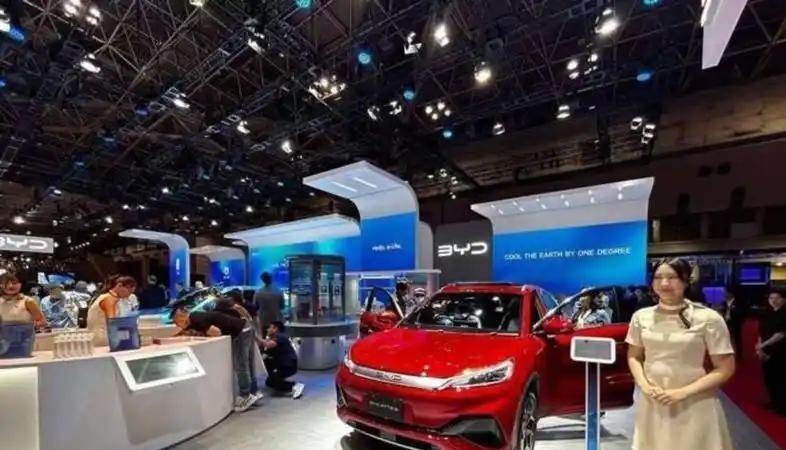
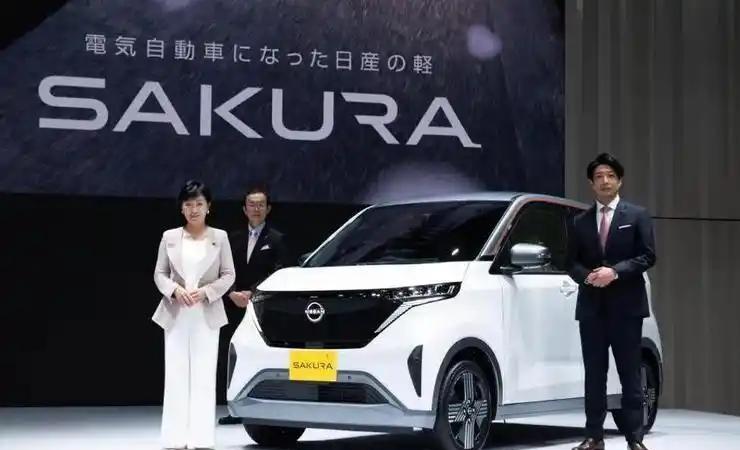
日本进口协会1月9日公布2024年国内纯电动乘用车销量,全年59736辆,比2023年降33%,四年来第一次下滑,纯电渗透率跌破2%。 日产靠轻电Sakura卖30749辆排第一,但同比降44%,Sakura单独29226辆、降38%,Leaf降48%。 特斯拉约5600辆,同比小涨3%。 三菱2504辆,同比降64%,主力eK Cross EV。 本田更冷,全年147辆,Honda e在2024年夏天停产后基本没量。 丰田纯电2038辆,同比降30%;bZ4X单独1012辆,同比只增10%,售价550万日元起,折人民币约25.5万,和混动价格带不在一个区间。 比亚迪2223辆,同比增54%,车型就ATTO 3、海豚、海豹三款,2023年才正经铺日本,2024年纯电口径第一次压过丰田。 咱们看这个数别只盯2223比2038多185辆,日经统计口径里它只代表进口/外资纯电和丰田本土纯电细分对比,不代表比亚迪总销量超丰田,更不代表比亚迪在日本干掉混动基本盘。
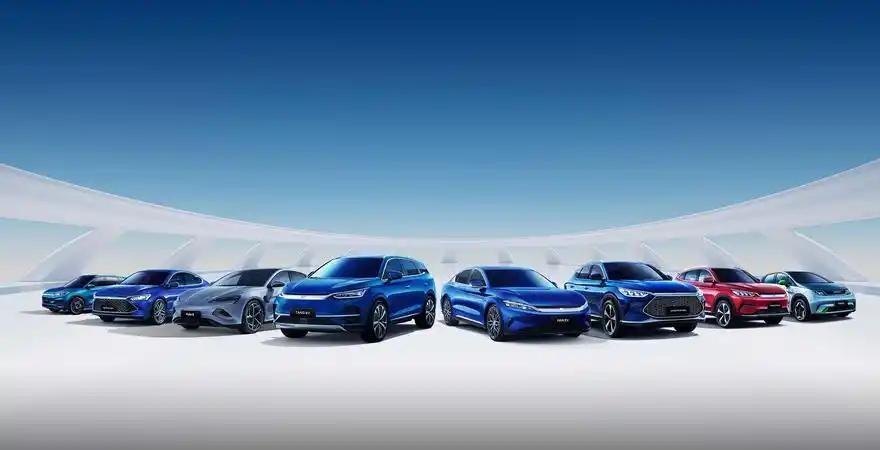
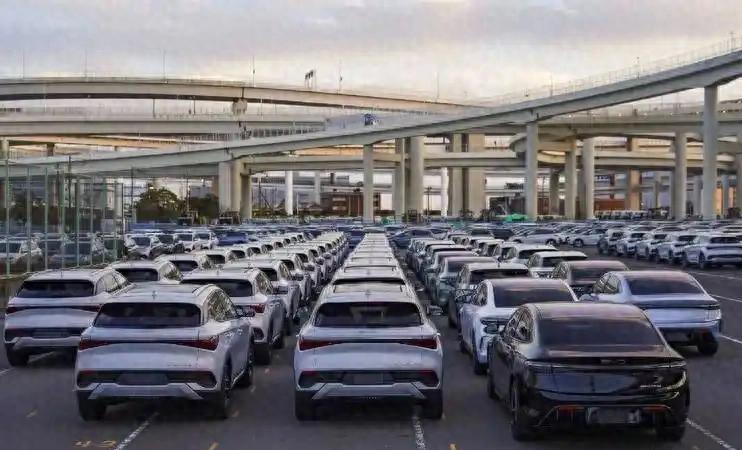
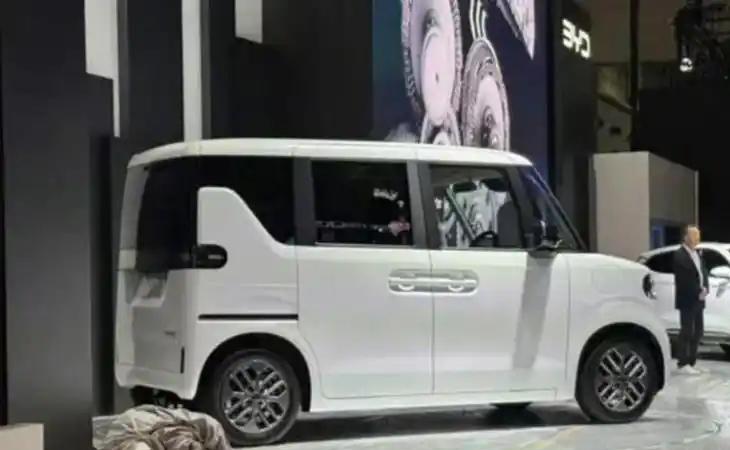
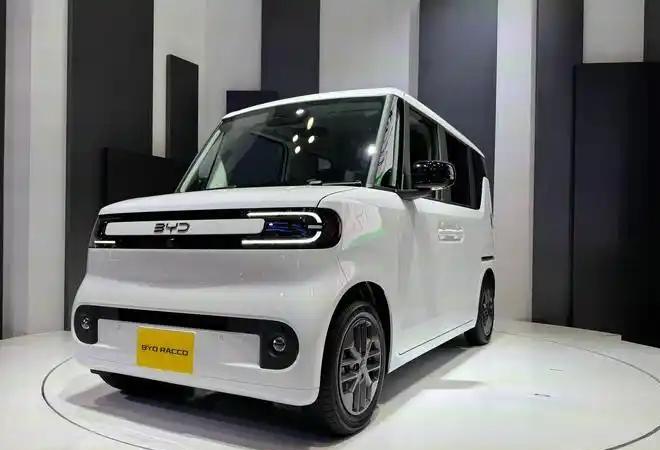
更硬的是RACCO,也就是国内叫海獭的纯电轻车。 日本轻车规则很死:排量660cc以下,纯电按尺寸重量等效,车长不超3.4米、车宽不超1.48米、车高不超2米,税费、保险、停车证明、窄路调头全按这套来。 2024年轻车日本新车占比35.2%,年销155.7万辆,三分之一市场长期铃木、大发、日产、三菱分。 比亚迪RACCO 2026年7月28日在日本发售,标准版214.5万日元、长续航249.7万日元,补贴后入门199.5万日元;尺寸3395×1475×1800mm,电机47kW,电池22.4kWh和35.84kWh两档,WLTC续航210公里和320公里,侧滑门、V2L、V2H都给上。 首周锁单超5000,两周订单破1000,上市节奏按年目标1万辆推。 铃木社长铃木俊宏公开说“比亚迪选择日本轻型车标准,新的竞争即将开始”,还直接讲比亚迪是巨大威胁。 这话从铃木嘴里出来比任何自媒吹都管用,因为轻车是铃木自家大本营,大发、日产Sakura、三菱eK、本田N-One e都在这块拼成本。
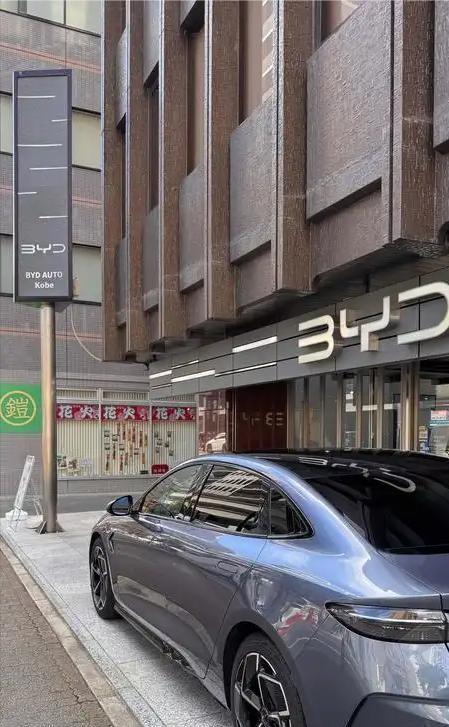
大家看RACCO别只看售价。 214.5万日元起、补贴后199.5万,对日本轻电是贴着打:日产Sakura日本起售约270万,三菱eK Cross EV定价更高,本田N-One e未延续前作时轻电选择更少。 比亚迪用35.84kWh做到320km WLTC,22.4kWh做到210km,日常买菜、接娃、老人看病、超市停车足够;侧滑门在日本老城区、医院、看护机构特别吃香,轮椅、婴儿车上下比平开门省力。 RACCO不是把元Pro缩小硬塞,是按轻车税、轻车尺寸、日本停车证明、窄路半径重画车身,电池包厚度、座椅高度、车门导轨、充电口位置都按日本使用重做。 这个研发路径比“出口2223辆”值钱,因为它证明中国车企能把区域标准吃透,而不是只在国内卷参数。
宁德时代另一条线:硫化物全固态20Ah样品450Wh/kg,-30℃保持85%放电,研发团队1200人;时间表2027小批、2030前后规模。 半固态先落地,已量360Wh/kg,2027目标400Wh/kg、成本压到液态1.2倍。 曾毓群对外讲过全固态成熟度别按PPT看,行业工程化还早;这话不忽悠,因为全固态现在卡的不只是能量密度,而是固固界面。 液态电池电解液能渗进极片微孔,正极负极隔着膜也能润湿;全固态正极是固的、负极是固的、电解质也是固的,微观接触靠压力、靠包覆、靠等静压,充放电体积一胀一缩,界面空隙变大,内阻上来、循环掉电。 硫化物电导率高但娇气,氧化物稳但脆,聚合物好加工但常温电导差;三家路线不是谁喊密度高谁赢,是谁能把大电芯、良率、干燥厂房、回收、维修全部跑通谁赢。
丰田和出光兴产走硫化物更早,2013年左右合作,2023年联合开发量产技术,千叶硫化物电解质中试厂2026年1月启动、投资约213亿日元、年产能数百吨级、2027年底完工;整车目标2027—2028装雷克萨斯高端,实验室电芯450Wh/kg,富士赛道原型车续航标1200公里、循环目标3000次。 但丰田量产节点从早期2020、2026一路往后挪,2026年对外讲全固态推迟到2028,原因就是材料放大和车规良率没稳。 大家看“丰田专利多”要分两层:专利多代表材料配方和界面方案储备深,不等于每年能下线几万包;比亚迪门店少、高端品牌溢价不如雷克萨斯,但垂直整合格局不同,电芯、弗迪、整车、热管理、闪充算法一个体系内改,60Ah中试到千台示范的沟通成本比外采低。
国内其它家也别忽略。 广汽、奇瑞、上汽、国轩、亿纬都挤2027窗口:国轩全固态中试良率对外称90%、2027小批;亿纬10Ah全固态300Wh/kg先做人形机器人和低空,不急着上车;半固态蔚来150kWh、智己L6、宁德凝聚态已经先跑。 国标GB/T 43568-2026把半固态液态质量占比5%—20%、全固态小于5%划开,市面上很多“固态”宣传实际是半固态。 咱们普通买家看宣传页写固态要直接问三句:是全固态还是半固态,电芯能量密度多少、整包多少,质保循环几次。 只写“固态技术”不写电芯口径的,基本先按半固态理解。
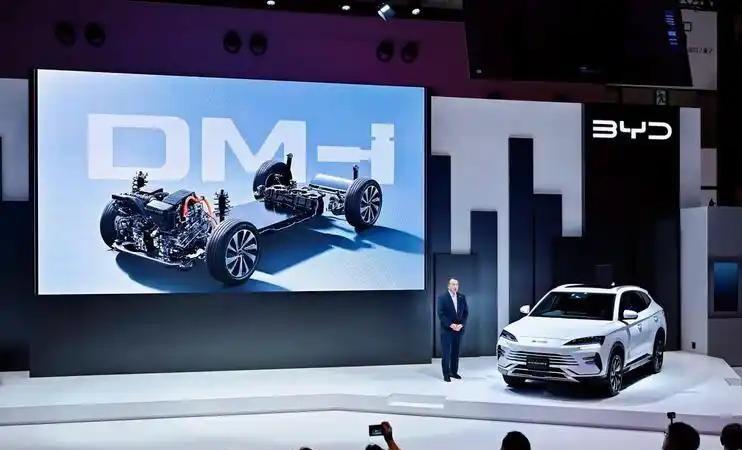
回到日本市场,固态和RACCO是两套节奏。 RACCO用磷酸铁/刀片小包,22.4和35.84kWh,2026年交车,解决轻车代步;固态示范2027先在高端车,日本本土若引进要等丰田雷克萨斯2027—2028、比亚迪高端2027小批但不一定进日本轻车。 普通人在日本买RACCO看210/320km够不够一周买菜和通勤;在国内买10万级纯电,2026—2027看刀片、麒麟、神行、半固态更实际,全固态等2030后价格落到20万以内再谈替代。 你想啊,全固态中试成本按行业材料是液态几倍,坪山2GWh中试、璧山20GWh量产都起来,良率从百分之几十爬到稳定八九十,材料硫化锂、高镍、硅基负极、干法设备全摊薄,才可能有“固液同价”。 这个工程曲线不靠发布会缩短。
比亚迪日本2223辆、RACCO首周5000锁单、全固态60Ah中试400Wh/kg、宁德20Ah 450Wh/kg、丰田出光千叶厂2027底、GB/T半固态全固态划分,这些碎片连起来不是“中国已经全面超日本”。 日本纯电总盘小、混动强、轻车规则封闭,比亚迪纯电超丰田是细分突破;RACCO按轻标正向研发是产品能力突破;全固态2027示范是工程化同桌,不是颁奖给谁第一。 咱们看文章别被“黑船来袭”“实力强大”带节奏,2223辆后面是门店、右舵、日语车机、保险理赔;RACCO后面是3.4米车长、35.84kWh、320km、199.5万补贴价;全固态后面是60Ah、1200次、露点、等静压、2030后规模。 数据摆全,谁替代谁、什么时候换车,自己按通勤距离和预算算就行。
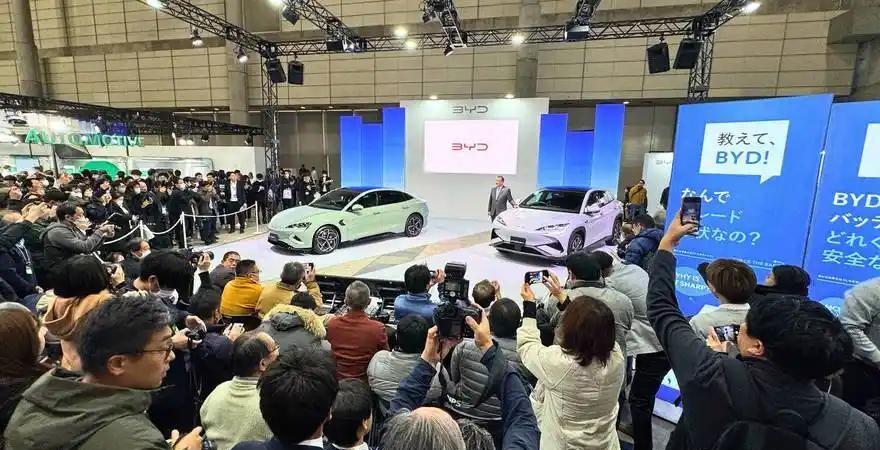
日本进口协会数据还显示一个冷点:2024年比亚迪占日本进口纯电约20%,到后续月份比例继续抬,但整体进口纯电盘子也小。 特斯拉5600辆靠Model 3降价30万日元、零息贷款撑住;现代重新进日本后IONIQ 5、5N推性能车,2024纯电607辆、同比增24%。 中国品牌在新加坡2024注册6191辆拿第一,马来西亚8570辆纯电第一,泰国、哥伦比亚也都第一;这些海外数据回到日本不完全通用,因为日本轻车、混动、经销体系与东南亚、中东、南美不同。 比亚迪在巴西8月纯电市占超70%、6月单月2.12万辆,海外整体8月18.95万辆、占总销44.03万辆四成以上,但日本RACCO年目标1万、纯电年销两千到一万是另一个斜率。 把全球爆量和日本轻车混着看,容易高估“一年颠覆”,把区域研发、本地门店、轻车税制、固态中试分开看,才懂为什么比亚迪肯为日本单独做车、为固态单独建中试线。
再补一个不常写的点:轻车纯电的二手残值会受RACCO影响。 日本轻车二手原本看铃木、大发、日产、三菱三年保值,纯电轻车电池小、Sakura和eK二手看电池健康、快充记录、冬季衰减。 RACCO给35.84kWh长续航版、V2L/V2H,家用若把车当应急电源,二手卖点会多一项;若首批交付1万、年维保价格透明,传统轻电二手评估要重做电池检测报告。 这个事不喊“颠覆二手车市”,只看一个指标:RACCO长续航版320km WLTC、22.4kWh版210km,对应日常年均1万公里左右的用户,电池衰减质保几年、容量门槛多少,直接决定二手收购价。 比亚迪日本如果给8年/15万公里类质保,二手车商按容量80%兜底收;若不写清,轻电小电池更换成本相对车价占比高,二手会压价。 咱们买轻电代步,不要只比新车214.5万还是270万,把质保、电池容量、冬季实际续航、家里充电桩、日本地方补贴一并列出来,比看标题更省钱。
全固态这边再落一个工程细节。 硫化物电解质粉体合成完要做致密化,薄膜涂布或干法成膜,再和正极辊压、负极辊压,整体等静压让固固接触。 露点控制不好,硫化物遇水生成硫化氢,既损电导又涉安全,所以中试线不是普通锂电厂房加个除湿就完事,要独立干燥、惰性气体、密封转运。 比亚迪坪山2GWh中试、璧山20GWh量产规划,对应的是设备折旧和良率曲线;丰田出光千叶厂几百吨电解质、2027底完工,对应的是材料端不是整包端。 宁德用1200人研发、20Ah先跑、再放车;比亚迪60Ah先跑、再千台示范;三星SDI对外2027量产、供高端;这些节点同名“2027”,实际有的是样品、有的是小批、有的是高端原型。 普通人听“2027固态上车”要追问装多少台、什么车型、整包能量、售价加几万、质保几年;不回答这些,只发一张续航1200公里图,就当概念看。
文章写到这不放结论,只把可核数据留着:2024日本纯电59736辆、降33%、渗透低于2%;日产30749、特斯拉约5600、三菱2504、比亚迪2223、丰田2038、本田147;比亚迪日本门店2025年底100家,海豹日本528万日元、海豚299万起、ATTO 3早期440万;RACCO 2026年7月28发售,214.5/249.7万日元、补贴后199.5万起,3395×1475×1800、47kW、22.4/35.84kWh、210/320km WLTC、首周锁单5000、两周千单、年目标1万;全固态比亚迪2027示范、2030后规模,60Ah、400Wh/kg、1200次、低温85%,坪山中试2GWh、璧山规划20GWh;宁德2027小批、2030规模,20Ah 450Wh/kg、半固态360已量;丰田出光硫化物,千叶中试2026开建2027底完工,整车2027—2028、曾推迟至2028;国标半固态液态5%—20%、全固态小于5%。 谁买哪款、哪年换车,按这些数套自己通勤就行。