六千亿负债压顶、国内销量跌去 14%,比亚迪酷似恒大?王传福砸两千亿出海反手打脸,海外暴涨 134% 说明了什么?

背负着超过六千亿人民币的债务重压,国内市场销量同比锐减14%,有人不禁感叹,比亚迪的发展轨迹似乎正逐渐与曾经的恒大集团相似。
然而,就在这样的逆境之中,比亚迪的海外市场销量却激增了134%,王传福在股东大会上更是立下豪言,誓言在未来五年内挑战全球市场第一的宝座。
这究竟是源自内心的真实自信,还是仅是表面上强行维持的表象?
01
2026年夏日,雪球论坛上突然有人分享了比亚迪半年报的截图,评论区顿时热闹非凡。
随即,有人发出疑问:“这局面怎么让人联想到昔日的恒大?”
随后,数百条跟帖涌现,其中不乏指责之声,也有人坚定地表达支持,更有甚者默默地将截图转发给了身边持有比亚迪股票的朋友。
此言之所以触动人心,乃是因为恒大的往事犹在眼前。
回想起2021年的那场债务危机,至今仍如挥之不去的心理阴霾笼罩着资本市场。高达两万亿的负债、遍布各地的烂尾楼、供应商们无处申诉的欠款,那段伤痕累累的历史尚未痊愈。
股民所担忧的并非比亚迪的盈利状况,而是那高达六千亿的债务总额,这一数字摆在任何人面前都足以令人心惊胆战。
02
然而,若将两家公司置于同一起跑线进行深入对比,两者的差异显而易见,并非可比之事。
恒大所背负的债务,包括银行贷款、信托资金以及债券,均为需每日支付高额利息的债务。
在2021年恒大负债的高峰期,其每年的利息支出便已超过400亿。一旦地价暴跌、房产销售停滞,利息的滚雪球效应便愈发严重,毫无缓冲余地。
比亚迪所背负的近六千亿债务,细究之下,主要分为两大类别。
首先是应付账款,这指的是比亚迪欠下宁德时代、博世等供应商的货款,其账期通常介于六十至九十天,这在行业内是一种普遍的做法,无需支付任何利息。
其次是合同负债,即消费者为购买车辆所预付的订金。这些订金实质上代表了比亚迪尚未实现但已售出的未来收入,换言之,消费者实际上是在为比亚迪提供资金支持。
这两大部分的负债合计,占据了负债总额的主要部分,而带有利息的负债在整个负债中的比例不足两成。
根本性的差异便体现在此——
比亚迪紧握着一条涵盖磷酸铁锂电池、永磁同步电机、电子控制单元,直至IGBT芯片和整车制造的完整垂直产业链。
恒大自始至终销售的是房地产项目,一旦市场崩溃,其手中便缺乏任何能够持续产生现金流的实质性资产。
两家企业的本质底色,自创立之初便迥然不同。
03
深入审视我国市场的实际状况。
在2026年8月,比亚迪实现了44万辆的月销量,这一成绩堪称今年以来的最佳月度业绩。
然而,若对这一数字进行细致剖析,情况则显得不尽如人意。
国内零售市场同比降幅高达14%,这一数字虽然被总体销量的高光所掩盖,但其真实情况不容忽视。
国内市场的竞争日益激烈,这并非比亚迪独有之苦,而是整个新能源行业在争夺有限市场份额过程中不可避免地面临的挑战。
04
而在海外市场,则呈现出截然不同的景象。
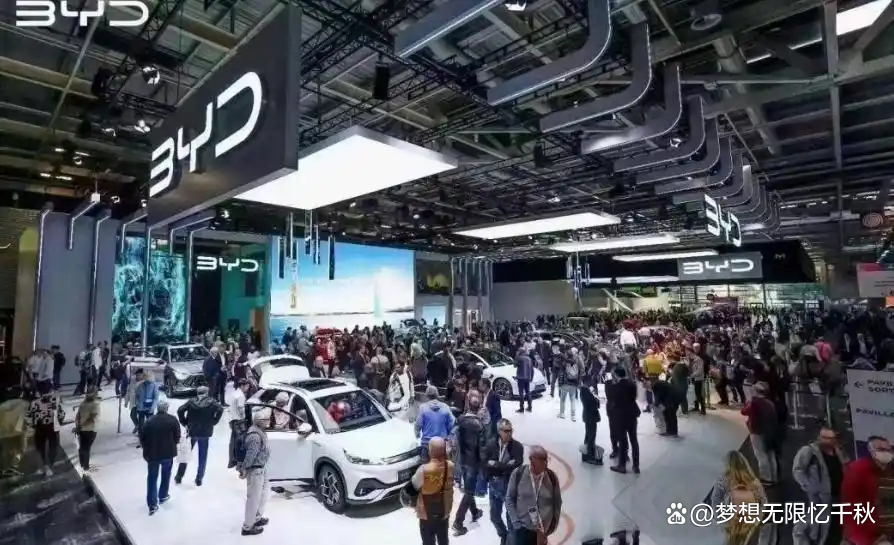
以8月为例,海外市场的销量达到了18.8万辆,同比激增134%,欧洲、东南亚、澳大利亚以及巴西等地均呈现显著增长。
从年初至8月底,累计出口量已达115万辆,仅剩少量差距便触及王传福所设定的150万辆年度目标。在股东大会上,他透露,这个目标很有可能被突破。
在国际舞台上,存在一个鲜为人知的显著优势,那就是产品的高售价,而且高得相当可观。
这恰恰揭示了海外市场战略背后的真实商业逻辑——在国内,企业通过扩大规模竞争,而在海外,则通过提升利润来获取成功。
在半年报中,有一个数字比单纯的销量数据更值得我们的关注。
净利润达到123亿,同比有所下降,降幅达两成;营收亦呈下降趋势,下滑了7%,表面看来,这一成绩似乎并不理想。
然而,当细察地区收入结构时,我们发现海外收入首次超越了国内收入,这在比亚迪三十年的发展历程中,堪称史无前例的首次突破。
这一里程碑究竟蕴含着怎样的意义?
它昭示着比亚迪已不再仅仅是一家中国的汽车企业,而是正在蜕变成为一家真正的全球性汽车制造商。
05
究竟这两千亿的研发投入,投入了何种成果?
绝非广告投入,亦非渠道拓展,这是一笔实实在在投入于硬核技术的费用。
2026年3月,在深圳的发布会上,第二代刀片电池与全新超级闪充系统一同惊艳亮相。这套方案能够在短短9分钟内实现从0到80%的充电速度,能量密度相较前代提升了约15%,循环寿命更是超过了3000次,并一次性应用于11款全新的车型之中。
璇玑智能架构将整车控制、智能驾驶以及智能座舱三大系统进行了完美融合;天神之眼辅助驾驶系统已全面覆盖高速和城市道路两种使用场景,且OTA(空中升级)的更新频率稳定在每月一次。
在2026年5月发布的凯度BrandZ全球汽车品牌排行榜中,比亚迪以第五名的成绩荣登榜单,这是其连续四年跻身前十的佳绩,品牌价值更是突破了400亿美元的大关。
品牌价值虽非销量数据的直接体现,然而在欧洲的高端溢价市场中,若缺乏品牌认知度的支撑,高价车型的销售将举步维艰。
06
其中,政策壁垒是首要的挑战。
目前,欧盟的反补贴税最高可达35.3%,而美国对中国电动车的关税更是高达100%,几乎等同于关闭了市场的大门。印度和土耳其则通过要求本地化生产等方式,设置了隐性的进入门槛。
在全球主要市场的征途中,每一道门槛都如同横亘在前方的关卡。
第二个陷阱则是汇率风险,这一点往往被众多人忽视,实则是不显眼的成本负担。
以人民币对欧元的汇率为例,每上涨1%,海外收入的换算结果便相应缩水。2026年上半年,比亚迪便遭遇了高达数十亿的汇兑损失,这一数额直接从净利润中扣除,犹如报表中暗藏的无声出血。
第三个挑战则在于本地化服务体系。
销售车辆仅仅是第一步,真正考验企业长期运营能力的,是售后维修网络、充电基础设施的完善、零配件供应链的稳定,以及大规模召回事件的处理能力。
欧洲消费者对品质要求极高,任何一次召回处理不当都可能迅速演变成媒体关注的焦点。特斯拉在欧洲市场的起步阶段也多次遭遇此类困境,而作为后起之秀的比亚迪,同样无法绕过这些必经的考验。
07
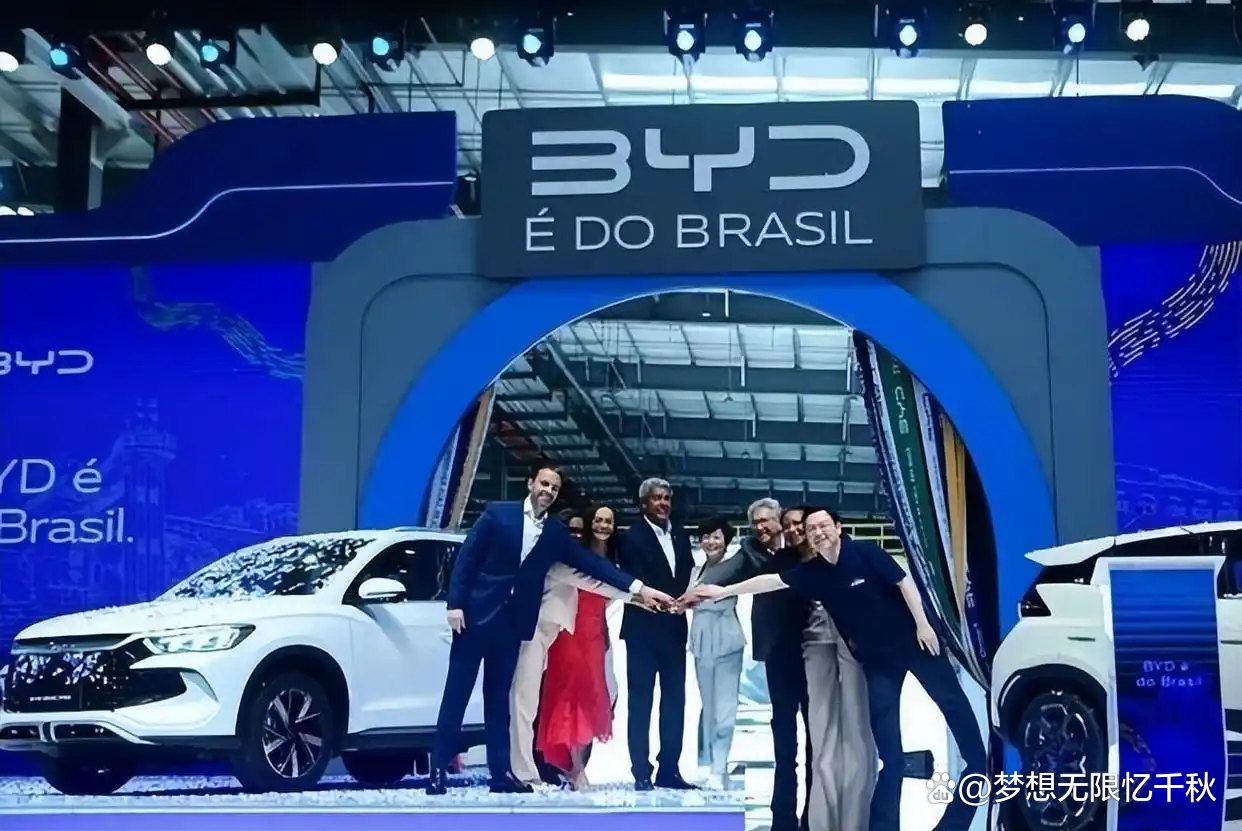
在股东大会的现场,王传福掷地有声地提出了一句话,让人难以忘怀:“五年内,我们必须成为全球销量冠军。”
截至2025年,比亚迪的年度销量预计将达到约460万辆,而丰田集团的年销量则稳定在1100万辆左右,二者之间的差距高达650万辆。
虽然这个目标看似宏伟,五年内销量翻倍似乎还不够,但王传福在说出这番话时的神态,并不流露出丝毫的虚与委蛇。
这场博弈的胜负,最终取决于两大关键因素。
首先,我们的技术是否能够经受住欧美市场挑剔消费者的长期考验;其次,欧洲、东南亚、拉美等地区市场的增长势头是否能够持续。
只要资金投入于技术与产能的提升,而非用于偿还不断膨胀的高息债务,比亚迪便不会重蹈恒大当年的覆辙。
在国内市场减速的时期仍将持续一段时日,而海外市场的接力棒已稳稳落入手中。
这条道路能否走到尽头,并非短期内便可窥见端倪。
王传福所下的这番赌注分量颇重,然而从目前的情况来看,似乎并非盲目之举。
信息来源:
1、比亚迪2026年半年报(公司官方财务报告,于2026年8月公布)
2、比亚迪2026年8月产销快讯(源自公司官方网站,发布于2026年9月)
3、凯度BrandZ 2026年度全球汽车品牌价值排行榜(发布于2026年5月)