比亚迪秦L实际成本被DeepSeek曝光:车企利润黑洞与价格战真相令人意外

几周前我把同事从服务器导出的上千页车企财报、供应商公告和招股说明书一股脑塞给人工智能的时候,根本没想过这玩意儿能吐出这么一张让人背后发凉的硬核账单。
大家天天琢磨着怎么在供应商那里压榨那百分之五的毛利,结果人家根本不跟你在外部供应链玩这一套。
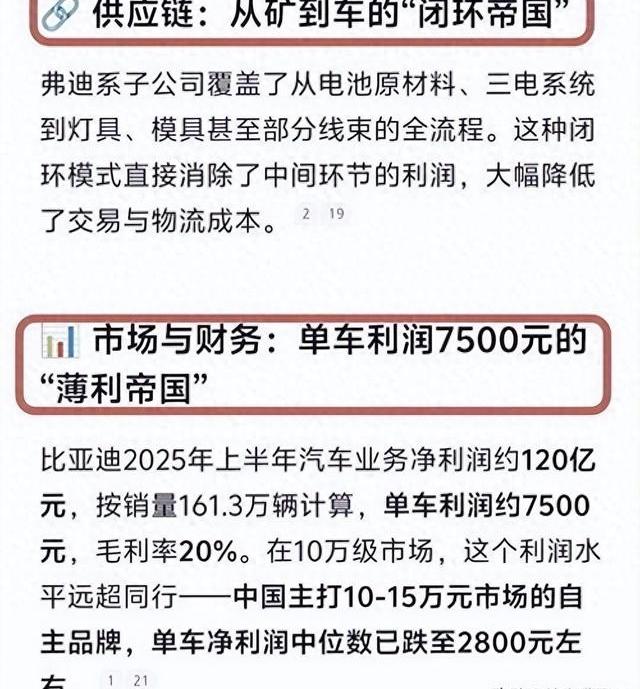
人工智能顺着年报附注的毛细血管一路向下摸索,最后得出的结论是整车百分之七十五到八十五的零部件全都是自己家里生产的。
车身骨架、玻璃、灯组、线束、冲压件、注塑件甚至连整车热管理模块全在内部闭环消化,留给外部供应商的活儿基本只剩下标准化螺丝和密封条。
这种极致的垂直整合直接把中间商赚差价的路给焊死了,难怪人家能在十万块钱的家轿市场把配置堆到天花板还能稳稳赚钱。
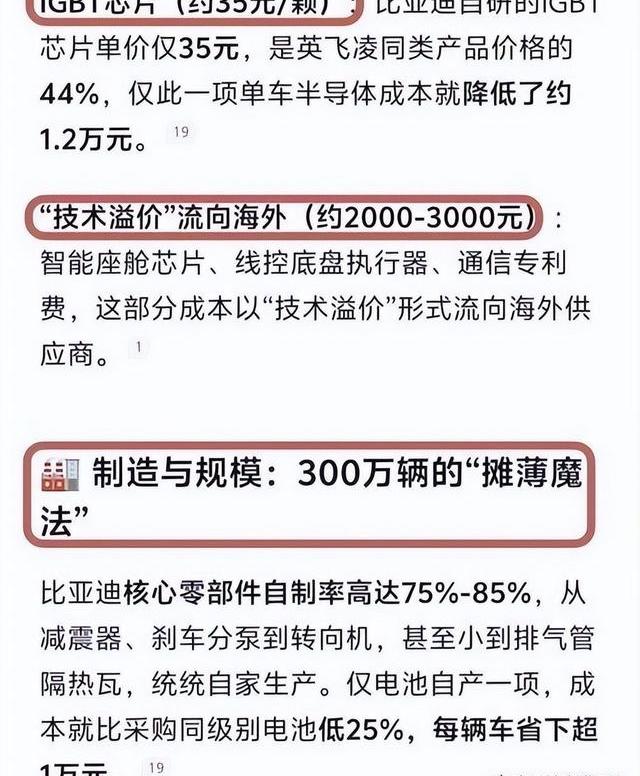
翻开那些被人工智能一层层剥开的供应链底牌,我才明白为什么现在的传统燃油车企天天过得跟过年一样难受。
比亚迪秦L DM-i搭载的第五代插混系统之所以能打出二点九升的百公里亏电油耗,核心秘密就藏在那些不显眼的自研零部件里。
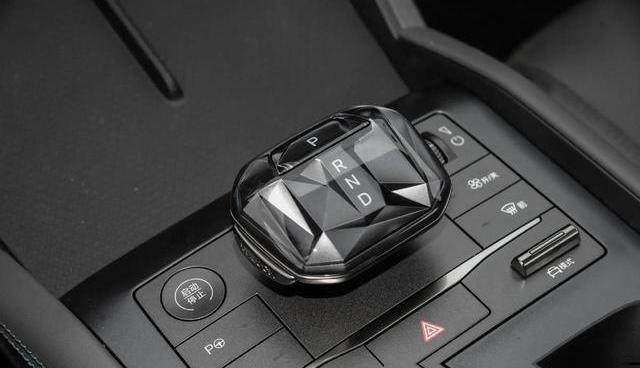
我自己去店里试驾过这台车,按下一键启动把车开出地库的一瞬间,电机和发动机无缝衔接的平顺感挑不出半点毛病,急加速时动力响应没有任何迟疑,底盘压过井盖和减速带时那种扎实的厚重感完全不像一台十万出头的买菜车。
这种驾驶质感的背后,是弗迪电池自研电芯把单位千瓦时成本死死压在极低区间,再加上自家半导体厂造出来的功率模块,两项核心成本差额直接把整车的生产预算砍掉一大截。
当全年销量冲破四百万辆大关,庞大的出货量把巨额模具费和研发均摊到每一台下线的车上,单台车的固定成本被稀释得所剩无几。
这种规模效应配合全产业链自给率,支撑起的是单车利润七千五百元左右的真实底气,那些还在靠外购三电系统组装汽车的同行,光是供应商的利润抽成就能把账面吃空。
这种把成本压到极致的玩法很快就在大洋彼岸掀起了惊涛骇浪,欧洲的贸易官员们坐不住了,开始天天琢磨着怎么给中国新能源车企上眼药。
前几天欧盟委员会开会的时候,那帮老爷们非要限制插混和混动车的年度出口量,英国商务部门甚至连针对性的关税方案都摆上了桌面,因为他们发现中国品牌车型在当地已经开始威胁到本土传统车企的销量盘子。
意大利工业协会更是急得直跳脚,天天吵着要提高整车和零部件的反补贴税率。
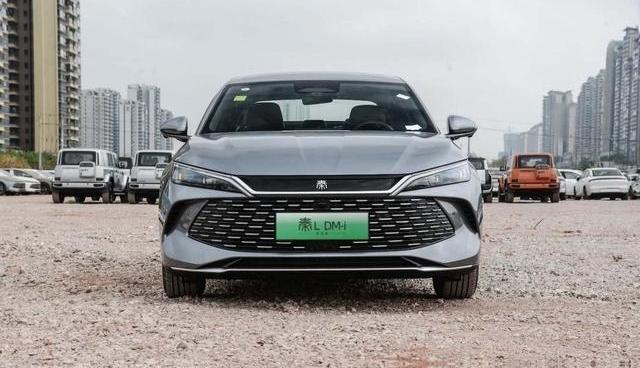
他们嘴里喊着公平竞争,心里其实比谁都清楚,筑起关税的高墙根本挡不住这种用实力打出来的性价比。
比亚迪和长城吉利这群国产巨头压根没指望靠补贴过日子,人家转头就把匈牙利工厂、西班牙工厂和英国生产线的图纸拍在桌面上。
关税顶多能拖延几年在岸组装的时间差,当欧洲消费者开着物美价廉的国产插混车穿梭在大街小巷时,全球汽车工业的引力中心早就悄悄往东方挪了个位置。
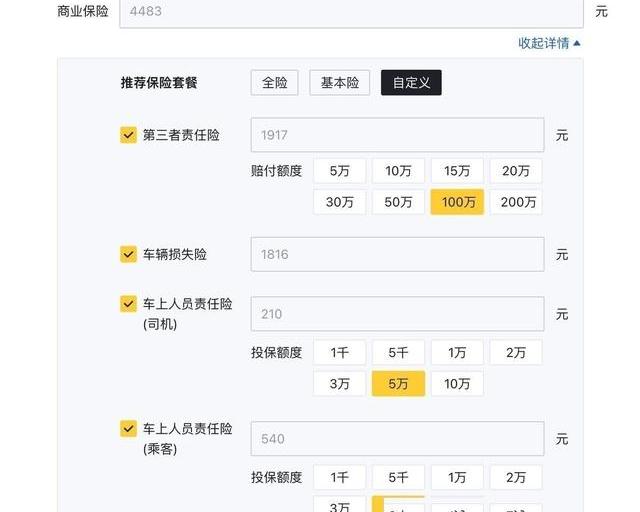
国内汽车市场的洗牌速度比想象中还要残酷,十万到十五万这个曾经被南北大众和两田垄断的黄金价格带,现在成了国产插混车疯狂收割的战场。
周末我路过市中心的合资4S店,往日门庭若市的展厅现在门可罗雀,销售顾问脸上的笑容僵硬得像贴上去的,终端优惠从一万一路放大到四万,降价换来的却是一份比一份难看的亏损财报。
那些习惯了躺着赚钱的合资品牌开始大规模裁员关厂,而它们身后庞大的传统燃油车零部件供应商更是在生死线上挣扎,订单像断了线的风筝一样往下掉。
部分中小厂商咬着牙转型做新能源配套,更多的则是黯然退场。
整车制造底牌被人工智能完全掀开之后,我们才看清这场产业变革的本质:从上游的锂矿冶炼、正极材料、电芯模组,到中游的功率半导体、车载线束,再到下游的整车下线,这是一场全方位的降维打击。
传统汽车工业靠着分工协作维持了百年的供应链大厦,在这场由极致垂直整合掀起的风暴中正一块块往下掉砖头。
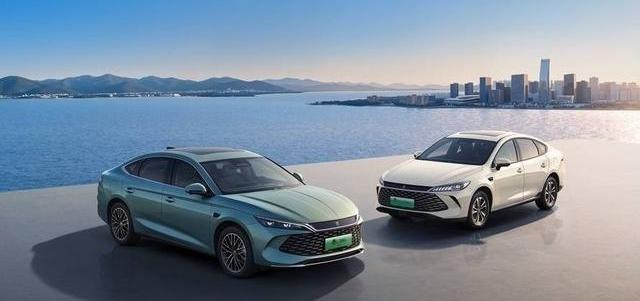
当人工智能算力把那些公开财报上的秘密全部摊在阳光下,燃油车时代留下的旧桌子早就被几巴掌拍得粉碎。
这场轰轰烈烈的成本平权运动不仅改写了造车逻辑,更把全球汽车产业的底层规则搅得天翻地覆。
看着街上越来越多挂着绿牌的国产插混车无声滑过,我有时候会忍不住想,当技术和成本的双重壁垒彻底筑成,剩下的那些老牌跨国巨头到底还能拿什么来体面退场。