车企都在全家桶:一个品牌塞十几款车,到底该怎么选?

如果大家长期关注我们国内的汽车市场,大概率会发现一个越来越明显的信号:现在新车投放的密度,已经到了一个前所未有的程度。
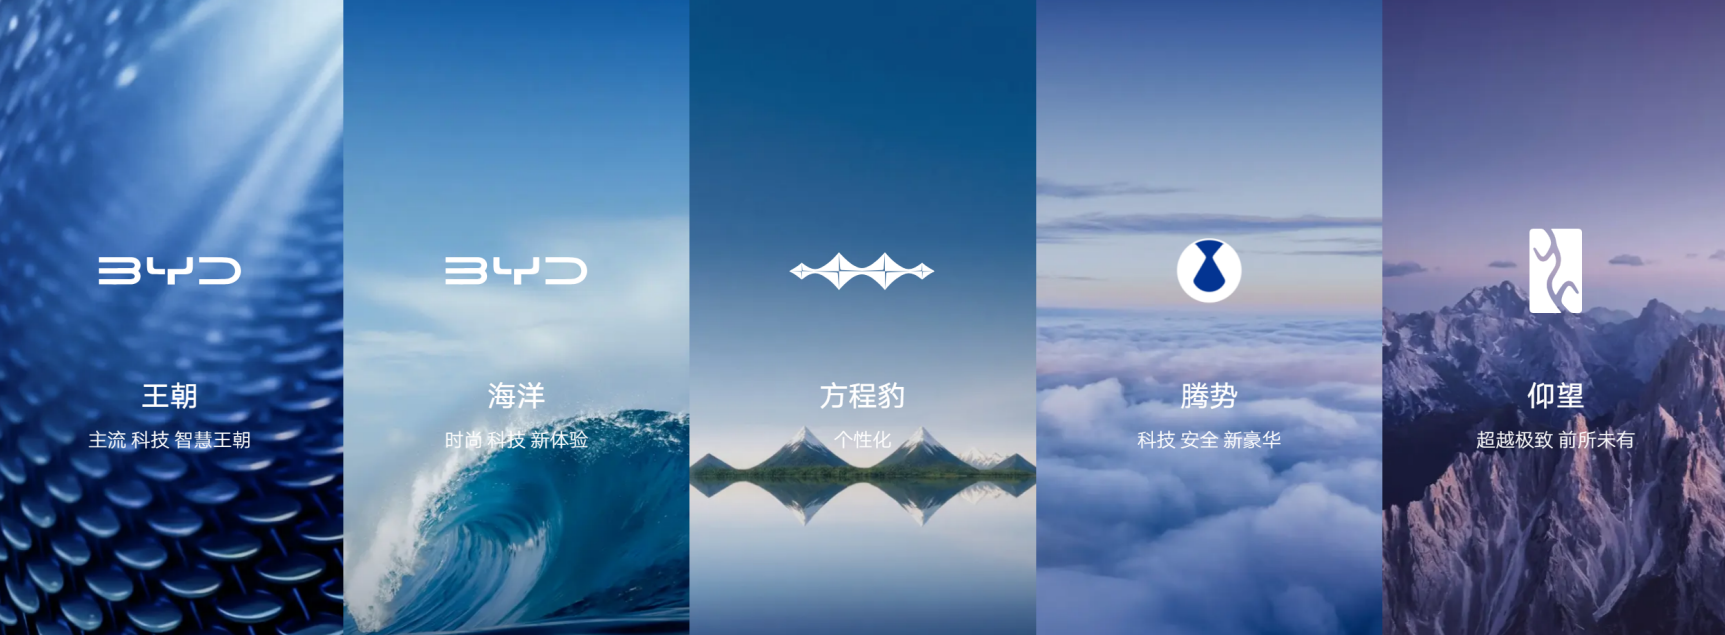
阿库初步查了下数据,仅在2025年,国内上市的全新车型约130到170款,平均不到三天一款;若算上改款、增配与配置衍生,全年新车超过1200款。而与之相伴的,是头部车企的多品牌矩阵全面铺开,例如比亚迪五个品牌、吉利三大新能源序列、奇瑞五张牌,几乎都在同一年里把新车货架铺满了。
但不为人知的还有另一面:目前在售的九百多款车中,月销过万的不过五十余款,六成车型月销不足千辆。新车的密集投放与惨烈分化同时发生,也构成了这个阶段国内汽车产业最典型的矛盾:一场关于规模、卡位与生存的行业内卷竞赛。
同时问题也接踵而来,为什么现在的车企以前所未有的速度发车?同平台衍生的“兄弟车”究竟又差别在哪里?我们作为消费者,又怎样在空前丰富且拥挤的新车货架上,做出正确的选择。
01. 一场史上最大规模的动力切换
我们要理解现在的车企为何疯狂发布新车,得先看清现在脚下这个时代。
目前截至2026年6月,全国新能源汽车保有量已经达到4897万辆,仅2025年一年新注册登记的新能源车1293万辆,占了当年新上牌汽车的近一半。在进入2026年后,这股势头还在延续,据乘联会数据,仅2026年9月,全国新能源零售就有约82.7万辆,今年以来累计零售突破750万辆。
阿库换句话说,此刻我们正站在汽车工业历史上规模最大的一次能源动力切换的正中间。
毕竟盘子大了,玩家自然也就多,目前据中汽协统计,国内在售的汽车品牌超过130个,这个数字,在成熟汽车市场是难以想象的。
大家肯定好奇,那这些铺天盖地的新车,到底卖得动吗?
品牌销量海报水分大,我们来看最真实的交强险上险量:2025年在售935款车,只有55款月销能过万;大约600款,一个月连1000辆都卖不动。在2026年上半年,全市场月销稳过万的新车不到30款,占在售车型不足5%;还有约60款车,上半年累计销量是个位数,而投放节奏还在加快,目前2026上半年全口径新车已超600款。
车企一边疯狂发车,另一边绝大多数压根没人Care。
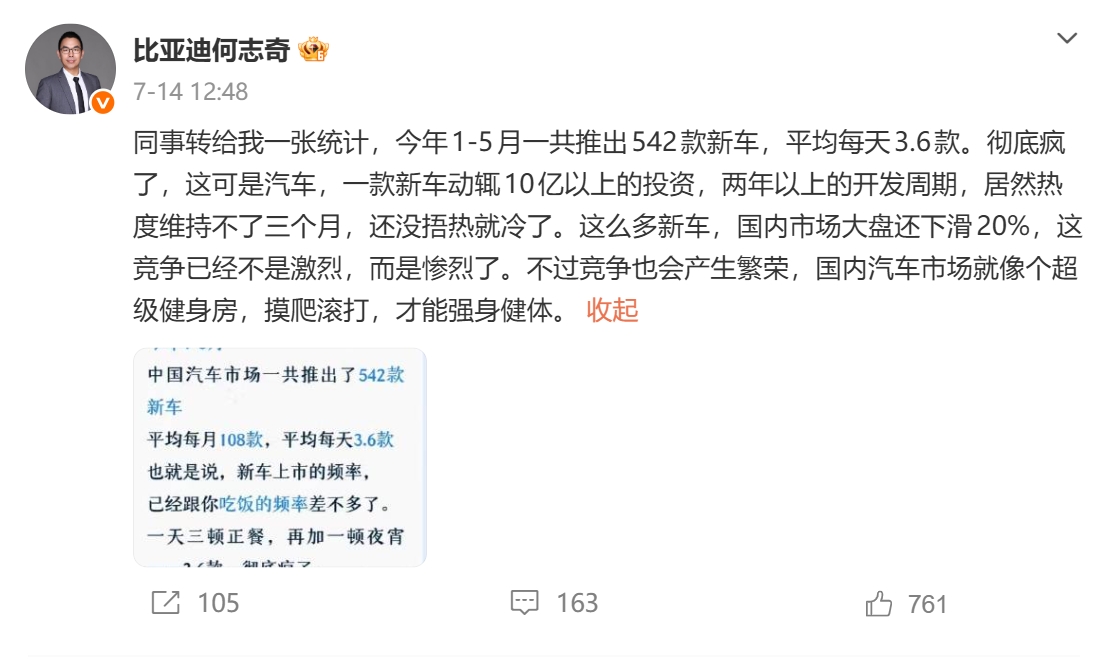
十个亿砸下去,仅仅热闹三个月。明明大概率要赔,那车企为啥还挤破头地发新车?
02. 车多,其实不全是坏事
在说这个之前,阿库得先讲句公道话:"一个平台、多款车"这件事本身,非但不是错的,还是汽车工业一百年来最重要的进步之一。
早年间车企造车,每款车都是从零设计、零件各搞各的,成本极高,所以汽车是彻头彻尾的奢侈品,真正改变这一切的,是“平台化、模块化”。
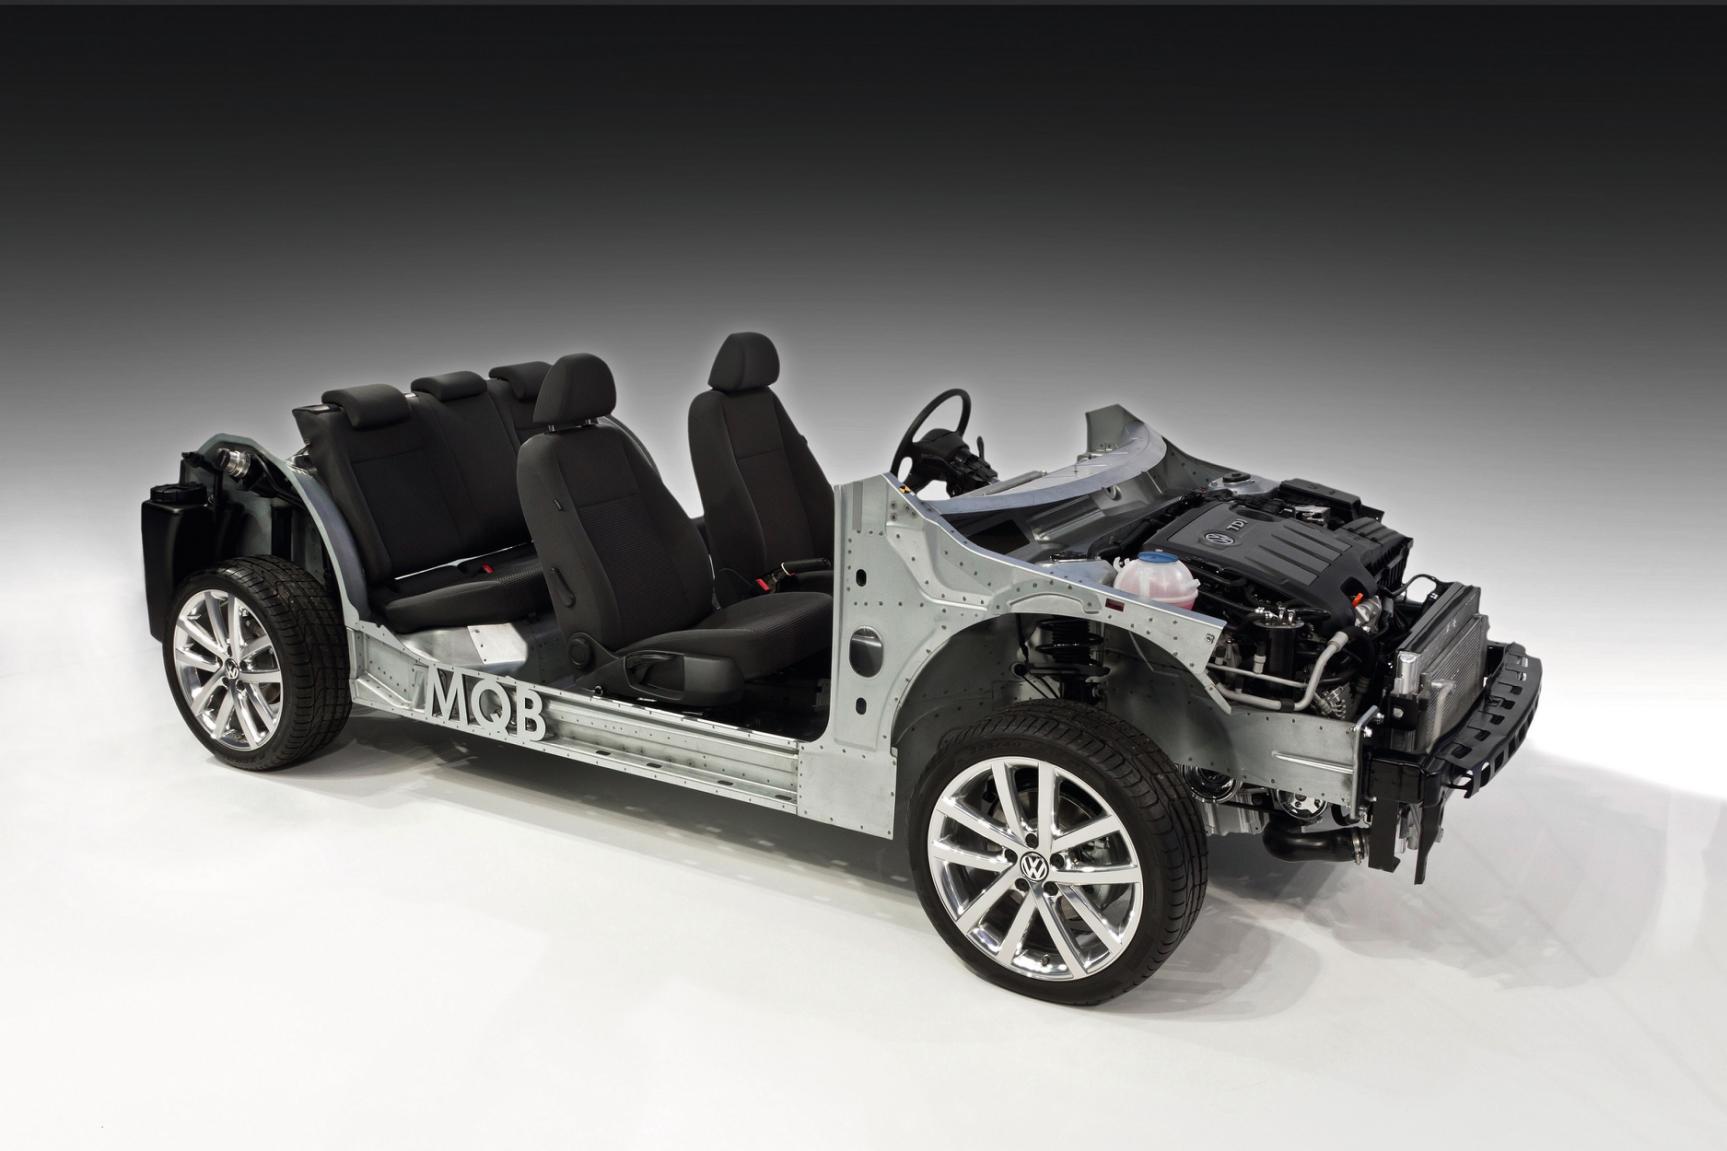
把这个逻辑放到现在的国内汽车市场,一点没变,而且被推到了一个新高度:平台共享让电池、电驱这些核心部件能上规模,规模上去了,成本和价格就往下走,这些年新能源价格能一路打下来,平台化功不可没。同一套三电底座,做成轿车、SUV、旅行车,满足不同人的真实需要,大家花同样的钱,能选到更贴合自己需求的车型。
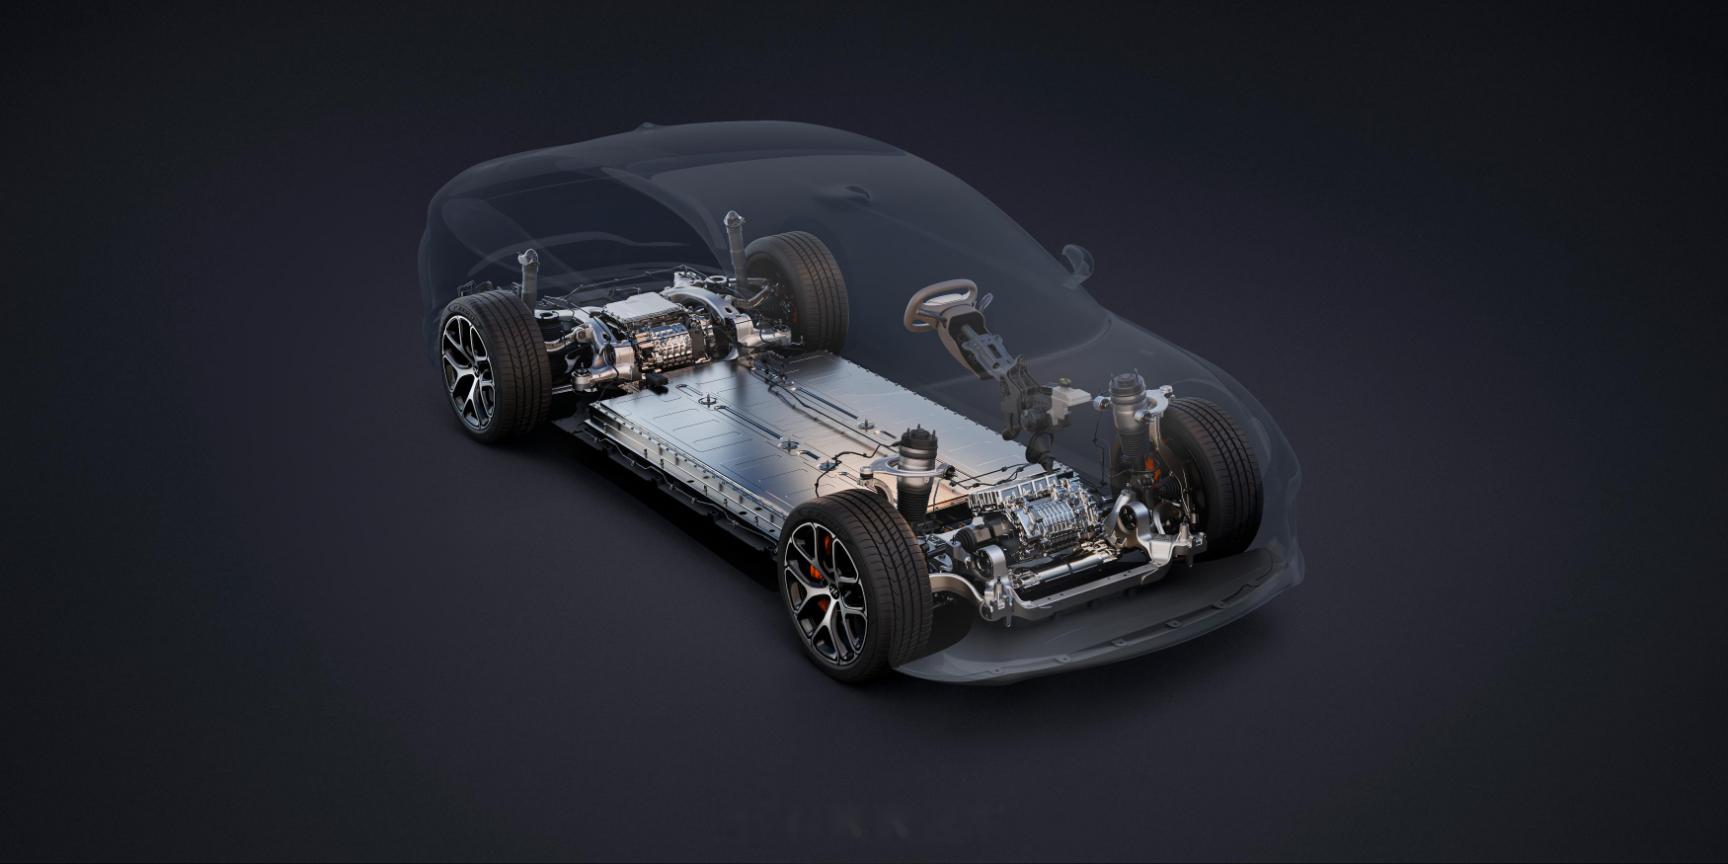
所以问题从来不是“该不该有多款车”,而是当发新车的速度,远远超过了需求和企业自身能力的边界,好事就开始变味了。
03. 为啥非发这么多,车企看的是另一层
第一,细分卡位,一个价格缝都不想留给对手。
早年是一台车通吃一大片人,现在恨不得细到“二十多岁、单身、爱露营、预算十八万”这种典型的互联网用户画像颗粒度。你出一款,我就出一款堵上;你往下探一万,我立马跟一款。新车型越多,市场占得越满,所以不管消费者预算多少、偏好啥,抬头总能撞上自家品牌的车。
第二,多品牌、多网络,把渠道的容量吃干榨净。
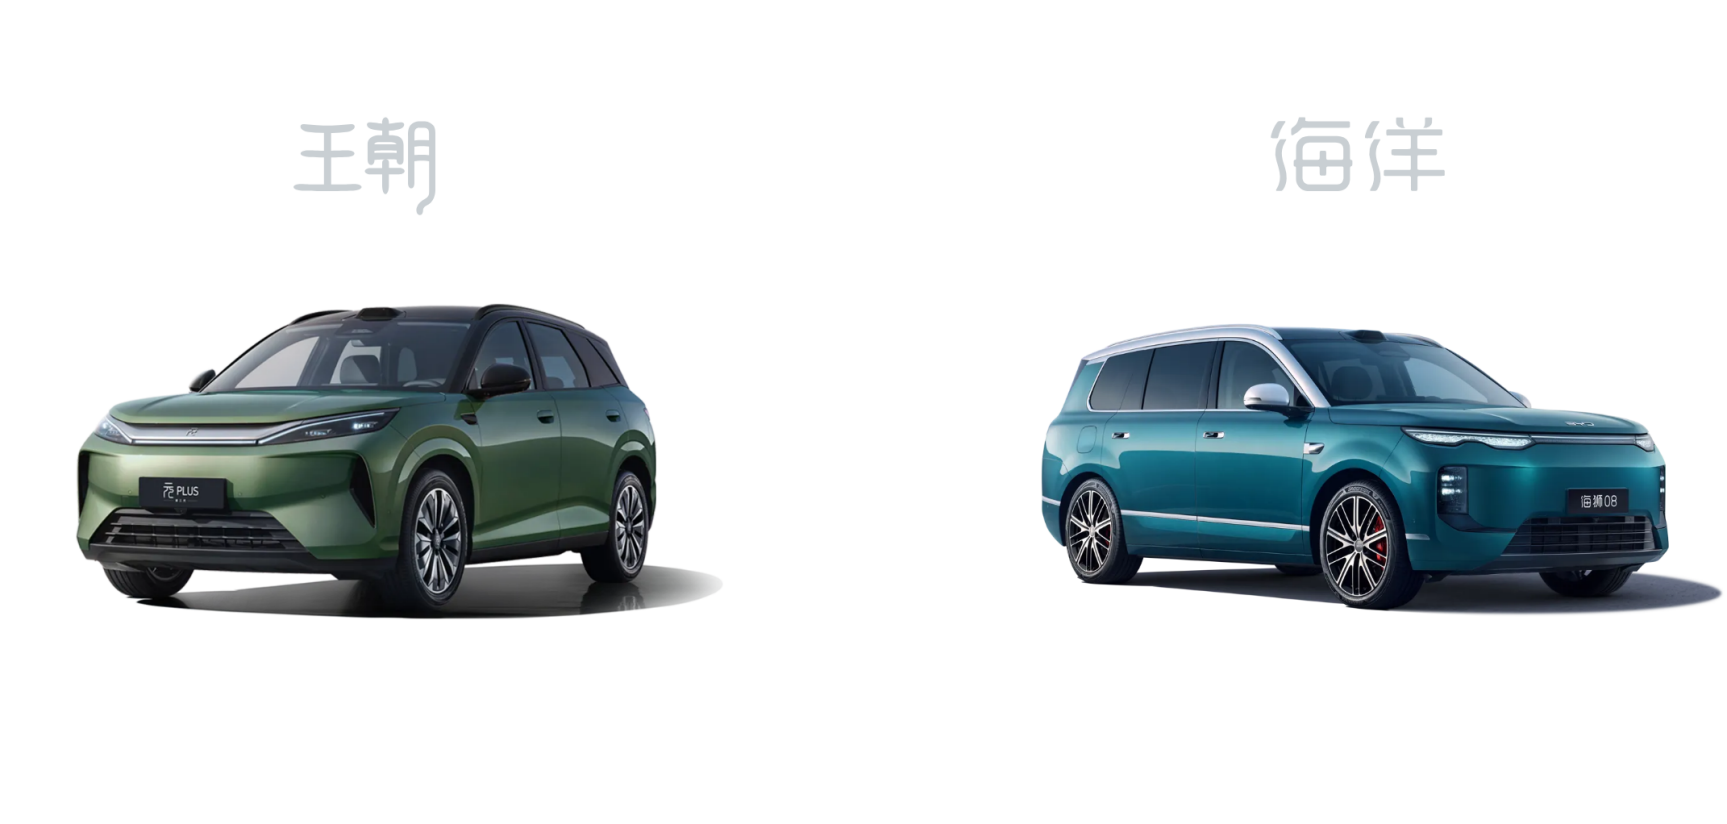
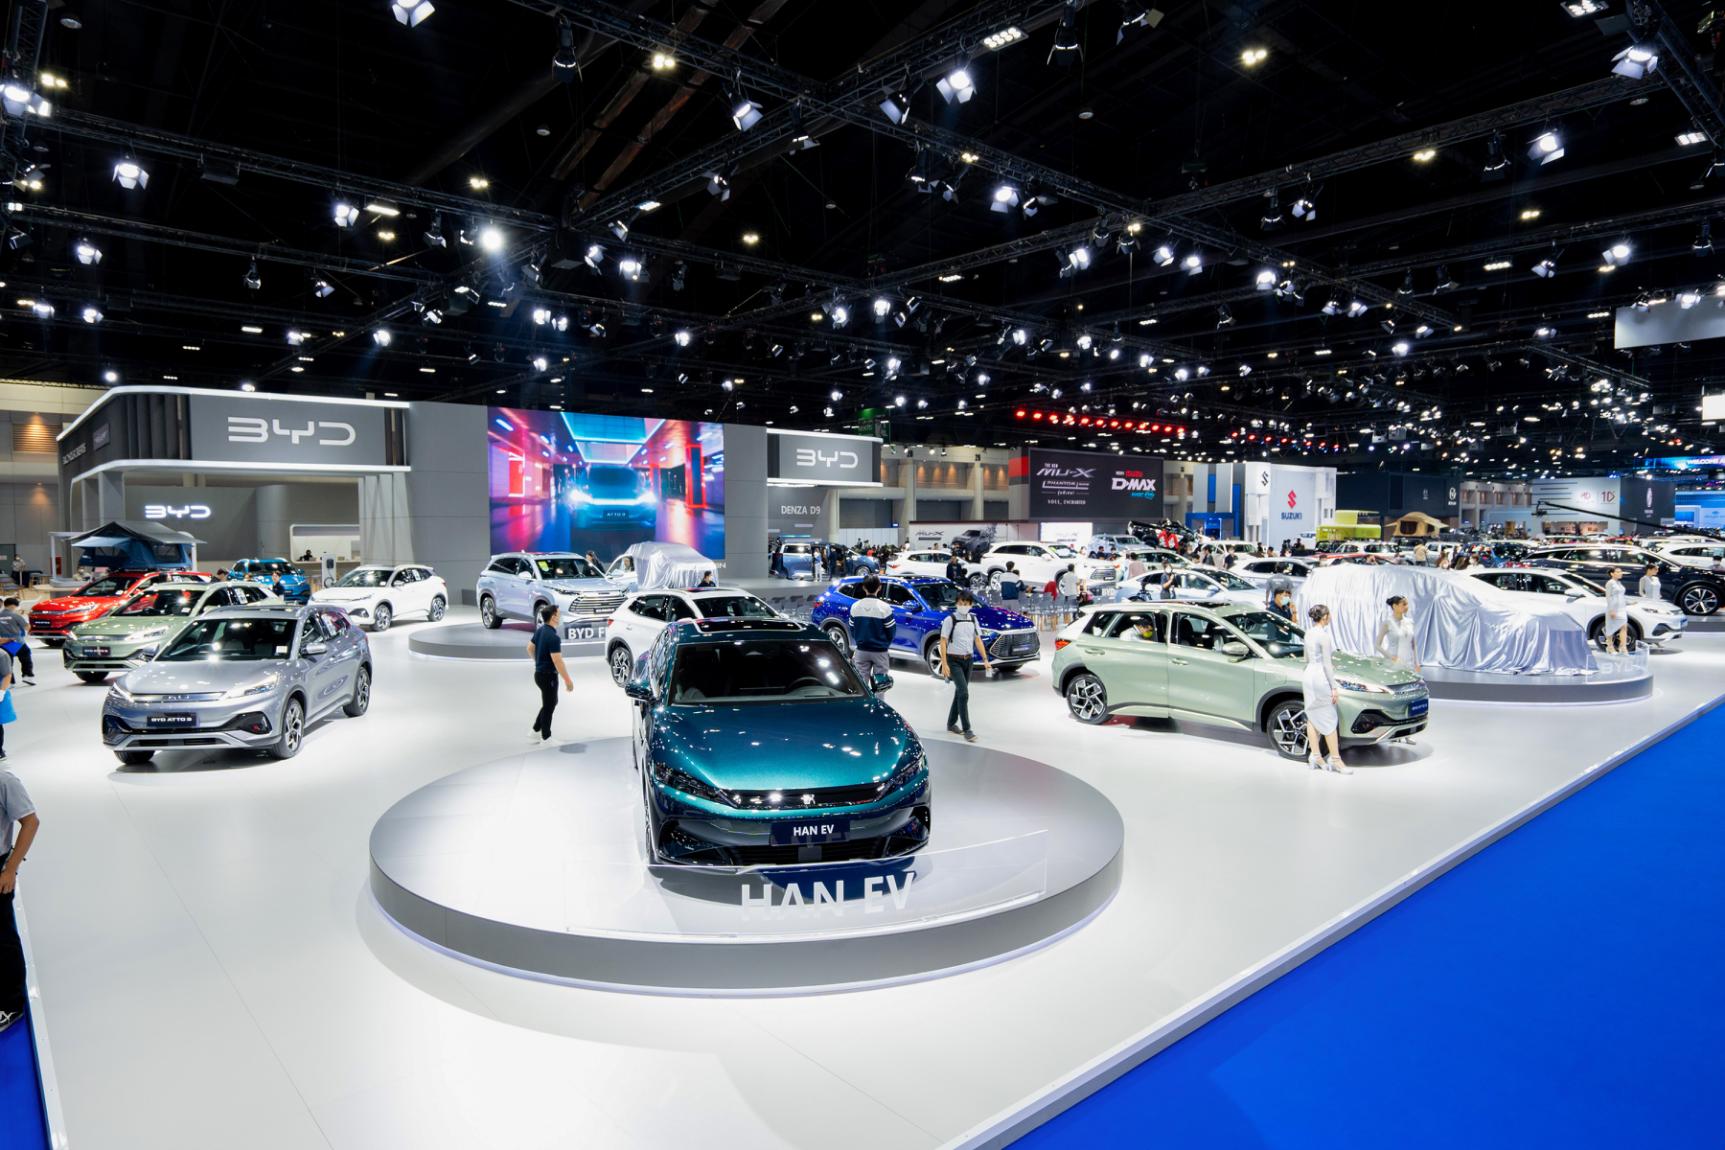
这点比亚迪最典型。王朝网、海洋网是两套完全独立的经销体系,等于一个集团把店开了两遍。2025年海洋网卖了约222万辆,史上头一回反超王朝网的188.5万辆。两张网你追我赶,盘子生生做大。
这个词在汽车圈里特别流行:与其等对手来打我,不如我自己先多出几款,让它们在市场上互相撕,跑出来的就是王牌。车企不怕自己人抢自己人,而是怕烂在锅里卖不出去。
所以把头部几家整个2025年的成绩单摆在一块看,全是这套打法,而且规模已经大到惊人:
吉利控股2025全年卖了411.6万辆,首次站上四百万辆:上市公司里银河123.6万辆、领克35万辆、极氪22.4万辆;集团那头还攥着沃尔沃、极星、路特斯、宝腾。
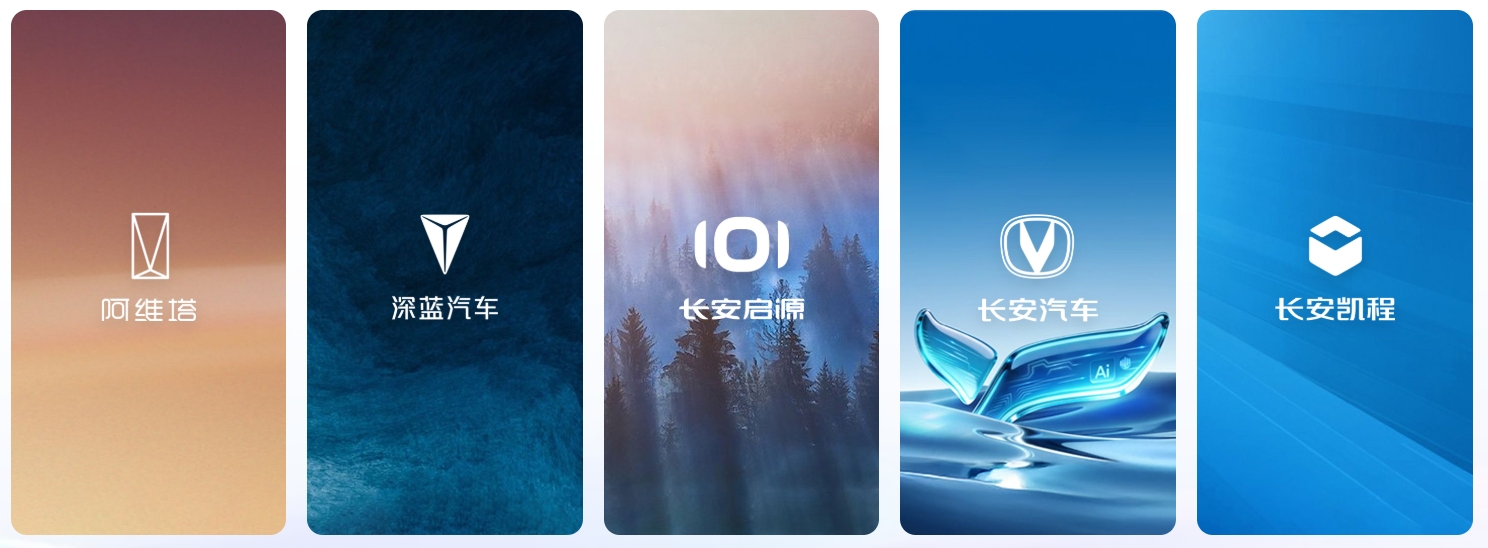
长安2025全年291.3万辆,阿维塔、深蓝、启源加上主品牌摆开五大矩阵。
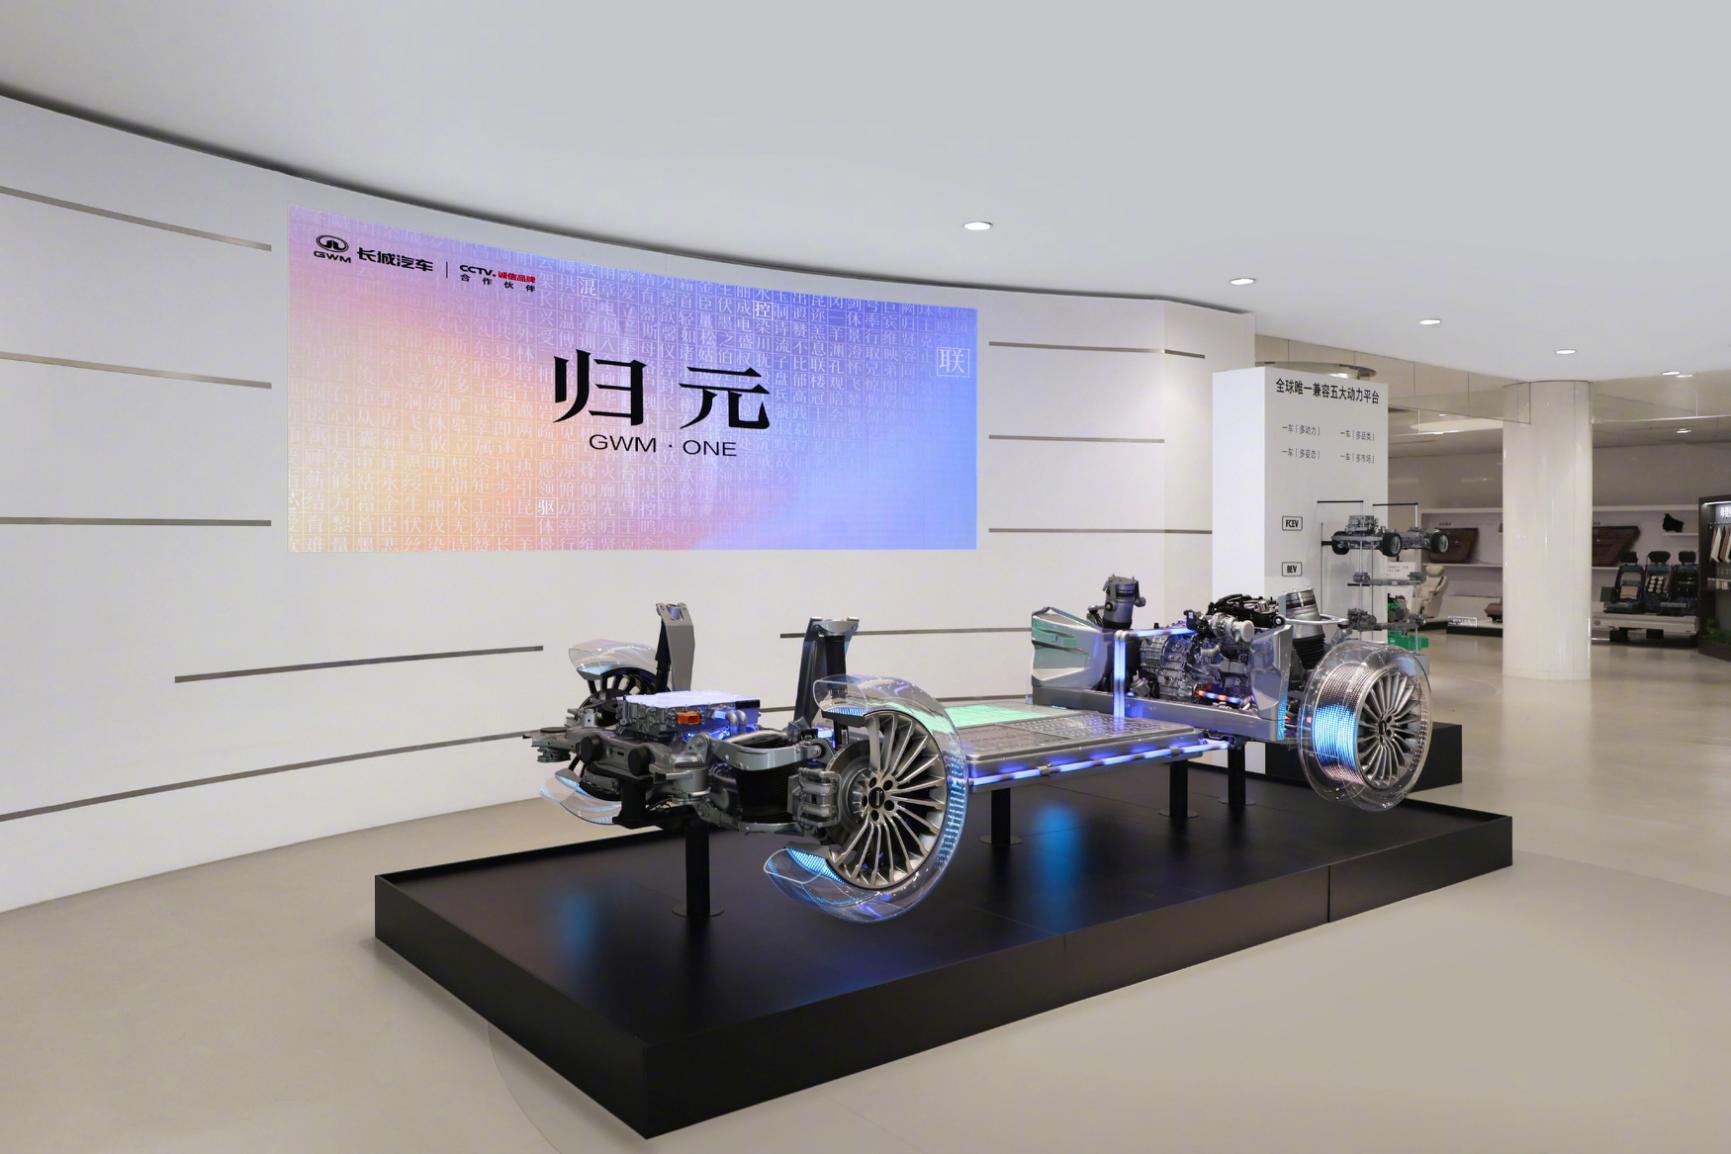
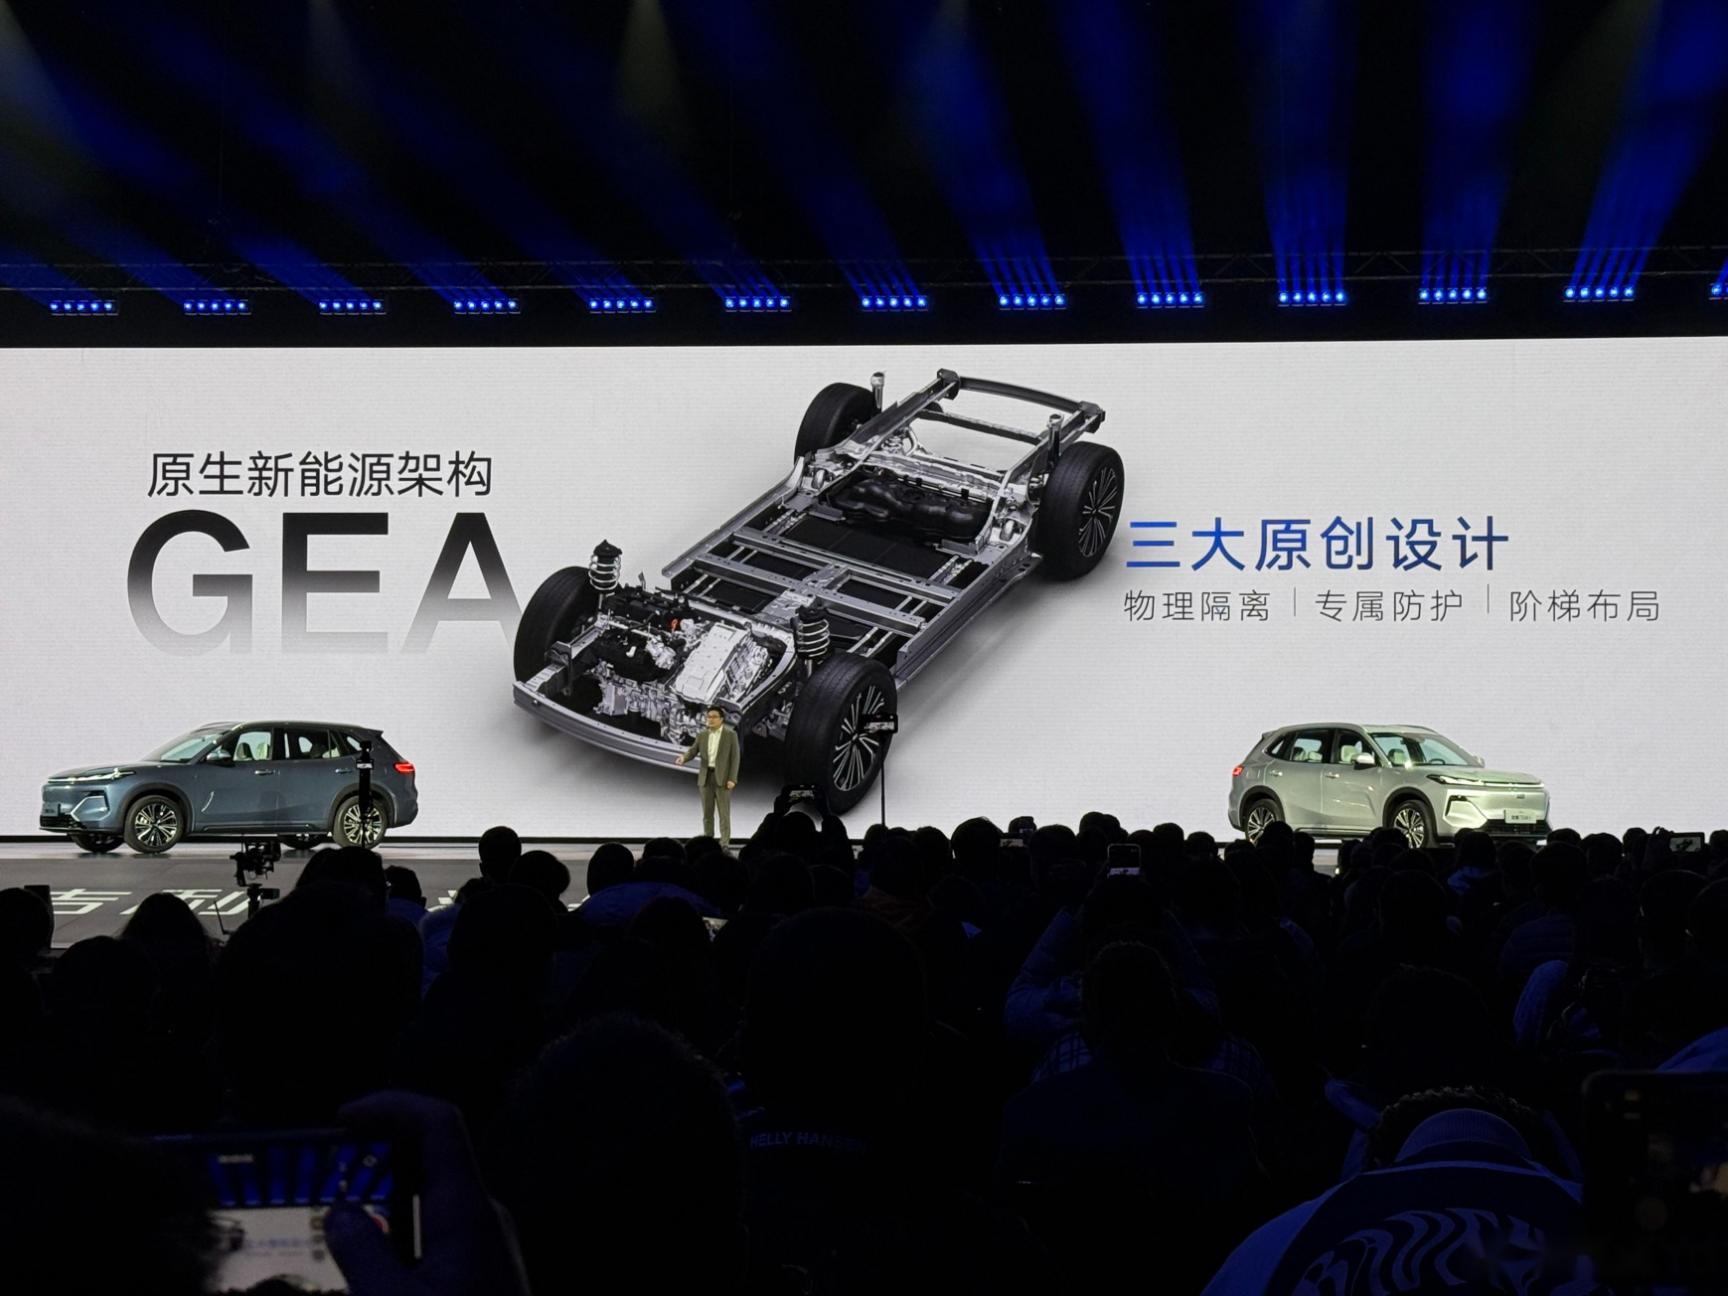
长城2025全年132.4万辆,新搞了个“归元”平台,号称一套架构兼容纯电、插混、油车等五种动力,规划覆盖50多款车,零部件通用率八成。
这套品牌逻辑打法听着很对,但有些边界一旦越过,付出的代价就是真金白银。
04. 车太多,把自己也卷伤了
新车这么个出法,先扛不住的是利润。
先看数据:汽车行业利润率2023年还有5.0%,2024年4.3%,2025年4.1%,到2026上半年只剩3.8%,近十年最低。
车越卖越多,钱越赚越薄。
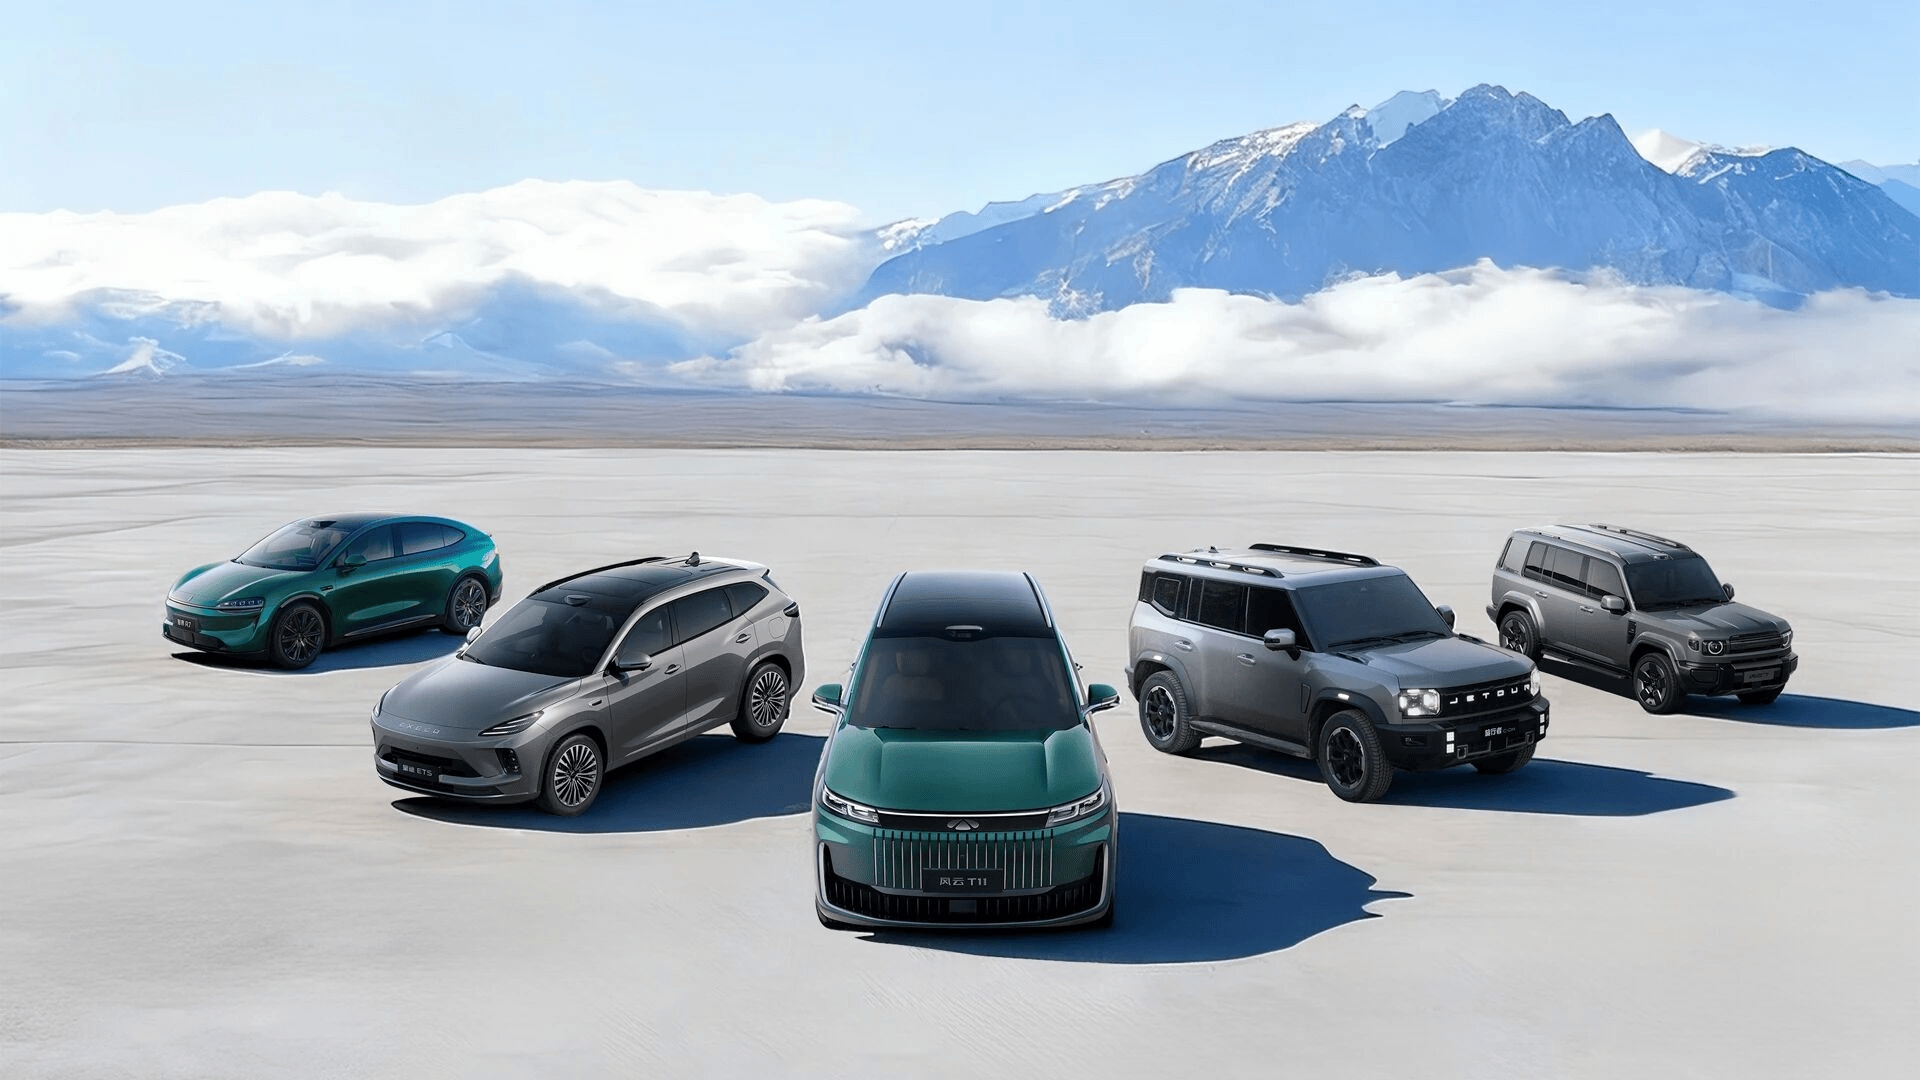
毕竟新车太多,会稀释研发和营销,同品牌定位重叠,必然内部抢单。SKU暴涨,还抬高制造和供应链成本。长期的“内卷式”竞争会逼得企业忽视长期研发,陷入“产品同质化、低水平重复降价”的局面。
这种“自己人抢自己人”,在价格表上就能看得很明白。长安体系内部就承认,主打15到25万的深蓝,和覆盖10到20万的启源,在15到20万这个区间是重叠的,用户还没出手,两家先在自家门口竞争上了。
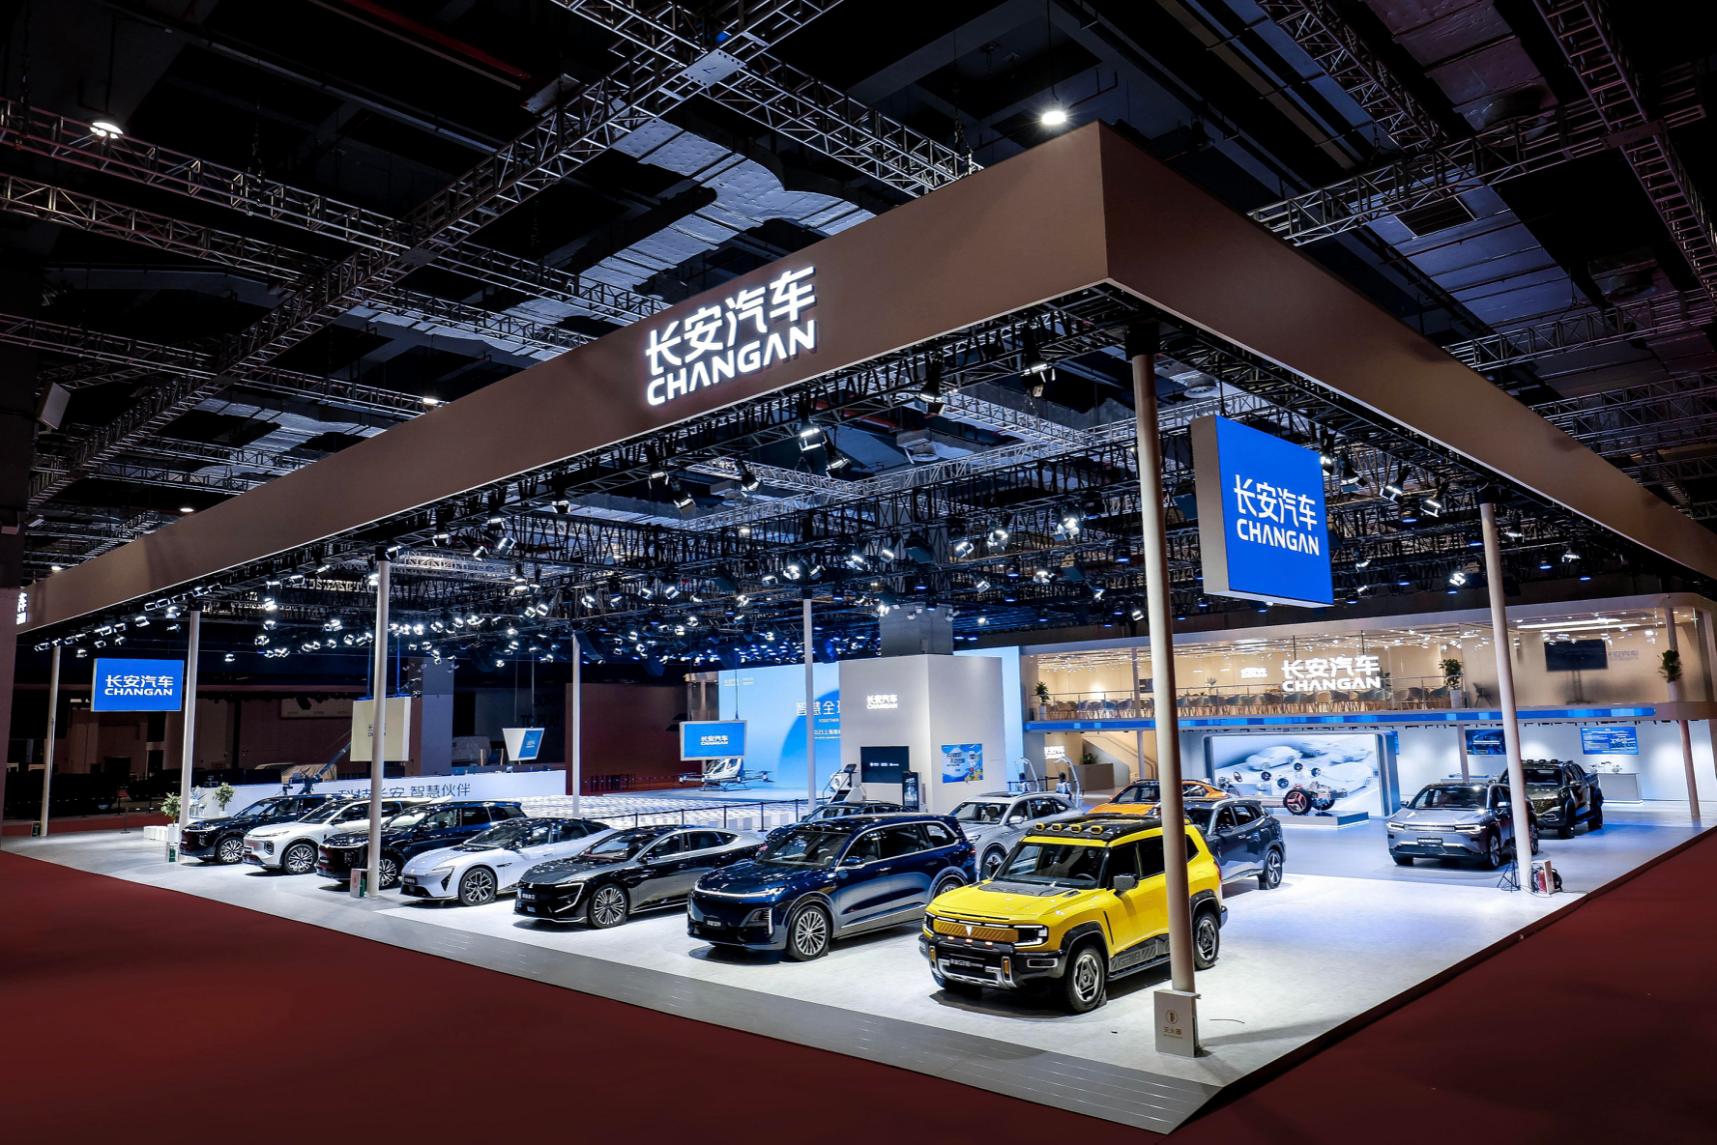
而且现在经销商的处境也能说明问题,据中国汽车流通协会的调查:2025年只有23.5%的经销商赚钱,一半以上在亏;八成多卖车价格倒挂,说白了就是进价比卖价还高,其中一半倒挂幅度超过15%。大部分经销商一肚子不满,还有“同城授权网点过多,竞争加剧”,同一品牌的店开太密,自己人先打得头破血流。
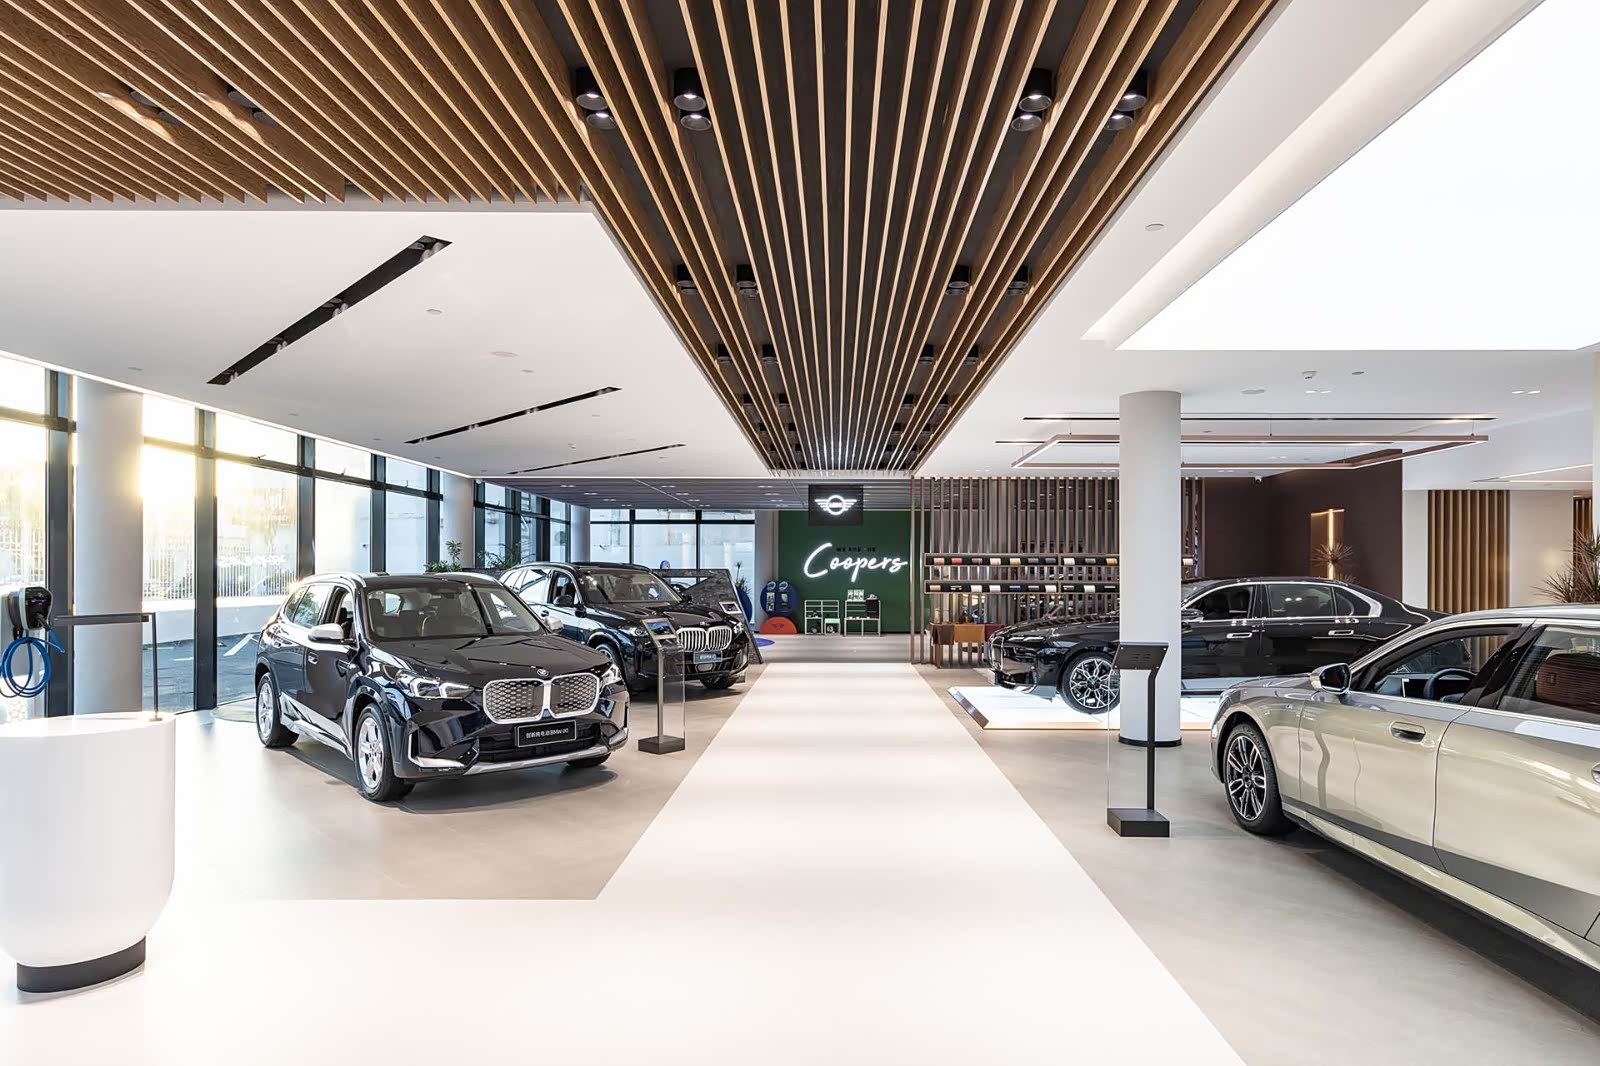
头部也躲不过,国内最大的豪华经销商中升集团,2025年由盈转亏,全年亏了16.73亿元,前一年还净赚32亿;另一家巨头永达,也是史上头一回亏损。
05. 兄弟车、冷门车,最容易踩的两个坑
头一个坑:把“兄弟车”当成两码事。
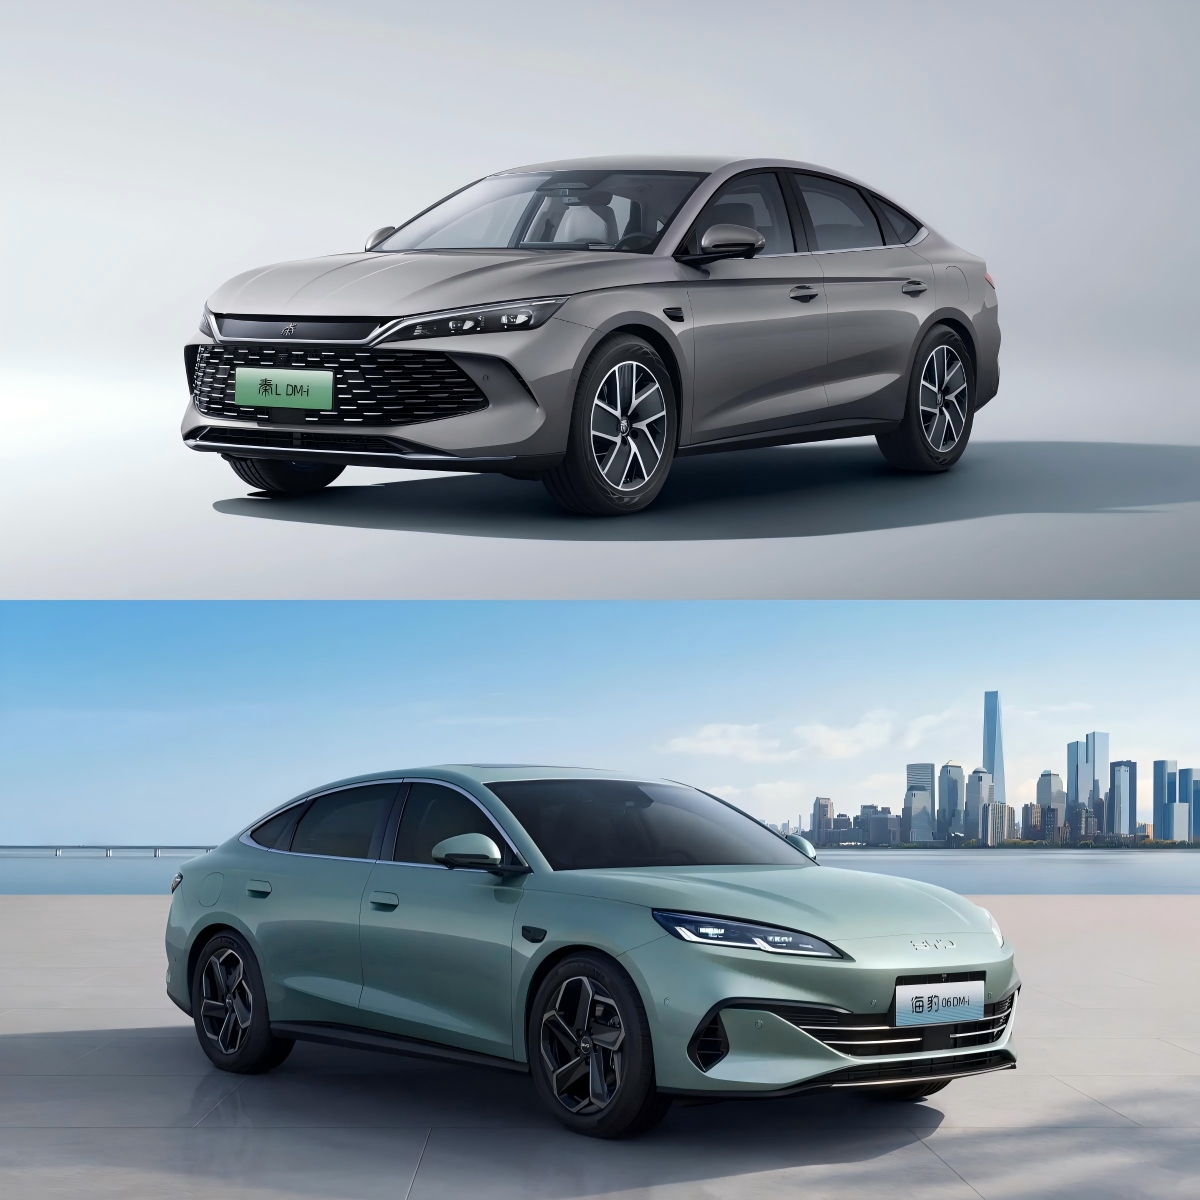
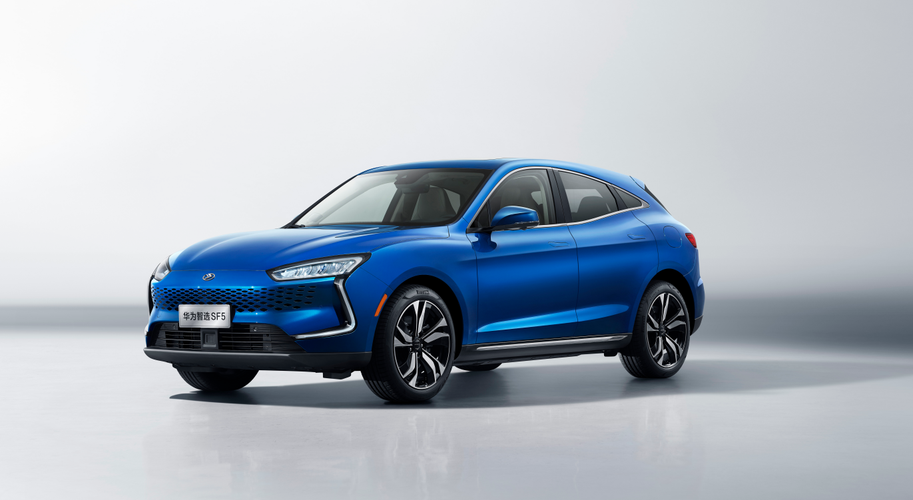
这俩啥关系?同为第五代 DM-i平台,轴距都是2790 mm,同款1.5L插混专用发动机和电机,机械素质几乎是一个东西,差别在哪?渠道(一个走王朝网、一个走海洋网)、外观、仪表盘大小、换挡方式。
这意味着大家要是在两台兄弟车之间纠结半天,还为其中一个多掏了钱,很可能买到的核心体验,是同一套玩意儿。
第二个坑:买到一台“冷门车”。
在现在的车海战术下,大量车型发得快、死得也快。一旦卖不动,车企可能很快就撒手。
车开没几年就没了,最直接的就是残值。中国汽车流通协会口径,2025年下半年新能源3年保值率,纯电约42%、插混约43%,比燃油车3年51%明显低一截;具体到品牌,理想3年约47%,在新势力里排前头,蔚来约40%,而尾部品牌的个别车型能跌到两成多。
不过《汽车销售管理办法》写得很明白:就算车型停产停售,车企也得保证之后至少10年的配件供应和售后服务,违者可罚;维修技术信息同样要从上市起公开10年。所以停售不等于没人管,而是10年之后,网点越缩越少时,修车还方不方便。
还有个这两年冒出来的新糟心事:新旧款迭代太快。根据车质网的数据,2025年跟“买了就出新款”有关的投诉超过4万件。这个数据来自单一平台,这里不点名具体车型,不想收到律师函警告,但还是要跟大家提个醒——下单前,最好先查查这台车近期有没有改款动向。
06. 面对一堆车,怎么选不踩坑
阿库前面说了这么多,这里给大家一套能直接避坑的法子。
第一步,先比“三大件”和轴距,别先看名字。
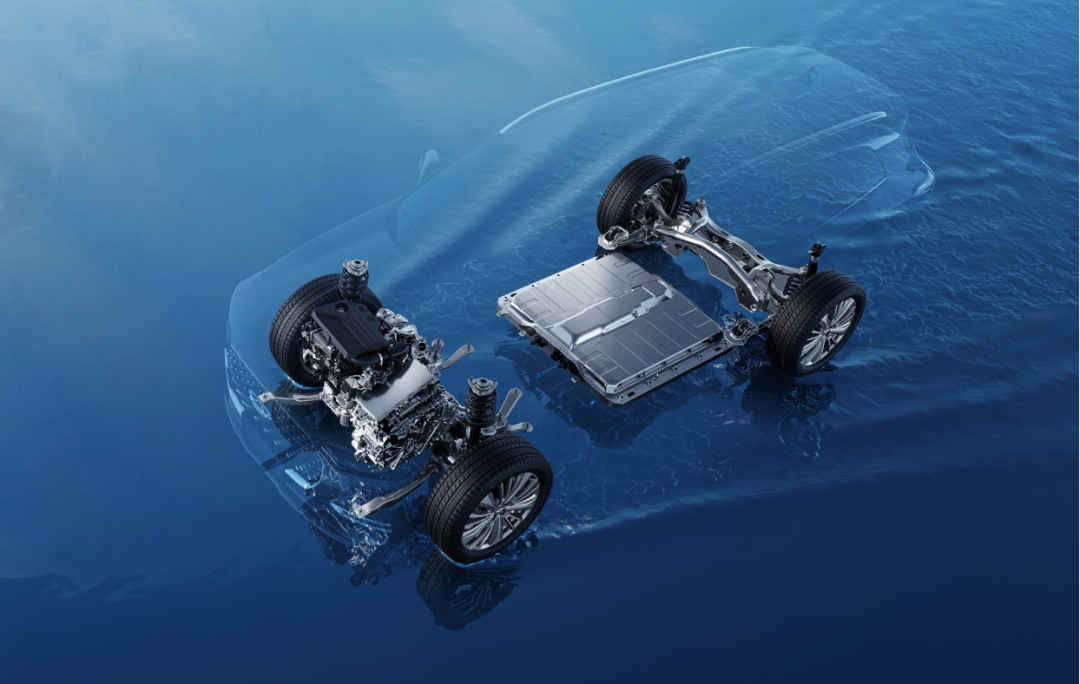
电机/发动机、电池、平台,再加轴距,这几个硬指标要是两台车一模一样,那基本就是兄弟车,差别主要在外观、内饰、渠道。这时候按审美和“哪家店近、服务好”来挑就行,犯不上为名字多掏钱。而且这些数据在工信部公告和参数页都查得到。
第二步,比同价位的主销版本,看谁配置给得足。
兄弟车最常用的区隔手法就是分配置——你有我没有、这个版本多给点、那个版本砍点。锁定大家预算对应的那个具体版本,一项项对着比,别叫高低配绕进去。
第三步,查网络和保有量,躲开短命冷门车。
一台车能不能长期持有,看几个信号:月销是不是长期稳过万,门店在扩还是在缩,它在集团里是不是“亲儿子”。那些月销几百、随时可能被弃的边缘款,除非价格便宜到我们能接受它将来的残值和维保,否则慎选。
第四步,想清楚自己要啥,别被“选择多”绑架。
车型爆炸,某种程度上就是车企在用细分制造焦虑,让大家老觉得“还有更适合的下一台”。可对绝大多数人,真正的需求就几条:预算、用途、通勤多远、家里能不能充电。先把这几条想清楚,再去市场里选,大家会发现值得看的,可能就那么两三款。
07. 未见分晓,看清本质
这个时代,车企发了疯似地发新车,本质是在一场还没见分晓的淘汰赛里,拿数量换位置、用规模赌生死。
新车货架越来越满,是繁荣的一面;可另一面,是利润越摊越薄、同门互相厮杀,还有一大串很快就被忘掉的名字。汽车行业里甚至有种预测:眼下这一百多个品牌、七十多家车企,未来能真正跑完全程的,可能只剩十几家。这是预测,不是定论,但方向,很多人心里都清楚。
而我们要做的,就是不被这层“丰盛”晃了眼。看穿兄弟车的底牌,看清冷门车的风险,回到自己真实的用车需求上。