属实被打脸了,本想靠规则限制钛7,销量出来之后!

9月的中大型SUV销量榜出来之后,最尴尬的不是排在后面的车。
是那张榜本身。
按这个算法,一台车被劈成两条独立的排名线,理论上最好的结果是各自守住一个还过得去的位置,然后被别人的合并数据压过去。
在中大型SUV的拆分排名里,纯电版第一,插混版第二。 一台车,两个动力形式,把前两名占了。
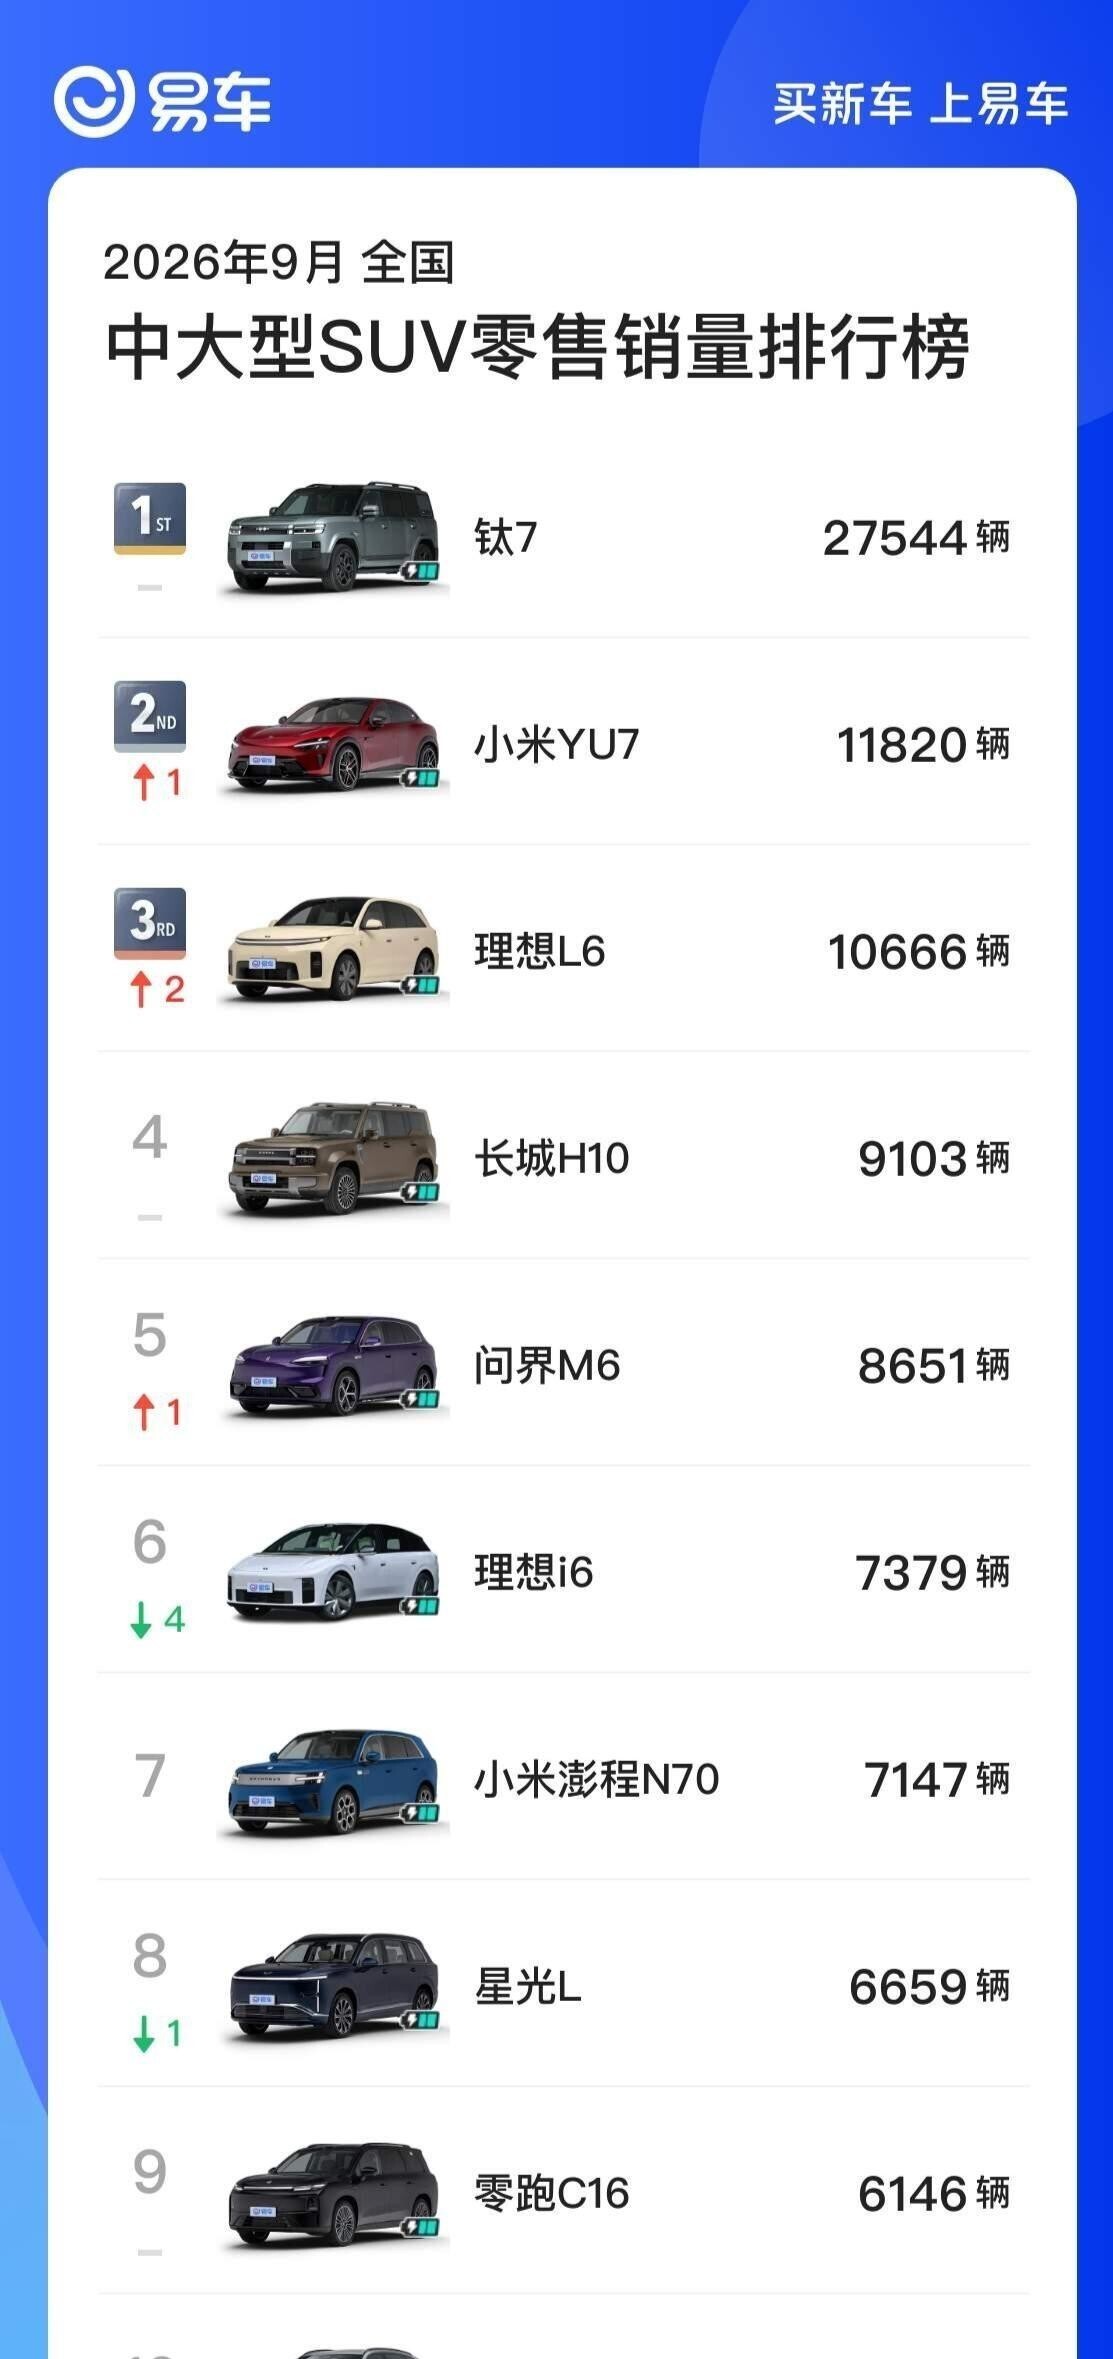
这不是“虽败犹荣”,这是把规则按在地上,然后用规则自己定的方式赢了一遍。
钛7是2025年9月上市的,方盒子造型,17.98万起售。 到2026年9月,刚好一整年。 这一年里它干了什么? 上市80天卖了5万台,10个月累计破了20万。 9月单月,纯电版环比增长7.8%,闪充纯电车型在钛7整体交付里占比已经过半。
这些数字放在任何一个正常的榜单里,都够看了。
但懂车帝的榜单不是“正常”的算法。 同一款车,壳子一样,底盘一样,内饰一样,智驾一样,因为动力形式不同,在榜单上变成两个互不相干的条目。 你买纯电,它在EV榜里算一次;你买插混,它在PHEV榜里另算一次。 消费者眼里是一台钛7,榜单眼里是两台车。
问题是,拆开之后,每一半还是比别人的合体大。
9月新能源SUV总榜上,钛7车系以27544辆排在第二,仅次于Model Y。 中大型SUV榜上,钛7以27544辆夺冠,比第二名多出1.5万辆以上。 注意,这是车系口径。 而在拆分口径下,纯电13871、插混13673,各自单拎出来,依然压过了绝大多数竞品的“全家桶”。
规则想制造一个“被稀释”的结果,市场交出来的是一个“稀释了还是比你大”的结果。
更值得说的是,钛7的销量结构不是靠一个版本撑着的。 纯电13871,插混13673,中间只差了198辆。 不是“纯电带飞、插混陪跑”,也不是“插混基本盘、纯电试水”。 两条线几乎五五开,各自站住了。
这意味着什么? 意味着买钛7的人不是在“选动力形式”,是在“选用车场景”。 市区通勤多、有家充条件的,拿纯电,闪充版把补能焦虑往下压了一截;经常跑长途、不想在服务区排队等桩的,拿插混,油箱和电池一起兜底。 同一台车,两种动力,对应的是两种真实的生活半径。
榜单可以把它切成两行数据,但切不开这个逻辑。
而且纯电版的占比还在往上走。 9月EV闪充版环比增长7.8%,在钛7整体交付里已经过半。 这说明不是“插混用户在补贴纯电”,是纯电本身在吸引新的买家。 一台方盒子SUV,纯电版本能单月卖到接近1.4万辆,放在两年前的中大型SUV市场里,是很难想象的事情。
再说一个数字:钛7的增换购用户里,70%来自传统豪华品牌。 这群人不是从A级车升级上来的价格敏感型买家,是从BBA或者二线豪华转过来的。 他们买的不是“便宜的大车”,是一台看起来有姿态、用起来没有硬伤的车。 方盒子的壳子下面,是近5米的车长、2920毫米的轴距,老人上下车不费劲,后备箱塞得下婴儿车加露营装备。 越野能力不是他们的第一诉求,姿态和实用才是。
这部分需求,过去的榜单口径根本接不住。 因为传统榜单是按价格带、按动力形式、按品牌出身来切分的,但真实买车的人不是按榜单切分来做决定的。 一个人走进展厅,不会先问“这台车在懂车帝上是EV榜还是PHEV榜”,他问的是“我每天开多少公里,小区能不能装桩,一年跑几次长途”。
钛7的销量,本质上是这些人用自己的钱,在榜单规则之外投了一次票。
榜单算法当然可以继续拆分。 PHEV归PHEV,EV归EV,增程归增程,各自排队。 但9月的数据已经说明了一件事:当一款车的两个动力版本拆开之后还能包揽前二,拆分就不再是“限制”,反而变成了一种反向测量——它量出来的不是钛7被削掉多少,是钛7在每一个独立赛道里的真实厚度。
竞品拿着合并的总数据,单版本却打不过钛7拆开的单版本。 这不是钛7需要解释的问题,是需要解释榜单规则的人面对的问题。
一台车被拆成两半,两半都站在前面。 剩下的,是那张榜自己站在哪里。