特斯拉为何要放弃在印建厂?大众也停投电动车,韩企却砸155亿扩建生产基地

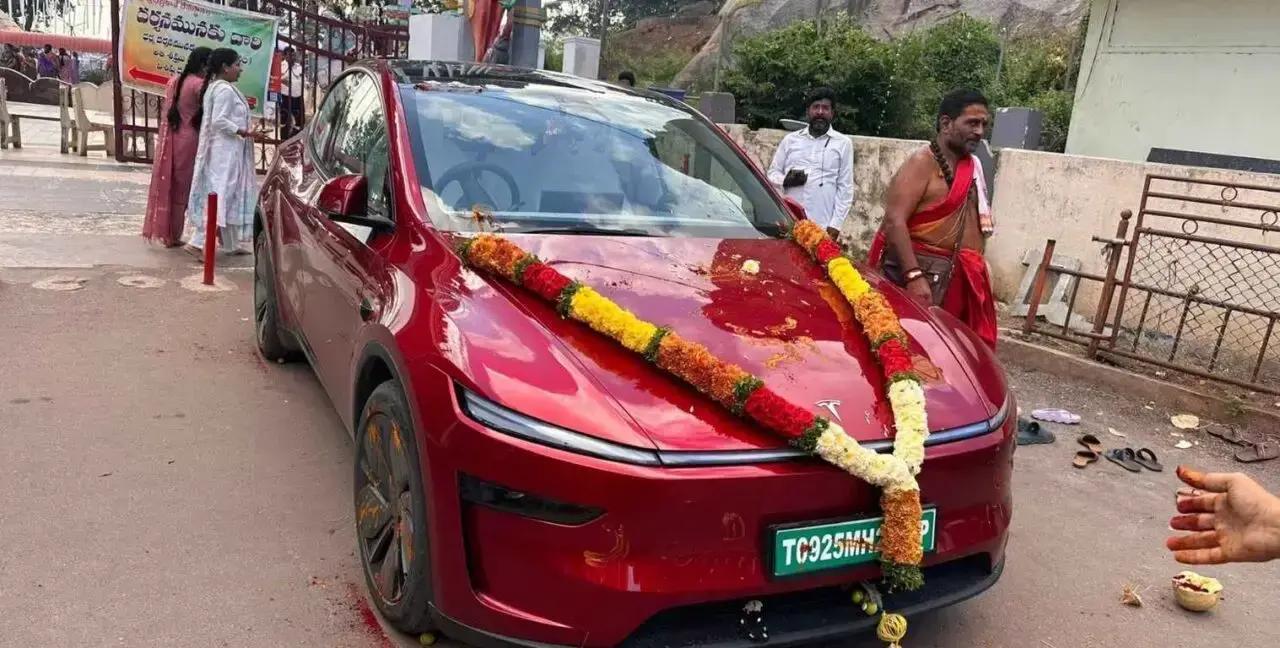
还记得前几天刷到的那条消息吗,特斯拉Model Y在印度卖了一年多,上牌注册量不到1000辆。这个数字一看就很刺眼,像你在青岛的海边吹着凉风,本来以为会看见大浪,结果眼前全是平静的水面。可就在这样的“冷场”里,另两家车企却做了完全相反的选择:大众暂停加码电动车投资,现代则计划在印度砸下155亿美元扩建产研,还要接手通用关停后的工厂。三家同进印度,脚法却完全不同,背后到底在算什么账,值不值得讨论?
先把最容易被忽略的点掰开揉碎。特斯拉退出印度建厂的消息,并不是拍脑袋的情绪化撤退。按原文信息,特斯拉从2025年9月开始交付,首年上牌注册量只有699辆,到今年9月累计注册量也才993辆。你要是用汽车行业的成本逻辑看,就会发现它不是不想赚钱,而是根本赚不够。
汽车工厂真要摊平成本,通常要有一个量级。行业里普遍把年产量至少10万辆当作“能维持基本效益”的门槛。特斯拉在印度一年卖几百台,远低于这个量级。你可以把它理解成:如果一个车企把开生产线当作体育训练,每天都需要固定的人数和训练强度;而特斯拉在印度更像是偶尔来两个人打打酱油,连热身都不够。生产线当然开得起来,但摊到每台车的固定成本会把利润压到很难看。
还有一个更现实的限制:印度电动车消费的“供需两端”都还不够顺。原文提到印度四轮电车渗透率仅5.7%,全国充电桩只有5万多个,而且高度集中在少数城市。对一台纯电用户来说,充电条件就是出行的底层保障。你在青岛如果把加油站都藏在某些商圈里,半径稍微一扩,司机心里就会打鼓。再贵的车,用户也怕麻烦。
关键矛盾其实早就暴露过。原文提到,特斯拉和印度政府从2021年开始谈判,拉扯了整整五年。印度的要求很具体:特斯拉三年内投入5亿美元、落地本土造车;五年内实现50%的本土零部件配套,才能享受15%的优惠关税。特斯拉的思路反而更偏“先进口试水”:希望低关税进口整车,先摸清真实购买力,再决定是否投产。双方目标不一致,这种谈判怎么可能顺?
也因此,外界看到的“关税不关税”只是一部分。更刺痛企业的是印度真实销量支撑不了工厂投资,导致“量不够,规则越复杂越亏”。另外原文还补了一刀:特斯拉目前全球产能利用率只有七成,连墨西哥新工厂的计划都已经推迟,印度项目排不上优先级。对于企业来说,项目不是想做就做,是要排队的。印度再大,也得看资源在全球怎么分。
说到这里,很多人会问,既然市场不够大,为什么还要折腾?答案藏在“投资者视角”里:有些车企用市场看增长,有些车企用政策看生存。特斯拉用销量算经济账,所以撤得干脆。大众更像是用风险算账,所以它选择刹车。
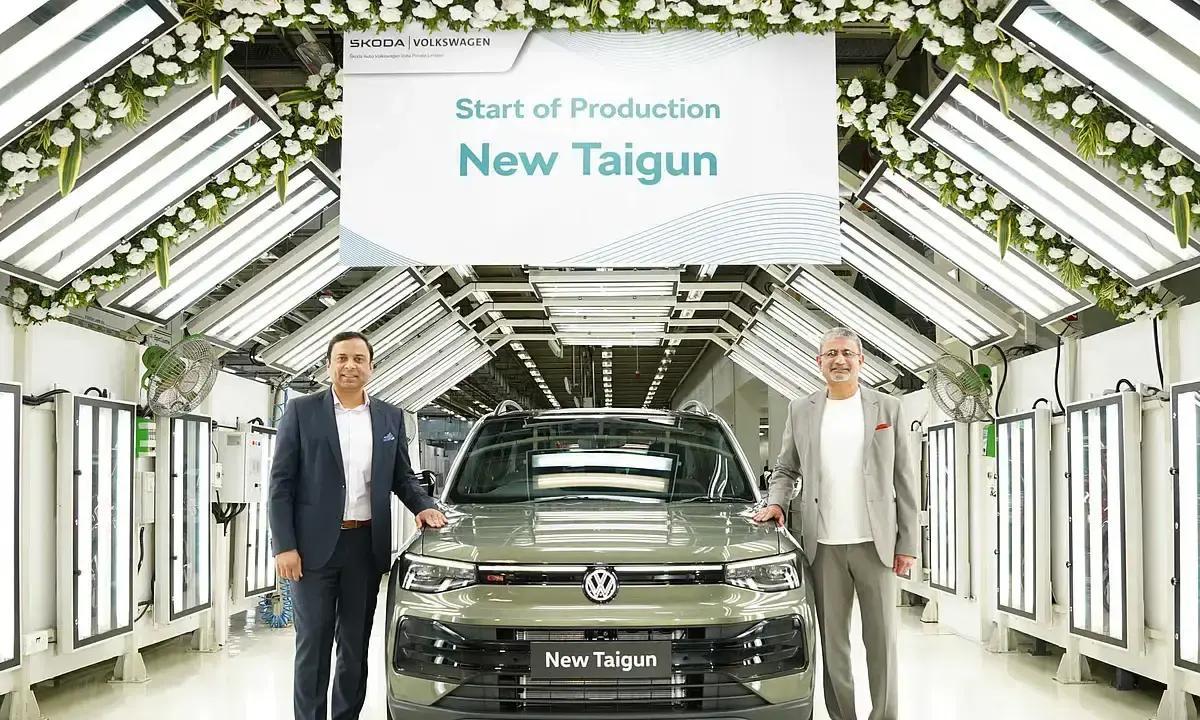
大众暂停印度电动车项目追加投资,原文给出的核心理由是税务纠纷。它和JSW合资的路径本来很清晰:JSW持股51%,大众持股49%,用引进CMP21低成本电动架构在印度落地。可是合作推进过程里卡在“天价税单”上。印度海关指控大众在2012到2024年间进口汽车零部件归类不当,把整车散件按普通零部件报关,涉嫌偷逃关税,要求补缴税款。
这里最让人心里发毛的不是争议本身,而是数字。原文提到这笔潜在罚款高达14亿美元,折合近100亿人民币,甚至超过大众印度市场过去十年利润总额的两倍还多。你可以想象一个企业做了二十年生意,突然被追着补缴几十亿级别的“过去账”。这已经不是“赚不赚钱”的问题,是“规则到底稳不稳”的问题。
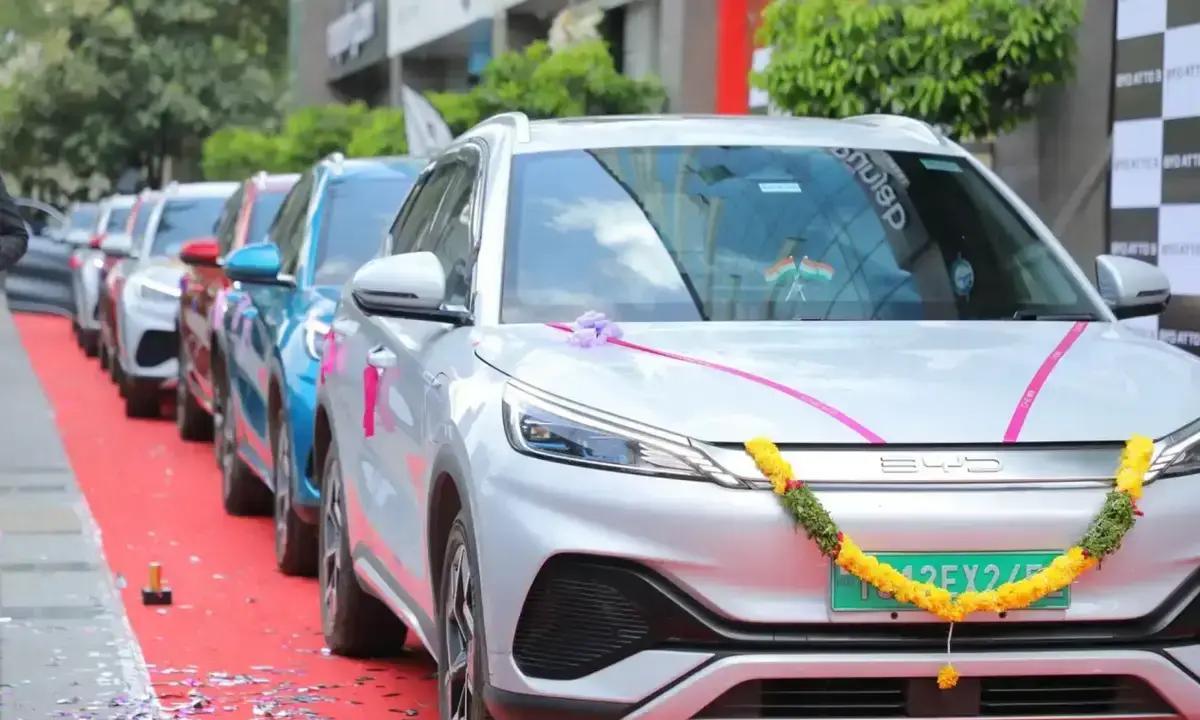
大众的应对也非常符合企业逻辑。原文说它直接叫停印度电动车项目所有追加投资。与此同时,原文还列了其他外资遭遇“秋后算账”的例子:福特在印度深耕多年后巨亏20多亿美元,2021年终止本土造车;通用1994年入局、2017年停售全部车型,之后耗时7年到2024年才完成退出。外资离开印度并不只是市场冷,还包括政策风险带来的成本失控。
更关键的一组数据在原文里出现了。到2024年11月,印度积压的外资税务纠纷总额高达530亿美元,其中约70%仍在打官司。这意味着:你今天合规操作,并不保证明天不会被重新定性。对于资本来说,看不见的政策风险,比看得见的销量压力更让人不敢加码。你在青岛开车,路况你得看;而企业面对印度,看的却是“路标会不会改”。
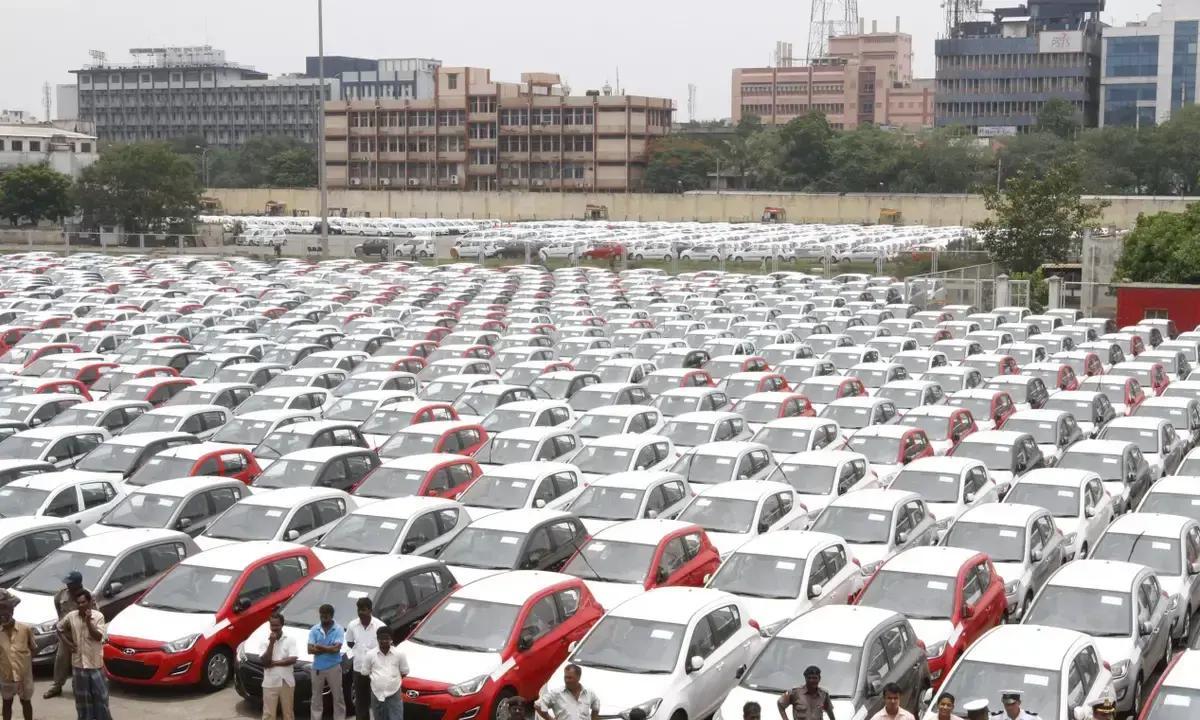
然而,另一边的现代汽车不但不躲,反而加码。原文提到,现代计划2026到2032年砸下155亿美元,扩建生产基地、新建研发中心,甚至还要接手通用此前在印度关停的工厂。它的动作像是什么?像你在同一条街上,有人关门,有人观望,偏偏有人把卷闸门拉起来,继续扩大店面。
现代为什么敢这么干?原文给了两个方向的解释。第一是全球层面的利润压力。原文提到今年一季度现代净利润同比下滑23.6%,营业利润率从8.2%降到5.5%,美国关税一项吞掉8600亿韩元。中国市场一季度只卖出2.7万辆,同比下跌8%,全球占比不足3%。第二是印度在全球范围内依然增长。原文提到预测显示2026年印度乘用车增幅可达15%,总规模冲到525万辆。对现代来说,印度是少数还在长个的市场。
但现代的策略也很“接地气”。原文说它到2030年在印度推出20款燃油车型,电动和混动车型只有6款,比例很明确:油车主力,电车留给未来。更直白一点,现代会长郑义宣说得很明白:印度电动车市场大概还要五年才能真正成熟。注意这句话的语境,不是“可能”,而是偏确定的时间判断。它把电动当作阶段性部署,而不是今天就要压上全部资源。
说到这儿,很多人会顺着问一句话:那现代是不是“更看好印度”,还是只是“全球没得选”?原文其实把答案递得很近。中国市场份额萎缩、欧洲需求收缩、东南亚不断被中国品牌抢占、北美又被高额关税压制。印度成了它手里仅剩增长的海外市场。你要是在车圈混过,就知道这种“最后机会市场”往往比普通市场更残酷。本土品牌根基厚,政策变数多,想稳稳吃蛋糕并不轻松。
那印度政府到底在做什么样的选择?别只盯着车企表面的动作。原文最后几段提到一个方向:印度盯上的不是钱,是技术。9月23日《经济时报》披露,印度政府正在研究允许一部分带中资背景的车企和零部件企业申请PLI挂钩激励计划,但只针对存量项目。换句话说,门缝开了一点,只给那些已经走过审批流程的人,新的大规模中资投资并不会因为这条消息就突然变得容易。
原文还给了PLI的时间与预算结构。PLI计划2021年推出,预算2594亿卢比,到2026年3月已发放2378亿卢比,还剩不到10%。巴贾杰拿到625亿,塔塔拿到403亿。中资背景项目一分钱补贴都没有拿到。为什么不给?原文提到门槛包括:必须本土控股、本土增值率至少50%,还要提前过国家安全审查,且每个项目单独审批。即使允许中资背景申请,也没有开放新的通道,只是给一些老项目留后路。
这背后的算盘并不难懂。外面的新投资进不来,特斯拉走了,大众暂停了,2020年之后审批也收紧。于是印度转向已经留在境内的企业,给一点激励理由。但印度真正想要的不是单纯资金,而是把中资的电池、电驱、零部件等产业链技术留在本土。它希望“技术进来”,同时又不希望中资拿到控股权,更不想轻易把补贴送出去。政策的尺度像一把量尺:你可以把东西搬进来,但得按它的尺寸摆。
原文以MG印度为例提到股权结构逼近对半持股。上汽旗下MG印度在2023年底引入JSW,到2024年股权变成上汽49%、JSW35%。你会发现,这种结构跟“本土控股”的门槛关系很大。它不是让外资完全失去位置,而是把外资的手缩短。对企业来说,能不能拿到补贴,取决于控股权与本土增值率怎么满足。
另一个原文细节也很扎实:塔塔CEO提到印度电动商用车需求上涨,订单增加,可电芯供应离不开中国。塔塔自己的电池工厂在推进,但技术成熟落地还不完整。于是就出现一种矛盾状态:印度既需要中国产业链的成熟度,又用制度把中资控制在一个不完全控股的状态里。这种“需要你,但不想让你把方向盘握得太稳”的思路,在全球很多产业政策里都能见到影子。
如果把这三条企业选择和一套政策逻辑放到同一张棋盘上,你会看到一个共同核心:印度市场潜力真实,但入场后的规则不确定性也真实。特斯拉用销量算不过投资,于是退出。大众用税务风险算不过确定性,于是叫停。现代用全球利润与印度增长算还有机会,于是加码。印度政府用PLI算产业链与本土增值,于是把技术当重点,把资本控权当底线。
对中国车企来说,这个局面最值得讨论的不是“要不要去”,而是“怎么去”。如果只是拿规模去赌销量,遇到政策变化就容易被动。如果只是冲新能源而缺乏本地化路径,本土增值率、供应链稳定性、控股结构都可能让你卡在审批流程里。你要把电池、电驱、零部件这些技术路线做成能落地的工业能力,而不是只停留在产品层面。
话题真正吵得起来的点在这里:印度到底是欢迎技术,还是欢迎控制。原文说它想要的是技术,不是钱,但制度门槛决定了技术如何进入、利润如何留存、谁拥有主导权。一个企业最在意的不只是市场规模,还是它能不能把“今天的合规”换成“明天的确定”。而现在,印度给出的答案更像是一道选择题,题目不变,选项可能不断调整。
所以当你看到特斯拉不到1000辆的上牌量,看到大众叫停追加投资,看到现代155亿美元扩张计划,别只感叹市场冷热。更应该盯住那些看不见的账本:销量支撑是否够用,税务风险是否可控,电动化节奏是否匹配本土基础设施,PLI门槛是否能被一步步消化。车企在印度的每一次动作,都像在踩踏一块块可能会响的地砖。你踩得对,能走得稳;踩得错,就得回头重新算账。
你要问我怎么看?我更倾向于用一个青岛人的直觉来讲:海面看着大,得看水深。印度市场的水深有,而且在变;但底下的暗礁也不少,比如税务、审批与控权安排。车企要做的是把船的吃水线算清楚,把航道的规则摸明白。否则哪怕风再顺,冲得再猛,最终也可能停在看似不远的岸边,只剩一个数字,像Model Y的注册量一样冷冷摆在那儿。