车市陷入存量困局究竟该如何破局?揭秘车企逆势突围的生死存亡战

刚过去的金九银十并没有给汽车圈带来多少丰收的喜悦,我坐在交付中心门口的马路牙子上,看着展厅里冷冷清清的客流,手里端着已经凉透的拿铁,心里直犯嘀咕,这车市到底怎么了。
根据乘联会公布的最新数据,今年前九个月乘用车终端零售量不仅没有出现预想中的暴涨,反而陷入了胶着状态,摩根大通的最新行业预测报告更是直接给狂热的市场泼了一盆冷水,明确指出未来几年的整体产销增速将大幅放缓。
面对铺天盖地的库存压力,很多业内朋友都在追问汽车产能过剩怎么解决,其实办法只有一个,那就是让那些靠输血勉强维系的僵尸产能彻底出清,因为单纯依靠产能转移或者减产停工根本无法从根本上消除已经溢出的产能黑洞。
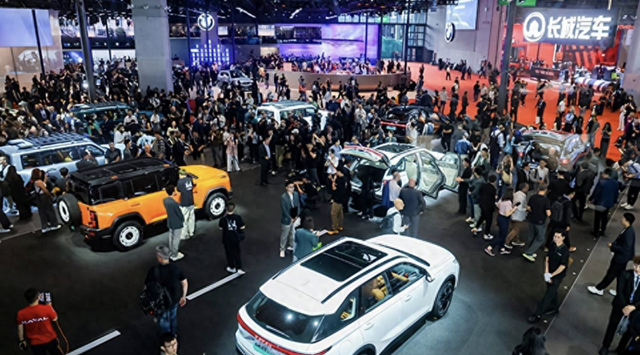
前几天行业里传得沸沸扬扬的一汽和广汽可能进行战略协同的消息,让我这个老油条着实琢磨了好久,大家都在讨论国资车企整合有用吗,其实明眼人都看得出来,这种体量巨大且背景深厚的企业之间的联合,本质上是为了抱团取暖应对现阶段的生存危机,但局限性也相当明显。
两个庞然大物即便在供应链采购、海外出海渠道以及平台架构上实现部分共享,也很难在短时间内消化各自庞大的固定资产折旧和人员成本,这就好比两艘各自漏水的巨轮绑在一起,虽然增加了浮力,但如果船舱里的水不排干净,下沉只是时间问题。
我上周去试驾了一台传统大厂最新推出的纯电SUV,车身腰线确实犀利,内饰用料也大面积覆盖了细腻的翻毛皮材质,触感温润,中控台布局清爽得挑不出毛病,但当我深踩电门想要感受双电机四驱的爆发力时,那种动力输出的调校逻辑依旧带着浓浓的燃油车思维,缺乏真正意义上的灵魂创新,这种依靠行政力量捏合出来的协同效应,在残酷的市场厮杀中很难转化为绝对的产品统治力。
新能源车企利润为何下降这个话题最近几乎成了财报季的重灾区,我翻看几家头部新势力和传统新能源品牌的半年报,发现大家都在陷入增收不增利的怪圈。
价格战打了整整两年多,车企们为了争夺市场份额,把曾经高高在上的激光雷达和空气悬挂硬生生打成了十万级车型的标配,这种无休止的内卷直接把毛利率压到了冰点,大宗原材料比如碳酸锂价格虽然经历过暴跌,但综合制造成本和营销费用依然居高不下。
我前几天在赛道里实测了一款热门纯电轿跑,百公里加速直接跑进了三秒俱乐部,强大的制动系统在连续十次重刹后也没有出现明显的热衰减,碳陶刹车盘的物理极限确实高,可这样不计成本的堆料背后,单车亏损额却高达数万元,这种畸形的商业模式根本无法长久维持。
很多持币观望的朋友最近都在微信上问我四季度买车还有优惠吗,答案是肯定的,各大厂家为了冲刺年终考核,各种现金直降和置换补贴层出不穷,但这种靠政策刺激和真金白银砸出来的需求,实际上正在透支未来的消费力。
以旧换新和地方购置税补贴就像是一剂强心针,让本该在明年买车的用户提前把合同签了,形成了一种脉冲式的销量反弹,可一旦补贴退坡或者额度用尽,市场就会瞬间陷入更深的冰冻期。
我上周陪表弟去4S店提车,展厅里销冠的销量海报贴得密密麻麻,可销售顾问私下里却直叹气,因为厂家压给他们的库存深度已经超过了两个半月,经销商的现金流正在被高额的利息和库存车折旧疯狂吞噬。
展望未来的市场走势,很多人都在焦虑2027年车市会好转吗,我觉得与其盲目等待行业回暖,不如看清这场淘汰赛的底层逻辑。
当价格战打到连龙头企业都开始血流成河的时候,行业的终极出清绝不是靠几场轰轰烈烈的兼并重组能够解决的,而是要看谁手里的现金流能够撑到最后。
那些产品同质化严重、缺乏核心技术且造血能力为零的品牌,最终只能在市场的残酷大浪淘沙中黯然退场,只有当这些低效主体彻底完成市场出清,整个中国汽车产业才能真正迎来健康可持续的春天。