中欧对话,商务部提出三项标准!不能只针对中国车,日本美国也一样

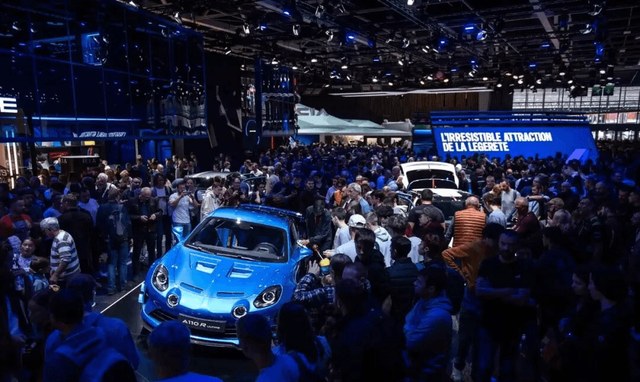
巴黎车展现场,二十个中国汽车品牌集中亮相,展台数量直接比2024年翻了一倍。另一边,布鲁塞尔的账本上,仅货物贸易一项,欧洲每天对华贸易逆差就达到11亿美元。
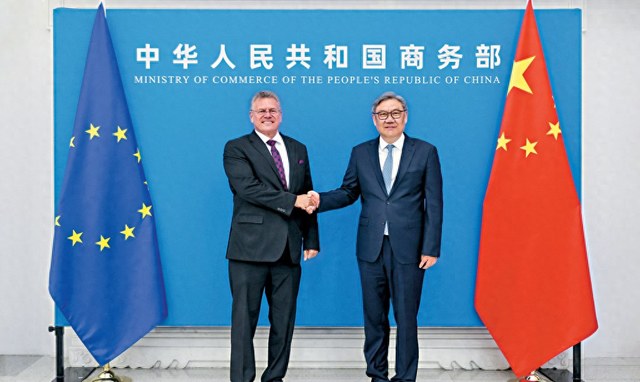
这两件事摆在一起,就能看懂欧洲汽车业当下的紧绷神经。
早前欧盟对中国纯电动车加征关税时,很多人以为这扇门就算关死了。谁也没料到,中国车企迅速调转船头,换了一条道超车。
欧洲的相关法律里,插电混动和增程式车型都被归入外部充电式混合动力汽车,这批车型当时并没有被算进纯电的高额关税名单里。
结果就是市场用真金白银做出了选择。2024年欧洲从中国进口的混动汽车不过10.7万辆,到了2025年,这个数字猛增至30.2万辆,一年暴涨了182%。
光是今年上半年,中国向欧盟出口的混动汽车总额就冲到了75亿美元,是去年同期25亿美元的三倍。
纯电被卡,混动暴增,这让欧盟始料未及。中国车企在新能源技术路线上的这种灵活切换,直接打乱了欧洲方面的全盘节奏。
于是外媒传出了新的动向。有文件报道显示,欧盟提出想从2027年起,把中国出口到欧洲的混动汽车配额死死卡在35万辆,往后每年只允许增长6%。
面对这个还没敲定的数字,外界一度有声音猜测中方会不会为了保住市场而让步。
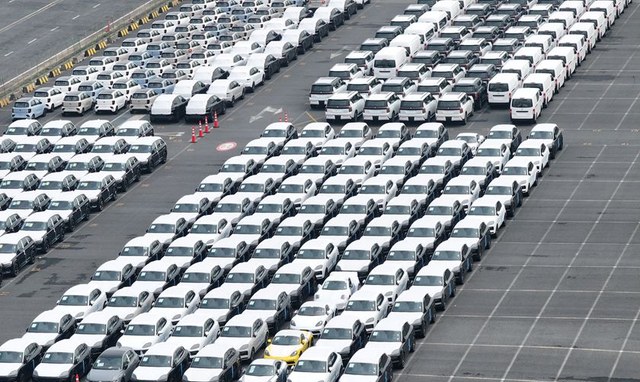
但中国商务部亮出的回应,态度异常坚决。
核心意思很明确,主要就是三条。第一,要谈配额,基准线必须放在2025年30.2万辆的实际数据之上,往后必须保持继续增长;第二,中国拿到的配额,绝不能低于其他任何汽车进口国,不能搞针对性设卡,日本、美国这些国家的车享受什么待遇,中国车也得完全对等;第三,任何限制措施都不能搞针对特定企业的歧视,一切必须老老实实回到世贸组织的规则框架内。
这三条要求,实际上把皮球重新踢回了布鲁塞尔脚下。欧盟想单方面给中国车套上紧箍咒,中方的态度则是规矩必须一视同仁。
如果欧洲只给中国车设限,却放任其他国家的燃油或混动车型长驱直入,中国绝不接受。
就在双方围绕汽车进出口激烈博弈的同时,国内政策层面也出现了一个引人注目的动作。10月12日,财政部与税务总局宣布,从2027年4月1日开始,中国新能源汽车出口退税率将从13%直接降到9%,下调了4个百分点。
这个降幅放在具体车型上感受很明显。一辆售价20万元的出口新能源车,4个百分点对应着8000块钱;要是30万的车,税费变动就是1.2万元;50万的高端车型,差额能达到2万元。
以往车企出海,很大程度上依赖这笔退税空间来调低终端售价、补贴海外经销商,进而快速打开局面。
为什么会在这个节骨眼上把时间节点定在2027年?
看看最新出炉的产业数据。今年9月份,中国乘用车出口达到91.7万辆,同比增长73.7%。
其中新能源乘用车出口占了55.6万辆,同比暴增163.5%,在整个汽车出口版图里,新能源车型的占比已经攀升到了60.8%。
规模做大到这个体量,依靠政策退税强推低价铺路的阶段已经在发生转变。适当控制节奏,让企业凭过硬的产品和供应链去参与成熟市场的竞争,既是国内产业成熟的体现,也是在对外谈判中释放出自主调整节奏的空间。
但这绝不代表中方在谈判桌上被动挨打。
欧盟现在面临的处境很尴尬。一方面本土传统汽车产业转型步履蹒跚,害怕中国新能源车抢了饭碗;另一方面,在整个高端制造和清洁能源转型的关键链条上,欧洲根本离不开中国的上游供应。
在双方磋商中,欧盟方面就明确希望中方能给稀土、永磁体的对欧出口开辟绿色通道,同时他们也急需获取石墨这类两用物项的贸易许可。
想卡中国制造的下游终端,自己却在原料和上游核心部件上严重依赖中国。这种结构性的失衡,注定了欧盟不可能在汽车问题上一意孤行。
中欧之间最终达成了包含16项内容的经贸合作成果。围绕新能源车配额与纯电动车定价的问题,双方也都达成了后续继续协商的共识。
从产业全局来看,中国掌握着从关键矿产、电池材料到整车制造的完整链条,而欧洲迫切需要控制逆差蔓延的速度。把谈判拉入细分品类的拉锯战,一个议题一个议题地磨,在时间拉长、贸易不停摆的状态下,谁的工业底座更稳,谁就握有更多主动权。
三十五万辆的限制欧洲人想写进条文,但国际贸易从不是单边通牒。当上游矿物配额和下游整车准入放在同一个天平上称重时,欧洲车企能顶得住断供的风险吗?