出口退税下调4个点,新能源商用车出海要重算账了


10月12日,财政部和税务总局联合发布公告,调整部分产品的出口退税政策。其中与商用车直接相关的一条是:自2027年4月1日起,新能源汽车的增值税出口退税率下调4个百分点。
这条政策的力度,放在当下新能源商用车出口高速增长的背景里看,影响不小。
过去两年,新能源商用车出口是最亮眼的增长曲线之一。整车出口保持高增长,九月卡车出口同比增幅超过五成,行业内甚至出现了出口销量有望超过国内销量的判断。支撑这条曲线的原因有很多:产品性价比、海外电动化需求、以及包括退税在内的政策支持。退税下调四个点,等于把出口业务的利润率直接削掉一块。
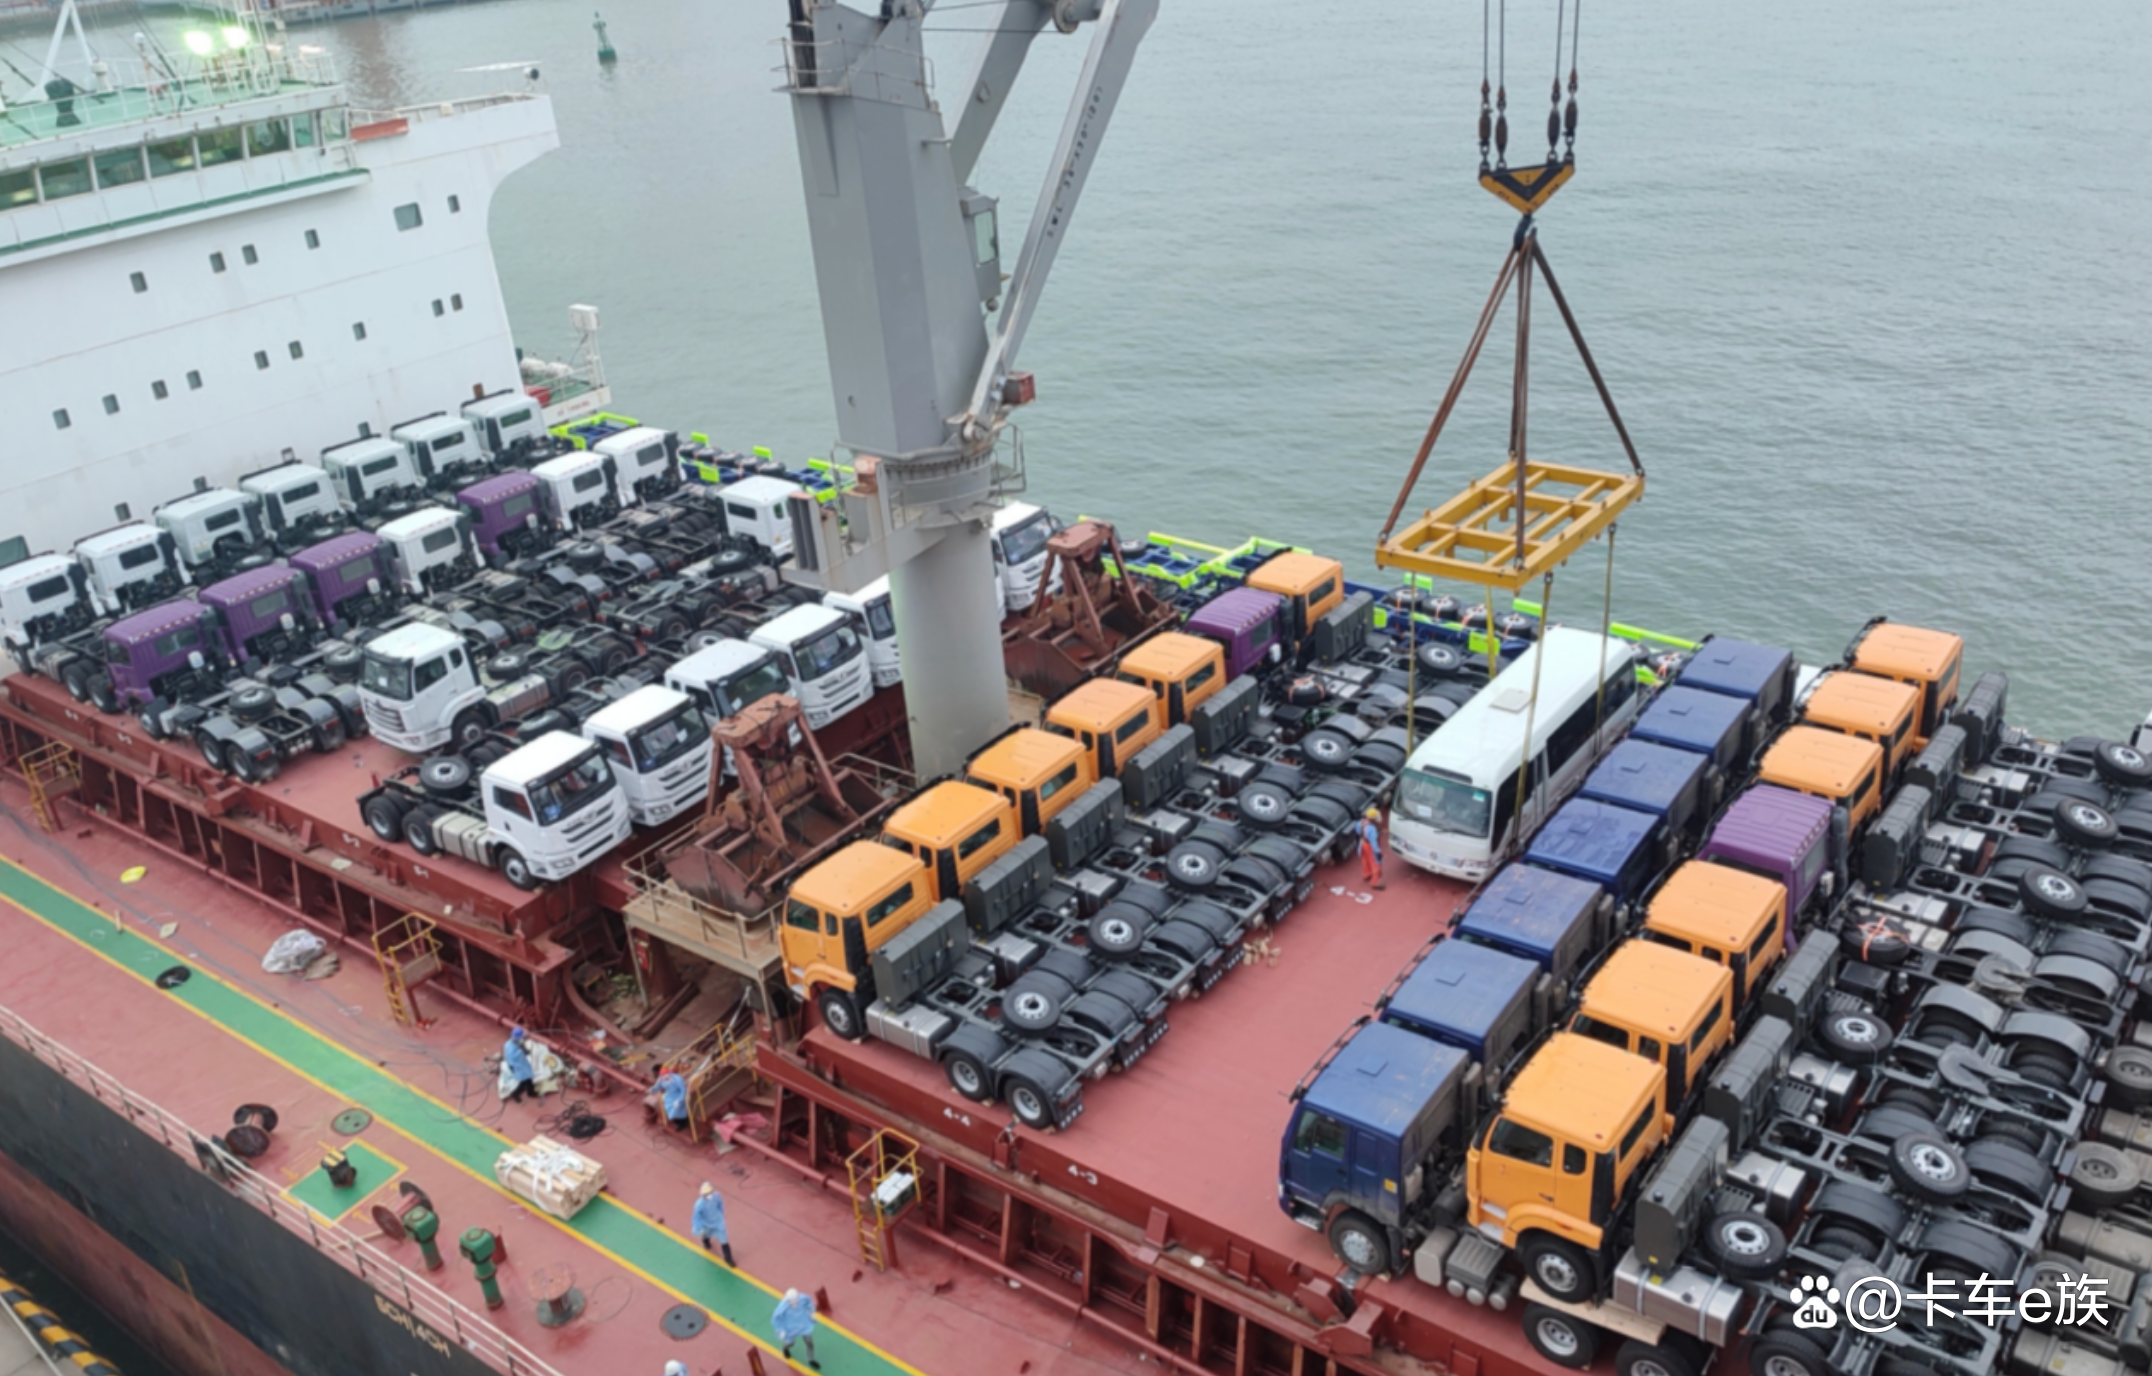
对不同类型的企业,影响差别很大。
对头部企业来说,四个点的退税减少,大概率能通过规模效应、供应链议价和本地化生产来消化。尤其是已经在海外建厂的企业,属地化制造可以规避一部分贸易和税收政策变化,抗风险能力更强。
对以整车贸易出口为主、海外服务体系尚未建成的中小企业来说,这四个点可能直接决定一单生意做不做。当出口从有退税就能赚钱变成要靠产品和服务赚钱,一批缺乏核心竞争力的贸易型出口会被淘汰。
从行业发展的角度看,这次调整未必是坏事。退税的本质是政策补贴,它会刺激出口规模,但也会掩盖产品和服务的短板。当补贴退坡,企业被迫回到真实的竞争里去——比谁的车更可靠、谁的服务网络更完整、谁的金融方案更灵活。这对真正想做海外长期经营的企业是利好。
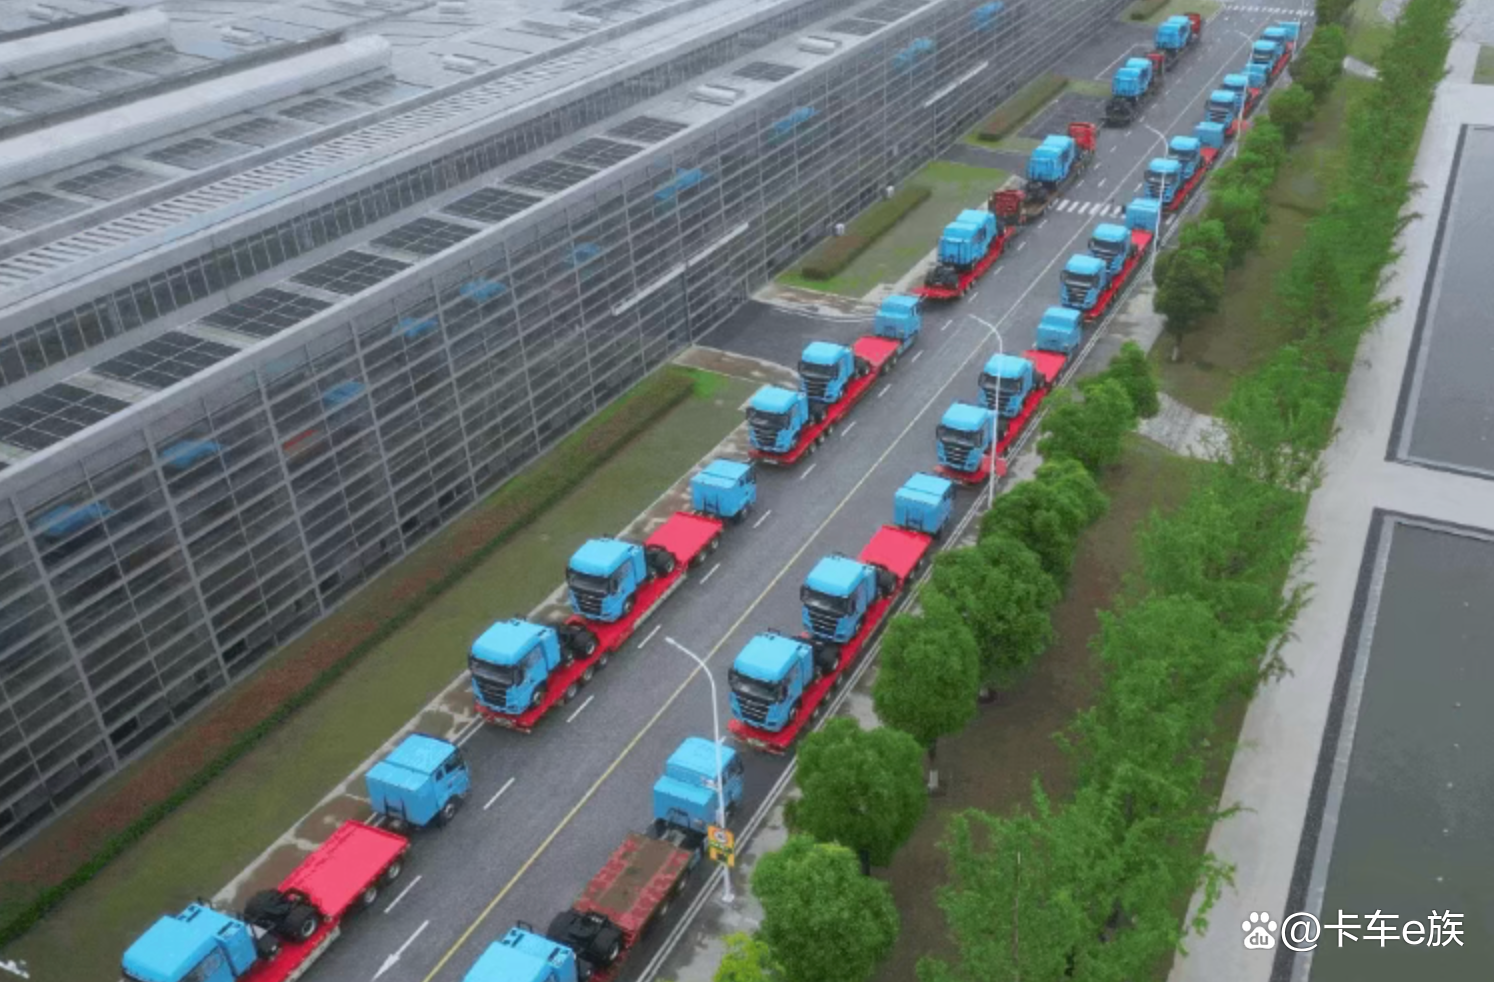
不过,政策生效时间在2027年4月1日,中间还有一年半的窗口期。这段时间很可能会出现两种反应:一是抢在政策生效前集中出货,短期出口数据进一步冲高;二是企业加快海外产能和服务网络的布局,把出口从贸易模式转向经营模式。
对经销商和海外合作伙伴来说,也要提前调整预期。整车价格上涨、商务政策收紧、部分车型供应节奏变化,都可能在未来一年里出现。提前沟通、锁定长期协议,比等到政策落地再反应要从容得多。
出海这件事,最终拼的不是谁享受了更多补贴,而是谁能在没有补贴的情况下依然把车卖出去、把钱赚回来。
还有两个细节值得留意。一是政策的适用范围,整车、底盘以及以整车形式出口的改装车,适用的规则可能不同,企业在做出口规划时需要提前确认产品归类,避免报关环节出现争议。二是窗口期的抢出口效应,政策生效前的集中出货会推高短期数据,但也会透支一部分明年的需求,做市场预测时要把这个因素计入。对经销商和海外合作伙伴来说,接下来一年里,与厂家反复确认价格构成和退税口径,会比以往任何时候都重要。