为什么奇瑞QQ3干不过吉利星愿

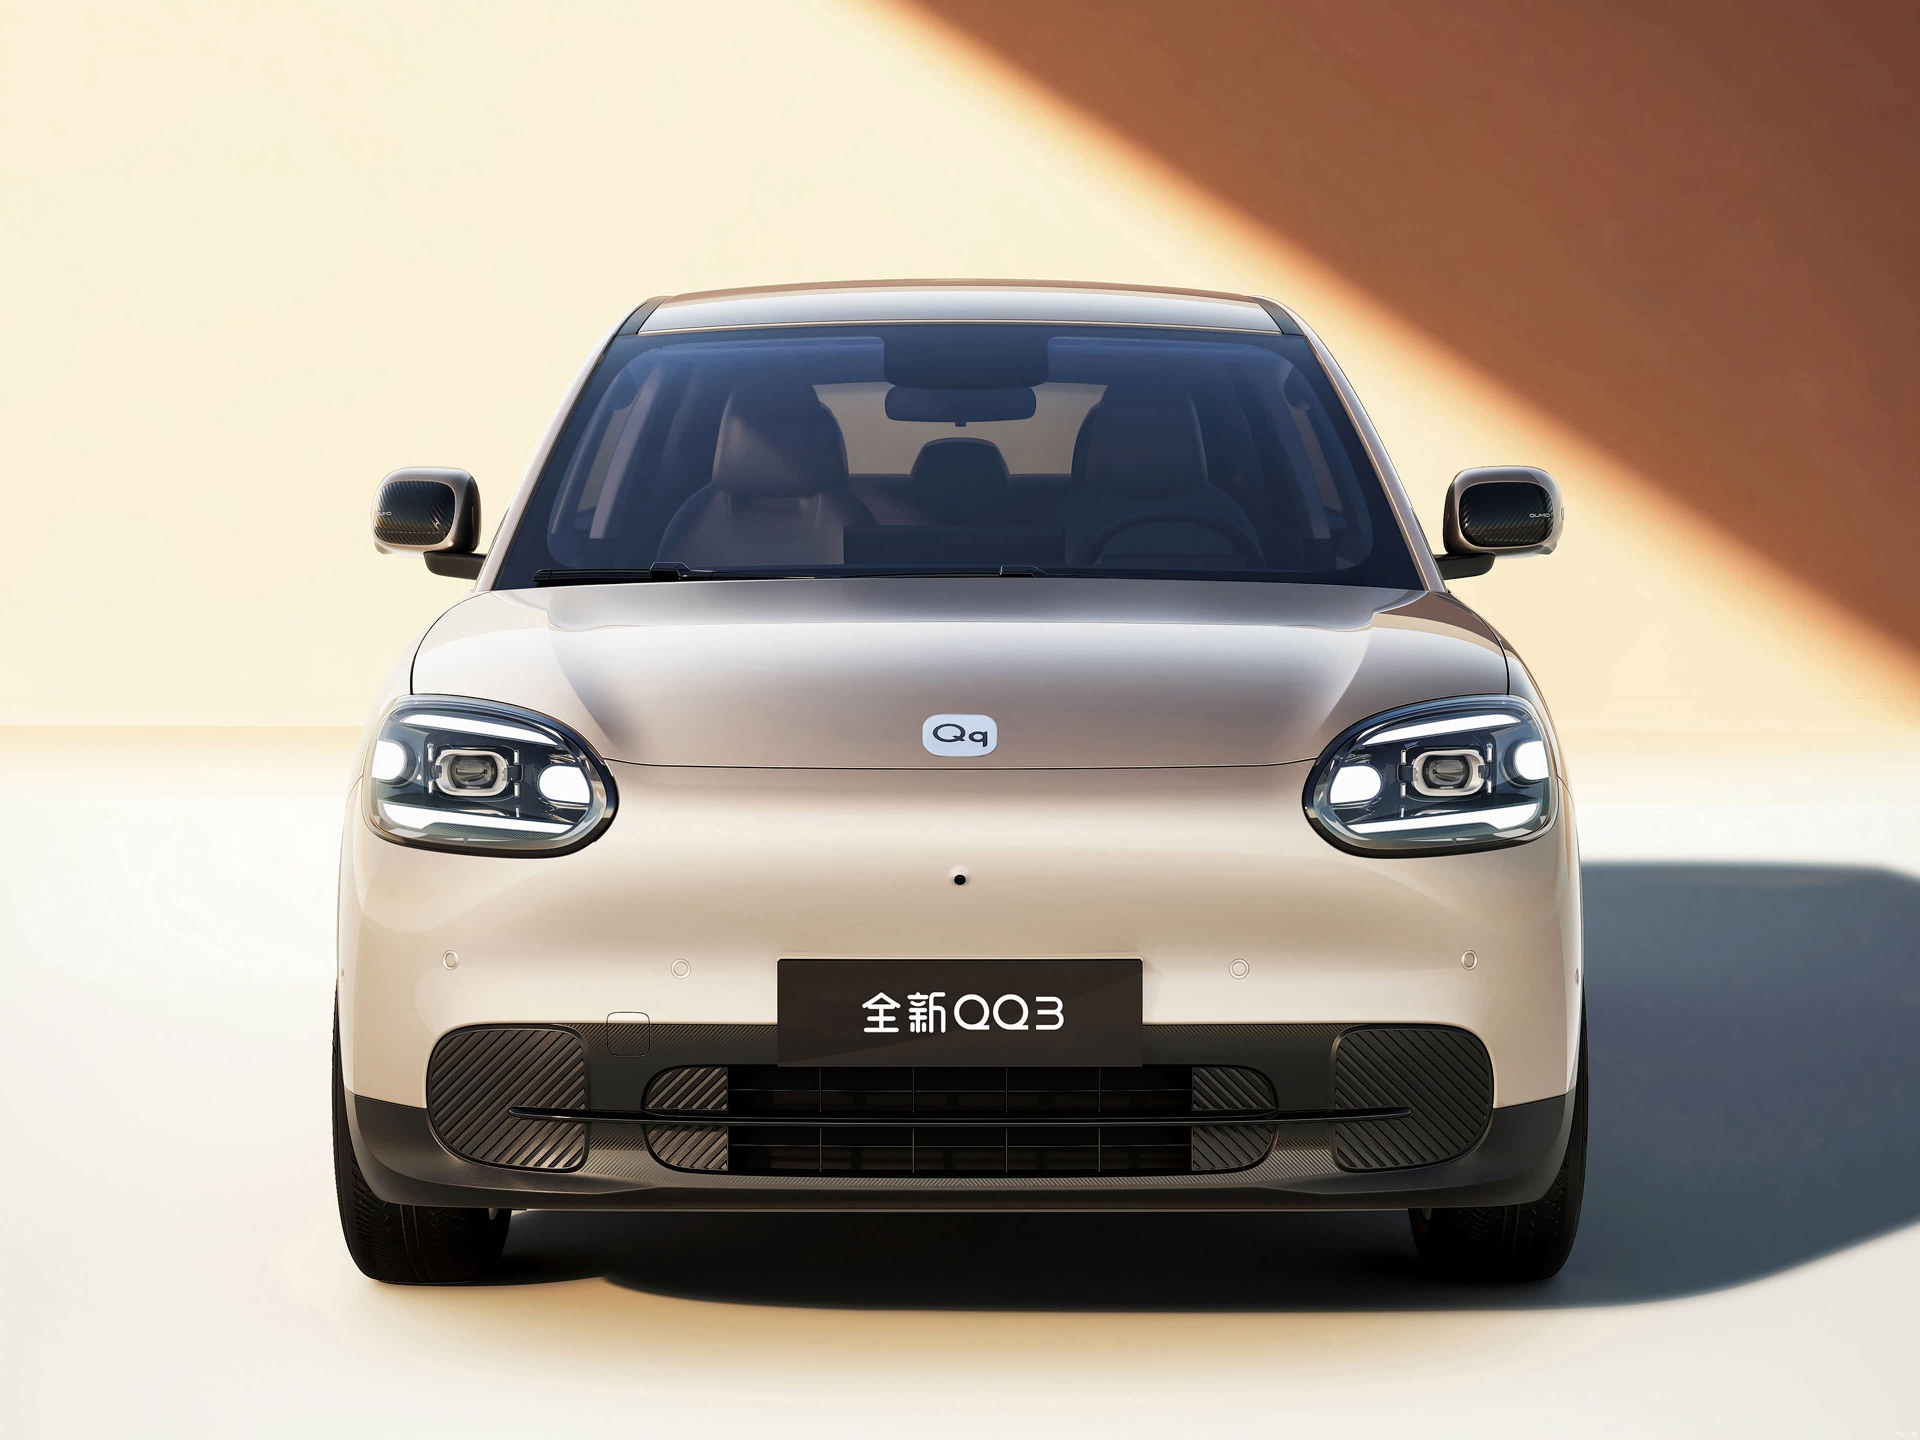
奇瑞QQ3“干不过”吉利星愿 (图片 | 参配) ,核心原因不在于纸面参数不够强,而在于两者对“性价比”的定义方式,以及背后支撑这种定义的体系能力存在代差。QQ3 EV试图用“越级参数+高阶智驾选装”来打动用户,但星愿用“全系标配核心硬件+成熟口碑+渠道密度”构建了一道更难逾越的信任壁垒。参数上QQ3看似“越级”,但“值感”被选装策略稀释了单看尺寸和续航,QQ3 EV确实压了星愿一头:轴距2700mm对2650mm,高配续航420km对410km,后备厢拓展容积1450L对1320L。问题出在配置的获得方式上。QQ3 EV最核心的差异化卖点——猎鹰500智驾系统(含高速NOA、自动泊车),在相当长一段时间内是需要额外付费选装的科技包,L2级辅助驾驶硬件也并非出厂标配。这意味着用户进店后会发现,宣传中的“越级体验”需要再加一笔预算才能解锁。更关键的是,这种选装策略后来引发了老车主投诉:有用户反映购车不到两个月,同款车型就改为免费标配原本4000元选装的智驾硬件,且厂家未提前告知。这种政策波动本身就在消耗用户对“性价比”的信任。相比之下,星愿的打法极其清晰:全系标配宁德时代电芯、后驱独立悬架、Flyme Auto智能座舱。用户不需要研究配置表做加法,入门版的核心体验就是完整的。星愿卖的是“确定性”,QQ3还在证明自己“不会错”星愿2025年卖出46.58万辆,2026年8、9月单月连续突破6万辆,A0级纯电市占率超过30%。这个销量规模本身就构成了最强的购买理由:用户默认它已经被几十万人验证过,不容易踩坑。在6—8万元这个价格带,绝大多数买家是首次购车或家庭增购,他们对“确定性”的敏感度,远高于对某一项纸面参数的追求。QQ3 EV的尴尬在于,它作为“停产12年后复活”的后来者,需要先证明自己可靠,才有资格谈越级。而且它的情怀牌对当下主力购车人群的转化效率有限——当年QQ的核心用户,和今天A0级纯电市场的年轻买家,重合度并没有想象中那么高。盲订阶段20分钟破万的订单热度,并没有稳定转化为持续的销量势能,2026年5月QQ3 EV月销约1.04万辆,同期星愿仍超过3.6万辆,差距依然悬殊。电池品牌与渠道密度,是容易被忽视的隐性壁垒在A0级纯电市场,电池品牌的用户心智权重被严重低估。星愿全系标配宁德时代电芯,这在很多消费者的决策链条里是一个不需要解释的安全信号;QQ3 EV搭载的是国轩高科电池,即便实际性能不差,但在“咖位”认知上天然多了一层解释成本。对于一辆主要用于日常代步、且很可能作为家庭唯一或第二辆车的产品来说,用户倾向于选择那个不需要自己去做技术背书的选项。渠道层面同样如此。吉利依托燃油车时代积累的经销商体系,渠道网络渗透到几乎每个县城,看车和售后都足够便利。而QQ3 EV有车主反馈所在县城没有4S店,看车维修需要跑市区。在小车市场,渠道密度直接决定了“顺便看一眼”的转化概率,也直接影响售后体验的信心。说到底,星愿的成功不是某一项配置的胜利,而是一套“让用户不用做功课就能放心下单”的体系的胜利。 QQ3 EV的纸面参数并不弱,但它把成本花在了需要用户主动理解、甚至额外付费才能感知的地方,而星愿把资源投在了全系标配的宁德时代电池、独立悬架和已经形成口碑的Flyme车机上。在一个决策周期极短、容错意愿极低的入门市场里,“不需要解释的均衡”比“需要解释的越级”更有杀伤力。