7.98万只是开始?燃油车全线溃败,从十万级到百万豪车,谁在裸泳?

7.98万只是开始?燃油车全线溃败,从十万级到百万豪车,谁在裸泳?
车市的风向变了,而且变得让人猝不及防。就在新年伊始,比亚迪甩出一张王炸,秦PLUS (图片 | 参配 | 询价) 荣耀版直接杀入7.98万元区间。这不仅仅是降价,更是一次对传统燃油车价值体系的降维打击。
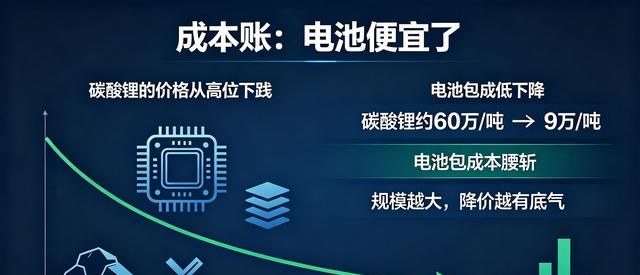
那句“电比油低”的宣传语,看似简单,实则字字诛心,精准地戳中了燃油车主的痛点。很多人还在疑惑,车企难道不赚钱吗?账得这么算:新能源汽车的核心成本在于电池。回顾2022年初,碳酸锂价格高达60万元/吨,而如今已跌至9万元/吨左右。
这意味着,电池组的成本几乎腰斩。再加上比亚迪在2023年创下了302万辆的销量纪录,同比增长超60%,毛利率更是攀升至22.2%。规模效应带来的成本摊薄,让降价有了坚实的底气。
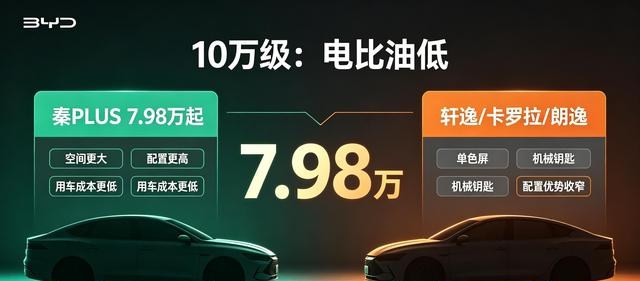
这一拳,结结实实地打在了合资品牌的软肋上。曾几何时,轩逸 (图片 | 参配 | 询价) 卡罗拉 (图片 | 参配 | 询价) 朗逸 (图片 | 参配 | 询价) 速腾 (图片 | 参配 | 询价) 是十万级家轿市场的“四大金刚”。如今,面对秦PLUS (图片 | 参配 | 询价) 的步步紧逼,它们的防线正在瓦解。
对比配置,秦PLUS拥有8.8英寸彩色中控屏、智能语音交互和车联网功能;而同价位的轩逸 (图片 | 参配 | 询价) 还在使用单色屏幕、机械按键,甚至保留着机械手刹,连倒车影像都成了奢望。在智能化体验面前,燃油车的所谓“耐用”显得苍白无力。
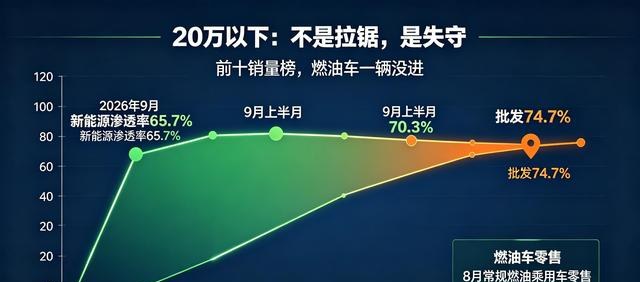
数据不会撒谎。2023年,丰田销量175万辆,同比下滑5%;日产销量66万辆,同比暴跌19.13%。与此同时,新能源车的渗透率却在疯狂飙升。预计到了2026年9月,狭义乘用车零售量中,新能源车占比将达到65.7%,而在上半月的批发渗透率甚至突破了74.7%。
曾经的燃油车基本盘,正在被快速蚕食。8月份的数据更是触目惊心:常规燃油乘用车零售量仅54万辆,同比近乎腰斩。在销量前十的榜单中,再也看不到纯燃油车的身影。吉利星愿 (图片 | 参配) 、零跑、特斯拉Model Y等新能源车型轮番霸榜。
对于20万元以下的市场而言,这已经不是竞争,而是单方面的碾压。即便是在20万到50万元的中高端市场,燃油车的护城河也出现了深深的裂痕。奔驰C级 (图片 | 参配) 宝马3系 (图片 | 参配) 凯美瑞 (图片 | 参配) 等传统豪强的舒适区,正受到理想L6 (图片 | 参配 | 询价) 问界M7 (图片 | 参配) 小米SU7 (图片 | 参配) 极氪007 (图片 | 参配 | 询价) 以及汉L EV的猛烈冲击。
这些新势力车型不仅在空间和设计上更胜一筹,更在智能座舱和驾驶体验上实现了超越。更重要的是,竞争的本质已经改变。智能驾驶不再是锦上添花的配置,而是成为了必选项。
这些曾经属于百万级豪车的配置,下放到30万甚至更低的价位时,燃油车的溢价能力便荡然无存。
在50万元以上的豪华车市场,壁垒也开始松动。问界M9 (图片 | 参配) 连续多月稳居豪华车销量榜首,累计交付量突破25万辆;尊界S800 (图片 | 参配) 更是直接从奔驰S级 (图片 | 参配) 和宝马7系 (图片 | 参配) 手中抢走了大量订单;
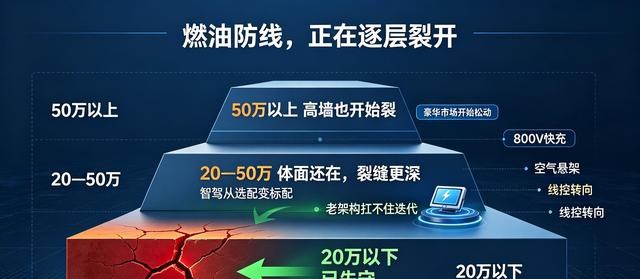
而在硬派越野领域,仰望U8 (图片 | 参配 | 询价) 也站稳了脚跟。古人云:“今日割五城,明日割十城,然后得一夕安寝。起视四境,而秦兵又至矣。”燃油车的退守,正如这般步步为营却又无可奈何。
从10万级到50万级,市场份额正在一点点流失。这并非危言耸听,而是正在发生的现实。油车不会一夜之间消失,但其生存空间正在被极度压缩。未来的汽车市场,属于那些能够提供更优能源效率、更强智能体验和更低使用成本的产品。
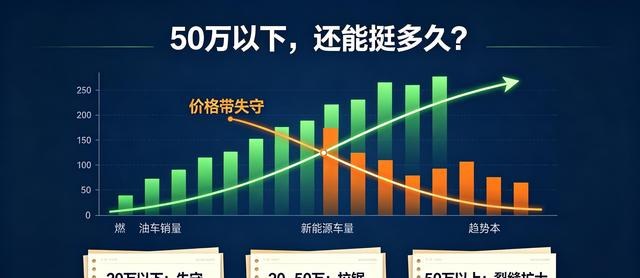
对于手握15万到30万预算的消费者而言,选择燃油车还是新能源,或许不再是一个关于情怀的问题,而是一个关于理性与趋势的判断。下一个销售榜单出炉时,答案自会揭晓。
你,准备好迎接这个新时代了吗?