15万辆之后,比亚迪商用车把战火烧到了欧洲重卡腹地

除了在新能源乘用车上稳稳拿下全球霸主地位,在商用车上,比亚迪同样在书写新的全球故事。
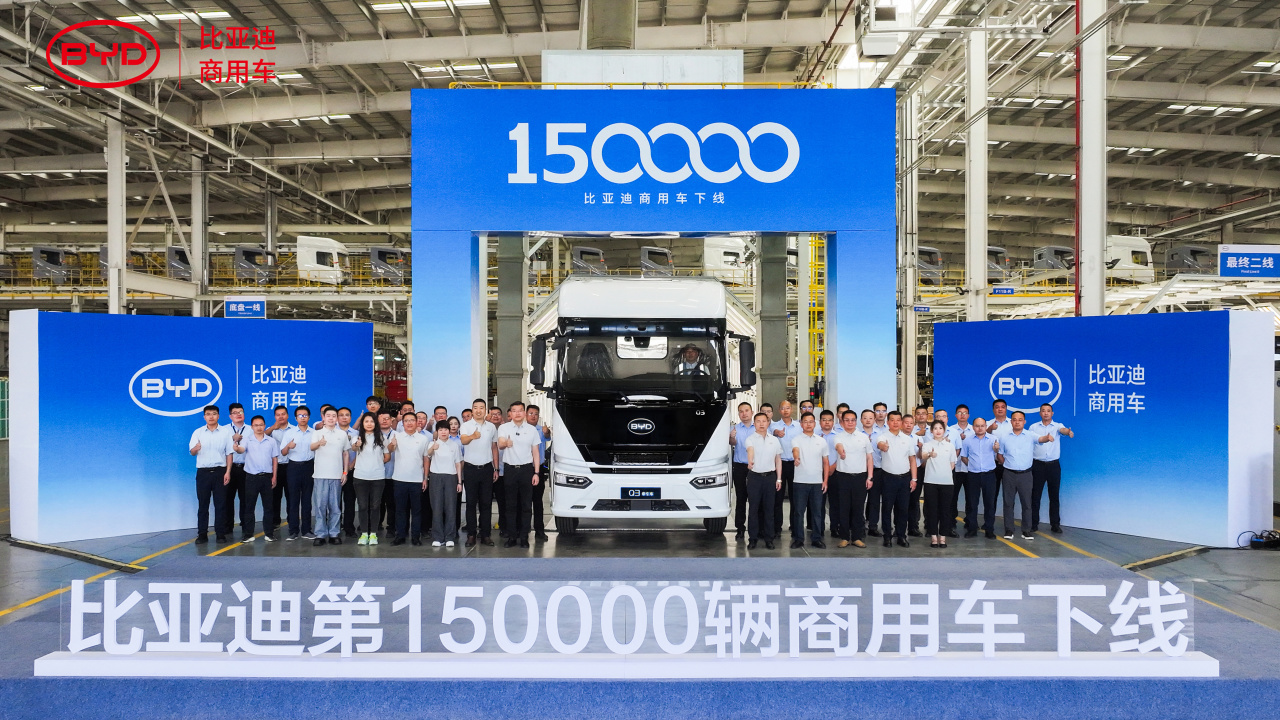
从1到15万,比亚迪商务车走了18年。站在第15万台阶上的,不是人们熟知的电动大巴,而是一台面向干线物流的重卡。这或许可以视为一个信号,比亚迪商用车将从客车出海的成功剧本,切到重卡出海的硬仗。
客车出海,“熬”出信任
2025年,比亚迪新能源客车出口4234辆,连续三年蝉联出口冠军。2026年继续领跑,截至8月,新能源客车累计出口3345辆,是行业唯一突破3000辆量级的企业。
这些数字背后,是一场长达十余年的“信任长跑”。从2005年进入匈牙利市场,2016年科马罗姆大巴工厂落成,再到如今,比亚迪电动大巴已服务欧洲26国超过160座城市,累计运营里程突破5.9亿公里,减少63万吨碳排放。从被质疑到被信赖,比亚迪在欧洲走了一条最慢但最扎实的路。
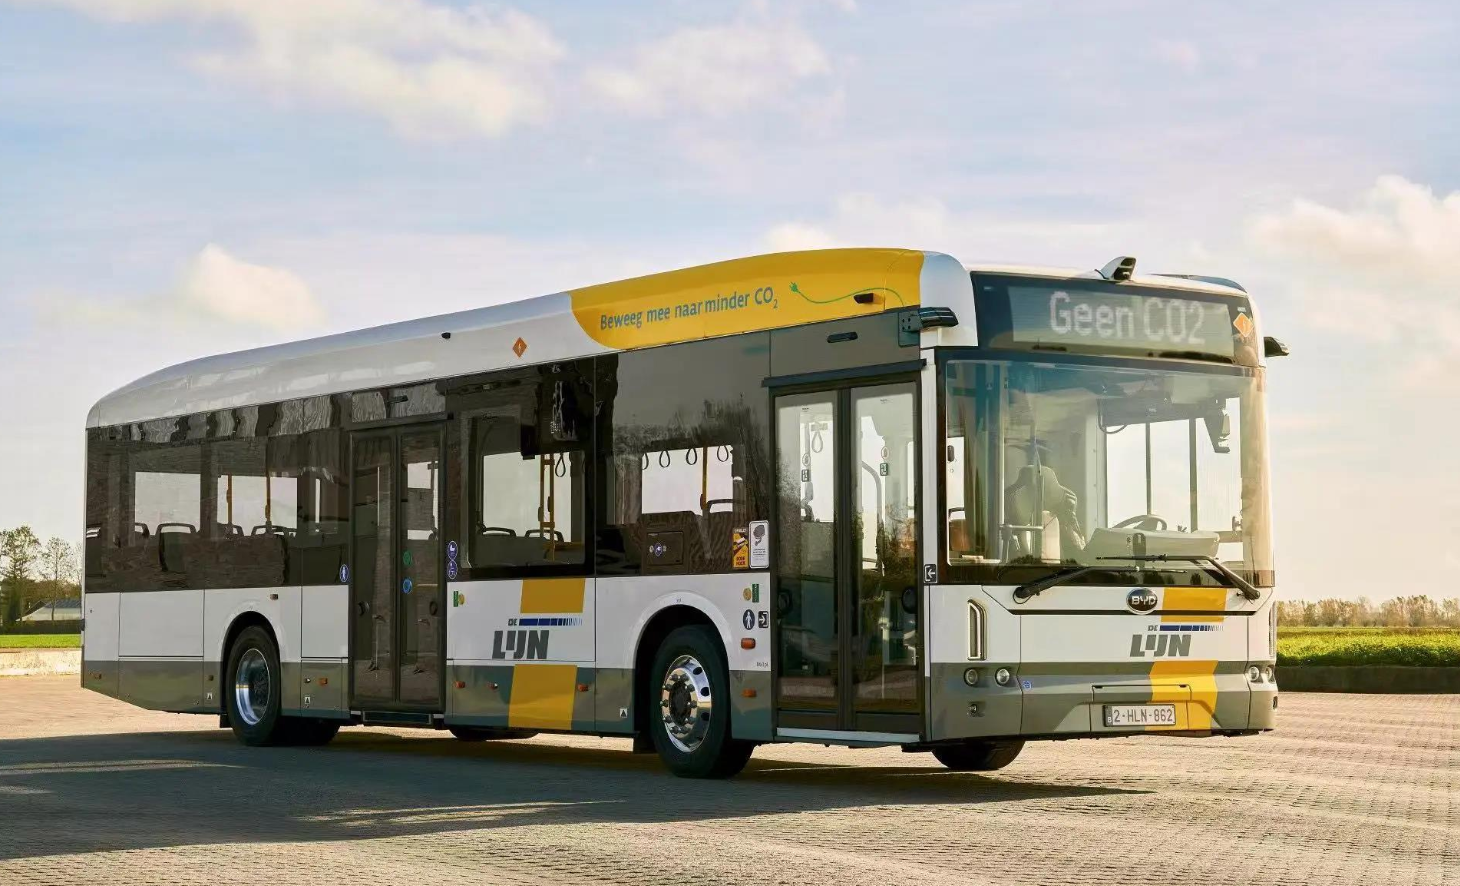
但走得并不轻松。一辆12米纯电动大巴海外售价约40万至50万美元,扣除海运、关税、本地组装和渠道费用后,单车净利润率预估8%至15%。更关键的是,公交公司、物流车队等商用车客户,对可靠性的要求远高于乘用车消费者。一旦车辆在运营中“趴窝”,损失的是真金白银的运营收入。
比亚迪用十几年时间在欧洲公交系统建立起的“能跑、可靠、服务跟得上”的口碑,才是客车出海真正的护城河。
重卡出海,比亚迪有牌
为什么说重卡是另一场硬仗?
客车的采购方是政府和公交公司,决策链条长但稳定,一旦建立合作就具有延续性。重卡的客户是物流企业和车队运营商,他们算的是一笔更现实的经济账,比如单车采购成本、每公里能耗、补能时间、出勤率、维保费用等等,每一项都直接影响利润。
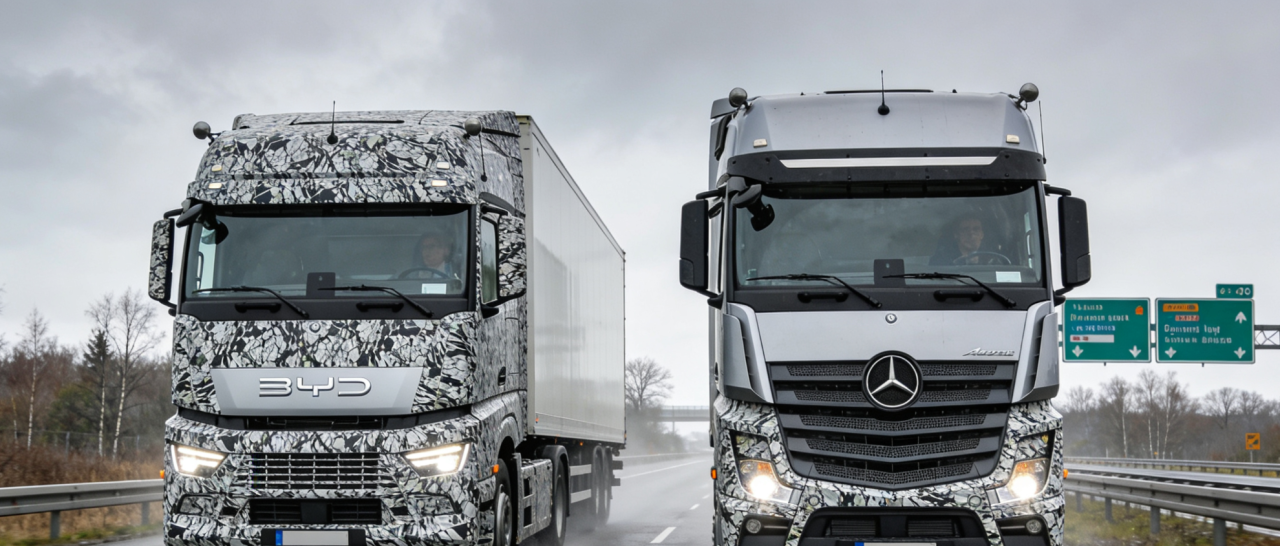
而且,欧洲重卡市场的竞争格局远比客车市场残酷。戴姆勒卡车、沃尔沃、Traton旗下的曼恩和斯堪尼亚等七家西方制造商目前仍占欧洲重型卡车销量约97%,每一家都有几十年的客户关系和成熟的服务网络。要撬动这个市场,仅靠“车好”远远不够。
但比亚迪手里有牌。
第一张牌是成本。欧洲运输与环境组织2026年9月报告显示,中国车企重型电动卡车的目标定价约22.5万至25万欧元,而欧洲同类车型均价约32万欧元,低约30%,五年总拥有成本可降低12%,单车可节省约4.3万欧元。
这个价差并不是来自补贴,而是比亚迪从电池到电控的全产业链自研能力。商用车专用刀片电池在结构强度和散热设计上做了适配调整,既保证了重载场景的安全冗余,又通过规模化生产压低了成本。
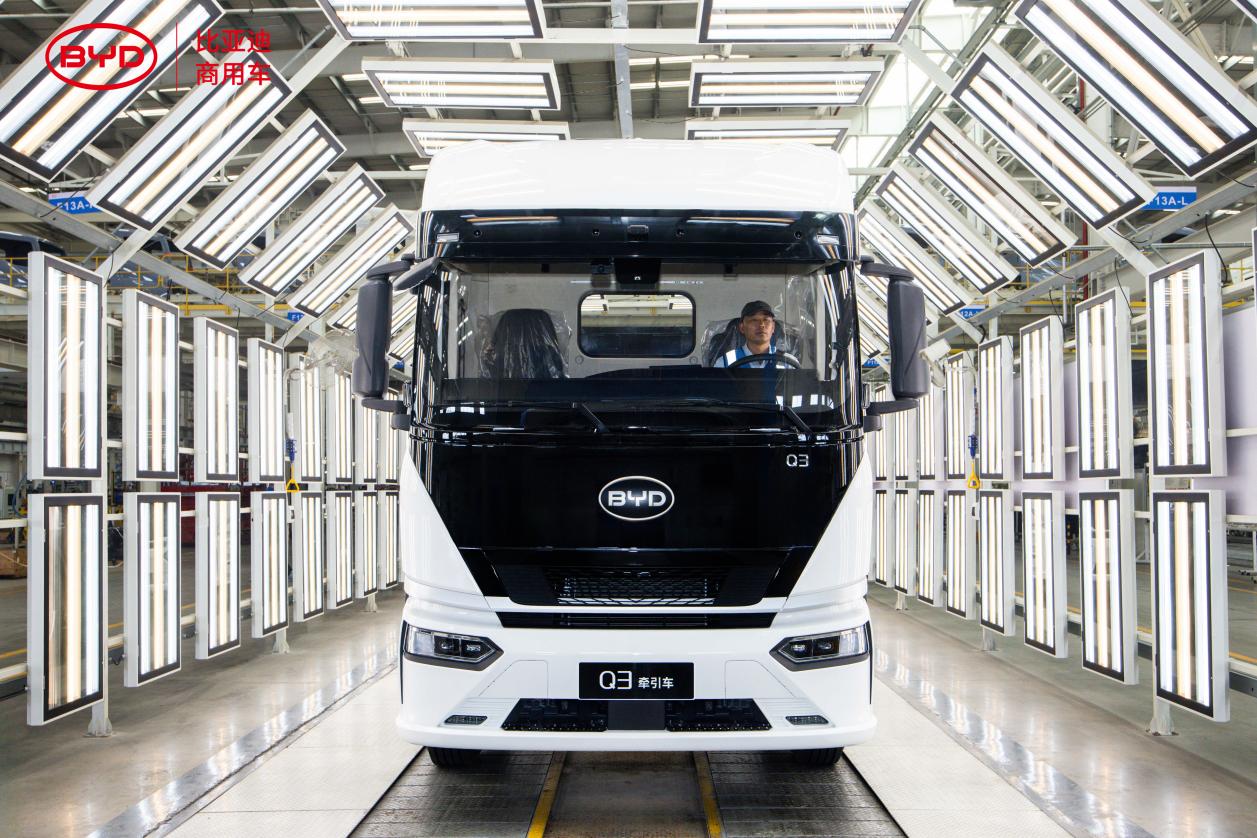
第二张牌就是补能效率。干线物流电动化的最大障碍,是车能不能像柴油车一样高效周转。此次下线的Q3纯电动牵引车,电机峰值功率600kW,支持双枪快充,SOC从20%充至80%最快约30分钟,整车轻量化设计低至9250kg,较同级轻400kg。
面向欧洲市场的旗舰车型ETT 44更进一步,搭载651kWh刀片电池,峰值功率达到1000马力,支持1.5MW兆瓦闪充,20分钟即可补充300至400公里续航。司机喝杯咖啡的时间,车就能重新上路,这才是车队运营商真正在意的。
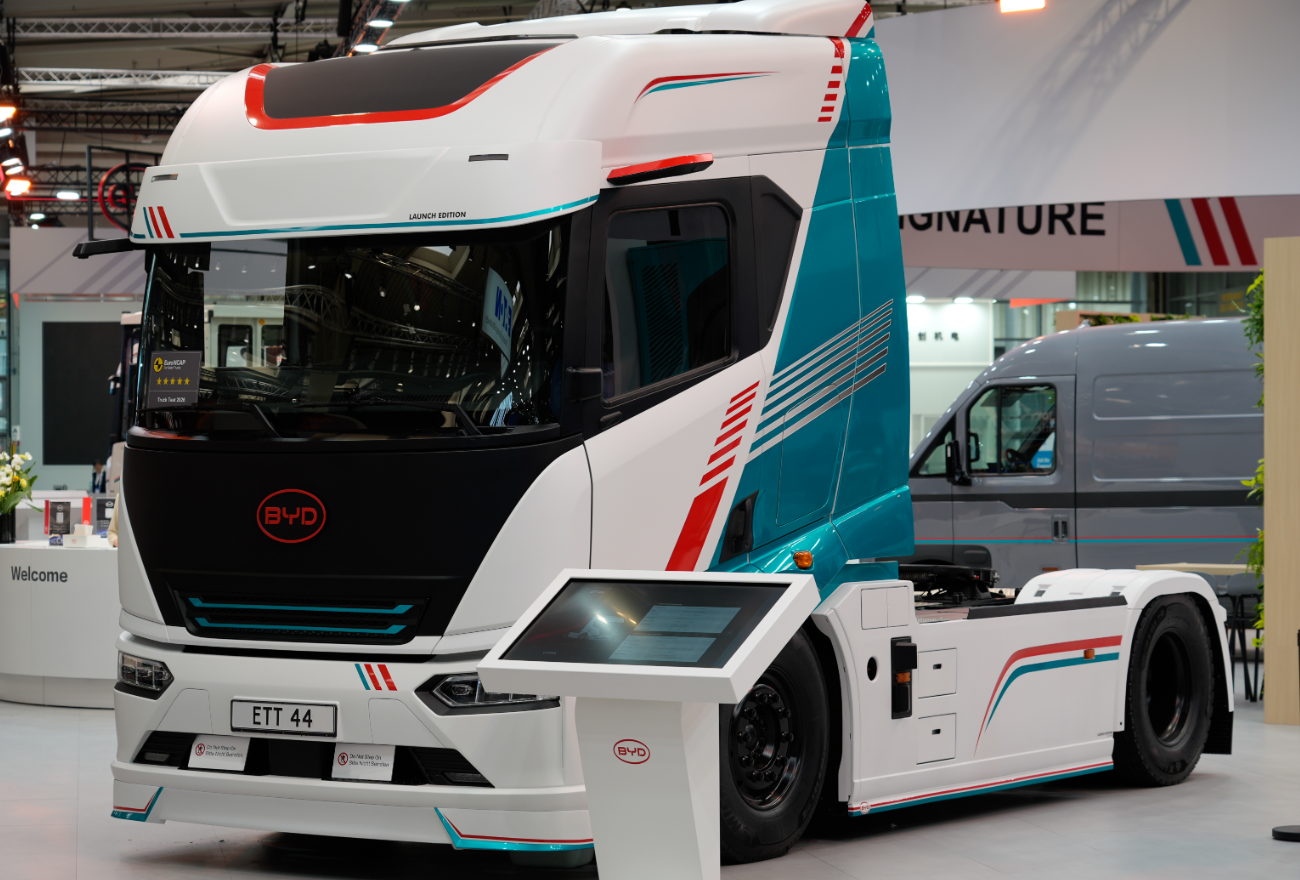
第三张牌,也是最被低估的一张,是生态。在2026年德国汉诺威IAA车展上,比亚迪没有只发新车,而是拿出了“整车+补能网络+车队智能管理+全周期维保”一体化零碳物流方案。从卖车延伸到卖系统解决方案,帮助客户降低运营复杂度。
比亚迪执行副总裁李柯在展会上提出“一个公司,一个生态系统,一个完整的能源方案”。这意味着比亚迪不再只是“卖一辆电动卡车”,而是把车辆、充电、储能、金融、售后打包成一个可落地的运营方案。
对于那些想电动化但不知道从何入手的欧洲物流车队来说,这种“交钥匙”式的方案,可能比单纯的价格优势更有吸引力。
本地化生产,绕开关税,也绕开偏见
欧洲本土制造商已经感受到压力。大众集团旗下Traton的曼恩品牌等欧洲厂商,正呼吁欧盟对中国电动卡车采取类似电动乘用车的加征关税措施。
比亚迪的应对策略很清晰,就是实现本地化生产。匈牙利科马罗姆商用车工厂正在扩建,新增29,000平方米智能化生产设施,客车与卡车合计年产能将超千台。
李柯在IAA上的表态被路透社等多家外媒广泛引用:“长期来看,我们在欧洲销售的所有产品都会在这里生产”“一旦所有产品都在当地生产,我们就成为了一家欧洲公司”。
这意味着比亚迪将在欧洲“扎根”。从2005年进入匈牙利,到2016年建客车工厂,再到2025年设立欧洲总部、扩建商用车产能、推进乘用车工厂建设,比亚迪在欧洲的布局已经覆盖了生产、研发、销售和服务全链条。这种深度本地化的决心,是多数中国商用车企尚未展现的。
15万辆只是起点
把视角拉远,全球电动重卡市场正处于爆发前夜。2025年全球电动重型卡车市场规模约169.7亿美元,预计到2035年将增长至1529.5亿美元,复合年增长率22.2%。比亚迪以24.29%的市场份额领跑。
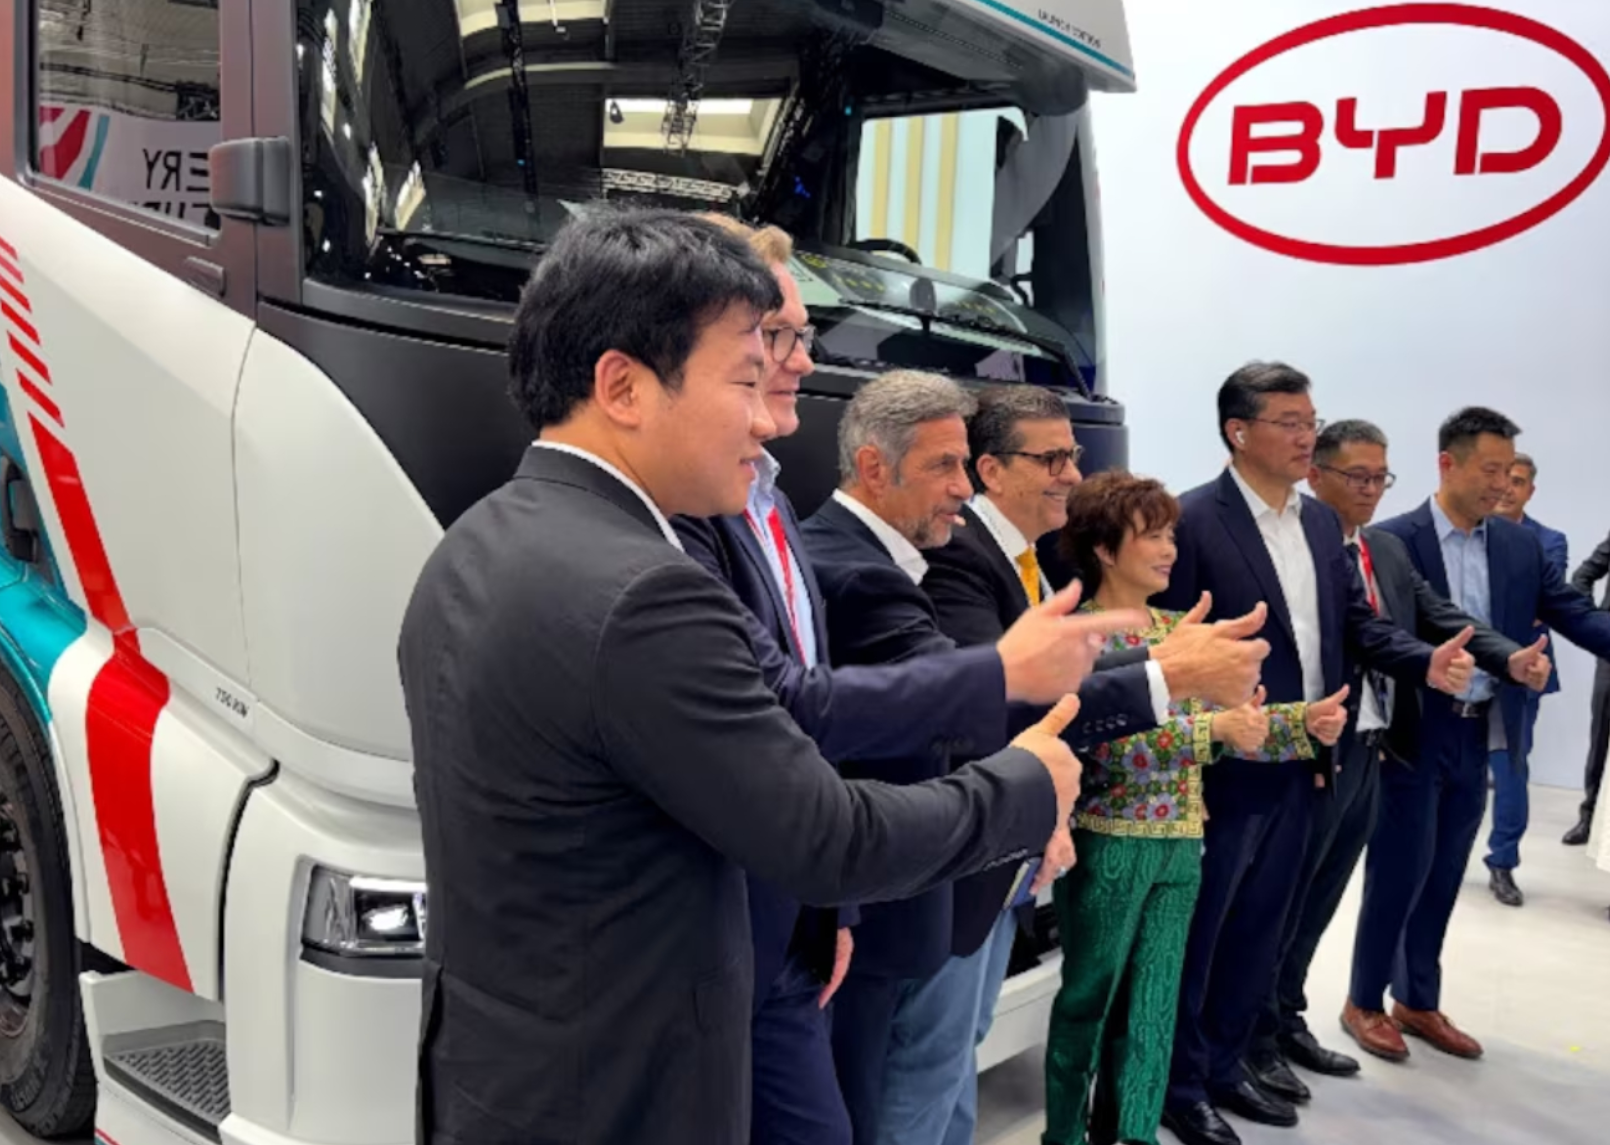
但领先不等于安全。欧洲柴油卡车仍占欧盟新注册量的92%,电动卡车只有4.8%,而欧盟要求到2030年重型车辆排放较2019年下降45%,电动卡车市场份额需要升到约35%。这个巨大的缺口意味着未来几年欧洲重卡电动化将进入加速期,而谁能在这个窗口期建立起客户信任和服务能力,谁就能占据先机。
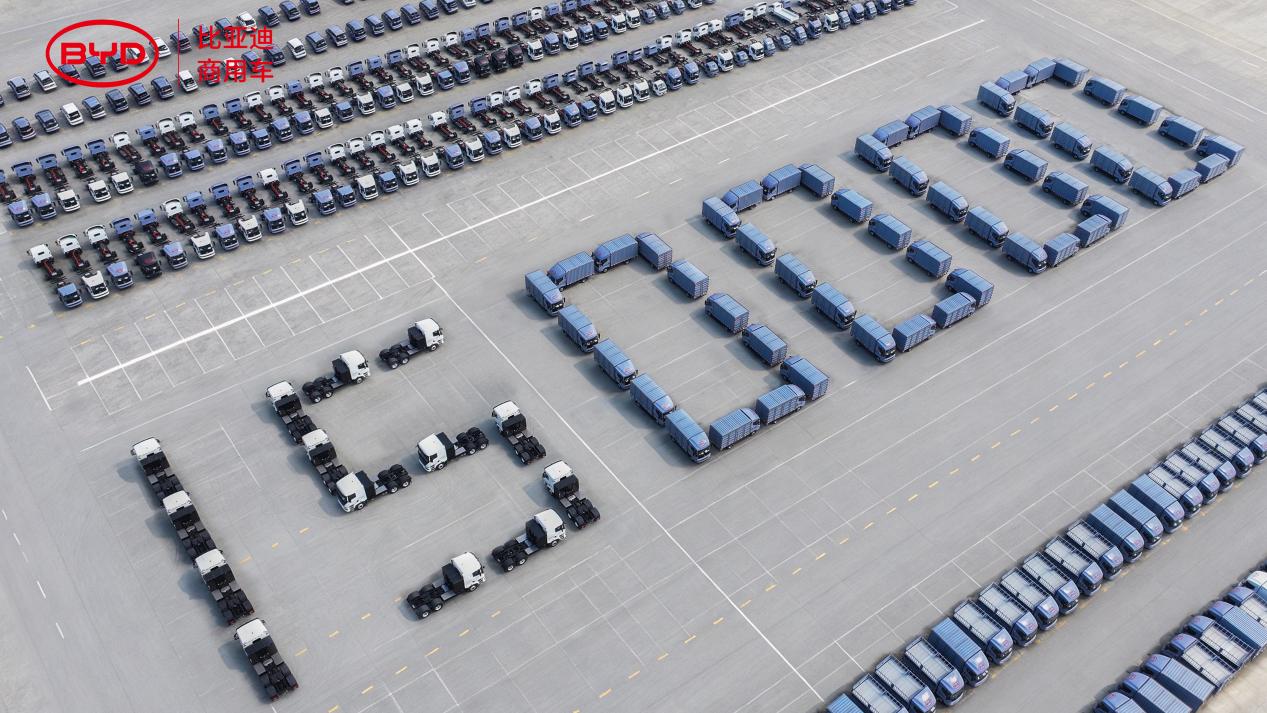
比亚迪商用车15万台下线的意义,在于它宣告了商用车电动化的竞争,正在从中国市场的“内卷”升级为全球市场的“外拓”。
从淮安到汉诺威,从公交大巴到干线牵引车,比亚迪商用车的下一个15万台,大概率不会只在中国下线。