交强险为何成了保险公司的‘门槛’?老板的遭遇引发深思

交强险为何成了保险公司的‘门槛’?老板的遭遇引发深思
沈老板的故事引人关注:他在杭州经营公司,拥有七辆价值百万的豪车,年年续保,保险公司对他态度热情。
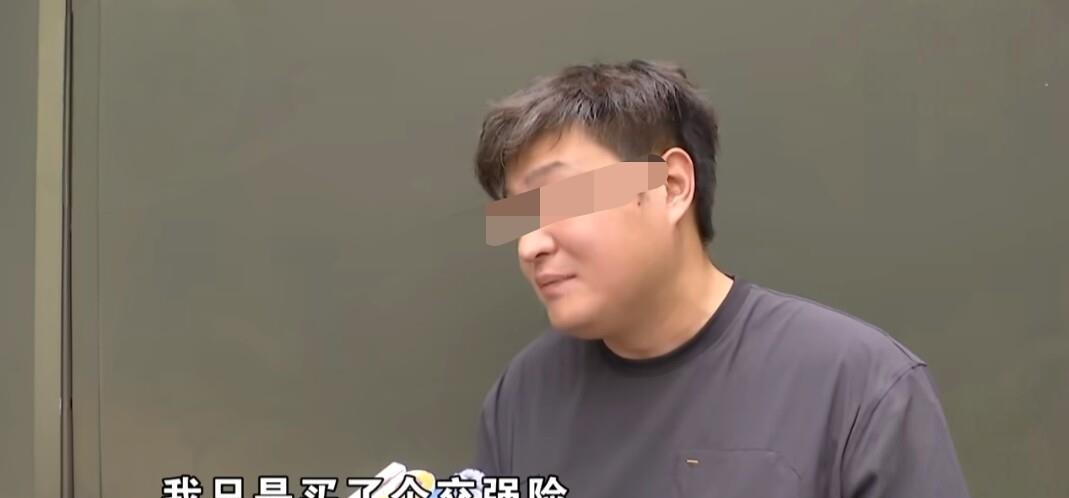
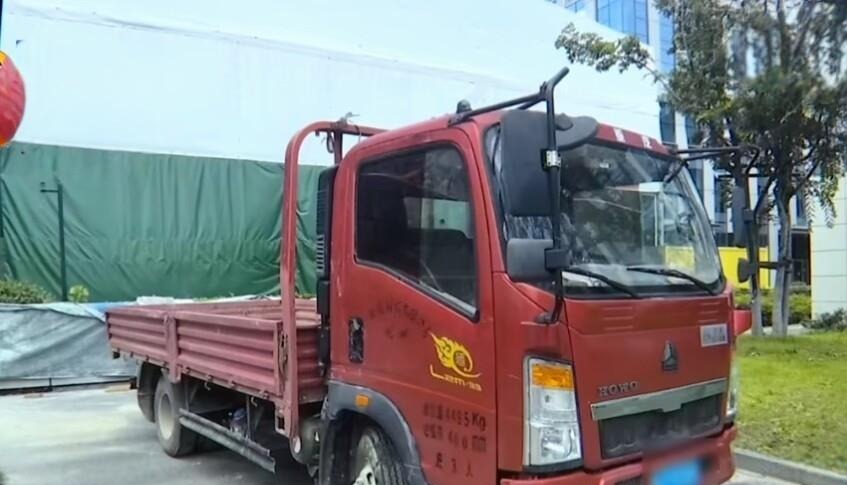
然而,当他为一辆2017年的旧货车购买交强险时,却遭遇了意想不到的刁难:保险公司要求他凌晨两三点到营业厅排队取号。
这辆旧货车主要在公司内部道路上使用,几年来未曾出过事故。
沈老板过去四年都是在线上购买交强险,但从2024年开始,保险公司强制要求他线下办理,结果第一次去营业厅就遇到了种种麻烦。
经过深思熟虑,他意识到,仅购买交强险没有商业险,保险公司其实是因为缺乏利润而刁难他。
沈老板向保险公司反映情况,起初并未被重视。
经过调取监控,证实员工确实说了“凌晨三点来排队”的话。
沈老板表示,他并不缺钱,也不追求客户优惠,唯一的要求就是保险公司上门道歉。
最终,保险公司承认柜面员工的言辞不当,导致了误会,并对其进行教育和处罚,进行了道歉。
这件事情看似个案,但实际上在保险行业中并不少见。
许多车主在为交强险投保时,遭遇类似麻烦,甚至被告知必须购买商业险才能获得交强险。
根据《机动车交通事故责任强制保险条例》,保险公司不得拒绝或拖延承保交强险,车主有权依法投保。
交强险是为了保障基本的道路交通风险,确保在发生事故后,第三者能够获得基本赔偿。
若因风险高被拒保,或者因只购买交强险而遭遇刁难,交强险的公共保障属性将遭到严重削弱。
保险公司在交强险上本就不盈利,基层网点的服务人员往往因考核压力,倾向于推销利润更高的商业险。
于是,种种劝退手段层出不穷,有的说系统问题,有的让客户多次跑腿,还有的干脆提出不合理的排队要求。
这些表面上的流程问题,实质上反映出保险公司在执行交强险时的系统性偏差。
沈老板坚持追求自己的权益,最终得到了解决,而许多普通车主可能因缺乏时间和精力,选择默默更换保险公司。
可换一家保险公司,问题真的能够得到解决吗?
在各家保险公司中,只购买交强险的旧货车主们,或许都将面临相似的待遇。
沈老板的经历提醒我们,交强险的购买并不该成为客户的负担,保险公司应将客户视为平等的合作伙伴。
车主们只想遵循法律规定购买交强险,保险公司也应当恪守职责,提供应有的服务,而不是设立无形的障碍。