雷诺20亿投资引中国平台入驻,百年工业遗产沦为代工背后的全球汽车洗牌真相

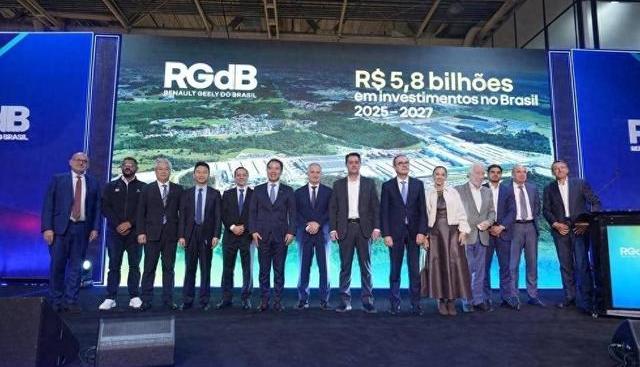
9月15日那天,雷诺向巴西库里蒂巴的塞纳工厂追加20亿雷亚尔的投资,当我看到这则新闻时,一时有点说不出话来。
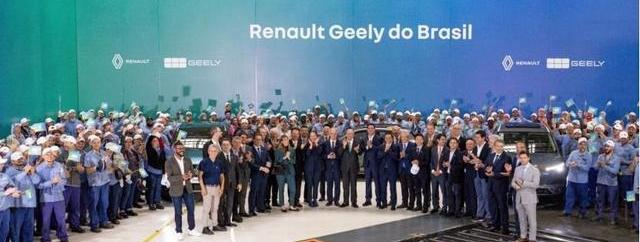
一个百年汽车巨头,在南美这片曾经的私产里,竟然要把生产线彻底翻新成吉利的GEA平台。
这不是简单的产能升级,而是一场身份的软性投降。
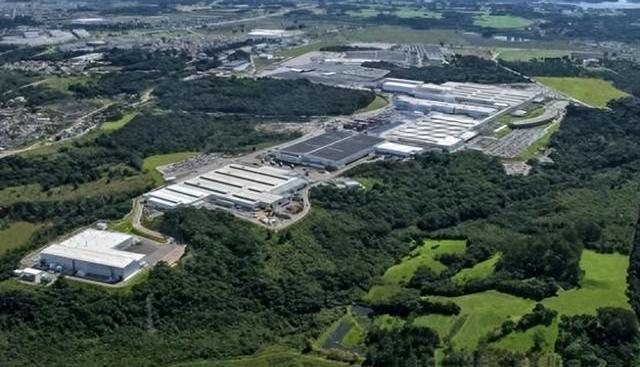
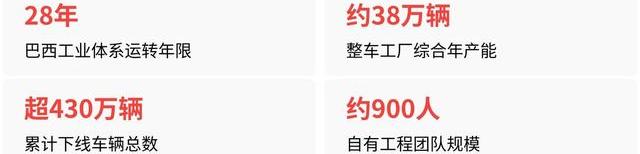
从1998年投产到现在,这座工厂累计产出400万辆车,养活了5120名员工,代表的是雷诺在南美的工业遗产。
现在呢,它要沦为另一家车企的技术代工地。
想象一下这样的场景:几十年前,雷诺以合资方的身份进入巴西,带去的是欧洲的技术、管理体系和品牌承诺。
今天,它要用58亿雷亚尔的累计投入来改造这座工厂,目的是兼容一个来自中国的电动架构。
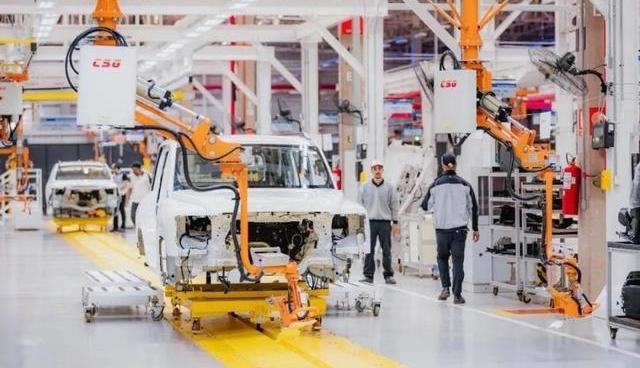
GEA平台涵盖混动、纯电和乙醇混合燃料系统,能在同一条产线上生产多种动力形式的车。
从单一燃油到多动力柔性化转型,听起来很宏大,但本质上是什么呢?
是雷诺在欧洲重组的压力和南美市场被蚕食的现实之间,陷入了一个"时间差"困局。
新能源转型得太快,它自己的研发跟不上,于是只能把产能当筹码,去换一个已经成熟的外部架构。
真正扎心的是市场这一块。
2026年8月的数据摆在这儿:BYD在巴西单月卖出2.45万辆车,市占率达到9.3%,排名第四。
而深耕巴西近三十年的雷诺呢,只卖了1万辆,市占率下滑到3.8%,排名跌到第七。
这个反差有多大?
而雷诺再怎么折腾,也没法在这个价格带上正面抗衡。
BYD全球8月销量44.03万辆,其中海外销量18.87万辆,占比已经达到43%。
这意味着什么?
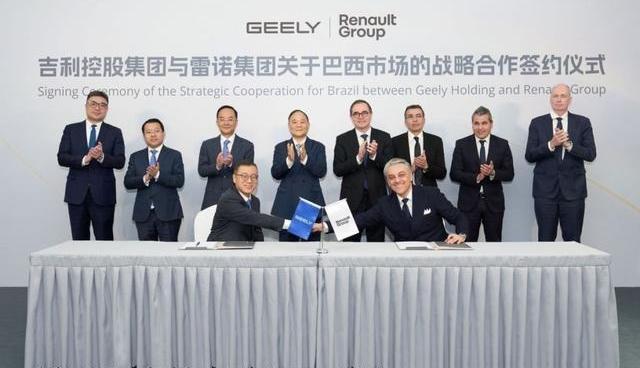
中国的电动车已经不再是国内玩家的故事,而是把海外当成核心增长极。
巴西只是其中的一个支点。
雷诺试过反击,推出了EX5 EM-i这样的本地化生产车型,262马力、纯电续航112公里,企图通过取消进口关税和物流成本来在价格上正面挑战BYD。
但这场较量从一开始就不对等。
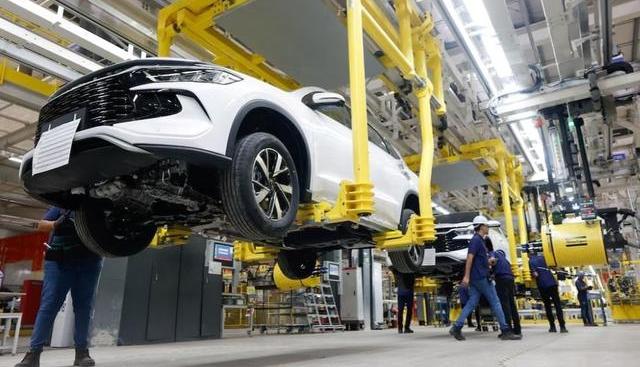
BYD的高速扩张已经形成了规模效应,产量越大成本越低,价格就越有竞争力,良性循环已经跑起来了。
雷诺的追赶面临的不仅是产品差距,更是时间窗口的极端限制。
关键在于,这背后反映了一个更大的产业逻辑变化。
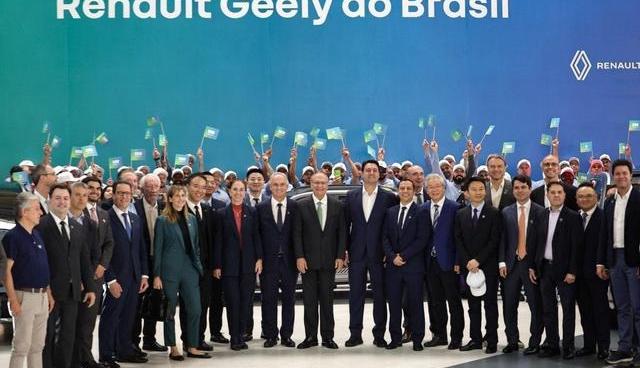
2026年8月,中国乘用车出口88.8万辆,其中新能源车出口51.8万辆,同比增长154.7%。
这不只是数字,这是一条产业链的全面输出。
中国车企不再满足于整车贸易,而是在做平台授权、核心技术转让和供应链深度渗透。
Stellantis用中国平台,大众要用中国平台,现在雷诺也要用中国平台。
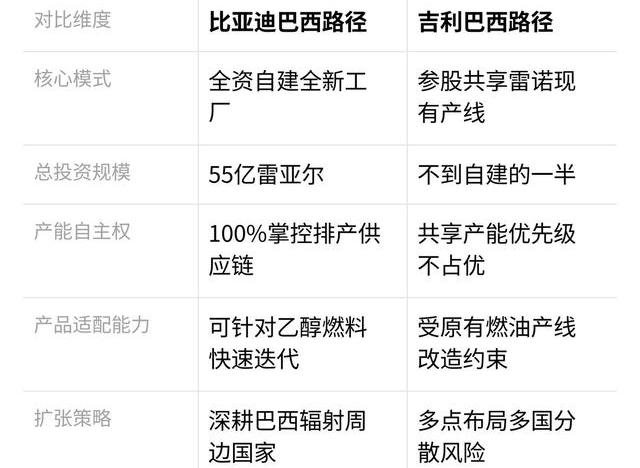
从曾经的"整车出口",到如今的"平台输出",中国汽车产业完成了从下游到上游的战略升级,重新定义了全球汽车的供应链话语权。
我一直在想,这意味着什么。
传统车企曾经靠什么活着?
靠技术壁垒、品牌沉淀、规模优势。
但在新能源这个全新赛道上,这些优势烟消云散了。
一个百年工业遗产的价值,被一个中国制造的平台架构所覆盖,这听起来像是某种宣言——汽车工业曾经标榜的"自主研发"信仰,正在悄无声息地终结。
不是被推翻,而是在市场力量的压力下,主动放弃。
所谓"合资"曾经是什么?
是发达国家向发展中国家输出资本、管理和技术,换取市场和成本优势的一场交易。
现在呢,这场交易的方向反了。
中国不再是被动的接收方,而是主动的供给方。
那3.19亿欧元的投资,对雷诺来说不是胜券,而是入场券——一张进入新能源时代的车票。
这张票的代价是什么呢?
是承认自己在这个领域已经掉队,已经无法靠自主研发追上那些迭代速度快、成本管理能力强的中国对手。
巴西市场只是个缩影。
南美、东南亚、中东、甚至欧洲的某些边缘市场,都在经历类似的故事。
一条条生产线,一个个合资厂,正在被改造成适配中国平台的柔性工厂。
这不仅是雷诺的故事,而是整个全球汽车产业正在经历的一次结构性洗牌。
传统巨头的市场依赖与技术迭代速度脱钩了——它们还在依赖那些积累了几十年的南美、印度、东欧市场,但这些市场的技术主导权已经易主。
当一家跨国车企的产能不再由自己的技术架构驱动,而是由外部供应商的平台驱动时,它就逐渐沦为代工商。
品牌还在,渠道还在,但灵魂已经不属于自己了。
这种被动也正在改变全球产业格局。
中国不仅在卖车,更在输出标准、架构和供应链。
那些依赖进口技术或单一供应链的产业区域,命运正在被中国厂商的技术迭代节奏所决定。
这是一场无声的权力转移,而雷诺斥资3.19亿欧元的这一刻,某种意义上标志着老秩序正式开始瓦解。