340万辆搭载宁德时代电池!中国车企加速电芯供应多元化,小鹏、理想怎么做?

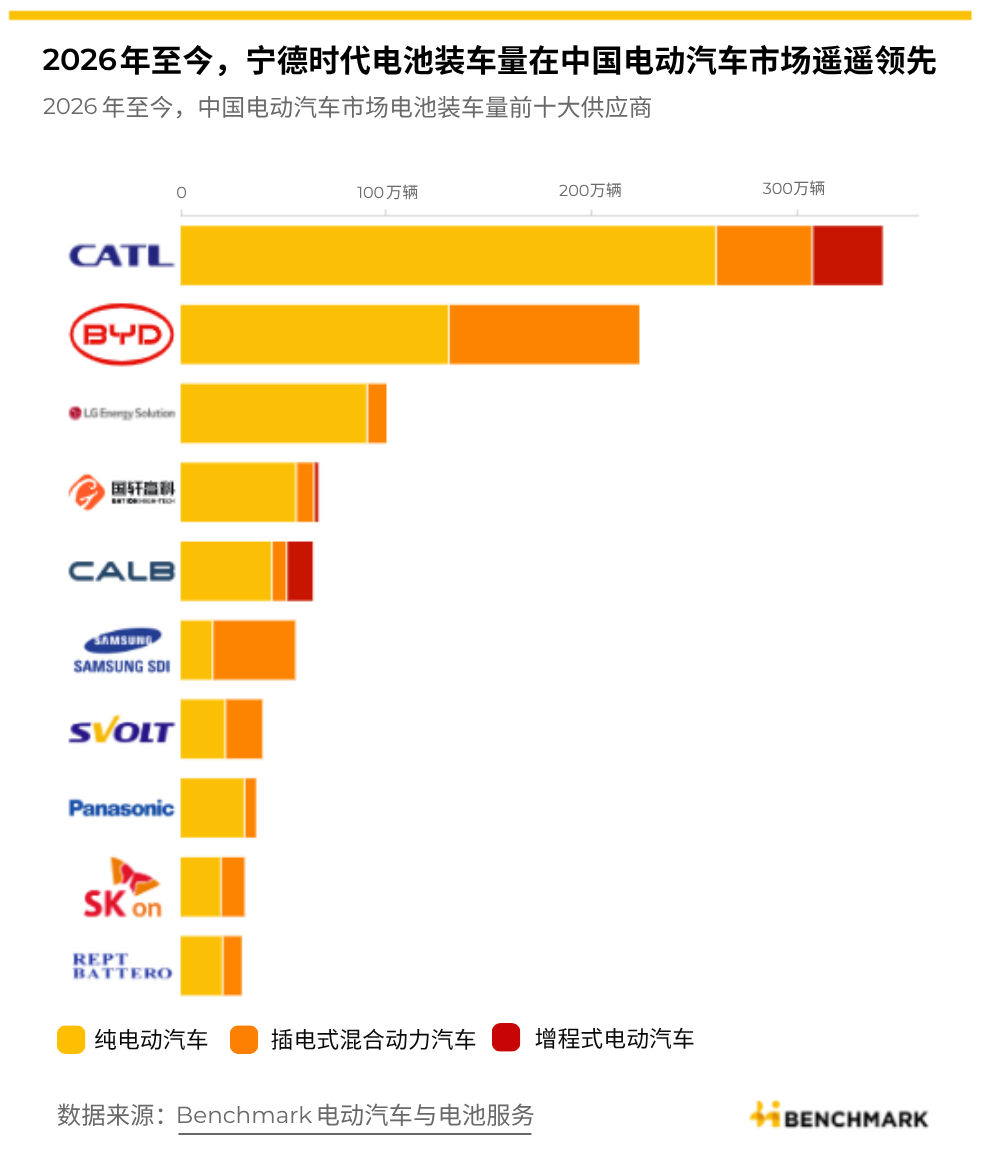
根据Benchmark Mineral Intelligence(英国基准矿物BMI)旗下电动汽车与电池服务板块的数据,2026年至今,中国市场销售的电动汽车中有340万辆搭载宁德时代电池,约占国内电动汽车市场的38%;比亚迪以约220万辆位列第二,LG新能源以约100万辆位列第三,市场份额不足宁德时代的三分之一。
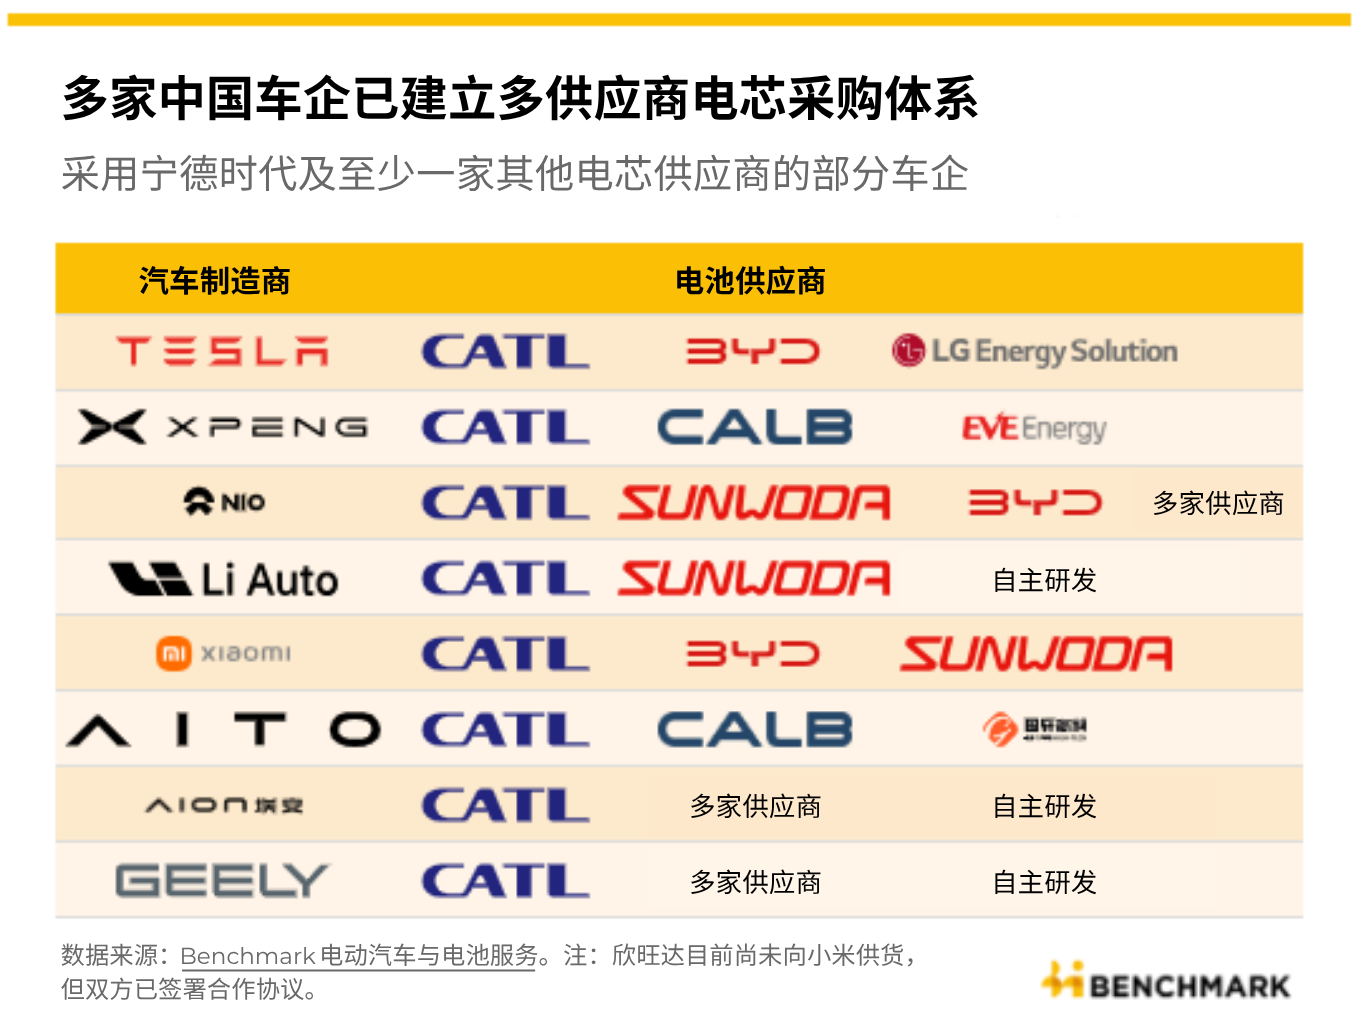
然而,在头部企业保持优势的同时,越来越多中国车企正在主动引入其他电芯供应商,甚至发展自主电池生产能力:小鹏汽车自2023年以来逐步提高向中创新航采购电池的比例,理想汽车则在开发自有电池的同时投资了欣旺达。
本文结合Benchmark数据与分析师观点,梳理中国车企电芯供应多元化的路径及其对行业的影响。
宁德时代(CATL)创始人、董事长兼CEO曾毓群先生,将于11月10日至11日在上海举行的Benchmark Week 2026(2026 BMI锂电会议周)现场领取大会终身成就奖(Lifetime Achievement Award)。届时,宁德时代前首席技术官、该奖项往届得主Bob Galyen将为其颁奖,曾毓群还将参与现场炉边对话。
Benchmark数据显示,2026年至今,中国电动汽车市场前三大电池供应商的装车情况分别为:
宁德时代(CATL):约340万辆,占国内市场的38%。
比亚迪(BYD):约220万辆,位列第二。
LG新能源(LG Energy Solution):约100万辆,位列第三,市场份额不足宁德时代的三分之一。
这些数据反映出中国动力电池市场较高的供应商集中度。
对于整车制造商而言,动力电池占整车物料成本的较大比例,电芯采购价格直接影响整车成本。如果过度依赖单一供应商,车企不仅可能面临供应链风险,也容易在价格谈判中处于相对被动的位置。
Benchmark分析师Xin Chen指出:“整车制造商正寻求降低对单一供应商的依赖,重新掌握对这一具有战略重要性的核心零部件的控制权。”
面对供应商集中度较高的现状,中国车企正在探索不同的电芯采购模式。
第一种策略:引入更多外部供应商。
小鹏汽车(XPeng)自2023年以来,逐步提高了向中创新航(CALB)采购电池的比例。
通过拓展采购渠道,车企能够获得更多供应选择,在价格谈判和供应安排方面,拥有更大的灵活性。
第二种策略:多供应商采购与自主研发并行推进。
理想汽车(Li Auto)则采取了更进一步的方式。
这种模式将自主研发、投资合作与外部采购相结合,使车企能够进一步增强对关键电池技术和供应体系的掌控能力。
虽然具体路径不同,但两种策略都指向同一个目标:降低单一供应商依赖,提升采购议价能力与供应链灵活性。
随着更多车企建立多元化供应关系,电池供应商之间的竞争也可能进一步加剧。
首先,整车企业的议价能力有望增强。当车企拥有多个可选择的电芯供应商时,便能在价格谈判中获得更多主动权。
其次,供应商之间的竞争可能推动电芯价格进一步下降。不同企业需要在价格、产品性能及供应能力等方面争取客户订单。
但这并不意味着头部供应商会立即失去大量市场份额。
Benchmark分析师Xin Chen表示:“对于宁德时代等现有主要供应商而言,关键风险并非短期内订单量被其他供应商取代,而是客户集中度可能下降,以及定价议价能力减弱。”
换言之,供应商多元化首先改变的可能是车企与电池企业之间的议价关系,而非短期内的市场份额排名。
中国车企电芯采购策略的调整,反映出动力电池产业链竞争关系正在发生变化。
对于整车企业而言,成本控制、供应稳定性与技术掌控能力将持续影响采购决策;对于电池供应商而言,如何在客户选择日益多元化的市场中保持竞争力,同样值得关注。
11月10日至11日,Benchmark Week 2026将首次落地上海。
大会将汇聚全球关键矿产、电池材料、电池制造、汽车、储能及投资领域的行业人士,共同探讨全球电池供应链的发展趋势与市场机遇。
宁德时代创始人、董事长兼CEO曾毓群将在大会现场领取终身成就奖,并参与行业对话,为参会者提供与产业领军人物交流的机会。
本文转载自公众号:Benchmark Minerals