欧洲限制中国混动并非为了环保,反向制裁之下,真正被掐住喉咙的竟是欧洲车企?

最近欧洲街头出现了一个有趣的现象,那些曾经被视为“廉价代步工具”的中国品牌插混车,正以一种近乎疯狂的速度悄然占领各种停车场。
当你走在慕尼黑或巴黎的街头,猛地回头,可能会发现一辆比亚迪Seal U DM-i正静静停在路边,那凌厉的龙颜设计和流畅的腰线,在欧洲沉稳的建筑背景下显得格外扎眼。
那种性价比带来的冲击,就像是在平静的湖面扔进了一块巨石,激起的涟漪不仅让欧洲消费者心动,更让那些坐在总部办公室里的欧洲车企大佬们坐不住了。
这种疯狂的扩张势头,现在被欧盟的一纸限流令硬生生按下了减速键。
大家可以把这看作一场精心设计的博弈,欧盟计划在未来四年内,将中国混动汽车的进口规模砍掉近一半,控制在每年四十万辆左右。
这可不是简单的数字游戏,这是直接把规则改了。
以前我们靠着极致的供应链效率和电池成本优势,在欧洲打了一场漂亮的“人海战术”,销量蹭蹭往上涨。
可现在,大门窄了,意味着以前那种靠铺量取胜的逻辑行不通了。
这就好比原本能卖一万张票的演唱会,主办方突然告诉你只能卖五千张,那剩下的票价会发生什么?
必然是水涨船高,从为了卖票而卖票,转变成通过提价来筛选真正需要的客户。
我一直在思考一个问题,为什么欧洲传统车企会对这份限制令欢呼雀跃?
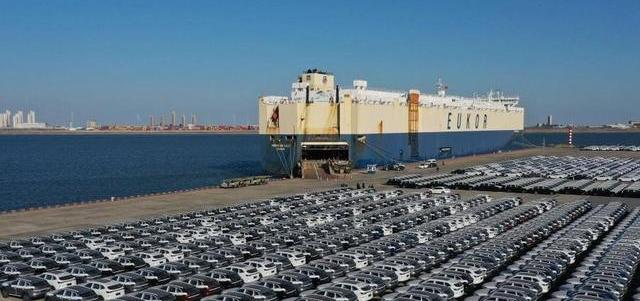
答案其实就写在他们的财报里。
奔驰、宝马、大众这些老牌巨头,最近的日子过得确实有点紧巴巴,销量下滑、利润预期下调,这就像是一个习惯了在健身房里悠闲举铁的运动员,突然被一个从没见过的对手在赛道上连续超车,那种焦虑感是掩盖不住的。
限制中国车企的进口份额,本质上是给这些老牌车企买了一份为期四年的“喘息保险”。
消费者不得不为了这道保护墙买单,原本唾手可得的高性价比混动车,未来可能要多掏几千甚至上万欧元。
这哪里是贸易保护,这分明就是一场明晃晃的财富重新分配,把本该属于消费者的红利,强行截留给了本土工业。
对于中国车企来说,这场游戏规则的变更,其实是一场残酷的洗牌。
现在的战场已经从比拼谁能造出更便宜的车,转变为比拼谁能活得更贵、更久。
这听起来有点反直觉,但在配额受限的背景下,如果你还是只会打价格战,那注定会被淘汰。
只有那些能把车卖出溢价、能让欧洲消费者心甘情愿掏钱的品牌,才能在这场游戏里站稳脚跟。
这需要什么?
需要深厚的品牌积淀,需要遍布欧洲的售后网络,甚至需要能在那儿落地生根的本地化工厂。
像比亚迪那种在匈牙利建厂的做法,其实就是直接跳过了配额这道坎,这才是真正的全球化思维。
而那些还在原地踏步、只想着出口换汇的企业,恐怕真的要面临一波寒潮了。
我常说,技术领先只是入场券,真正的较量在于运营体系的深度。
当你坐在那辆内饰考究、车机流畅的中国混动车里,感受着那种领先同级的静谧性和动力响应,你会明白,中国汽车工业已经不再是当年的吴下阿蒙。
我们现在面对的不仅是贸易上的壁垒,更是品牌认知上的高墙。
这四年,是留给中国车企蜕变的窗口期。
从卖得多到卖得贵,从制造者蜕变为品牌者,这条路虽然难走,但既然已经走到了这一步,除了跨过去,别无选择。
那么,问题来了。
这道限流政策真的能救得了欧洲汽车工业吗?
这其实是一个非常有意思的悖论。
当失去了中国车企带来的这股强力竞争压力,那些在舒适区待久了的传统巨头,会不会因为缺乏危机感而继续在技术迭代的道路上磨洋工?
如果这四年他们只是在温水里继续煮着青蛙,那四年后的欧洲汽车市场,恐怕依然无法逃脱被彻底颠覆的命运。
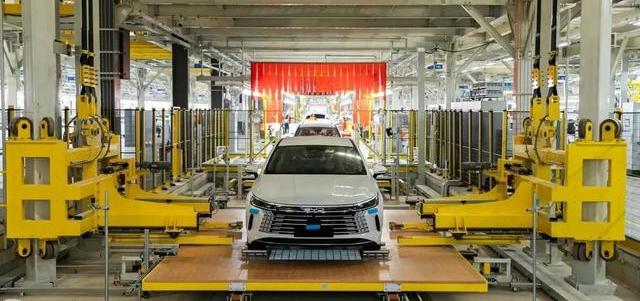
也许,答案早就写在那些依然在路边奔跑的中国车影里了,只要技术迭代的齿轮还在转动,任何人为的阻碍,最终都可能成为加速自身衰落的催化剂。