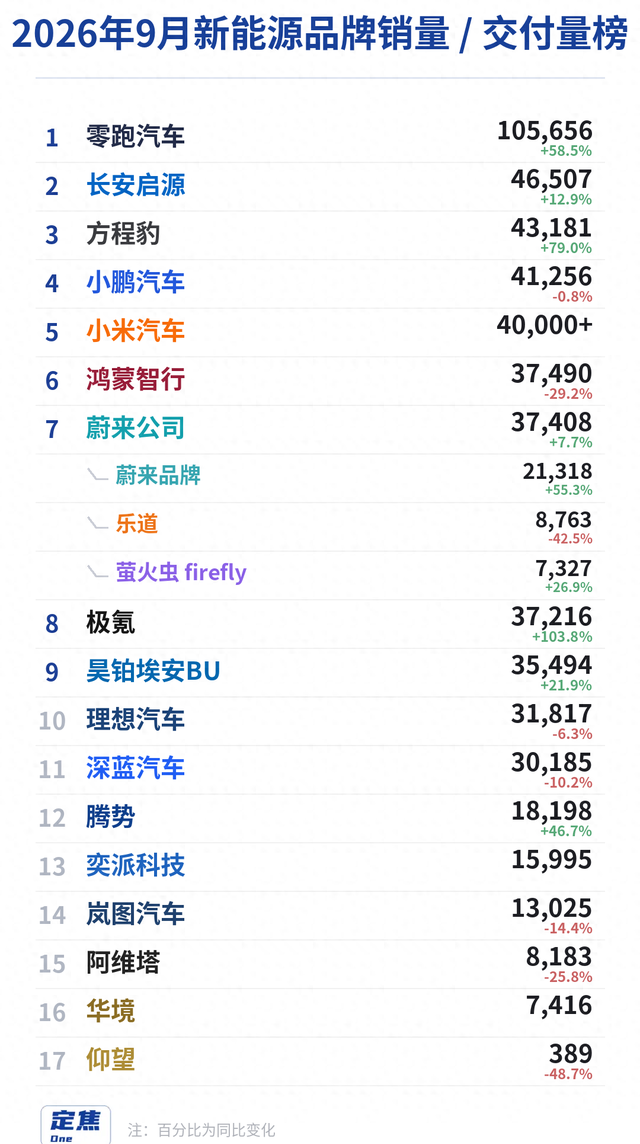
造车新势力格局大洗牌:小鹏小米销量狂飙突破4万,鸿蒙理想为何突然回落?

九月的车市,气温降了,但火药味却浓得化不开。
往年大家喊着“金九银十”,恨不得把库存清得干干净净,可今年这行情,更像是一场没完没了的马拉松,谁要是停下来喘口气,后边的人立马就把你的位置给挤了。
以前咱们看车企销量,看的是谁涨得快,现在不一样了,大家都在盯着谁能稳得住,谁的“血条”更厚。
零跑这回算是玩明白了。
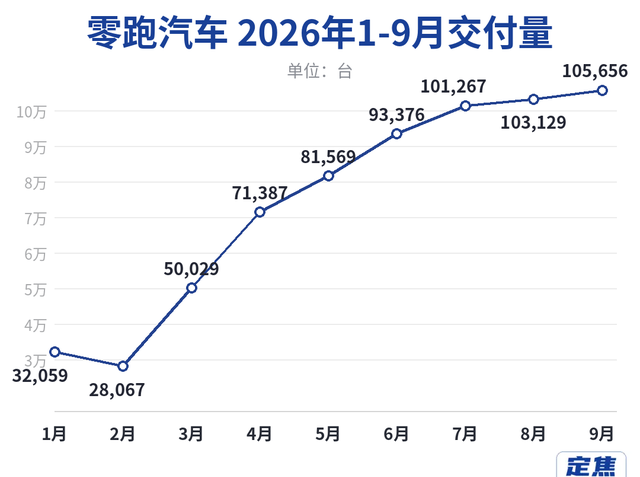
九月交付量直接冲到十万五千六百五十六辆,连续三个月稳在十万关口,这成绩单拿出来,不少老牌新势力都得捏把汗。
零跑没走寻常路,它把目光投向了欧洲。
欧洲人喜欢高品质、高配置,但钱包又没那么鼓,零跑那套“低价高配”的组合拳,直接借力斯特兰蒂斯集团现成的销售网络,省去了铺设渠道的巨额成本,还背靠着人家当地经销商的信任背书,这简直就是降维打击。
小鹏这边也在变阵。
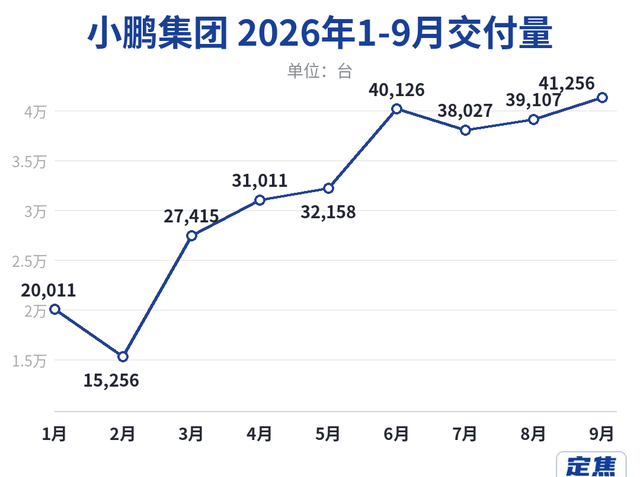
九月交付四万一千二百五十六辆,数字背后是组织架构的深层重构。
以前那四条乱七八糟的产品线被整合成了两条核心主线,把轿车和大型SUV的研发逻辑统一起来。
说白了,就是把那些虚头巴脑的冗余给砍了,把资源集中在刀刃上。
你看MONA系列和G9L的布局,这就是典型的差异化打法,研发协同效率上去了,内部资源浪费自然就少了。
再看小米,九月交付量突破四万辆,这次算是把产能瓶颈给打通了。
现车充足,下单就能提车,这种用户体验确实给力。
不过,现在的增程车市场有点萎缩,小米纯电车型虽然抗打,但后续如何在家庭用车市场持续抢位,依然是个考验。
我一直觉得,造车这事儿,光有流量不够,还得看你能不能把那种敏捷的供应链优势,转化成长期的产品生命力。
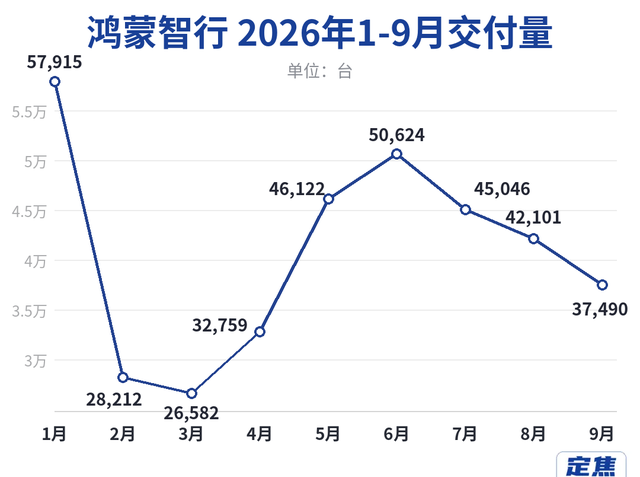
鸿蒙智行那边,连续三个月的交付回落让人捏了一把汗。
华为和赛力斯这两位“老搭档”最近半个月两次调整合作协议,这信号很明显:问界品牌的经营权回归赛力斯,华为退居赋能角色。
这是为了啥?
就是为了让分工更明确,减少那些扯皮的摩擦成本,把经营效率提上来。
华为要把劲儿往尚界、智界这些正处于爬坡期的品牌上使,这盘棋下得极深,就是为了平衡多品牌之间的资源分配。
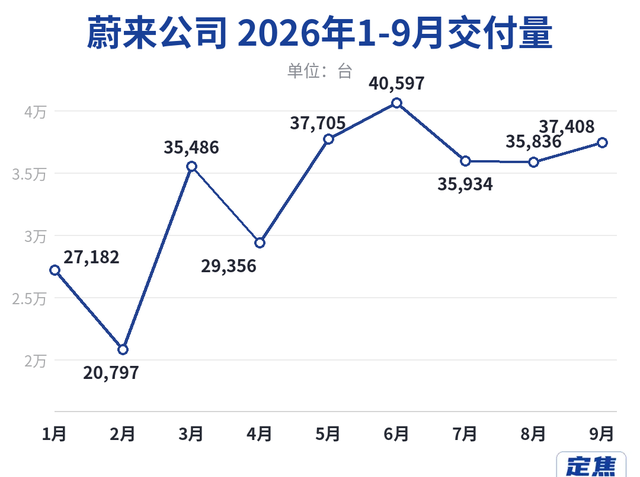
蔚来和理想,这两位曾经的领头羊,现在也面临着各自的焦虑。
蔚来这边,增量主要靠萤火虫品牌托着,乐道在二十万到三十万这个区间还没跑出预期的火花。
现在的电动车市场,技术迭代快得吓人,车子前脚刚上市,后脚可能就成了旧款,蔚来只能不断加快车型推出频率,可这又给产能爬坡和渠道管理带来了巨大的压力。
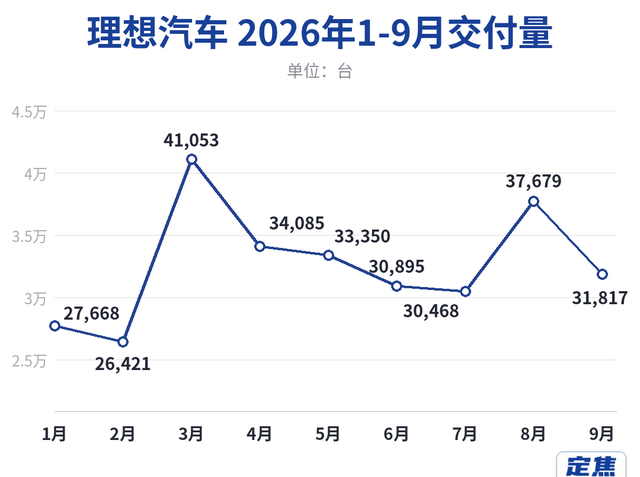
理想呢,九月交付三万一千八百一十七辆,环比有点下滑。
虽说L系列换代动作大,但面对纯电旗舰车型的定价权衡,理想显然更看重毛利。
毕竟,光靠卖得多不能当饭吃,得卖得值才行。
现在的车市,说白了就是一场同行间的肉搏战。
传统车企背靠着雄厚的资本和深厚的体系力杀进来,新势力们想靠单一爆款车型打天下的时代彻底结束了。
品牌竞争的本质,已经从比速度变成了比厚度。
谁的组织架构更扁平,谁的体系效率更高,谁就能在接下来的淘汰赛里多留几口气。
出海虽然是条路,但海外市场的渠道搭建和盈利验证,那可是个漫长的苦差事。
短期内,出海救不了国内市场的火,大家还得咬牙在存量里找增量。
这行当现在的逻辑悖论就是:盲目铺产品线抢地盘,成本就得失控;收缩战线回归稳健,又怕被市场迭代的浪潮拍死在沙滩上。
咱们现在看到的,其实就是一场依靠高频率产品换代来掩盖单车盈利能力不足的消耗战。
这场仗,谁先倒下谁出局,没得商量。