欧洲车商曝内幕:中国车好看是真,二手市场拒收也是真!

第91届巴黎车展在塞纳河畔热辣开幕。展台上,中国车企被围得水泄不通;展台外,欧洲二手车市场却挂上了“拒收”牌。冰火两重天,就发生在2026年10月中旬。
比亚迪、长安、零跑、小鹏等近20个中国品牌,盘下了史上最大的展台区域,一口气甩出近60款新车。800V/1000V高压快充、高阶智驾、把客厅装进车里的智能座舱——论排场和产品力,中国车企给欧洲同行来了一场结结实实的“科技震撼”。
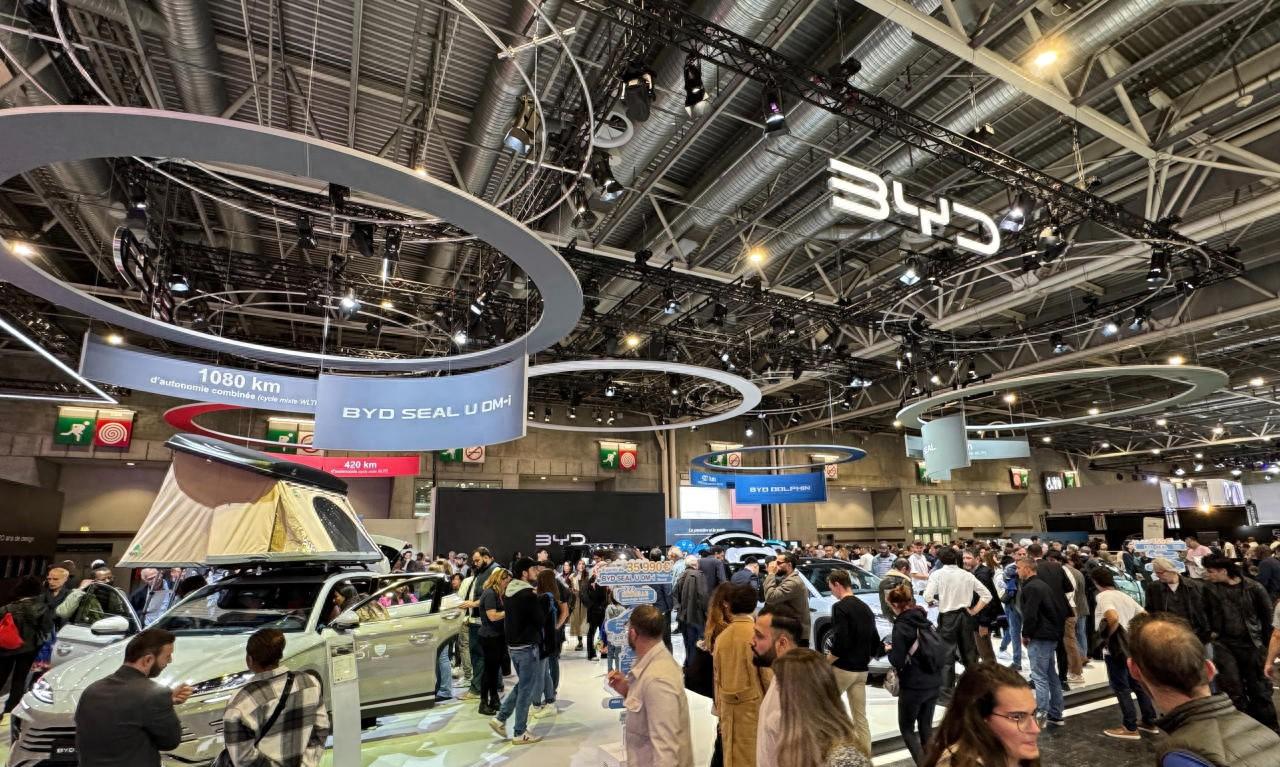
可聚光灯背后,一盆冷水浇了下来。行业研报公布了一组耐人寻味的数据:2026年前8个月,中国品牌在西欧29国卖出了约85.7万辆车,但插电混动(PHEV)的出口量却出现了惨淡的“腰斩”。比销量下滑更让车企后背发凉的,是欧洲各大汽车租赁公司和二手车商的“冷眼”——许多二手车网点开始大幅下调中国电动车的评估价,甚至有租赁巨头直接关上了采购大门。
新车展台有多热,二手市场就有多冷。这盆冷水里,泡着三座隐形大山。
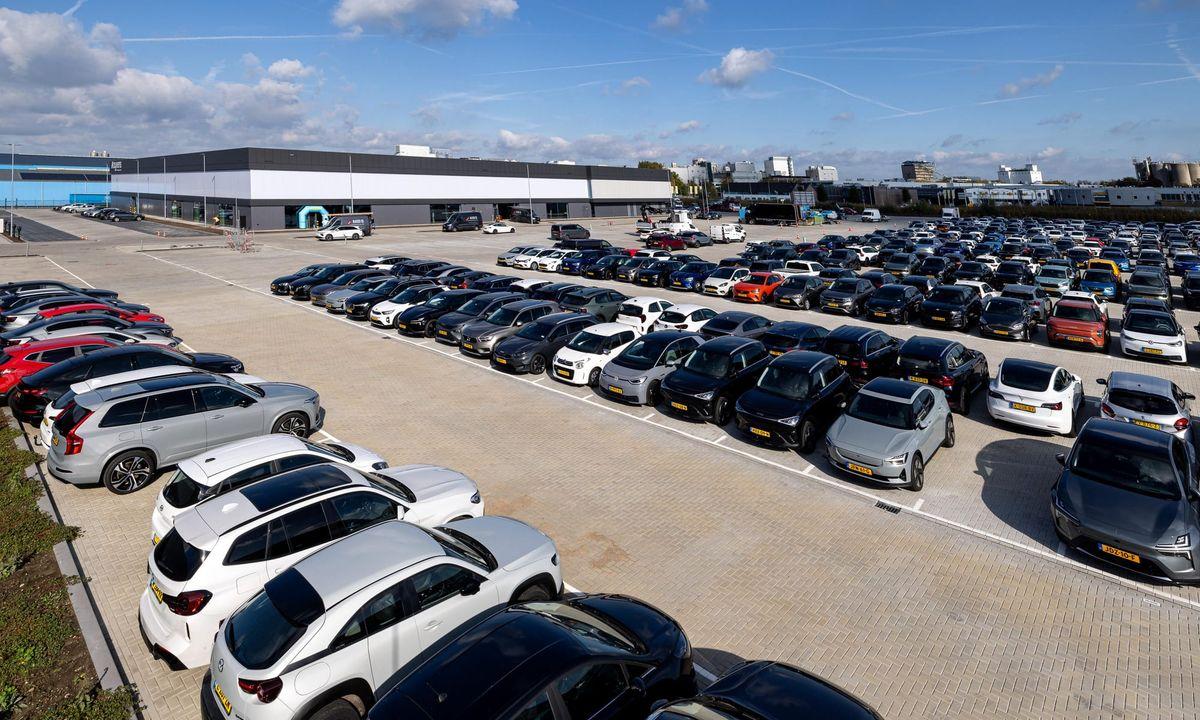
要搞懂欧洲二手车商为什么“冷眼”,先得看懂欧洲人怎么买车。在中国,绝大多数人买车是个人去4S店刷卡;在欧洲(尤其德、法、英),超过70%的新车根本不给散户,而是被企业车队和租赁巨头批量包圆。Ayvens、LeasePlan、Arval、Sixt这些名字,车辆集散场一眼望不到头,手握几十万辆车队采购权,才是欧洲车市真正的“庄家”。公司租赁车,是中产和企业员工的标准福利。
福利买什么车,精算师说了算。精算师不关心车好不好看,只看一个指标——Residual Value(RV,二手残值)。欧洲租赁公司的算盘公式非常朴素:3年后的二手残值,就是生命线。
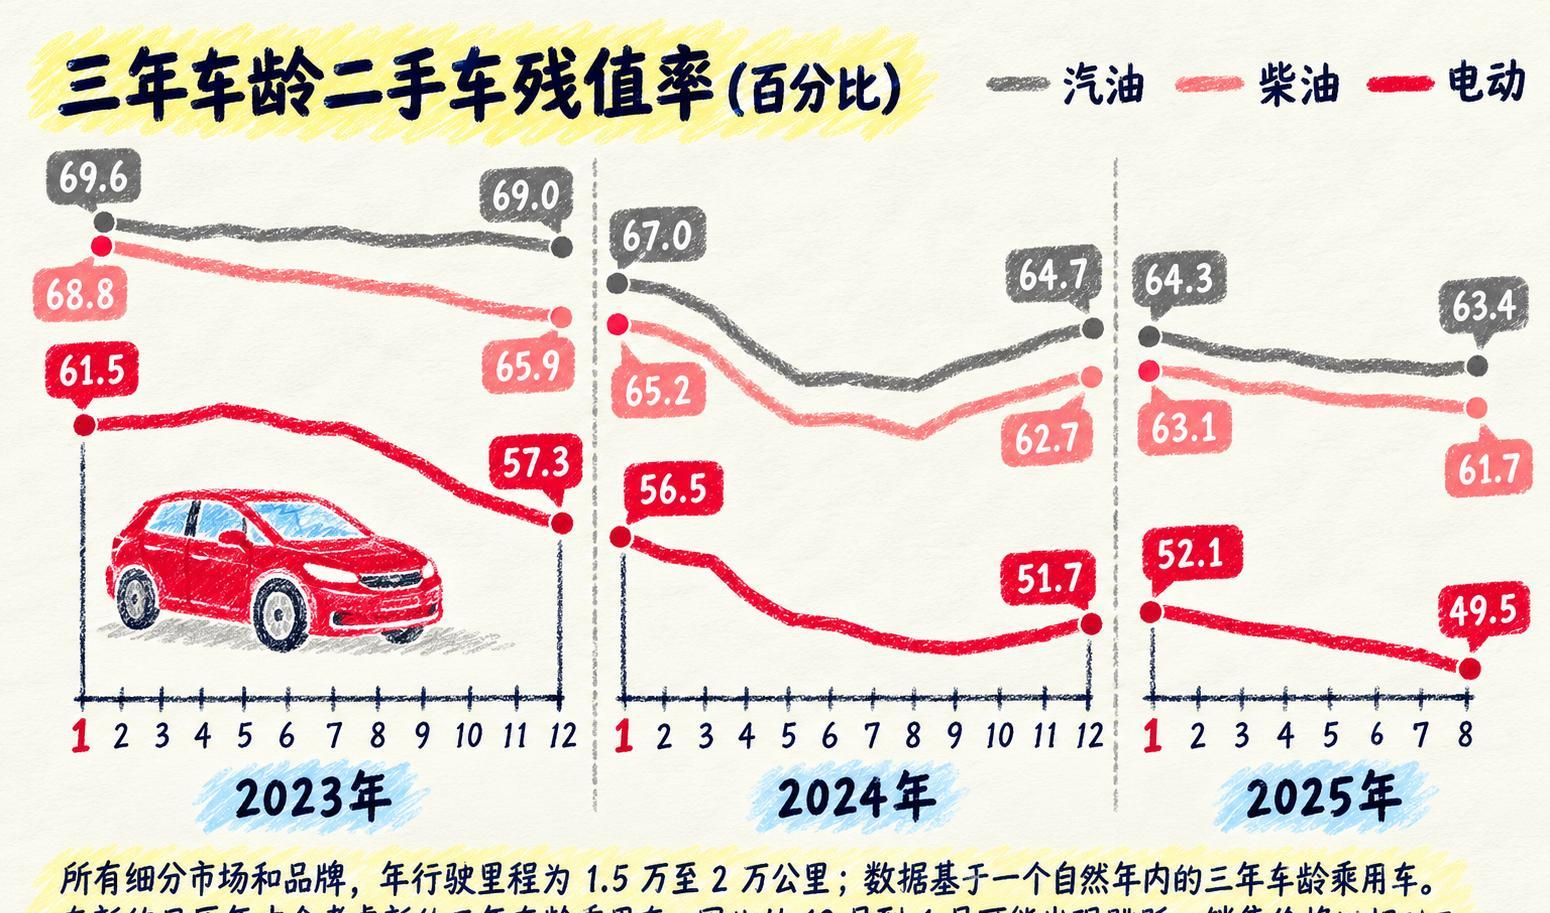
中国车企带着国内“卷死同行”的打法杀入欧洲,半年一改款,三个月降一次价。新车降价爽了,二手车市场上,早一年卖出去的旧款残值直接崩盘。英国CAP HPI与Cox Automotive在2026年的最新统计显示:传统欧洲豪华车或日系车,3年残值率通常维持在50%–65%;部分中国品牌新能源车,直接跌到22%–35%的冰点。
一位荷比卢地区的租赁公司老板算过一笔账:2023年他以4万欧元/辆采购了3000辆中国纯电SUV,原以为3年后能卖2.2万欧元(55%残值率),结果2026年国内一改款降价,二手评估价砸到1.2万欧元(30%残值率)。这一个批次,租赁公司在资产负债表上硬生生扛了3000万欧元的减值亏损。
“好看是真的,残值极低也是真的。”精算师们把计算器一摔:不给官方保值回购(Buyback),以后甭想进我的车队目录!
残值是第一座山。第二座山,叫“买得起、修不起”。
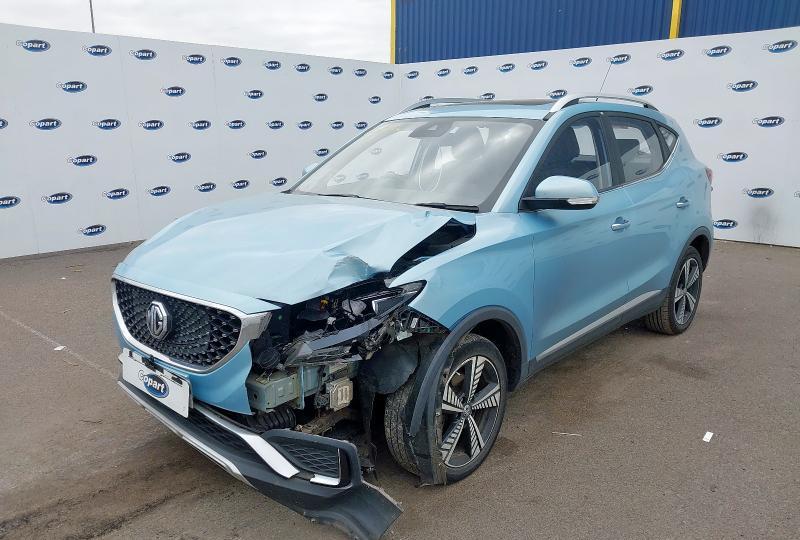
中国车企早期出海,大多走轻资产代理商模式,在欧洲几乎没有中央备件库。车卖出去了,零配件还在深圳的货轮上。法兰克福一位车主倒车撞碎了后尾灯和后保险杠,开到授权网点一查,欧洲无现货,必须从中国海运,到货周期45到60天。而欧洲本土品牌配件,24到48小时就送达。
修车等两个月,保险公司先慌了。按照欧洲保险合同,修车期间保险公司每天要为车主提供60欧元代步车,60天就是3600欧元。尾灯加钣金实际维修费,不过2000欧元。配件2000+代步费3600+停机等待费,综合成本超过6000欧元。这辆中国车残值才多少?保险公司直接判定该车“技术性报废(Total Loss)”,赔钱走人。
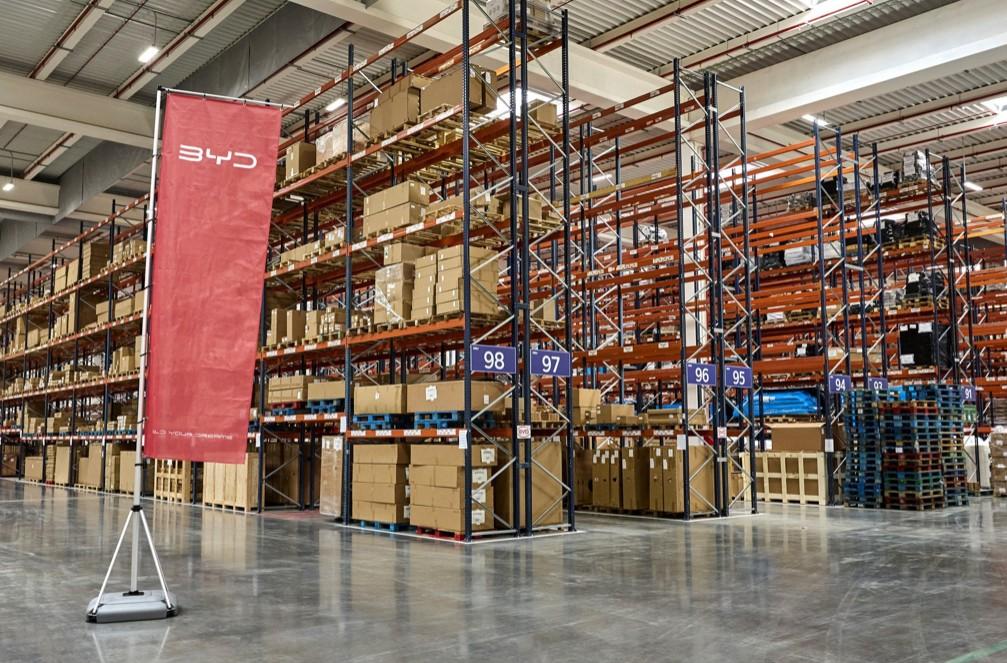
英国Copart拍卖平台上那辆事故MG电动车,就是这类案例的缩影。倒车撞个尾灯,整车报废。这种奇葩案例传开后,欧洲保险公司大幅调高中国新能源车保费,部分车型达到同级大众或宝马的2到3倍。消费者买得起,却投不起保;二手车商收了车,小剐蹭就得砸手里。“修不起”直接变成了“卖不出”。也有车企在补课,比如比亚迪在西班牙的真实备件仓库,算是起了个步。
第三座山,藏得最深。
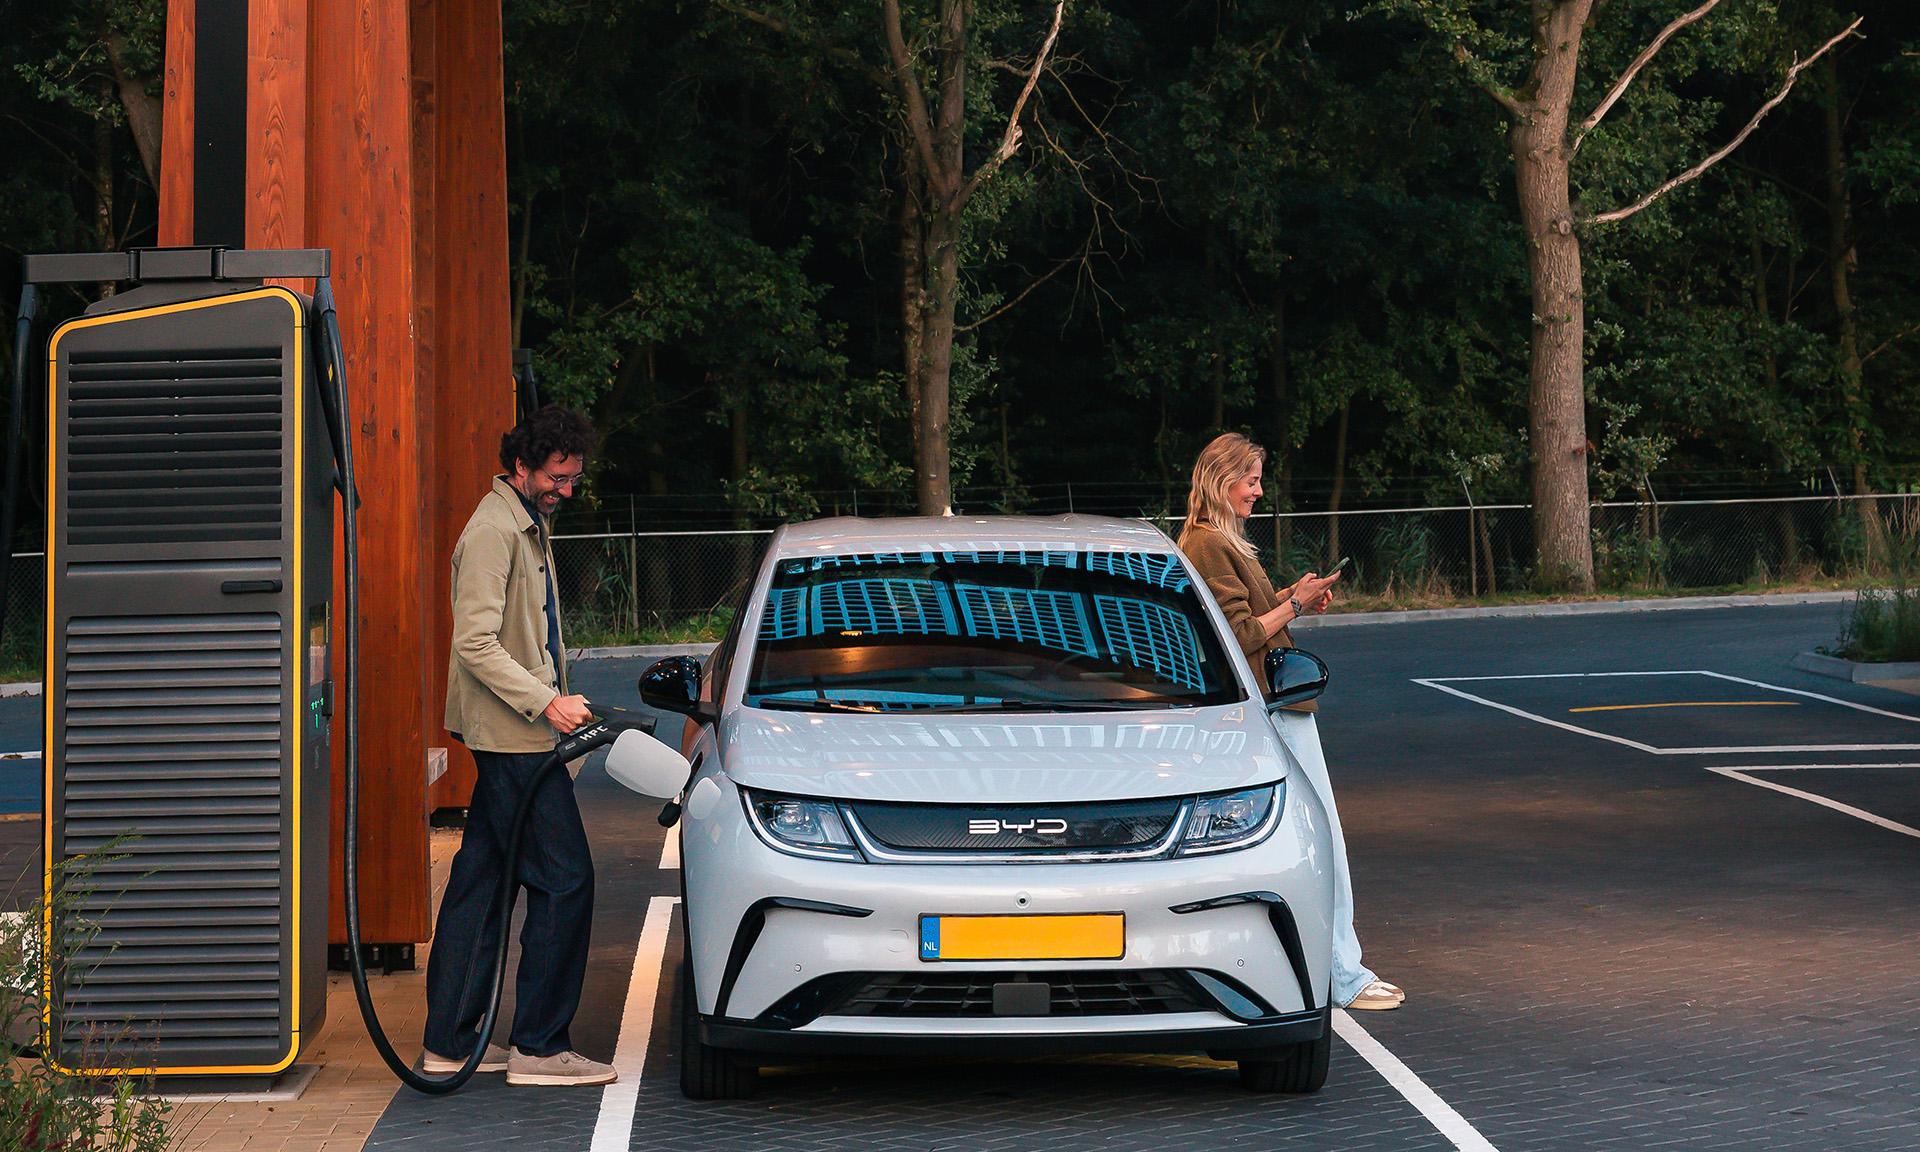
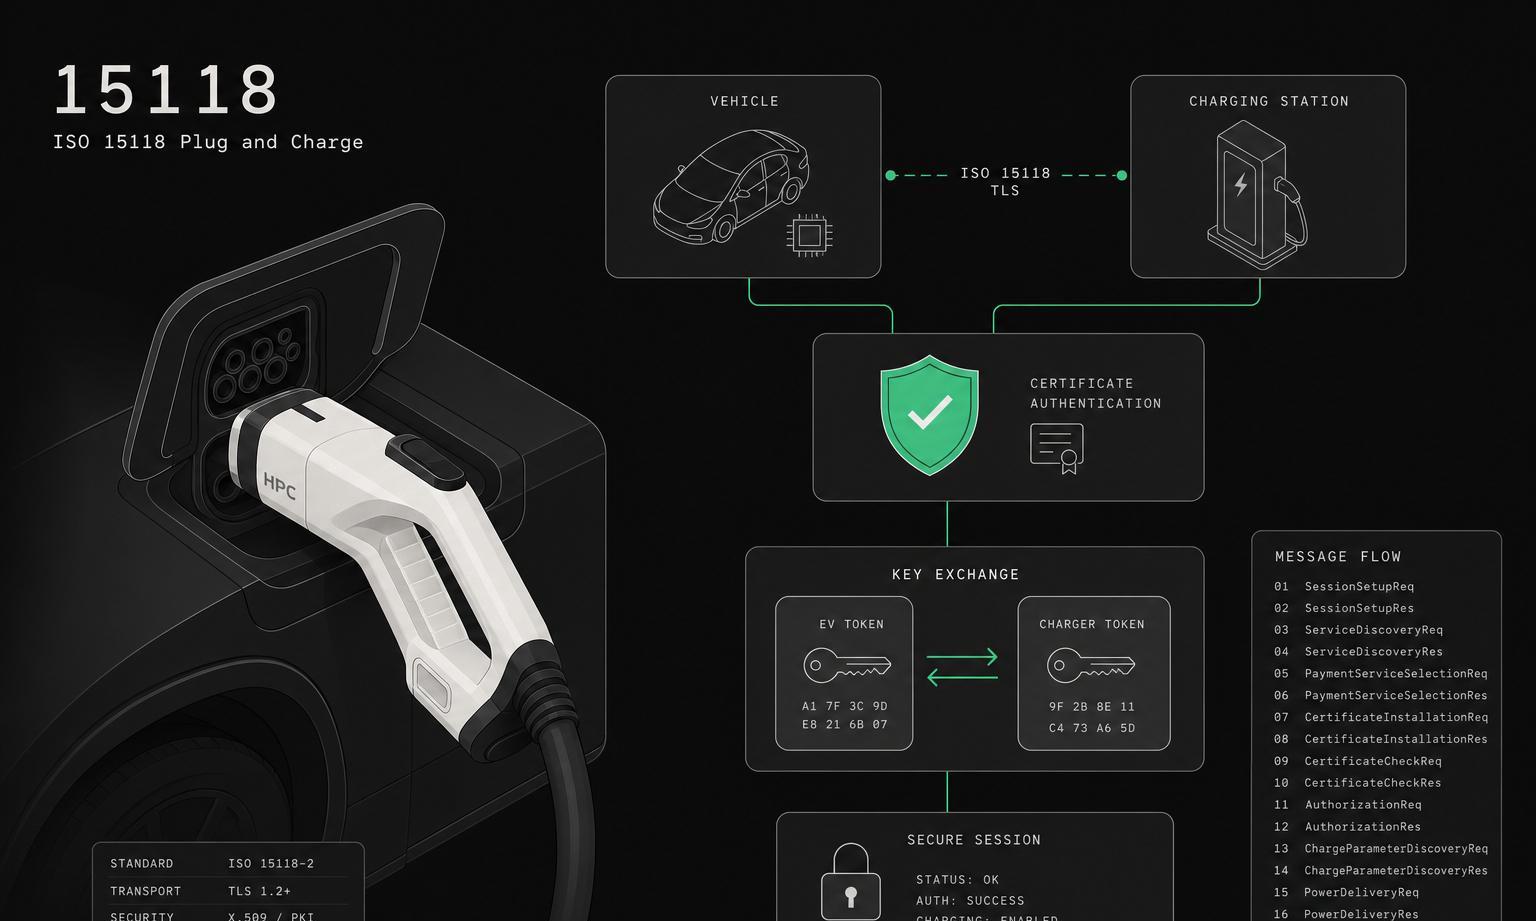
巴黎车展上,800V高压快充和“即插即充”技惊四座。可不少欧洲车主把车开上Autobahn(德国高速公路),驶入Ionity或Fastned充电站,插枪、等待10秒,充电桩红灯闪烁,跳出错误提示:“Certificate Error”(证书错误)。不是充电桩坏了,是一场关于通信协议与数字证书的隐形攻防战。
欧盟AFIR(替代燃料基础设施法规)一推行,欧洲全面强制升级到了ISO 15118通信协议。这种协议要求车辆插枪0.5秒内,车端加密芯片(HSM)通过双向TLS 1.3通信,与欧洲根证书服务器完成身份校验。国内车企习惯了国内充电国标,到了欧洲,如果不本土化搭建符合GDPR(通用数据保护条例)和欧洲网络安全规范的PKI(公钥基础设施)运维节点,充电桩就会把中国车辆识别为“存在潜在网络攻击风险的非法设备”,出于保护电网的安全机制,瞬间切断继电器。
在国内是“降维打击”的智能技术,到了欧洲,可能因为一串跨境加密证书认证超时,变成雨夜里让车主叫天天不应的“电子砖头”。
但别急着灰心。这幕“展台欢呼、市场冷眼”的戏码,日系车和韩系车都演过。
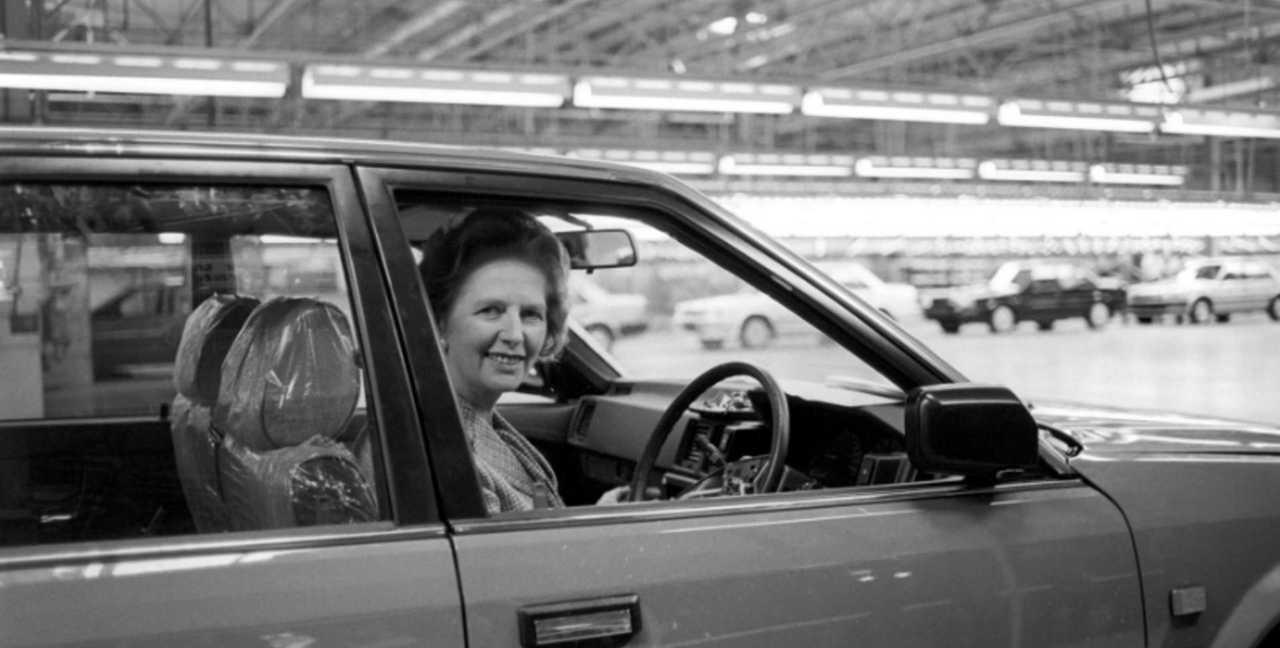
1970–1980年代的日系车,靠极致燃油经济性冲入欧洲,招致“自愿出口限制(VER)”和高额关税。最终破局的办法,是咬牙在英国建厂——日产桑德兰工厂把零部件本土化率做到80%以上,把自己揉进了欧洲产业生态。1980年代,撒切尔夫人与日产英国工厂的画面,记录的正是那次转身。
1990–2000年代的韩系车,现代和起亚刚进欧洲时,同样被“品牌廉价、残值极低、二手车商拒收”边缘化。起亚翻身仗的王牌,是推出“7年/15万公里质保”,并由官方出资提供原厂二手车保值回购承诺(Buyback Guarantee)。这一招直接打消了租赁公司对残值崩盘的恐惧,把韩系车硬生生打进了欧洲主流车队。
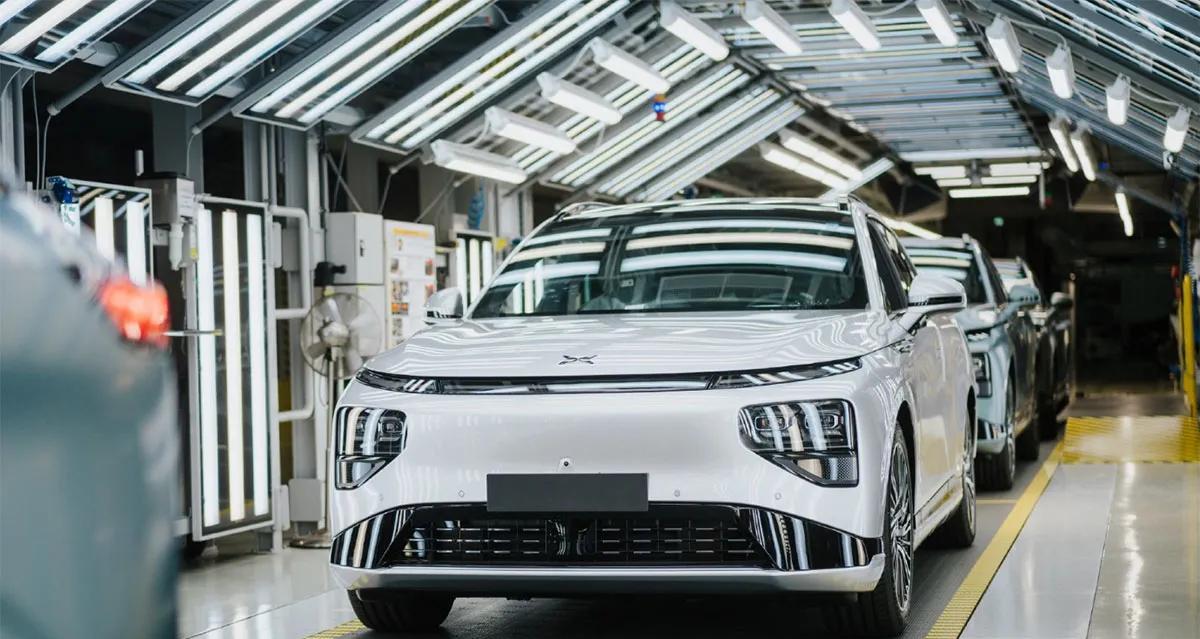
小鹏汽车在奥地利的欧洲本地化生产——这张画面,是另一条路线的注脚。
巴黎车展的爆满证明了一件事:中国汽车在“制造力与产品力”上,已经具备了横扫全球的底气。但欧洲二手车商的冷眼也戳破了一个真相:汽车在中国的语境里,正越来越像高频迭代的“消费电子产品”;在欧洲的商业体系里,它依然是一项极度严肃的“高额可折旧金融资产”。
消费电子的逻辑,越快改款越好,降价越猛越有竞争力。金融资产的逻辑,稳定TCO(全生命周期拥有成本)、可预测的残值、随时能买到的配件、严苛的数据合规,才是决定品牌能否扎根的根基。关税,不过是明面上能用钱解决的成本;残值与合规,才是暗地里考验功底的生态基建。
展台上的镁光灯渐渐熄灭,车展喧嚣归于平静,中国车企出海的下半场才刚刚开始。从“把车卖到欧洲”的贸易1.0时代,到“在欧洲本土运营生态”的2.0时代,这几年的阵痛避无可避。只是不知,面对欧洲二手车商手里那台冰冷的计算器,国内那些习惯了半年一改款、一个月一降价的车企老板们,准备好给出自己的“欧洲解法”了吗?