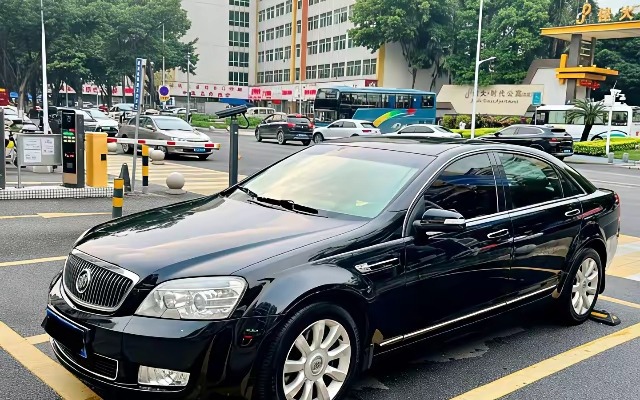
别克砍了林荫大道是个战略失误,20年前,当时的林荫大道落地接近五十万,和BBA是同一个级别的,路上回头率超高,可惜被别克彻底抛弃

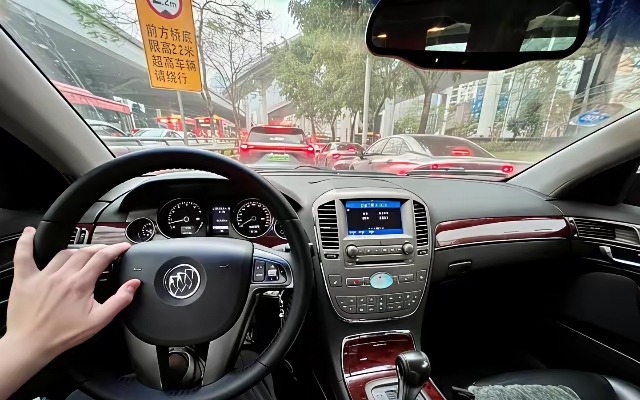
这台2007年上市的车,3.6L V6发动机,250匹马力,后轮驱动,零百加速7.8秒,旗舰版定价49.88万。
但站在射程范围内,和真正被消费者放进同一个选项框里,是两码事。
文章里写得很直白:奥迪在商务用车市场的占有率“比较明显”,而林荫大道要抢的就是这块蛋糕。
结果呢?林荫大道月销量最多1000辆上下,奥迪A6L维持在6000辆以上。
一千对六千,这不是差距,这是鸿沟。
到了2011年,林荫大道全年销量2206辆。2012年掉到1501辆。2013年,全年只卖出去161辆。
161辆是什么概念?一个月卖13台。全国别克4S店平均下来,有些店一年都摸不到一台林荫大道的钥匙。
2014年,别克正式把林荫大道停产了。
很多人说这是别克“自砍一刀”,把一个准豪华品牌砍成了和丰田本田日产一个档次。
一个品牌在中国消费者心里的价位带,一旦被主力走量车型固定住,往上冲的难度不是靠推出一款旗舰车就能解决的。
你挂着别克标的车卖到50万,消费者第一反应不是“这车值50万”,而是“别克什么时候卖这么贵了”。
这不是产品力的问题,是认知的问题。
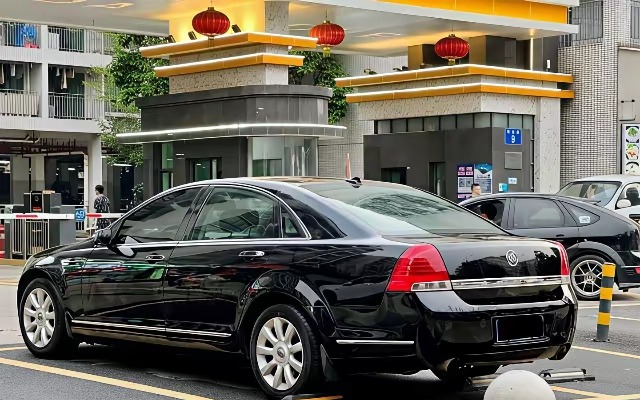
上海通用在荣御折戟之后,换了个美国味的名字,把霍顿政治家改叫林荫大道,又试了一次。
两次尝试,两次都没能把别克的品牌天花板顶上去。
2014年林荫大道退市之后,别克的战略重心彻底转向了走量车型和终端优惠。
一个曾经卖出过49.88万旗舰轿车的品牌,主力走量车跌到10万区间。
撑起销量的全是20万以下和MPV产品,没有一台轿车摸到过30万的门槛。
同年,上汽通用全年终端销量56.2万辆,连续五个季度盈利。
数字上别克活下来了,但活下来的位置,和2007年林荫大道想站的位置,隔了整整一个品牌层级。
这不是别克一家的事。
2025年主流合资品牌的市场份额从2020年的51%跌到了24%。
北京现代从2016年的114万辆跌到2024年的不足16万辆,2025年反弹到21万辆。
悦达起亚2025年在华销量25.4万辆,靠着出口业务勉强维持正增长。
福特、日产、本田、马自达这些品牌,2025年还在销量下挫的通道里没出来。
别克的“自砍一刀”,放在这个背景下看,砍掉的不只是一款车。
砍掉的是一条路:用一款旗舰车把品牌往上拽的路。
这条路奥迪走通了,因为奥迪从进入中国第一天就是官车,品牌自带身份符号。
这条路丰田皇冠也走过,走到后来也走不动了,皇冠最终也退出了中国的高端轿车竞争。
别克没有奥迪的品牌基因,也没有雷克萨斯的独立渠道。
林荫大道卖49.88万的时候,它的展厅里还停着卖10万的凯越。
同一个展厅,同一个标,一边是十万块的家用车,一边是五十万的旗舰轿车。
消费者站在展厅里,用脚投票的结果,2013年那161辆的销量数字已经写得很清楚了。