在美国开车3年,保险费和油费加起来是笔糊涂账

◎ 买得起车,养不起那四个轮子。
所有人都觉得在美国没车等于没腿,但没人告诉你,有车等于把自己绑上了一台永远在吐钱的提款机。我在美国开了三年车,换了三辆车,搬了两次家,直到上个月把最后一张保险账单和全年加油小票摊在餐桌上,我才敢承认一个事实:我根本不知道这三年到底在车上花了多少钱。不是我没记账,是那笔账太糊涂了——保险费每年涨,油费每周变,修车费永远在你最穷的时候冒出来。我站在这堆票据面前,立场很清楚:美国开车这件事,表面上是自由,实际上是另一种被精心设计过的负担。它不问你愿不愿意,它只问你扛不扛得住。
一、第一张保险账单
汤姆是我在State Farm的保险代理人,白人,五十多岁,办公室墙上挂着他和一条大马林鱼的合影,鱼比他整个人还长。他说话带一点南方口音,把“insurance”说成“IN-surance”,重音在前面。第一次见面,他让我坐下,给我倒了杯咖啡——那种美国办公室标准的、煮了一上午的、味道像纸板的咖啡。他翻着我的中国驾照翻译件,眉头皱了一下。
“你在中国开过车?”
“开过,八年。”
“那不算。”他把翻译件放下,“这里的路不一样,人也不一样。你在中国开车按喇叭,在这里按喇叭可能会被人竖中指。”
我笑了一下。他没笑。
“保费847。”他继续说,“因为你没有美国驾驶记录。没有记录,就是高风险。高风险,就贵。你开一年,不出事,明年可能会降。”
“可能会降?”
“可能会降。”他重复了一遍,语气里没有任何承诺。
我拿着那张账单出门,站在蓝花楹树下,打开手机算了一笔账:847除以6,每个月141。加上油费——那会儿洛杉矶油价大概是3.8美元一加仑,我每周加一次,每次45块左右,一个月180。保险加邮费,每个月321块。我的房租是1450,占收入的一半。321块,又吃掉一大块。
一年后,我续保。汤姆给我打电话,声音比上次热情:“好消息,你的保费降了。”
“降了多少?”
“从847降到812。”
“就降了35块?”
“你只开了一年,没出事故,这已经不错了。很多人第一年就出事故,第二年涨到1200多。”
我沉默了两秒。他大概感觉到了什么,补了一句:“你在美国待久了就知道了,保险这东西,不出事就是赚。”
这句话我记了很久。不出事就是赚。那我这三年一共赚了多少?我算了算:第一年1694,第二年1624,第三年1780——第三年换了一辆稍新一点的车,保费又涨回去了。三年保险总计5098美元。我的车现在值多少钱?去Carmax估过一次,3500。保险比车还贵。
但汤姆不这么看。在他看来,我花5098买的是“安心”。可我的安心里总掺着一点不对劲的东西,像那杯纸板味的咖啡,喝下去不难受,但你知道它不是真正的咖啡。
二、加油站里的数学课
玛莎是我在壳牌加油站认识的。那天晚上十一点,我下班回家路上加油,她排在我前面,开一辆墨绿色的福特皮卡,车斗里堆着十几袋园艺用的木屑。她穿一件褪色的粉色卫衣,头发用鲨鱼夹胡乱夹着,脚上是一双沾满泥的洞洞鞋。她看见我站在加油泵旁边刷信用卡,刷了三次都没反应。
“机器又坏了。”她走过来,从口袋里掏出一张皱巴巴的二十块,“你试试进去付现金。”
我谢了她。她没走,靠在她的皮卡上看着我。加完油,她问我:“你从哪儿来的?”
“中国。”
“中国来的都开日本车。”她笑了一下,露出两颗金牙,“聪明。我这辆福特,每加仑只能跑14英里,油箱32加仑,加满一次要120块。我每周加两次。你算算。”
我在心里算:120乘以2,240。一个月960。我脱口而出:“你一个月油费快一千了?”
“大概28。”
“28。那你一箱油能跑四百多英里。你一周加一次,一次45块,一个月180。我一个月960。你比我少花780块。”
她说这个数字的时候,语气很平,像是在报天气预报。然后她从皮卡驾驶室里摸出一张折叠的纸条,打开给我看。那是一张手写的月度开销表:油费960,保险178,维修预留200,车贷0(她这辆车是1998年的,早就付清了),总计1338。
“我每个月在车上花1338。”她把纸条折回去,“我房租才1100。你说我是在养车还是在养房?”
我没接话。她把纸条塞进口袋,爬上皮卡,发动引擎。那台V8发动机的声音像有人在车底下敲鼓。她摇下车窗,对我说了最后一句话:“你在美国待久了就知道了,车不是交通工具,是第二份房租。”
后来我每次加油都会想起玛莎。我的油费账单也在变:第一年油价平均3.8,第二年涨到4.5,第三年回落到4.1。三年下来,我加了大概156次油,平均每次42块,总计6552美元。加上保险5098,一共11650。这还没算修车。我的凯美瑞第三年换过一次水泵,480;换过两次轮胎,620;一次刹车片,280。修车总计1380。加上去,13030。
我三年在车上花了13030美元。我的车现在值3500。我等于花了9530块钱,租了三年“有车的生活”。
三、那个说“你被宰了”的人
德里克是Uber司机,黑人,三十出头,开一辆特斯拉Model 3。我坐他的车去机场,路上聊起来。他问我开什么车,我说凯美瑞。他问保险多少,我说第三年1780。
“多少?”他从后视镜里看了我一眼。
“1780。”
“你被宰了。”他说得很直接,“我特斯拉,全保,一年1240。”
“怎么可能?你车比我贵多了。”
“因为我驾龄长,没事故,信用分高。你信用分多少?”
“大概720。”
“720不低啊。那你驾龄呢?美国驾龄。”
“三年。”
“问题就在这。保险公司不看你在中国开了多少年,只看你在这边开了多少年。你三年,在他们眼里就是新手。新手就贵。而且你中间换过车对吧?”
“换过一次。”
“换车就重新算。你换车的时候保险是不是涨了?”
“涨了156。”
“对。他们不管你是不是换了一辆更安全的车,他们只管你换车这个动作本身有风险。你每换一次车,每搬一次家,每换一次工作,他们都觉得你有风险。”
德里克把车停在机场出发层,转过头看着我:“你知道最气人的是什么?我开Uber,每年跑五万英里,比我以前坐办公室的时候跑得多多了。但我保费反而降了。因为我有‘连续驾驶记录’。你天天停着不开,反而贵。这逻辑你上哪儿说理去?”
我下车的时候,他补了一句:“别跟保险公司讲道理。他们没有道理。你只能熬。熬到五年,熬到十年,他们就给你降。像熬鹰一样。”
我站在机场门口,看着他的特斯拉开走。那天我要飞纽约,机票往返380。我在想,如果我不开车,这380是不是可以省下来?但不开车,我怎么去机场?Uber单程65,往返130。开车去机场停车,一天18,五天90。怎么算都是开车便宜。这就是美国开车的悖论:你越算,越发现不开车更贵。
四、修车行里的真话
老陈在圣盖博开修车行,广东人,来美国二十多年,说话带着台山口音。我的凯美瑞水泵坏了那次,拖到他那里。他掀开引擎盖看了一眼,说:“水泵,正时皮带,一起换。480。”
“能便宜点吗?”
“不能。”他把手套摘下来,“你去dealer问,至少800。我这里480,已经是良心价。”
我坐在他办公室等,墙上贴着一张手写的价目表:换机油45,刹车片180,轮胎安装20一条,四轮定位80。旁边还有一张泛黄的纸条,上面用红笔写着:“谢绝还价,嫌贵请去别家。”
老陈给我倒了杯茶,铁观音,味道很浓。他坐下来,点了一根烟。
“你那个保险,一年多少?”
“1780。”
“贵了。”他吐了一口烟,“我1998年刚来的时候,保险一年才600。现在翻了快三倍。但你知道什么没涨吗?修车费。”
“修车费没涨?”
“我1998年换机油25块,现在45。涨了80%。但保险涨了200%。为什么?因为保险公司要赚钱。他们赚谁的钱?赚你这种老实人的钱。你三年没出事故对吧?”
“对。”
“他们最喜欢你这种人。你交钱,不索赔。他们的利润就是你。那些天天出事故的,他们要么拒保,要么涨到天上。最后就是老实人养着保险公司,保险公司养着那些出事故的人。”
他把烟掐灭:“你在美国开车,记住了:保险是保护别人的,不是保护你的。你撞了人,保险赔别人。你没撞人,保险赔的是保险公司的股东。你的车?你的车他们才不管。你车撞坏了,他们给你一个市场价,那个价钱你根本买不回同样的车。所以别指望保险。你只能自己小心。”
我从老陈那里开走车,路上一直在想他的话。三年,我交了5098的保险,一分钱没索赔过。这5098里有多少是真正的“保障”,有多少是给保险公司交的“保护费”?没有人告诉我答案。
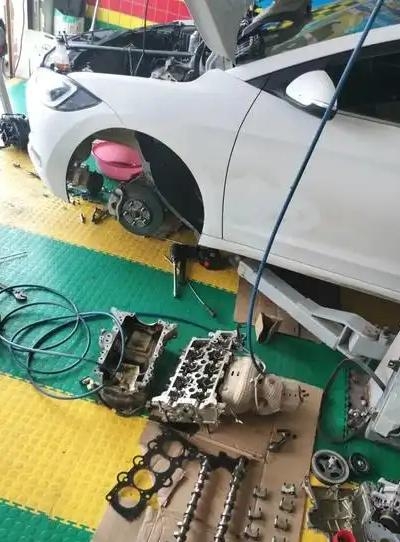
转折发生在去年冬天。那天我下班回家,路上突然亮起了“检查引擎”灯。我把车停在路边,打开引擎盖,里面冒着一股甜腻的味道——我知道,又是冷却液。这已经是第三次了。我站在路边,洛杉矶的晚风吹过来,不冷,但很干。我掏出手机,打开保险APP,看了一眼我的保单:还有三个月到期,已交保费890,索赔记录0。然后我打开计算器,把这三年的数字一个一个敲进去:保险5098,油费6552,修车1380,停车费720,罚单两张共180。总计13930。我的车值3500。我花了13930,换来一辆值3500的车。
我靠在车门上,突然想起汤姆说的“不出事就是赚”。赚了吗?我赚了什么?我赚了一堆收据。我赚了一个“无事故记录”,但那个记录在下次续保的时候可能只给我降30块。我赚了一个“信用分”,但信用分不能当油烧。我赚了一个“驾龄”,但驾龄只对下一次保险有用,而下一次保险永远在涨。
那天晚上我没有直接回家,我把车开到了圣莫尼卡海边。停车场收费12块。我停好车,走到沙滩上,看着太平洋。海很黑,只有远处一艘船的灯在闪。我在想一个很简单的问题:如果我这三年不开车,我能省下13930。13930是什么概念?是我四个半月的房租。是我回中国往返机票的四倍。是我在洛杉矶吃三百顿午饭。但如果不买车,我这三年怎么过?洛杉矶的公交系统,等一趟车要四十分钟,换乘两次,单程一个半小时。我每天通勤要花三个小时在路上。三个小时,一年就是七百多个小时。七百多个小时值多少钱?如果按最低工资15块算,是一万多。所以开车省下来的时间,刚好够我挣回来养车的钱。
这是一个完美的闭环。你开车,你花钱,你省时间,你用省下来的时间去挣钱,挣来的钱继续养车。你永远在跑,但你永远跑不出这个圈。我突然理解了玛莎说的那句话:车不是交通工具,是第二份房租。房租你还能谈价,车你连价都没得谈。油价你管不了,保费你管不了,修车费你管不了。你能管的只有一件事:开还是不开。而在洛杉矶,不开车等于没有腿。没有腿,你连去谈房租的机会都没有。
我在海边站了大概二十分钟。风把我的头发吹乱了,我没去理。旁边有个墨西哥大叔在钓鱼,桶里一条鱼都没有。他看见我站着不动,问我:“等车?”
“不等。”
“等人?”
“不等。”
“那你站这儿干嘛?”
“算账。”
他笑了一下,露出缺了一颗的门牙:“账算不清的。我在这钓了三年鱼,一条都没钓到。但我还是来。为什么?因为不来更亏。你懂我意思吧?”
我懂。不来更亏。不开更亏。不算更亏。但算了也没赚。这就是美国开车的真相:它是一个你明知道亏本但不得不继续做的买卖。你唯一能做的,就是别去看那个总数。你一看,你就输了。
他提起空桶走了。我回到车上,发动引擎,故障灯还亮着。我开回家,第二天去老陈那里换了冷却液管子,120块。我付了现金,把收据塞进手套箱。那个手套箱里已经塞了厚厚一沓收据,从第一张847的保险单,到最后一张120的修车单。它们整整齐齐地摞在一起,像一本账本。但我从来没有勇气把它们全部加起来。因为我知道,那个总数不会让我开心。它只会让我在下次加油的时候,看着跳动的数字,心里默念一句:又来了。
旅行Tips:
1、保险:不要只找一家报价。我第一年在State Farm,847半年。第二年问了Geico,报价720。第三年用了Progressive,680。同样一辆车,同样的人,不同公司差价可以到200以上。每家都问一遍,花一个下午,能省几百块。
2、加油:下载GasBuddy,能显示附近所有加油站的价格。同一个路口,壳牌可能4.5,Arco可能3.9。一箱油差6块,一年加50次就是300。别小看这个。另外Costco的油最便宜,但排队最长,自己权衡。
3、修车:找华人修车行。老陈的价目表我拍了照:换机油45,刹车片180,轮胎安装20一条。同样的活,dealer要收两倍。但要注意,有些修车行只收现金,提前问清楚。
4、停车:洛杉矶市中心停车一天20到40。用SpotHero提前订,能省一半。住宅区路边停车要看牌子,红白蓝三种颜色代表不同规则,看不懂就拍照问邻居。一张罚单73块,够加两箱油。
5、驾龄:如果你刚来美国,第一年保险最贵。可以考虑先买一辆便宜车,只买半保(责任险),等一年无事故记录后再换全保。半保能省40%左右。但前提是你车够便宜,撞了不心疼。