大众汽车欧洲大本营守得住,中国市场为何丢得快?

大众的体面,只剩欧洲了
10月12日,大众汽车集团甩出三季度全球交付成绩单:当季交付188.53万辆,同比下滑14.3%。
单看数字,不算好看,但也没到伤筋动骨的地步。可你要是把中国市场的数单独拎出来,你会发现,大众的全球报表里,藏着一道触目惊心的裂缝。
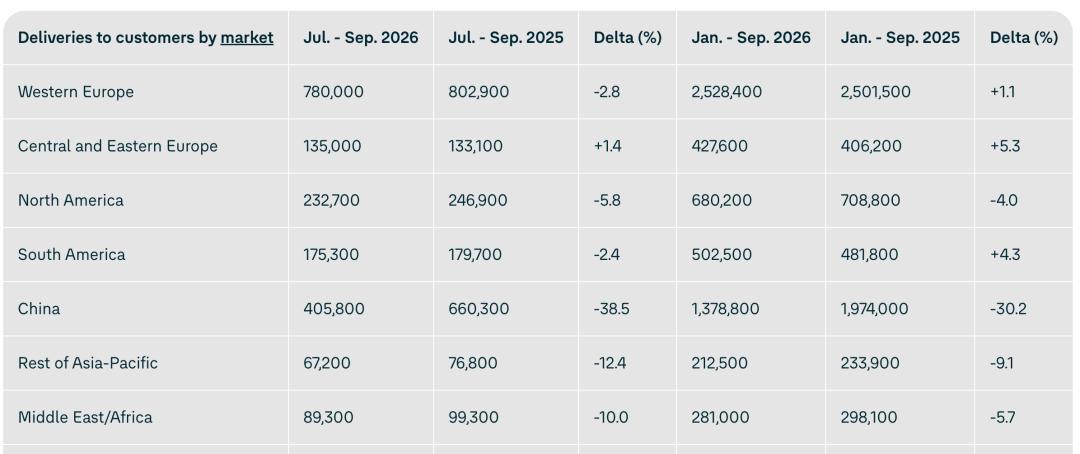
三季度在华交付40.58万辆。去年同期是多少?66.03万辆。
一年时间,少了25万多辆,同比下滑38.5%。前三季度累计137.9万辆,同比下滑30.2%。全球所有区域里,大众跌得最惨的地方,就是它曾经最赚钱、最引以为傲的中国市场。
你想想,一个全球巨头,在一个国家一年少卖了几十万辆车,这不是阵痛,这是失血。
但有意思的是,大众在全球其他市场,其实守得还不错。
西欧三季度交付78万辆,只小幅下滑了2.8%。中东欧更硬,13.31万辆,逆势增长1.4%。南美单季17.53万辆,微跌2.4%,前三季度累计还增长了4.3%,是少数保持增长的主要市场。北美、亚太其他地区、中东非洲的跌幅,也都控制在6%到12%之间,没有像中国这样断崖式的。
说白了,大众在全球的基本盘还在,欧洲的电动化优势和南美的基础盘,撑住了集团的体面。但如果你把中国市场从报表里拿掉,大众的全球表现甚至可以用“稳健”来形容。
问题在于,中国市场能拿掉吗?
不能。大众在中国扎根几十年,这里一度是它的“第二故乡”和利润奶牛。如今,奶牛不产奶了,还开始倒过来吸血。
再看品牌矩阵,分化更明显。
销量支柱大众乘用车,三季度交付94.66万辆,下滑19.3%。燃油车市场萎缩,是压在主品牌身上的大山。奥迪交付31.49万辆,下滑19.7%,其中在华交付直接下滑24.5%。豪华车竞争加剧、燃油豪华车需求收缩,奥迪的日子比大众更不好过。
保时捷交付5.62万辆,下滑15%。宾利、兰博基尼同样下滑,也就兰博基尼降幅相对温和。整个集团里,唯一正增长的乘用车品牌是斯柯达——交付25.67万辆,微增0.2%,靠的是欧洲市场撑着。
你看,凡是依赖中国市场的品牌,都跌得惨;凡是欧洲本土消化得动的,还能勉强稳住。这个分化本身,就是大众处境的缩影。
电动化板块也很有意思。三季度纯电车型交付67.87万辆,下滑5%;插混/增程车型交付36.8万辆,大幅增长23%。插混成了增量方向,但纯电的增长动力极其不均衡——欧洲走强,中国偏弱。
对中国消费者来说,这点不难理解。大众在中国推出的新能源产品,放在2026年的市场上,产品力确实有些尴尬。三季度大众在华推出了ID.ERA 5S、ID.ERA 9X、ID.ERA 8X等新车型,但市场反应平平。原因说白了就一句话:燃油存量萎缩的速度,远大于新能源新车带来的增量。
你以为你在往前跑,结果发现脚下的地板在加速塌陷。
大众在中国的问题,根本不是什么秘密。中国新能源渗透率持续走高,燃油车市场快速萎缩,而大众的基本盘长期依托燃油轿车与SUV。面对自主品牌在智能化、座舱体验和价格上的全面冲击,合资品牌的定价逻辑和产品迭代节奏,明显掉队了。
这不是一款车型的失误,也不是一次定价策略的偏差,是整个体系在新时代面前反应迟钝。过去几十年,大众在中国靠的是品牌溢价和技术光环,现在自主品牌把智能化做成了标配,把价格打到了合资品牌无法跟牌的位置。大众手里的牌,突然就不值钱了。
说白了,大众在中国打的是上一场战争的仗。燃油车时代,它是规则的制定者;新能源时代,它成了规则的追赶者。而追赶者最害怕的,就是对手已经在前面跑了很远,自己连赛道都没换。
从P2P到财富管理,从燃油车到电动化,时代的更迭总是残酷的。宜信的唐宁曾经是行业旗帜,最后也等来了刑事立案;大众曾经是中国合资品牌的绝对王者,如今也在为转身慢付出代价。
对大众而言,未来的挑战不在海外,恰恰就在它割舍不掉的中国市场。欧洲能守住电动化优势,南美能提供稳定销量,商用车板块也稳健,但这些东西加起来,也补不上中国的窟窿。
传统合资燃油时代的红利,已经彻底消退。电动化转型的速度,将决定大众能不能守住这块全球最大的市场。
守不住会怎样?看看它三季度38.5%的跌幅,那还只是一个开始。