比亚迪总负债6679亿被喊车圈恒大,15年首次利润双降,王传福却说最坏时刻已过去:他把2000亿砸向海外的真正赌注

2026年秋天,比亚迪半年报公布没几天,"车圈恒大"这个标签就迅速占据了中文互联网的舆论高地。
引爆点是三组数字:总负债6679亿,资产负债率70.96%;上半年营收3448亿,同比下降7.1%;净利润123亿,同比下降20.5%。营收和利润同时回落,这是比亚迪自2011年中报以来15年里头一回。叠加接近6700亿的负债总额,一个看似顺理成章的推理链条迅速成型——负债高、扩张猛、故事讲大了,跟恒大暴雷前的剧本何其相似。
但这条推理链条存在一个致命漏洞:它假设所有负债都是同一种东西。
一、6679亿和1.96万亿,不是同一道题
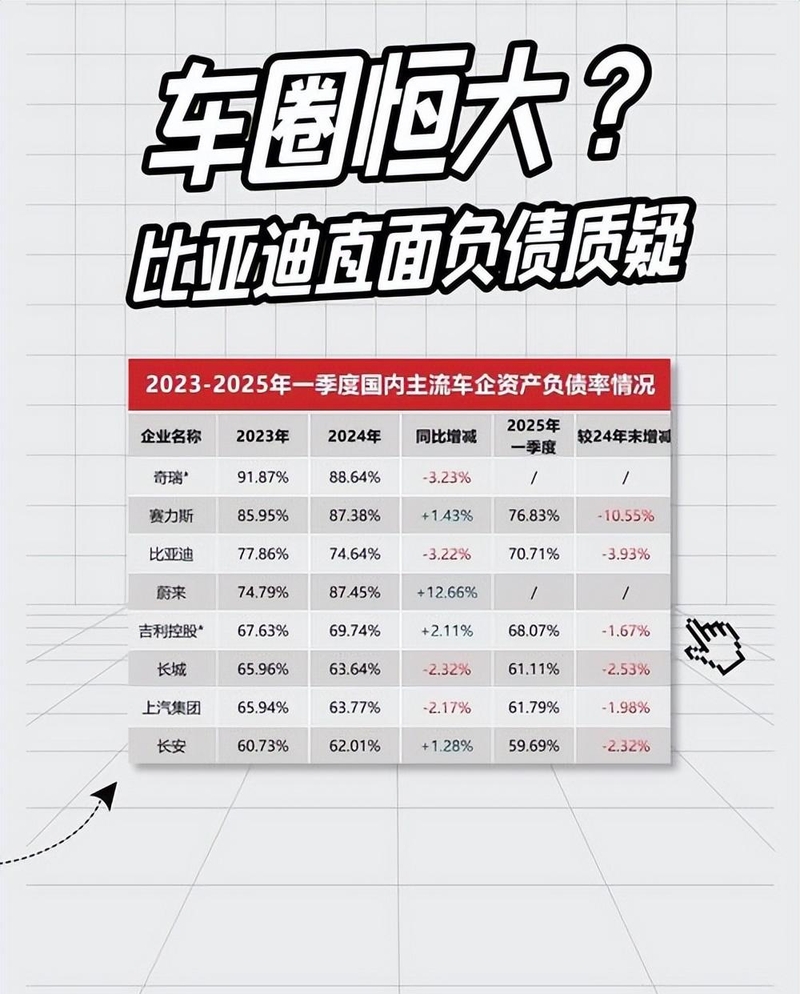
要判断比亚迪是不是"下一个恒大",光看负债总额远远不够,得看这笔钱是怎么欠下的,又拿去做了什么。
恒大的模式,本质是一套金融杠杆游戏。拿地要钱,用土地抵押融资;融资到手,再去拿更大的地;地价涨了,发债、做信托,把资金池越滚越大。整个链条的运转只依赖一个假设——房价永远涨。暴雷前的2022年,恒大资产负债率飙到132%,负债已经超过了全部资产的总值。更致命的是,恒大的负债中有大量有息负债,每一笔都背着高昂利息,每一天都在消耗现金。它借来的钱变成了囤积的土地和在建楼盘,一旦市场逆转,这些资产迅速贬值,流动性几乎归零。
比亚迪的6679亿负债,构成完全不同。公开数据显示,2024年比亚迪总负债5847亿时,有息负债仅286亿,占总负债不到5%。绝大部分是应付账款和应付票据——欠供应商的货款。这不是从金融机构借来的高息资金,而是制造业在正常运转中,依托供应链地位自然形成的商业信用。
这两者的区别远不止"利息高低"。应付账款和产量、出货量直接挂钩:生意好,账期可以拉长,负债规模随之扩大;生意收缩,采购量下降,这部分负债自动缩减。它有天然的弹性,能随经营状况收放自如。而有息负债是刚性的——不管车卖不卖得掉,银行的利息一分不能少,到期的本金一分不能拖。恒大倒下的那个瞬间,压垮它的正是这种刚性压力。
还有一个更本质的对比:这些钱变成了什么。
恒大暴雷前三年,累计研发投入不到50亿。比亚迪大致同期的三年,研发投入达1426亿。差距不是几个数量级的问题,而是投入方向的彻底分野。恒大的钱变成了固定资产——土地和楼盘,一旦市场逆转,这些资产迅速变成负资产;比亚迪的钱变成了刀片电池、DM-i混动系统、e平台3.0这些技术资产,它们不随市场周期贬值,反而在竞争中持续增值。你可以不喜欢比亚迪的某些产品,但很难否认一个事实:它确实把大钱花在了造车上,而不是讲故事上。
从这个角度看,"车圈恒大"的类比犯的是结构性错误:把房地产行业的金融负债逻辑套用在制造业的经营杠杆上,忽略了两者在偿债机制、资产属性和抗风险能力上的本质差异。
二、但比亚迪的痛是真实的
承认负债结构的差异,不等于可以忽略比亚迪当下面临的真实压力。
2026年上半年,比亚迪交出了15年来最不好看的中期成绩单。上一次营收和利润同步下滑,还是2011年——那一年比亚迪正深陷经销商退网危机。但这一次的性质完全不同,问题不在于渠道崩塌,而在于大环境的结构性变化。
压力首先来自政策端。2026年1月起,新能源汽车购置税从免征调整为减半征收,5%的税率对纯新能源车企的冲击远大于混动或燃油车企业。王传福在股东会上直接承认,一季度行业销量承压的直接原因就是购置税政策调整。这个信号很明确——补贴退坡不是抽象概念,它直接落在每一台车的终端价格上,最终传导到消费者的购买决策里。
其次是价格战。国内新能源市场已经从增量时代进入存量博弈,10到20万区间尤其惨烈。这个区间恰好是比亚迪王朝系列和海洋系列的主战场,也是各路竞争者火力最密集的地带。降价可以保份额,利润会跟着掉;不降价可以守利润,份额会被一点点蚕食。对于任何一家车企,这道题都没有轻松的解法。而当整个行业都在赔本冲量时,率先退出价格战的企业往往要付出份额大幅下滑的代价,这种囚徒困境在商业史上反复上演。
更值得关注的是比亚迪在财务上做出的主动调整。上半年研发费用比去年同期少了63亿,资本开支直接砍了358亿,账上现金及现金等价物只剩556亿,比去年同期减少了差不多一半。
这些数字传达出一个清晰信号:比亚迪在主动收缩扩张节奏。不是全面收缩,而是在为海外市场的投入腾挪资源。这种克制本身是一种战略选择——在基本盘承压的阶段,把有限的现金集中到最确定的增长方向上。王传福显然意识到了一个问题:国内的增长窗口正在收窄,他需要在窗口完全关闭之前,把海外市场的基础打牢。
三、2000亿研发砸出了什么
把时间轴拉长到五年,比亚迪的战略意图就很清楚了。
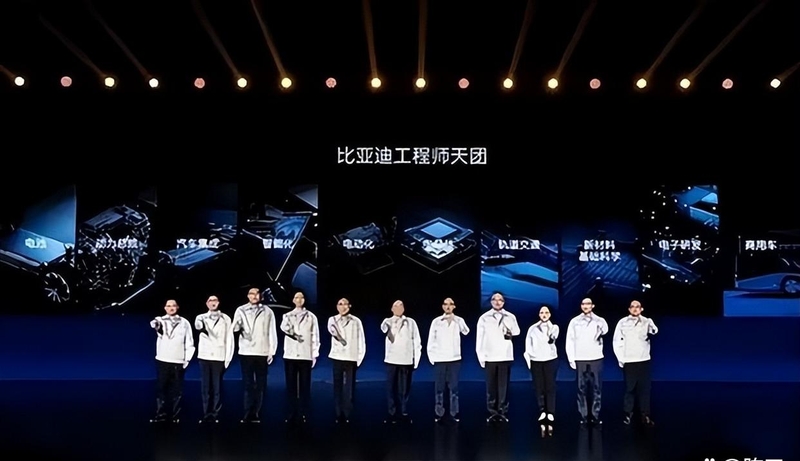
过去五年,累计研发投入超过2000亿,资本开支超过5557亿。在中国制造业的坐标系里,这是绝对的头部投入级别。
这笔钱最终指向两个方向:技术护城河和海外产能。
技术层面,2026年3月发布的二代刀片电池和闪充技术是标志性节点。刀片电池自2020年首次发布以来,一直是比亚迪在安全性和成本控制上的核心标签。二代产品直指新能源车主最核心的焦虑——补能速度,发布后订单出现明显增长。但产能爬坡需要时间,目前每月只能以两到三万台的增量逐步释放。配套的闪充基础设施同样在烧钱,计划年底建成2万座闪充站,目前已建成超过1万座。
技术迭代和基建铺设同时推进,而盈利修复的速度坦率说还没有跟上。这就像一个人同时修两条路,钱在花,路在修,但车还没跑起来。
海外层面则是这场2000亿强攻真正的主战场。
2026年9月,比亚迪单月出口180700辆,海外销量占集团当月总销量接近四成。上半年海外收入占比首次突破50%——这是比亚迪历史上第一次海外收入超过国内收入。对一家总部在深圳的中国车企而言,这个里程碑的意义不言而喻。
欧洲市场的数据尤其抢眼。8月单月销量26103辆,同比涨幅131%;中国品牌在欧洲的整体市占率首次突破10%。在西班牙,2月销量同比暴涨203%,创下当地历史纪录。
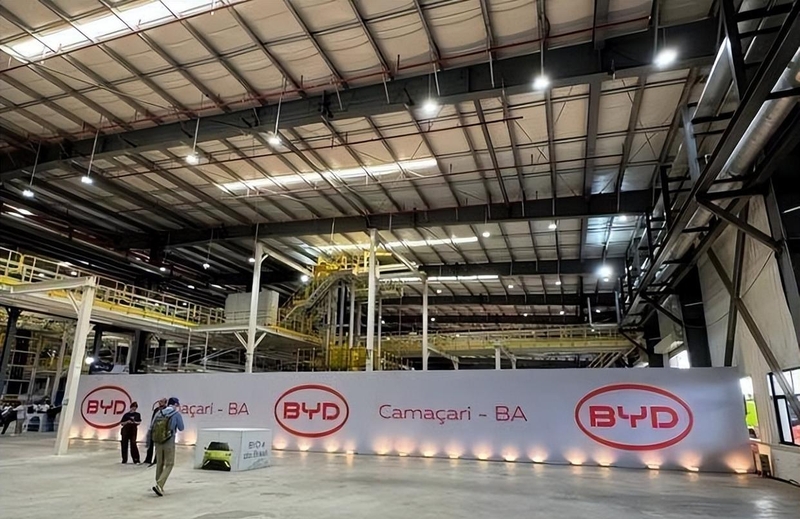
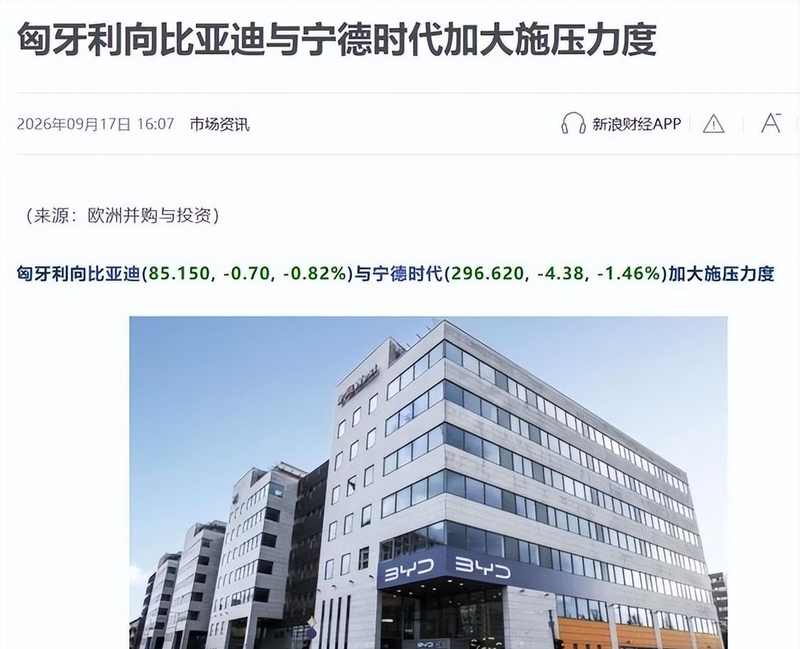
产能布局也在加速。泰国工厂已经投产,巴西工厂预计2025年底量产,匈牙利工厂2026年二季度启动一期15万辆产能,印尼苏邦工厂9月正式投产,年产能15万辆,计划雇佣2万名本地员工。海外本土化产能全年将突破50万辆。在此基础上,比亚迪将2026年海外销量目标从年初的130万辆上调至190万到200万辆。
从数字上看,海外接棒的态势已经形成。但我想泼一盆必要的冷水:海外销量的爆发和海外利润的兑现,是两个完全不同的命题。
四、海外的钱没有那么好赚
先看一组容易被忽略的数据:今年上半年,比亚迪汇兑损失约47.03亿,而去年同期还是31.60亿的汇兑收益。一进一出差了将近79亿。这个数字本身就说明,海外收入占比越高,汇率波动对利润表的扰动就越剧烈。556亿的现金储备,光汇兑一项就吃掉了将近十分之一。
更深层的问题在于海外扩张的成本结构。在国内,比亚迪用二十年搭建了成熟的供应链、渠道网络和售后体系,边际成本已经很低。而在海外,每进入一个新市场都要从零开始:建工厂、铺渠道、招人、打品牌。匈牙利工厂、印尼工厂、巴西工厂,每一个都是数以十亿计的资本开支,且在产能爬坡期内,固定成本的摊薄效果有限。当海外本土化产能从50万辆向百万辆级别迈进时,这些投入的绝对值还会继续膨胀。
李柯2026年10月透露的计划也值得琢磨:到2030年,比亚迪在欧洲的员工数将增至约4万人。4万人已经是一家大型跨国企业的组织规模。维持这么重的海外资产和人力成本,一旦海外市场增速放缓,压力会非常大。这不是一个可以通过"少花点钱"就轻易化解的问题——已经建好的工厂、已经签约的员工、已经铺设的渠道,这些固定成本不会因为市场波动而自动消失。
外部环境同样不宽松。欧盟对中国电动车的关税压力始终悬在头顶,政策不确定性本身就是一种经营成本。与此同时,大众、Stellantis这些欧洲老牌巨头正在加速电动化转型,它们在本土深耕数十年的品牌认知和渠道网络,不是短期能被撼动的。当"中国品牌"从新鲜事物变成市场常态,消费者的第一波尝鲜红利就会消失,剩下的才是真正实力的比拼。
这里有一个关键问题:中国品牌在欧洲的10%市占率,究竟是阶段性高点,还是长期增长的起点?如果关税收紧,如果本土车企反击有力,如果消费者对"中国电动车"的新鲜感消退,这个数字能否守住?答案尚不确定。而比亚迪190万到200万辆的海外目标,恰恰建立在这些不确定因素继续朝有利方向发展的假设之上。
五、历史给出的参照
比亚迪今天的处境并非没有先例。
上世纪七十年代,丰田和本田带着小型省油车型进入美国市场,面对的阻力和比亚迪今天在欧洲遇到的几乎一样:本土车企的敌意、消费者对外来品牌的不信任、贸易保护主义的威胁。美国政府甚至对日本汽车施加了"自愿出口限制",试图从政策层面挡住日系车的攻势。但日系车企最终靠的不是价格战,而是品质口碑、本地化生产和持续的品牌投入,用一代人的时间完成了从"廉价外来者"到"主流选择"的转变。这个过程持续了将近二十年,中间经历了无数质疑和挫折。
韩国现代的全球化路径同样有参照价值。现代九十年代进入欧美市场时,同样被贴上"低端""廉价"的标签。它的破局策略是:在美国建工厂,用十年时间砸下巨额保修政策建立消费者信任,再逐步向中高端市场渗透。代价是长期的利润牺牲和品牌重建投入,但这笔钱最终证明花得值——现代如今已是全球销量前五的车企集团。
比亚迪的打法与这两条历史路径既有相似也有差异。相似之处在于:先用性价比打开市场,再通过本地化建厂深化扎根,同时以技术差异化建立竞争壁垒。差异在于:比亚迪的扩张速度远快于日韩前辈,而技术迭代的节奏也完全不同——在电动化时代,三电技术的更新周期远短于传统燃油车,这意味着比亚迪必须在更短的时间窗口内完成品牌升级和渠道建设。日系车企有二十年时间慢慢建立口碑,比亚迪面对的市场可能不会给它这么久。
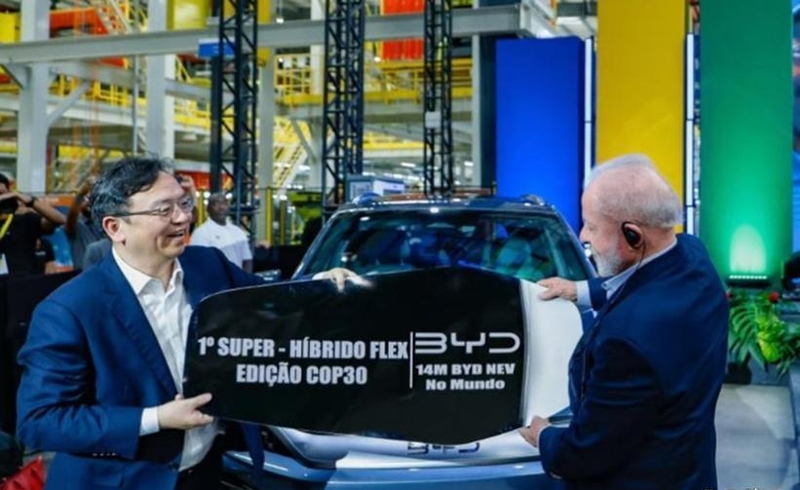
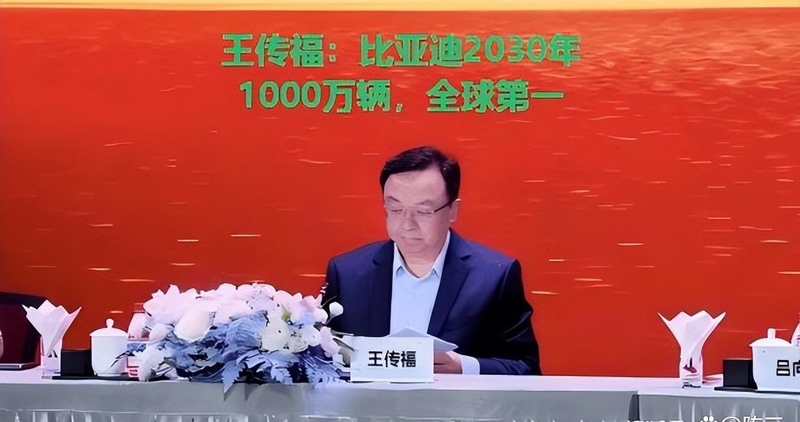
王传福在股东会上说"最坏的时刻已经过去了",同时表达了未来五年比亚迪有望实现全球规模第一的目标。这番表态背后,是一个企业家对自己判断的自信,也是对这场战略转向的公开承诺。但"全球第一"这四个字的分量,远比它听起来要重。从历史经验看,全球规模第一的车企,无一不是在本土市场之外拥有深厚的利润基础和成熟的组织能力。比亚迪能不能在五年内同时完成规模扩张和能力升级,这是一个巨大的问号。
六、真正的问题不是"会不会成为恒大"
综合来看,比亚迪正处于一个非常特殊的换挡期。
国内基本盘的增长天花板已经隐约可见:购置税优惠退坡、价格战持续、存量博弈加剧,利润空间被不断压缩。海外市场的增速虽然凶猛,但从收入到利润的转化还需要时间——基础设施、品牌建设、关税风险、汇兑波动,每一项都在消耗现金。这不是一个"要么成功要么失败"的简单故事,而是一场需要三到五年才能验证的战略转型。
恒大当年的问题,本质是借了一个自己都不信的故事,用不断膨胀的金融杠杆维持表面繁荣,一旦融资环境收紧,整座大厦随即崩塌。它的死因不是"负债高",而是负债背后没有真实的产品和盈利能力作为偿还基础。它欠的每一笔钱,都没有对应的、能够持续产生现金流的资产。
比亚迪的负债建立在真实的销售和供应链运转之上,手里握着刀片电池、DM-i混动系统这些真正有竞争力的产品,五年2000亿研发投入形成的技术积累不是空中楼阁。从负债结构到技术储备,它和恒大之间隔着的不是数量级的差距,而是两个完全不同的物种。一家是靠金融杠杆维持的地产帝国,一家是靠产品竞争力驱动的制造企业——把它们放在同一个框架里比较,本身就说明比较者没有看清两家公司的底层逻辑。
但"不是恒大"不等于"没有风险"。两者之间唯一值得警惕的共性是:如果扩张速度超过了市场的承载能力,再健康的负债结构也可能变成沉重的包袱。海外建厂烧钱、技术研发烧钱、闪充网络烧钱——如果海外收入的利润率扛不住这些成本,如果全球市场的增长不及预期,那么2000亿的投入产出比就需要重新计算。
所以,比亚迪真正的胜负手不在于负债率能不能降下来,而在于海外业务能否在合理周期内,把收入转化为真实的利润。如果能,比亚迪将完成从中国车企到全球车企的跨越,为中国制造业出海提供一个具有说服力的范本;如果不能,再亮眼的销量数字也只是报表上的短暂繁荣。
"车圈恒大"这顶帽子,短期内大概率扣不到比亚迪头上。这个说法之所以引发广泛共鸣,背后是中国公众对上一轮地产泡沫教训的集体记忆——这种警惕本身有价值,是对风险的本能防御。但警惕不应演变为对所有扩张的一概否定。中国制造业要真正走向全球,就必然要有人在"不出去"和"出去试试"之间承担风险。王传福选择了后者,你可以判断他激进,但无法否认一个基本事实:在国内市场增长见顶的大背景下,不出海不是保守,而是另一种形式的冒险。
这场仗的结局,大概率不会在一年之内揭晓。它需要三到五年的时间来验证——海外利润率能不能扛住、技术转化能不能跟上、品牌升级能不能完成。时间会给出答案,而这个答案,将不仅决定比亚迪一家企业的命运,也将在很大程度上定义"中国制造业全球化"这条路径的可行性。