燃油车六年暴跌61%!马斯克称:中国对石油依赖正在加速下滑

我在青岛海边见过两种焦虑。一种是看着路边加油站排队的脚步,心里打鼓。另一种,是在展厅里试完车坐进驾驶位,突然发现自己好像越来越离不开充电桩了。最近有个场景让我印象很深:我朋友开着一台还挺新的燃油车去做保养,聊天聊到电动化,他说了一句特别朴素的话,反正现在新车都不太买燃油了。我当时没接话,因为我手里刚刷到一组数据,像是有人把行业的方向盘直接拧到了另一侧。
2026年乘用车零售结构给了答案。燃油新车零售占比历史性跌破33%,这意味着燃油车不再是市场绝对主流,新能源车在三分之二的份额里稳定“占了大头”。更关键的是,这不是小范围波动,而是有统计以来首次跌破三分之一关口。对比2020年,燃油新车份额曾经超94%,现在下滑了61%。你说这像不像把过去十几年形成的燃油默认选项直接改写了。
我们聊车,不能只看表面。燃油车在国内市场被挤到33%以下,背后逻辑不是一句价格内卷就能解释完的。车只是终端,真正发生变化的是交通能源结构。新车销量会决定未来一段时间能源消费的走向,行业里“当下的销量”会逐步变成“未来的能源基本盘”。这也是为什么最近很多人会盯着日常加油这件事焦虑,但真正影响地缘能源格局的,往往是新车换代带来的替代速度。
看细分结构就更直观。2026年9月的零售数据里,纯电车型占比47.3%,插混车型稳定在19.7%。两条技术路线不是互相替代得你死我活,而是一起发力,把燃油的市场空间一步步压缩。很多人有个误区,觉得电动化只是纯电在冲。可现实是,插混在中间地带也扮演了很重要的角色。它既能满足一部分用户对续航和用车场景的顾虑,也能承接一部分从燃油车过渡的需求,让转型节奏更平滑。
如果你只盯零售零售,可能会觉得“是不是数据口径造成的误差”。那就再看更宽的统计口径。文中提到,即便参照行业批发统计口径,新能源渗透率也连续三个月站稳60%以上,增长趋势极度稳固。这里的“稳固”两个字很关键,因为市场最怕的是一阵风。车市的换挡一般不会快到没有缓冲,能连续几个月维持在60%以上,就说明不是偶然促销堆出来的结果,而是供给能力、产品覆盖和用户接受度一起在往上走。
很多人抬杠会从路上“存量燃油车数量”开始。你要是跟我在青岛街头走一圈,燃油车确实还不少,出租车、通勤车、家用车,各种老面孔轮番登场。但这类质疑的问题在于,只看存量不看增量。汽车工业的规律很简单,新车销量决定替代速度。存量会慢慢淘汰更新,而增量正在被新能源逐步吸走。一旦每年新增车辆里新能源占比不断提高,燃油在交通能源里的权重就会持续被稀释,后面的走势就更难逆转。
我们把话题再往“硬指标”拽一点。文中给了一个很有冲击力的量化结果:2026年第二季度,国内新能源汽车每日替代的原油需求达到150万桶。单日替代体量超过法国全国单日石油消费总量。这个数字有点像把“个人用车选择”投射到了国家能源账户上。150万桶不只是市场新闻,它对应的是运输燃料结构在发生改变。尤其是当电动化从乘用车扩展到更重、更高频的用车领域时,这种替代会更扎实。
别急着把它当成“节省了多少外汇”的口号。文中提到,仅乘用车电动化每年就能为国家节省400亿美元左右的原油进口外汇支出。真正让人感到踏实的是,节省外汇不是凭空出现的,而是通过进口需求的下降反映在外部贸易上。对车迷来说,这听起来有点远,但对能源安全来说就是近在眼前的现金流。你开车的选择,最后会落到国家能源账本上。
还有一块很多人容易忽视,那就是商用车辆。乘用车的替代容易让人形成直观印象,看到路上电车多了。可商用运输的影响更“重”。重卡、物流车、公交车辆运行时长更长、油耗体量更大,替代带来的节能降碳效应也更集中。文中给的数据很具体:2026年上半年,国内新能源重卡销量同比增幅接近八成。你想想,这不是一两台电车的展示车,这是批量运行、持续消耗、长期替代。只要这个方向走通,原油需求回落的速度就会更快。
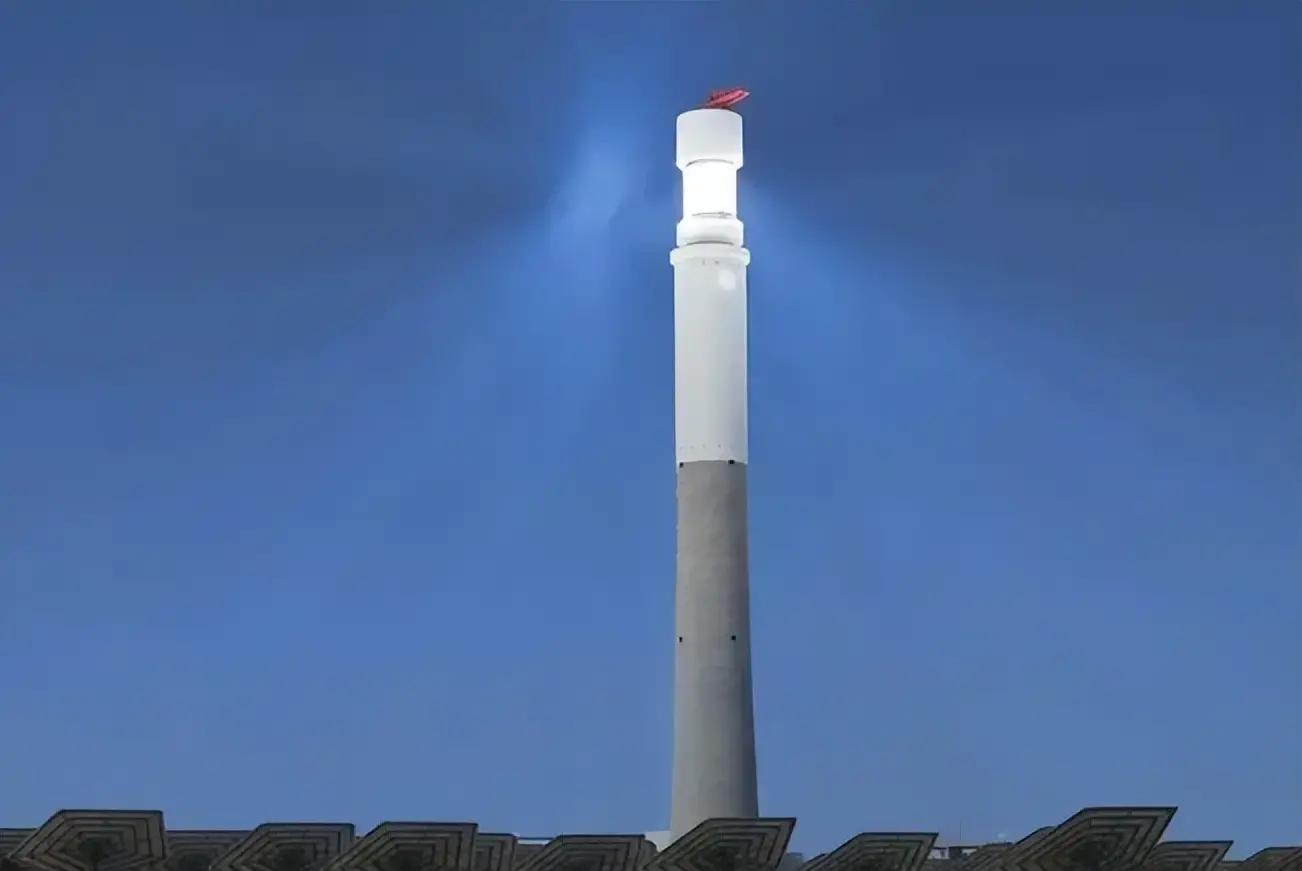
那为什么说不要把变革简单归结为车企价格竞争?车企当然在卷,但价格卷只是市场竞争方式之一。更底层的支撑来自本土能源供给体系的重构。过去数十年,国内能源安全最大的短板是高度依赖进口原油。石油产量有限,消费缺口长期靠海外进口填补。地缘局势和远洋航运通道只要稍微波动,国内能源市场就会被牵着鼻子走。你在新闻里看过“油价波动牵动生活”,那种牵动,本质就是这种绑定关系在起作用。
光有供给还不够,进口原油格局也在同步洗牌。文中提到的变化很明确:早期国内原油进口渠道高度单一,中东占过半。后来经过十余年能源外交布局,原油进口结构实现多元化重塑。中东原油进口占比回落到四成区间,俄罗斯跃升为第一大供油国,非洲、南美、东南亚等多国成为稳定补充供给来源。供应格局分散化会带来两件事:议价权更高、抗风险能力更强。单一来源被地缘冲突卡住的那种“脆弱性”,在降低。
但我也得把边界说清楚。趋势反转不等于现状完全改变。文中给了一个关键数字:目前国内原油对外依存度依旧高达72.7%,十成石油消费七成依靠海外进口。也就是说,短期内无法彻底扭转高对外依赖的基本面。这里要理解的是,电动化替代目前主要集中在乘用车领域,航空、航运、高端化工、工业燃料等领域至今缺少成熟、可规模化落地的石油替代方案。乘用车像是先把油路口打开了一个缺口,但整座能源系统还在“换档爬坡”。
汽车圈里有个比喻很贴切。巨型船舶掉头不是立刻转向的,它要很长时间才能完成航向切换。文中用的就是这个逻辑:关键在于船舶航向已经逆转,方向盘不是还在原地犹豫。成品油消费峰值临近、原油进口增速放缓、石油在整体能源结构中的权重收缩,这些都是长期、刚性、不可逆的变化。你可以把它理解为,燃油的“主导地位”在被结构性挤压,挤压不是靠一波促销完成的。
说到这里,马斯克那句话就能理解得更清楚了。文中提到他捕捉到这种巨变,用一句话点透全局:中国石油依赖正在快速下滑。外界很多人会把这当成“看销量”,但真正的观察角度是看产业与能源结构变化能否形成长期趋势。决策者看的是系统性拐点,不是某一个月的订单数据。
还有一条信息也很“硬”。文中提到新能源汽车已经从战略性新兴产业目录中移除。很多人会把它解读成政策降级,但文中给出的反向解释更值得关注:这是产业成熟的最高证明。它从需要政策扶持的赛道,变成支撑国民经济、主导工业变革的核心支柱产业。换句话说,如果一个产业已经能依靠市场化竞争力站稳全球赛道,那它就不需要一直靠政策输血维持。只要你在车企和供应链上看到的那套体系运行得越来越顺,就能理解“成熟”两个字不是口号。
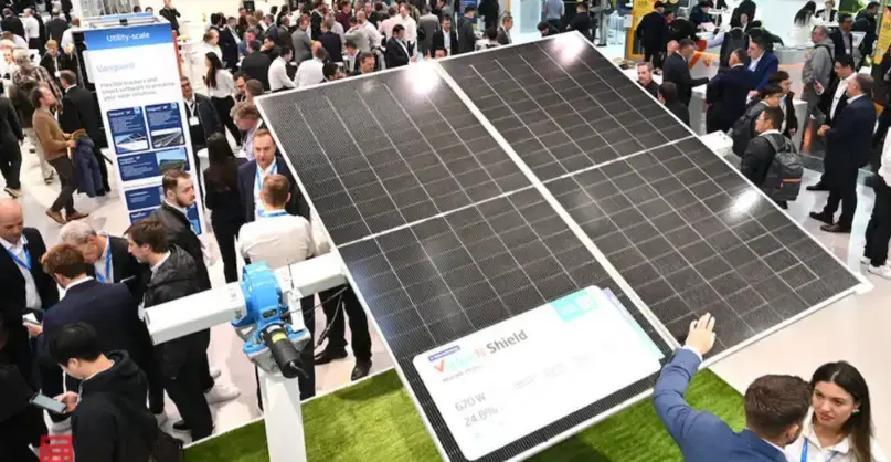
再把全球竞争的焦虑也讲明白。文中提到欧美舆论的焦虑来自“产业壁垒难以复刻”。比如光伏产能和锂电池产能的集中度,全部集中在中国,这让完整绿能工业体系形成了很难短期替代的优势。西方一边大量进口清洁能源装备用于本土转型,一边炒作供应链依赖风险,这种自相矛盾让争论看起来像吵架,实则是产业差距暴露出来的无奈。
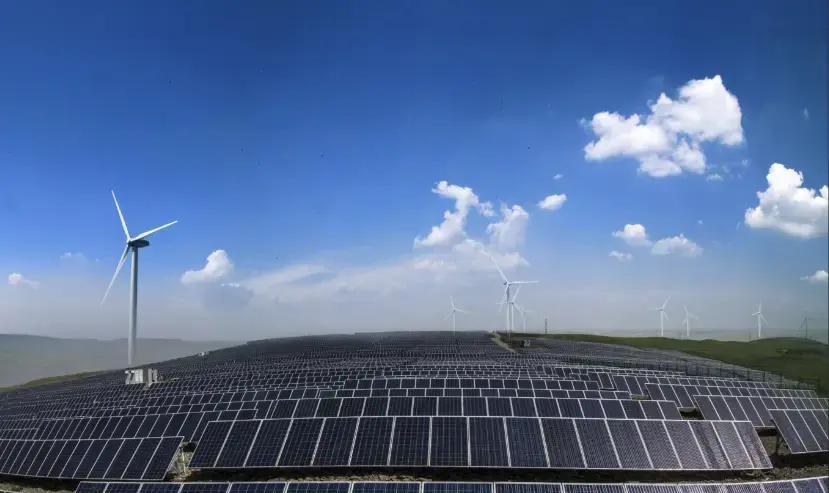
这话放到车上也能对应。电动化不是只靠车壳和电机,背后最关键的是电池链、材料链、制造设备、产能规模、良率爬坡和成本控制。你要是见过一台电池从材料到模组再到电芯的制造过程,就会知道它并不浪漫,更像一条极其讲究的工厂流水线。谁掌握了规模和经验,谁就更容易把成本压下去。成本下去了,用户用车门槛自然就更低。门槛低,渗透率上升,产业再进一步优化。产业链和市场链在一起形成闭环,这也是为什么中国电动化推进速度会比外部想象快。
当然,作为车迷我也不会回避现实里的短板。文中已经说了,能源转型仍在爬坡期。高对外依存度仍在,非乘用领域替代还没完全铺开。你要是问现在在青岛家附近用车最直接的感受,我会说是:充电便利度和电价结构让人越来越敢用电,但重卡、长途干线、航空燃料那一套,仍然和油品紧密绑定。这里没有魔法,替代是工程问题,一步步推进就会看到拐点逐渐变成常态。
但就算只看乘用与重卡两块,账也能算得明白。文中给出的日替代150万桶原油需求,以及每年乘用车电动化节省400亿美元外汇支出,再叠加新能源重卡销量同比增幅接近八成,这组数据拼在一起,说明转型不是停留在“宣传层面”。它已经在改变进口需求的节奏。你在新闻里看到的油价波动,不再只是全球市场的情绪,而是国内替代速度不断抬升之后的结构性影响。
最让人觉得“拐点真发生了”的,是燃油份额的那条线。2020年燃油新车超94%,到2026年9月跌到33%以下,跌幅61%。这种变化不是慢慢从边角挪到角落,而是把燃油从绝对主流挪走。纯电47.3%加插混19.7%,新能源合计稳稳占据三分之二新车销量。你要说这仅仅是车企营销,那解释不了技术路线能否规模化落地。你要说这仅仅是价格,那也解释不了渗透率连续三个月站稳60%以上的趋势稳定性。
如果你现在还在纠结要不要换电车,我会用更接地气的方式回应。你别拿十年前的经验来判断今天的市场结构。2026年的数据已经把“选择题”改成了“多选题”。纯电和插混都在吃到份额,你在用车场景里怎么匹配,决定的是体验成本。把注意力从情绪拉回到实际参数,比如续航里程表现、充电功率与站点可用性、插混车型的馈电油耗表现、冬季热管理策略、动力系统的衰减规律,这才是车迷真正该关心的东西。
作为青岛人,我更在意的是这种变化会不会把“能源命脉”从外部市场的波动里解放出来。文中强调的核心逻辑是:电动化让交通能源从依赖国际石油贸易,整体迁移到自主可控的国内电力体系。清洁电力产能持续落地,绿电成本下探,电池供给能力形成产业优势,再加上原油进口渠道的多元化重塑,能源风险自然会被分散。即便短期仍高依存度,这条“替代方向”已经改变了。
最后回到那个青岛海边的场景。保养的朋友依然会把车开下去,但他嘴上说的那句反应,背后其实是市场结构在告诉他:燃油不是退场,而是失去主导。新能源不是宣传,而是已经把新车销量从绝对统治变成三分天下的一部分。燃油车份额跌破三分之一这一刻,不是单纯的车市波动,而是交通能源体系正在换轨。你在路上看到的每一次充电、每一次交付、每一次重卡改装上路,都会把这个轨道继续往前铺。